
Açılış
Ereğli Demir ve Çelik Fabrikaları, çelik fiyatları, hammadde maliyetleri ve iç-dış talep koşullarına yüksek duyarlılığı olan, bilançosunda önemli miktarda sabit varlık taşıyan bir sanayi şirketi. 2026/9AB sonuçları, operasyonel tarafta geçen yılın zayıf bazına kıyasla belirgin bir toparlanmaya işaret ediyor: satışlar artarken brüt kâr ve FAVÖK daha hızlı büyümüş, net kâr ise çok daha güçlü bir sıçrama göstermiş. Ancak bu tabloyu yalnızca ciro ve net kâr artışı üzerinden okumamak gerekiyor; çünkü Türkiye’de %30’un üzerindeki enflasyon, nominal büyümenin ne kadarının gerçek hacim veya fiyatlama gücünden geldiği sorusunu gündemde tutuyor. Ayrıca çelik sektöründe marjlar dönemsel olarak hızlı değişebildiği için, bu iyileşmenin sürdürülebilirliği kritik olacak.
Satış Hikayesi
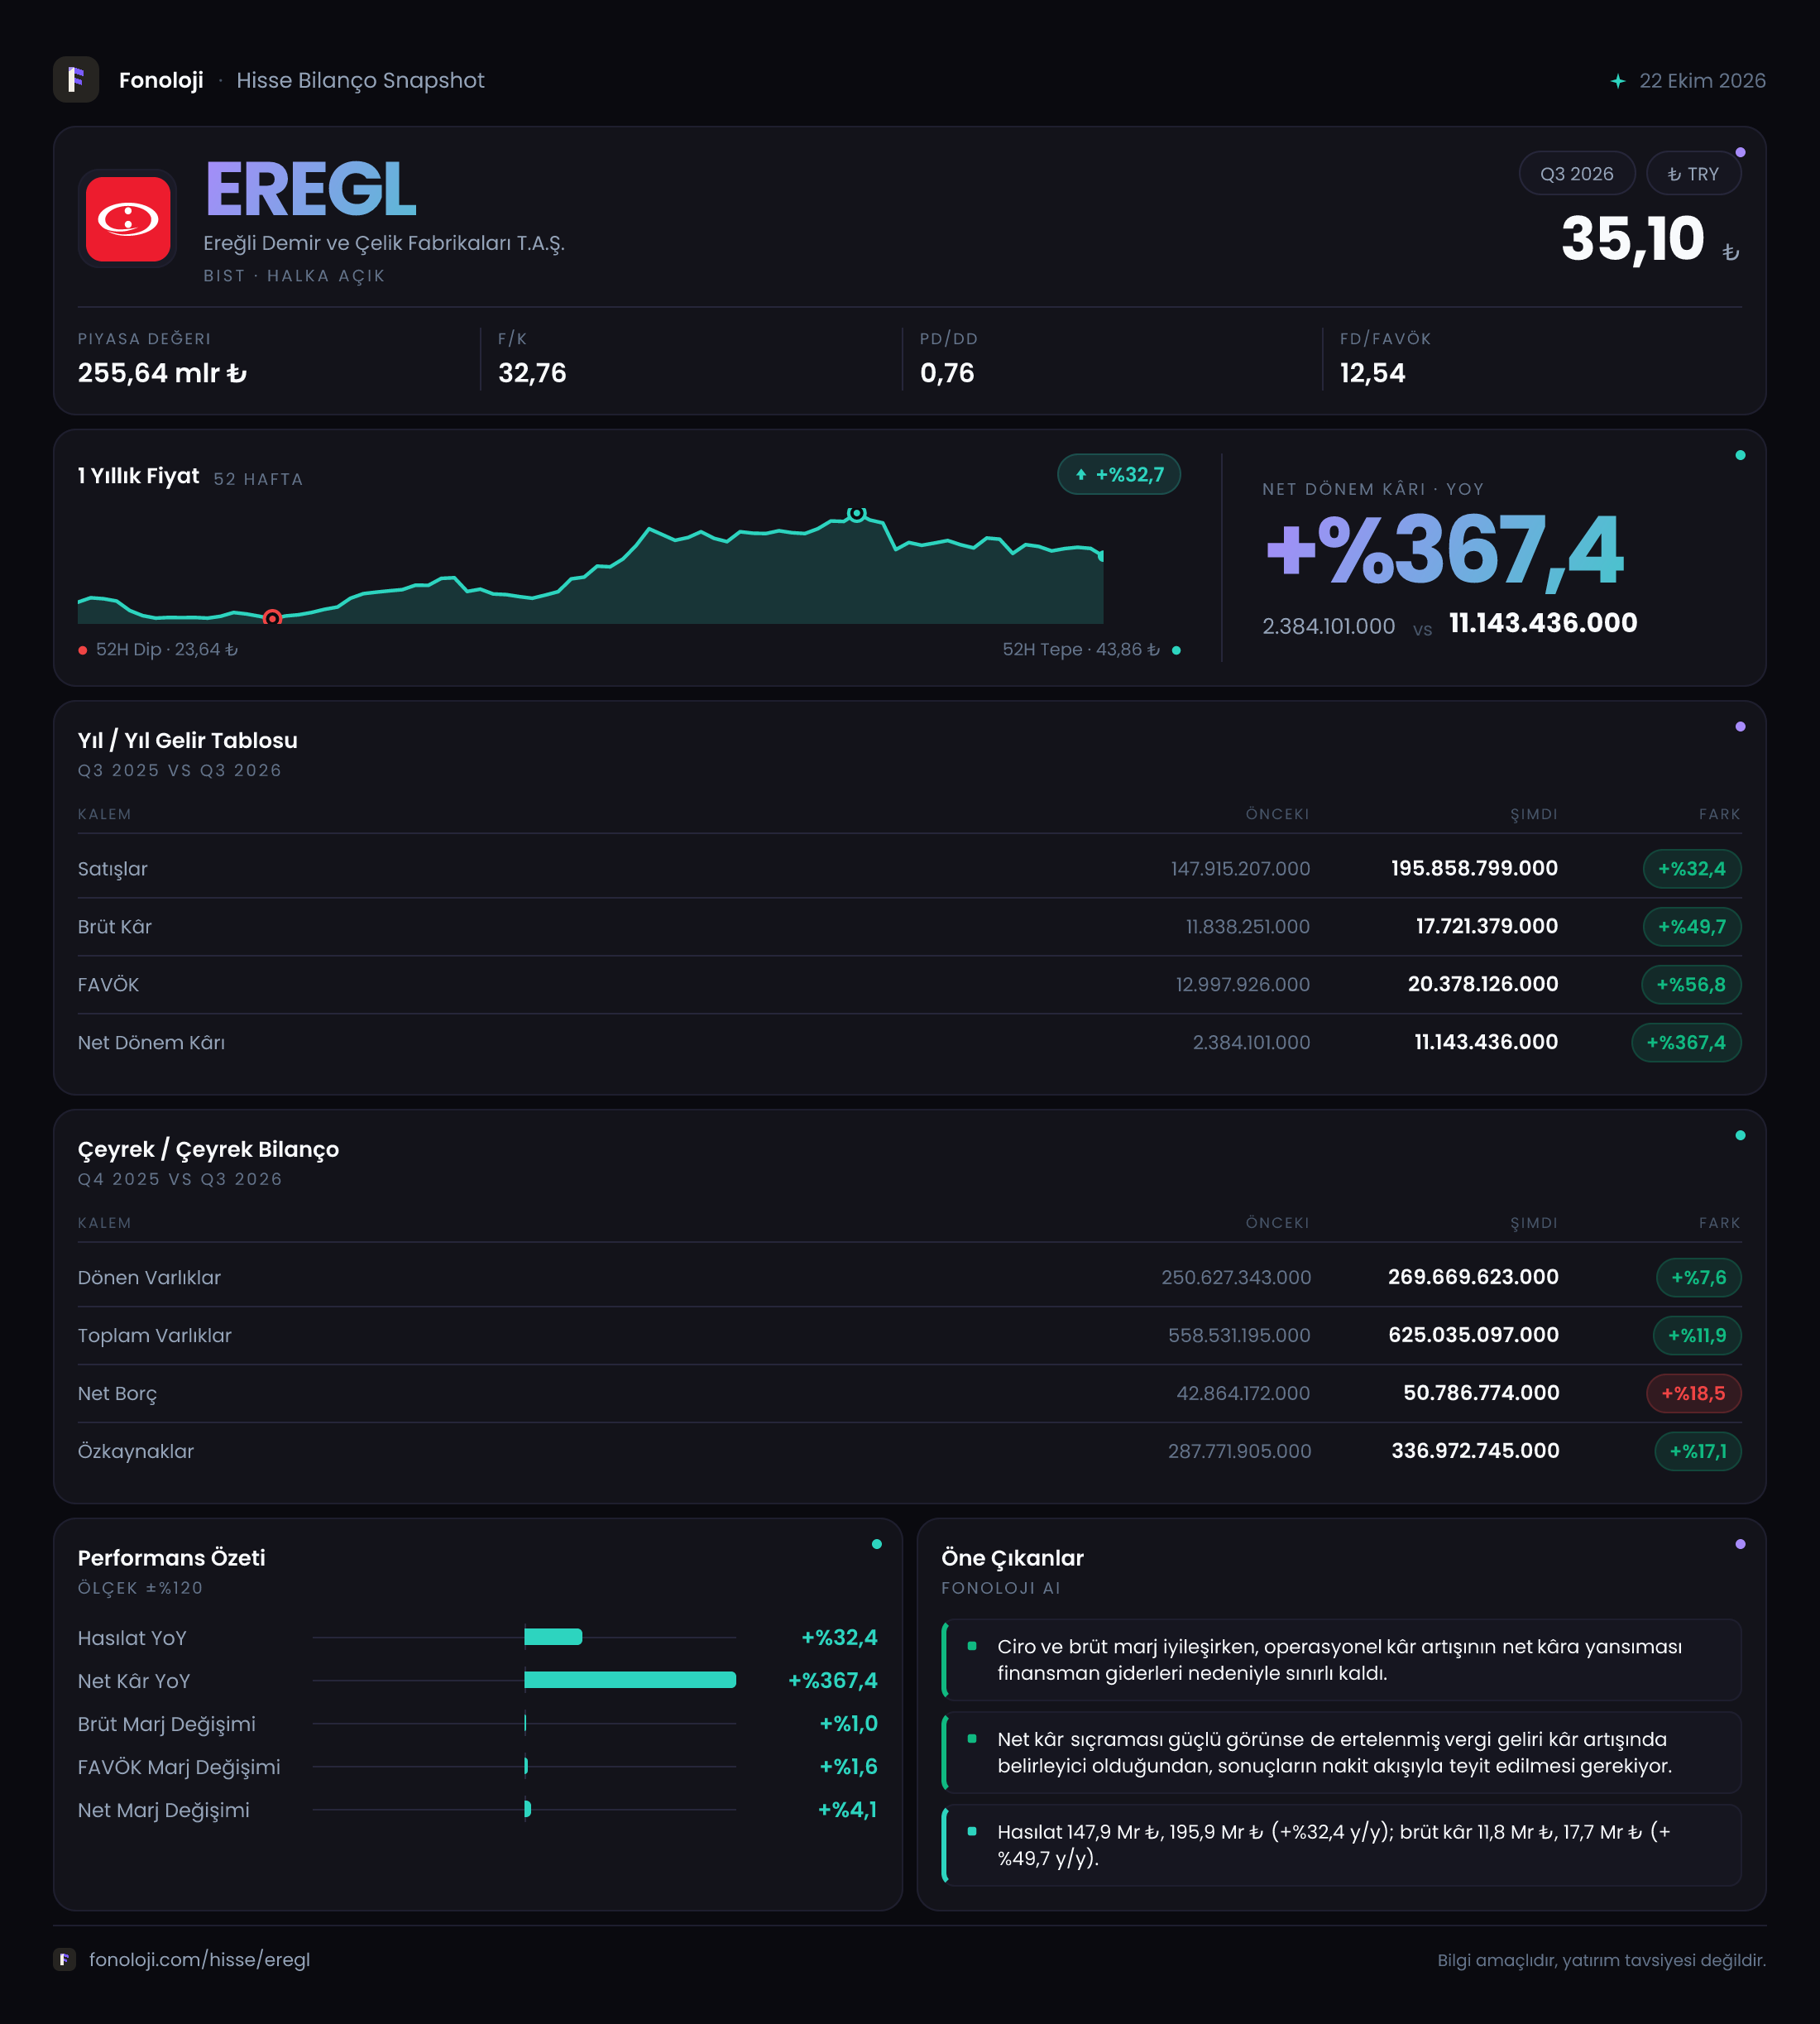
Ereğli’nin 9 aylık satışları %32,4 artarak 195,9 milyar TL’ye ulaştı. Geçen yılın aynı döneminde satışlar 147,9 milyar TL seviyesindeydi. İlk bakışta büyüme güçlü görünse de, Türkiye’de aynı dönemde enflasyonun %30’un üzerinde seyretmesi nedeniyle bu artışın reel anlamda sınırlı bir büyümeye işaret ettiği söylenebilir. Başka bir ifadeyle şirket, satışlarını en azından enflasyon civarında artırabilmiş; fakat veriler, hacim büyümesinin veya fiyatlama gücünün enflasyonun belirgin biçimde üzerine çıktığını göstermiyor.
Burada çelik sektörünün dinamikleri önem taşıyor. Satış performansı yalnızca tonajdan değil, ürün karmasından, yassı çelik fiyatlarından, ihracat pazarlarındaki talep koşullarından ve döviz hareketlerinden etkileniyor. Bu nedenle %32,4’lük nominal satış büyümesi, şirketin faaliyetlerinin korunduğunu gösterse de tek başına güçlü bir reel büyüme kanıtı değil.
Verilen çeyreklik veriler, mevcut dönem için yalnızca 2025/9 çeyreğinde 53,0 milyar TL satış ve 651,2 milyon TL net kâr bilgisini içeriyor. 2026/9 çeyreğine ait karşılaştırılabilir satış ve net kâr rakamı bulunmadığı için, son çeyrekte ivmenin hızlanıp hızlanmadığını veya 9 aylık performansın hangi çeyrekte oluştuğunu kesin olarak değerlendirmek mümkün değil. Bu nedenle çeyreklik trend için daha ayrıntılı ara dönem verilerini beklemek gerekiyor.
Buna karşılık kârlılık kalemlerinin satışlardan hızlı büyümesi, ciro kalitesinin geçen yıla göre iyileştiğini gösteriyor. Satışlar %32,4 artarken brüt kârın %49,7, FAVÖK’ün ise %56,8 yükselmesi, maliyet baskısının görece hafiflediğine veya ürün fiyatları ile ürün karmasının olumlu katkı verdiğine işaret ediyor.
Kârlılık
Ereğli’nin brüt kârı 11,8 milyar TL’den 17,7 milyar TL’ye yükseldi. Bu gelişme, brüt kâr marjını yaklaşık %8,0’den %9,0’a taşıyor. Yaklaşık 1 puanlık marj artışı, çelik gibi hammadde ve enerji maliyetlerinin yüksek olduğu bir sektörde anlamlıdır. Yine de %9,0’lık brüt marj, şirketin hâlâ maliyetlerdeki demir cevheri, kömür, enerji ve lojistik hareketlerine oldukça duyarlı olduğunu hatırlatıyor.
FAVÖK tarafında daha belirgin bir iyileşme var. FAVÖK 13,0 milyar TL’den 20,4 milyar TL’ye çıkarak %56,8 büyüdü. FAVÖK marjı da yaklaşık %8,8’den %10,4’e yükseldi. Brüt marjdan FAVÖK marjına geçişteki iyileşme, faaliyet giderlerinin satışlara oranının kontrol altında kaldığını veya operasyonel verimlilik katkısının arttığını düşündürüyor. Şirket, satış büyümesinin üzerinde bir operasyonel kâr artışı üretmiş durumda.
Net dönem kârı ise 2,4 milyar TL’den 11,1 milyar TL’ye yükseldi ve artış oranı %367,4 oldu. Net kâr marjı yaklaşık %1,6’dan %5,7’ye çıktı. Bu sıçrama, operasyonel toparlanmanın yanı sıra net parasal pozisyon ve diğer finansal kalemlerin de kâra katkı verdiğini gösteriyor. Dolayısıyla net kâr artışı güçlü olsa da, bu performansın tamamını faaliyet kârlılığındaki kalıcı iyileşme olarak değerlendirmek doğru olmaz.
Özet KPI görünümü şöyle:
| Gösterge | 2026/9AB | Geçen yıl | Yorum | |---|---:|---:|---| | Satışlar | 195,9 mlr TL | 147,9 mlr TL | Nominal büyüme enflasyona yakın | | Brüt kâr marjı | %9,0 | %8,0 | Maliyet baskısında sınırlı rahatlama | | FAVÖK marjı | %10,4 | %8,8 | Operasyonel kaldıraç olumlu | | Net kâr marjı | %5,7 | %1,6 | Operasyon + parasal pozisyon etkisi |
Bilanço Sağlığı
Ereğli’nin toplam varlıkları yıl sonuna göre %11,9 artarak 625,0 milyar TL’ye ulaştı. Dönen varlıklar 269,7 milyar TL, duran varlıklar ise 355,4 milyar TL seviyesinde. Duran varlıkların %15,4 büyümesi, şirketin sermaye yoğun yapısının devam ettiğini ve bilanço büyümesinde tesis, makine ve uzun vadeli varlıkların önemli rol oynadığını gösteriyor.
Özkaynaklar 287,8 milyar TL’den 337,0 milyar TL’ye çıkarak %17,1 arttı. Özkaynak büyümesinin toplam varlık artışından daha yüksek olması, bilanço kaldıraç yapısının bu dönemde genel olarak bozulmadığına işaret ediyor. Şirketin varlıklarının yaklaşık yarısından fazlası özkaynaklarla finanse ediliyor; bu, yüksek sermaye gerektiren çelik sektöründe önemli bir dayanıklılık unsuru.
Bununla birlikte net borç 42,9 milyar TL’den 50,8 milyar TL’ye yükselerek %18,5 arttı. Net borç artışı, özkaynak artışından biraz daha hızlı gerçekleşmiş. 50,8 milyar TL’lik net borç, 9 aylık FAVÖK’e göre yaklaşık 2,5 kat seviyesinde. FAVÖK’ün yıllıklandırılması halinde bu oran yaklaşık 1,9 kata geriliyor. Bu seviye tek başına alarm verici değil; ancak çelik fiyatlarının ve FAVÖK’ün gerilemesi halinde borçluluk oranı hızlı biçimde yükselebilir.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon kârı 688,5 milyon TL’den 2,1 milyar TL’ye çıkarak %209,8 arttı. Bu kalem, yüksek enflasyon ortamında parasal varlık ve yükümlülüklerin reel değer değişiminden doğan etkiyi yansıtıyor. Şirketin net parasal pozisyon gelirinin yükselmesi, enflasyon muhasebesinin bu dönemde net kâra anlamlı katkı verdiğini gösteriyor.
2,1 milyar TL’lik net parasal pozisyon geliri, toplam 11,1 milyar TL’lik net kârın yaklaşık %19’una karşılık geliyor. Bu oran, kâr artışının yaklaşık beşte birinin operasyon dışı veya enflasyon muhasebesi kaynaklı olduğunu ortaya koyuyor. Geçen yıl bu katkı 688,5 milyon TL ile net kârın daha büyük bir bölümünü oluşturuyordu; ancak önceki yılın net kârı çok düşük olduğu için karşılaştırma baz etkisine açık.
Bu nedenle yatırımcı, net kâr büyümesini değerlendirirken FAVÖK performansını daha temel gösterge olarak izlemeli. TAS 29 kaynaklı parasal kazanç, raporlanan kârı destekleyebilir; fakat aynı ölçüde tekrarlanabilir bir faaliyet geliri gibi düşünülmemeli.
Yatırımcı için Ne Anlama Geliyor?
Ereğli’nin 2026/9AB sonuçları, zayıf geçen yılın üzerine gelen belirgin bir operasyonel toparlanma sergiliyor. Özellikle FAVÖK’ün satışlardan hızlı büyümesi ve FAVÖK marjının %10,4’e yükselmesi, maliyet-fiyat dengesinin şirket lehine iyileştiğini gösteren en olumlu unsur. Özkaynakların %17,1 artması da bilanço tarafında önemli bir tampon sağlıyor.
Bununla birlikte üç temel risk izlenmeli:
- Nominal satış büyümesi %32,4 ile yüksek enflasyonun yalnızca sınırlı üzerinde; reel büyüme henüz güçlü biçimde kanıtlanmış değil.
- Net borç %18,5 artarak FAVÖK büyümesinden daha hızlı yükselmiş durumda.
- Net kâr artışının bir bölümü, 2,1 milyar TL’lik net parasal pozisyon katkısından geliyor; bu nedenle kârın sürdürülebilirliğini FAVÖK ve marjlar üzerinden takip etmek gerekiyor.
Önümüzdeki dönemde çelik fiyatları, iç talep, ihracat siparişleri, enerji ve hammadde maliyetleri ile net borç seviyesinin seyri belirleyici olacak. Şirket bu operasyonel marjları koruyabilir ve borç büyümesini kontrol altında tutabilirse toparlanma daha kaliteli hale gelir. Aksi durumda, net kârda görülen güçlü artışın dönemsel ve enflasyon muhasebesi destekli bir görünüm olarak kalma riski bulunuyor.
Yatırım tavsiyesi değildir.