
Açılış
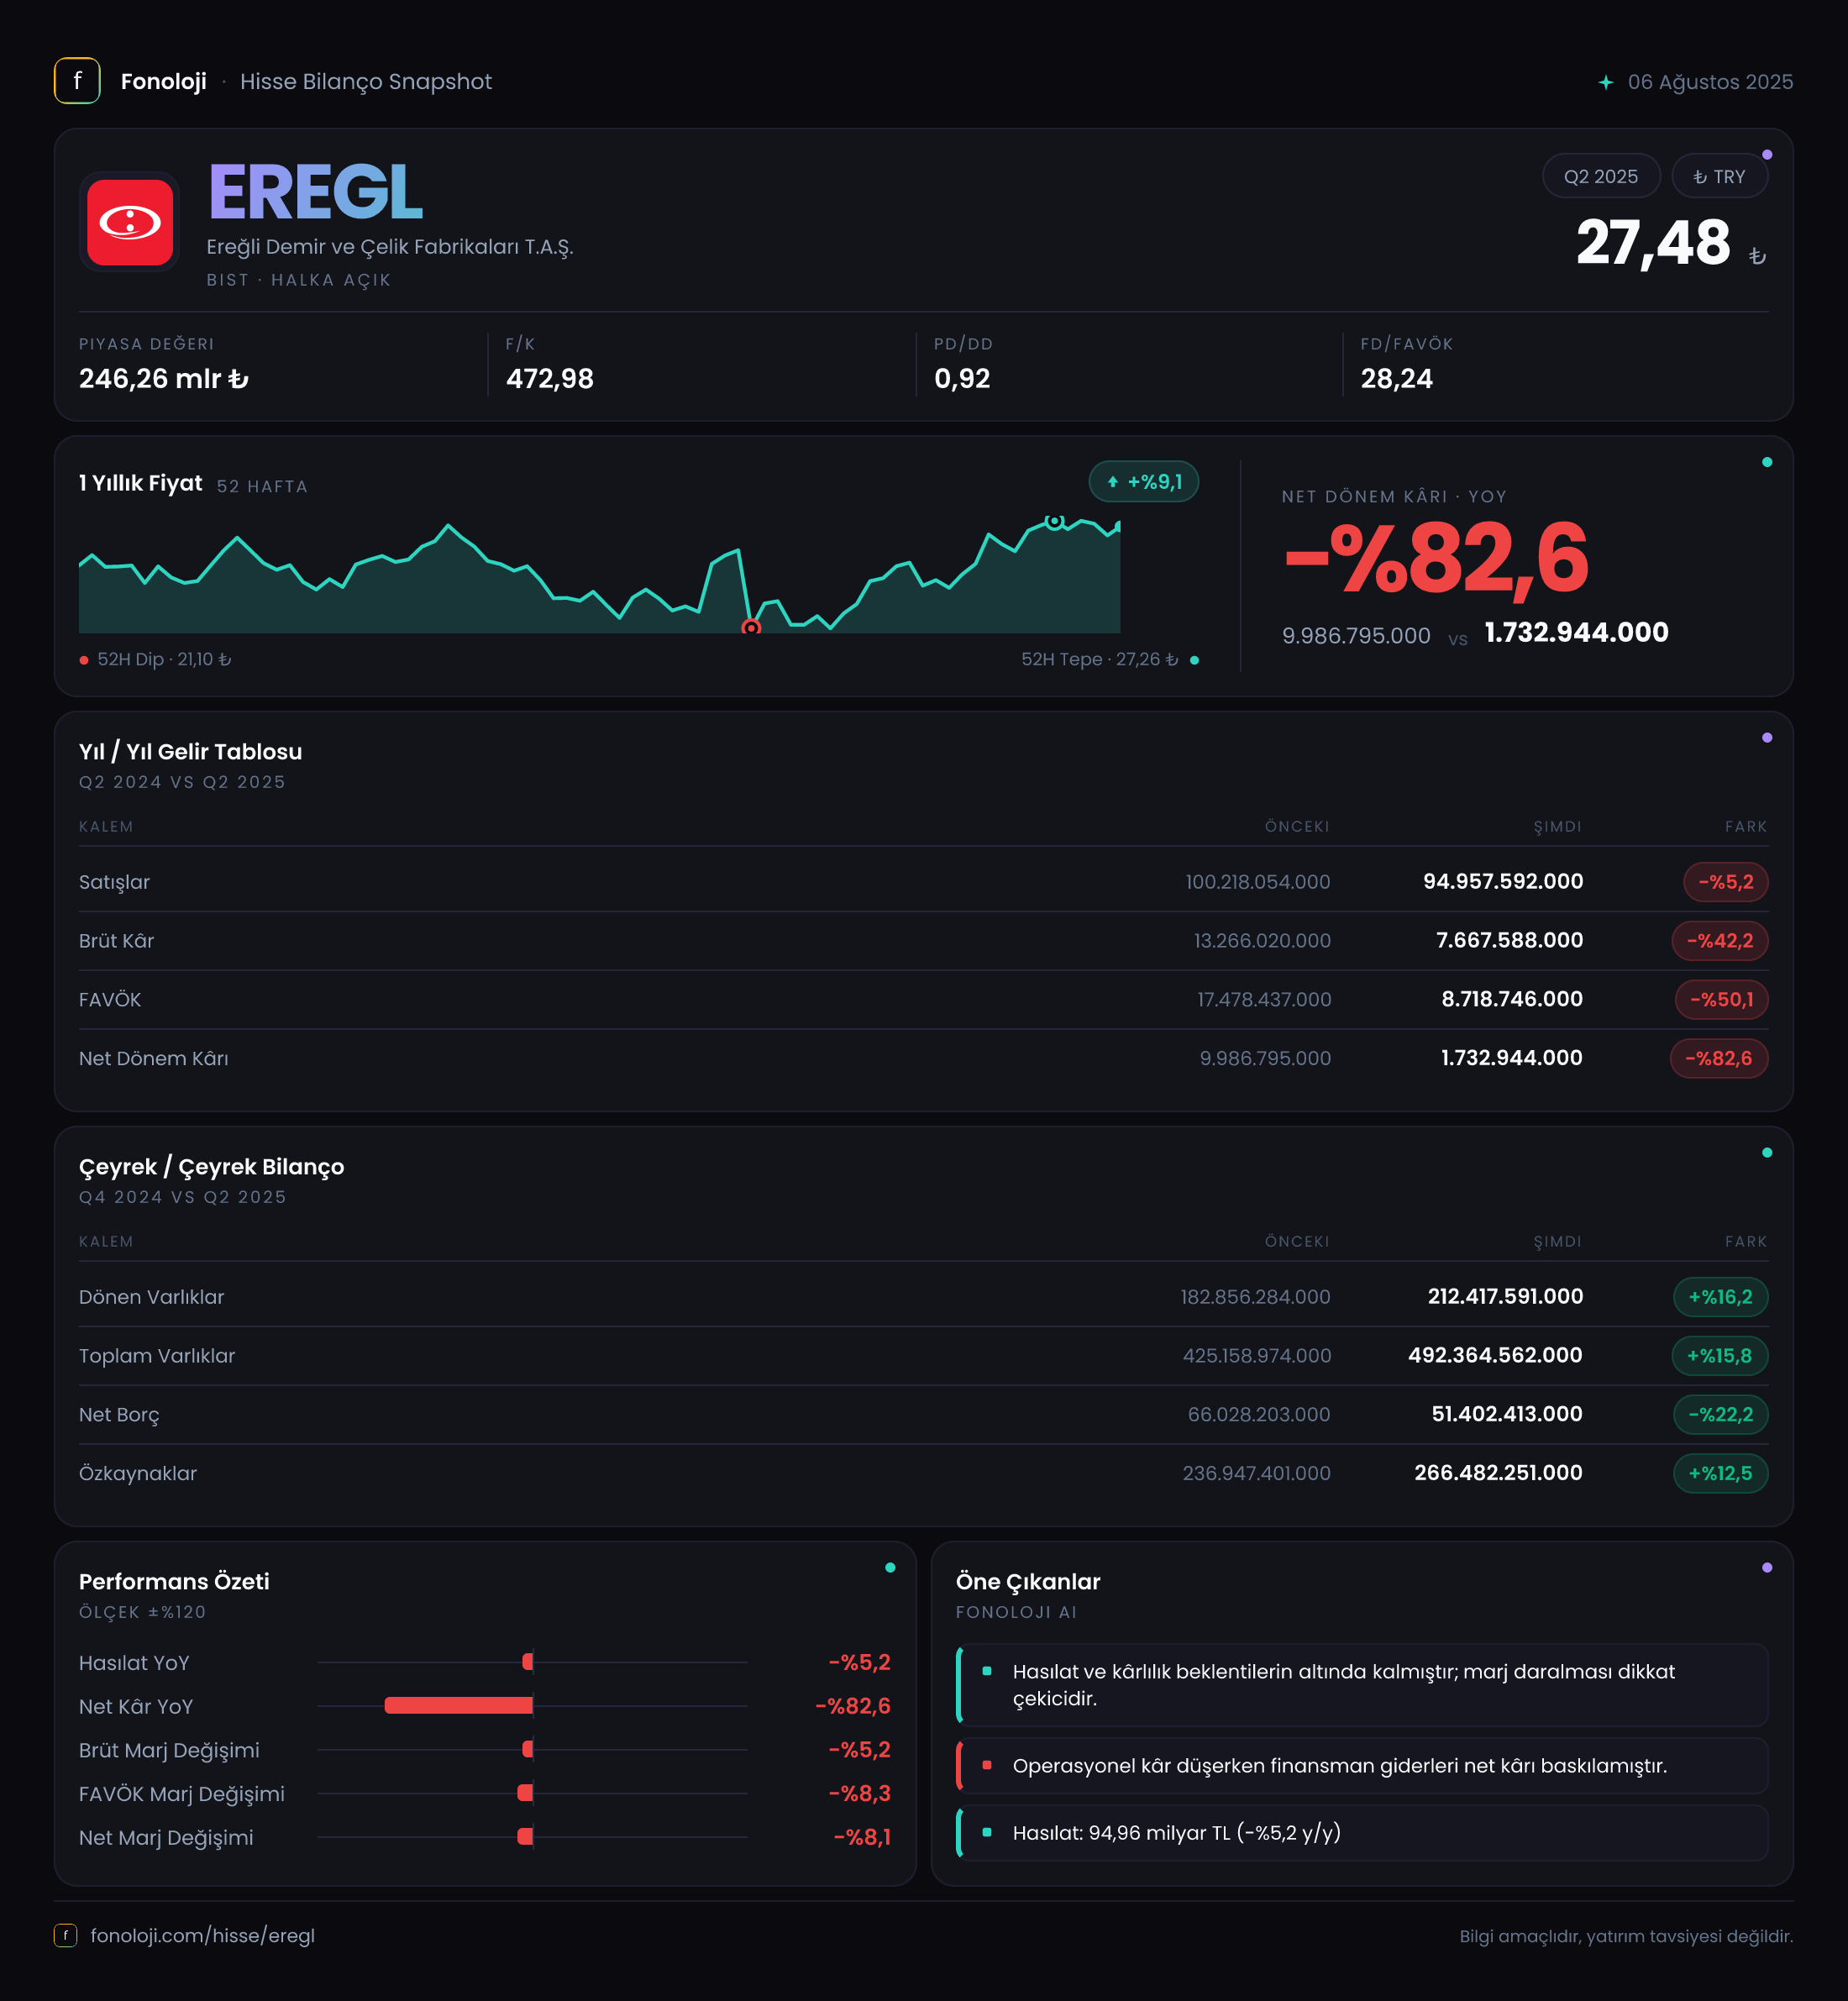
Ereğli Demir ve Çelik Fabrikaları’nın 2025/6AB sonuçları, çelik piyasasındaki zayıf görünümün ve marj baskısının finansallara belirgin biçimde yansıdığını gösteriyor. Şirketin satışları geçen yılın aynı dönemine göre %5,2 azalarak 95,0 milyar TL’ye gerilerken, kârlılıktaki bozulma çok daha sert gerçekleşti. Brüt kâr %42,2, FAVÖK %40,6, net dönem kârı ise %82,6 düştü. Buna karşın net borcun azalması ve özkaynakların büyümesi, bilançonun operasyonel zayıflığa rağmen tamamen savunmasız olmadığını ortaya koyuyor.
Buradaki ana hikâye, satışların nominal olarak gerilediği, fakat maliyet baskısının kâr kalemlerinde satışlardan çok daha sert hissedildiği bir dönem. Enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların yıllık bazda küçülmesi, Ereğli’nin reel gelir görünümünün de zayıfladığını gösteriyor.
Satış Hikayesi
Ereğli’nin 2025’in ilk altı ayındaki satışları 95,0 milyar TL oldu. Geçen yılın aynı döneminde bu rakam 100,2 milyar TL seviyesindeydi. Böylece şirket, nominal olarak 5,2 milyar TL satış kaybetti. Bu düşüş, Türkiye’deki yüksek enflasyon dikkate alındığında yalnızca nominal bir gerileme değil; reel anlamda daha belirgin bir daralmaya işaret ediyor.
Çelik üreticilerinde satış performansı yalnızca tonajla değil, ürün fiyatları, ürün karması ve hammadde maliyetleriyle birlikte değerlendirilmelidir. Ancak mevcut veriler, satışların enflasyonun üzerinde büyümediğini, hatta nominal olarak gerilediğini gösteriyor. Bu durum, iç ve dış pazarlarda talep koşullarının güçlü olmadığını veya fiyatlama gücünün sınırlı kaldığını düşündüren temel bir sinyal.
Çeyreklik verilere bakıldığında 2025/3 dönemindeki 53,5 milyar TL satış, 2025/6 döneminde 41,4 milyar TL’ye gerilemiş. Bu, çeyrekler arasında yaklaşık %22,6’lık bir düşüş anlamına geliyor. Ancak bu veriler ara dönem raporunda sunulan çeyreklik rakamlar olduğundan, dönemsel üretim, sevkiyat ve fiyat hareketlerini ayırmak için daha uzun bir trend izlemek gerekir. Yine de mevcut görüntü, yılın ikinci çeyreğinde satış ivmesinin ilk çeyreğe göre zayıfladığını ortaya koyuyor.
Kârlılık
Kârlılık tarafındaki bozulma, satışlardaki düşüşten çok daha dikkat çekici. Brüt kâr 13,3 milyar TL’den 7,7 milyar TL’ye gerilerken, brüt kâr marjı yaklaşık %13,3’ten %8,1’e indi. Başka bir ifadeyle Ereğli, her 100 TL’lik satıştan geçen yıl yaklaşık 13,3 TL brüt kâr üretirken, bu dönemde yalnızca 8,1 TL brüt kâr elde etti.
FAVÖK de 13,9 milyar TL’den 8,3 milyar TL’ye düştü. FAVÖK marjı %13,9’dan %8,7’ye geriledi. Brüt marj ile FAVÖK marjının birbirine yakın ölçüde bozulması, ana baskının şirketin temel üretim ekonomisinde, özellikle satış fiyatları ile hammadde ve enerji maliyetleri arasındaki dengede oluştuğunu gösteriyor. Operasyonel giderler de önemli olmakla birlikte, asıl sorun brüt kârlılıktaki daralma.
Net dönem kârı ise 10,0 milyar TL’den 1,7 milyar TL’ye geriledi. Net kâr marjı böylece %10,0’dan yaklaşık %1,8’e indi. Satışlardaki %5,2’lik düşüşe karşılık net kârın %82,6 gerilemesi, faaliyet kârındaki zayıflığın finansal sonuçlara ve vergi/diğer kalemlere de yayıldığını gösteriyor.
Çeyreklik bazda net kârın 426,4 milyon TL’den 1,3 milyar TL’ye yükselmesi kısa vadede olumlu bir gelişme. Ancak bu artışın, yıllık bazdaki sert kâr kaybını telafi etmeye yetmediği unutulmamalı. Daha sağlıklı bir toparlanma değerlendirmesi için satış ve FAVÖK’ün de benzer biçimde çeyreklik olarak güçlenmesi gerekir.
Bilanço Sağlığı
Ereğli’nin toplam varlıkları, önceki yıl sonuna göre %15,8 artarak 492,4 milyar TL’ye ulaştı. Dönen varlıklar 212,4 milyar TL’ye, duran varlıklar ise 279,9 milyar TL’ye yükseldi. Varlık tabanındaki bu büyüme, yüksek enflasyon muhasebesi etkilerini ve şirketin sermaye yoğun yapısını da yansıtıyor; dolayısıyla artışı doğrudan operasyonel büyüme olarak okumamak gerekir.
Özkaynaklar 236,9 milyar TL’den 266,5 milyar TL’ye çıktı ve %12,5 arttı. Toplam varlıklar içindeki özkaynak payı yaklaşık %54 seviyesinde. Bu oran, bilançonun yarıdan fazlasının özkaynaklarla finanse edildiğini gösteriyor ve şirketin finansal dayanıklılığı açısından olumlu bir zemin sunuyor.
Net borç ise 66,0 milyar TL’den 51,4 milyar TL’ye geriledi. 14,6 milyar TL’lik düşüş, net borçta %22,2 azalma anlamına geliyor. Bu, kârlılığın zayıfladığı bir dönemde özellikle değerli; çünkü şirket borç yükünü artırarak faaliyetlerini sürdürmek yerine bilançosunu kısmen rahatlatmış.
Bununla birlikte, 6 aylık FAVÖK üzerinden bakıldığında net borç/FAVÖK yaklaşık 6,2x seviyesinde. Bu yüksek bir oran gibi görünse de çelik şirketlerinde dönemsel kârlılık dalgalanmaları bulunduğu için tek başına kesin hüküm vermek doğru olmaz. 6 aylık FAVÖK’ün yıllıklandırılması halinde oran yaklaşık 3,1x seviyesine iner; ancak bu hesap, ikinci yarının ilk yarıyla aynı performansı göstereceği varsayımına dayanır. Bu nedenle borçlulukta iyileşme var, fakat kârlılık toparlanmadan borçluluk göstergeleri tamamen rahatlamış sayılmaz.
Net Parasal Pozisyon (TAS 29)
Ereğli’nin net parasal pozisyonu geçen yıl -220,3 milyon TL iken bu dönemde 435,3 milyon TL pozitif gerçekleşti. Böylece şirketin enflasyon muhasebesinden kaynaklanan net parasal etkisi yaklaşık 655,6 milyon TL iyileşti.
TAS 29 kapsamında bu kalem, parasal varlık ve yükümlülüklerin enflasyon karşısındaki net etkisini yansıtır. Pozitif net parasal pozisyon, bu dönemde enflasyon muhasebesinin şirketin kârına katkı verdiğini gösteriyor. Ancak bu katkı, operasyonel kârlılıktaki düşüşü karşılamaya yetmedi. Nitekim net parasal pozisyondaki iyileşmeye rağmen net kâr 10,0 milyar TL’den 1,7 milyar TL’ye düştü.
Bu nedenle Ereğli’de kâr kalitesini değerlendirirken TAS 29 katkısını faaliyet performansından ayrı izlemek gerekiyor. Enflasyon muhasebesi net kârı desteklemiş olsa da şirketin asıl belirleyicisi hâlâ çelik fiyatları, kapasite kullanımı, enerji ve hammadde maliyetleri olacak.
Yatırımcı için Ne Anlama Geliyor?
Ereğli’nin 2025/6AB sonuçları, güçlü bilanço ile zayıf operasyonel performansın aynı anda bulunduğu bir tablo sunuyor. Yatırımcı açısından öne çıkan noktalar şöyle:
- Fırsat: Net borcun 51,4 milyar TL’ye gerilemesi ve özkaynakların 266,5 milyar TL’ye ulaşması, şirketin finansal esnekliğini destekliyor.
- Risk: FAVÖK marjının %8,7’ye, net kâr marjının ise %1,8’e düşmesi, çelik fiyatları ve maliyetlerde toparlanma olmadan kârlılığın baskı altında kalacağını gösteriyor.
- Dikkat edilmesi gereken nokta: Satışların enflasyonun üzerinde büyümek bir yana nominal olarak gerilemesi, talep ve fiyatlama gücü açısından olumsuz.
- Takip edilmesi gereken veri: Önümüzdeki dönemlerde satış hacmi, ton başına kârlılık, FAVÖK marjı ve net borçtaki düşüşün sürüp sürmediği.
Özetle Ereğli’nin bilançosu şirketi aşağı yönlü dalgalanmalara karşı kısmen koruyor; fakat yatırım tezinin güçlenmesi için yalnızca borç azaltımı yeterli değil. Satışların yeniden büyümesi, brüt marjın %8,1 seviyesinden toparlanması ve FAVÖK marjının çift haneli bölgeye yaklaşması gerekiyor. Bu gerçekleşmeden şirketin operasyonel görünümü temkinli izlenmeli.
Yatırım tavsiyesi değildir.