
Açılış
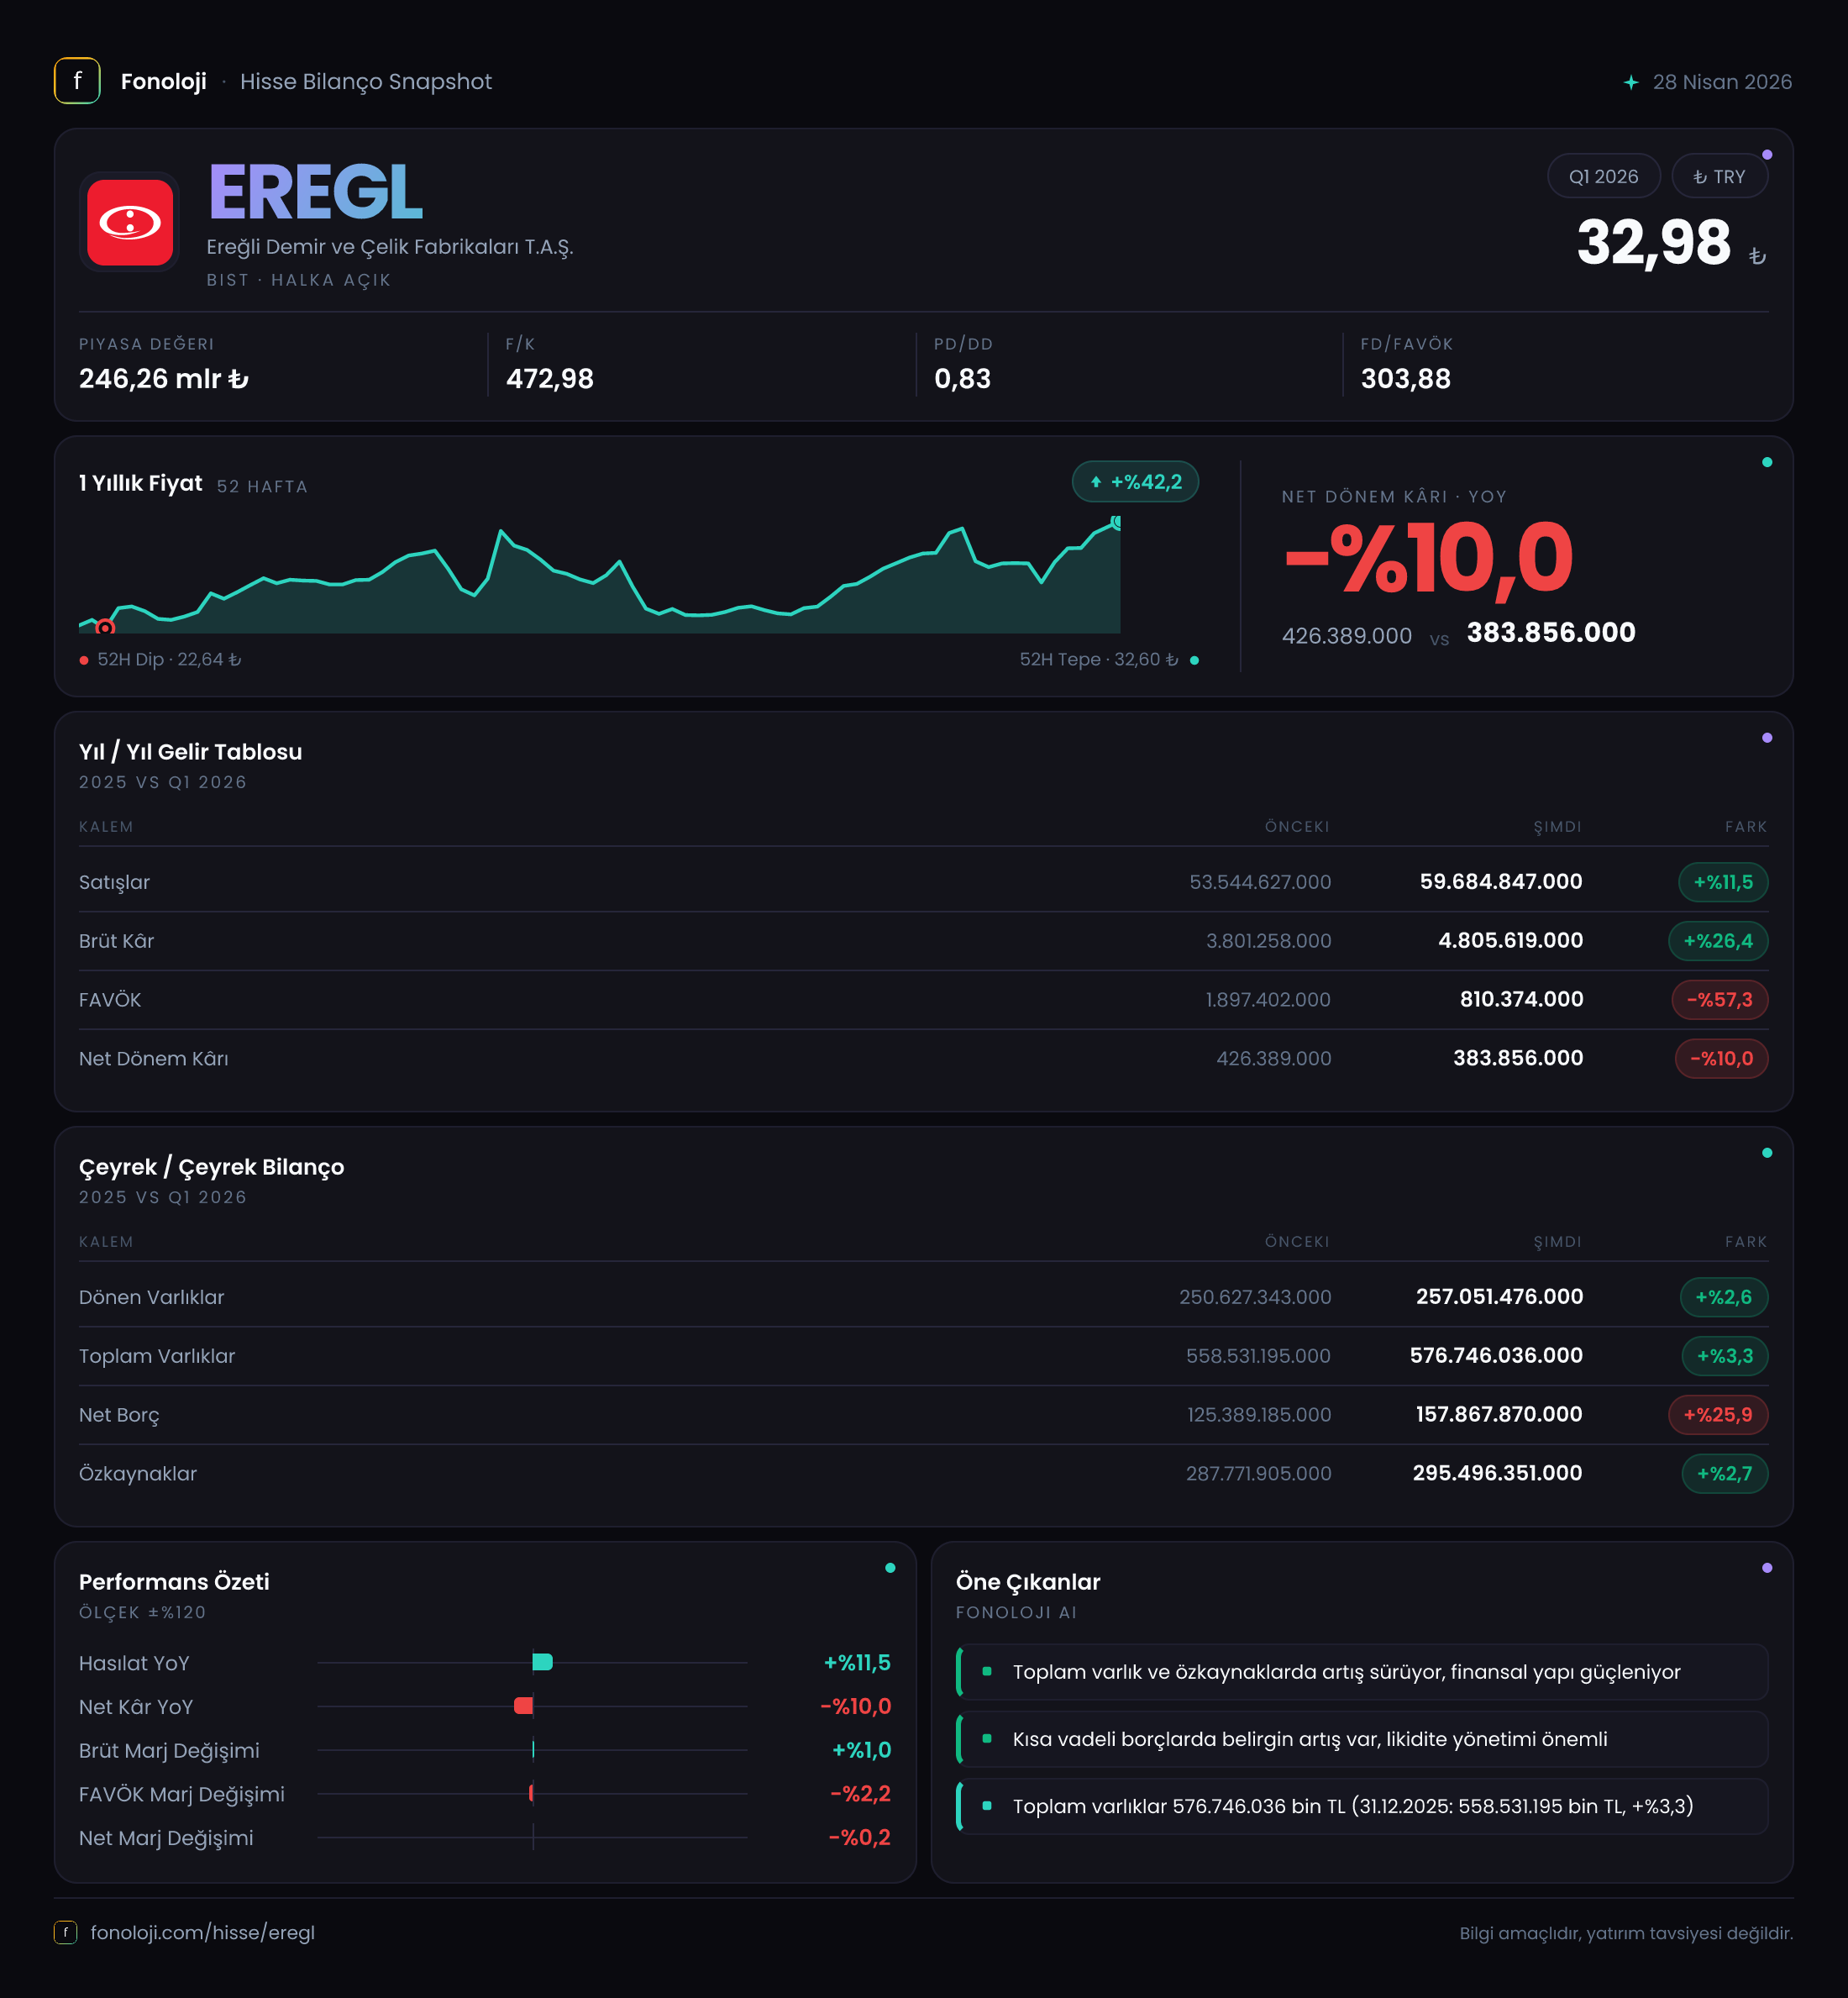
Ereğli Demir ve Çelik Fabrikaları, Türkiye’nin en büyük entegre demir-çelik üreticilerinden biri olarak yüksek sabit maliyetli, emtia fiyatlarına ve iç-dış talebe duyarlı bir iş modeliyle faaliyet gösteriyor. 2026/3AB sonuçlarının ana mesajı, satışlardaki sınırlı büyümeye karşın operasyonel kârlılığın belirgin biçimde toparlandığı; ancak bu iyileşmenin henüz net kâra aynı ölçüde yansımadığı yönünde. Şirketin satışları yıllık bazda %11,5 artarken FAVÖK %41,0 yükselmiş, buna karşılık net dönem kârı %10,0 gerilemiş durumda. Bilançoda ise en dikkat çekici gelişme, net borcun %52,0 azalması ve finansal yapının güçlenmesi.
Satış Hikayesi
Ereğli’nin satışları, geçen yılın aynı çeyreğindeki 53,5 milyar TL seviyesinden 59,7 milyar TL’ye yükseldi. Nominal olarak 6,2 milyar TL’lik artış olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon ortamında bu büyüme, reel olarak gerilemeye işaret ediyor. Başka bir ifadeyle şirket daha yüksek TL ciro üretmiş olsa da satış hacmi, ürün fiyatları veya döviz etkisi ayrıştırılmadan bakıldığında, büyümenin enflasyonu aşan bir ivmeye sahip olduğu söylenemez.
Çelik sektöründe satış performansı yalnızca tonajla değil, ürün karması ve ortalama satış fiyatıyla da şekilleniyor. Bu veride tonaj, fiyat ve ihracat-iç piyasa kırılımı bulunmadığı için 59,7 milyar TL’lik cironun ne kadarının hacimden, ne kadarının fiyat değişiminden geldiğini kesin biçimde ayırmak mümkün değil. Ancak ciro artışının enflasyonun altında kalması, şirketin nominal büyümesinin reel anlamda güçlü olmadığını gösteriyor.
Çeyreklik görünüm açısından veri setinde yalnızca 2025/3 karşılaştırması bulunuyor. Dolayısıyla 2025/12 veya 2025/9 dönemlerine göre satışların ivme kazanıp kazanmadığını, şirketin yılın ilk çeyreğinde mevsimsel olarak nasıl performans gösterdiğini ve fiyat-hacim dengesinin çeyrekten çeyreğe nasıl değiştiğini değerlendirmek için yeni dönem sonuçlarını beklemek gerekiyor. Yatırımcı açısından izlenmesi gereken temel başlık, satış büyümesinin sonraki çeyreklerde enflasyonun üzerine çıkıp çıkamayacağı olacak.
Kârlılık
Kârlılık tarafında tablo, satışlardan çok daha güçlü. Brüt kâr geçen yılki 3,8 milyar TL’den 4,8 milyar TL’ye yükselerek %26,4 arttı. Bu artış, satışlardaki %11,5’lik büyümenin oldukça üzerinde. Buna paralel olarak brüt kâr marjı yaklaşık %7,1’den %8,0’e çıktı. Marjdaki yaklaşık 0,9 puanlık iyileşme, ürün fiyatları, hammadde maliyetleri veya üretim verimliliği tarafında şirket lehine bir gelişme yaşandığını düşündürüyor; ancak detaylı maliyet kırılımı olmadan bunun hangi kalemden kaynaklandığı söylenemez.
FAVÖK ise 4,1 milyar TL’den 5,8 milyar TL’ye çıkarak %41,0 büyüdü. FAVÖK marjı da %7,7’den %9,7’ye yükseldi. Böylece operasyonel marjda yaklaşık 2,0 puanlık bir iyileşme gerçekleşti. Brüt marjın üzerinde FAVÖK marjı artışı görülmesi, yalnızca üretim maliyetlerinin değil, faaliyet giderlerinin satışlara oranının da daha kontrollü seyrettiğine işaret ediyor.
Buna karşılık net dönem kârı 426,4 milyon TL’den 383,9 milyon TL’ye geriledi. Net kâr marjı yaklaşık %0,80’den %0,64’e düştü. Bu ayrışma önemli: şirket operasyonel düzeyde daha fazla kâr üretirken, bu iyileşme net kâr satırına taşınmamış. Net parasal pozisyon gelirindeki güçlü artışa rağmen net kârın düşmesi; finansman giderleri, vergi, amortisman veya diğer faaliyet dışı kalemlerin sonucu aşağı çekmiş olabileceğini gösteriyor. Bu kalemlerin ayrıntısı paylaşılmadığı için kesin bir neden atfetmek doğru olmaz.
Özetle, FAVÖK marjındaki yükseliş operasyonel toparlanma açısından olumlu; fakat yatırımcı henüz bu toparlanmanın net kârda kalıcı ve güçlü bir karşılığını görmüyor. Önümüzdeki dönemlerde net kârın FAVÖK’e eşlik edip etmediği kritik olacak.
Bilanço Sağlığı
Bilanço, sonuçların en güçlü taraflarından biri. Toplam varlıklar yıl sonundaki 558,5 milyar TL’den 576,7 milyar TL’ye yükselerek %3,3 arttı. Dönen varlıklar 250,6 milyar TL’den 257,1 milyar TL’ye, duran varlıklar ise 307,9 milyar TL’den 319,7 milyar TL’ye çıktı. Varlık büyümesi kontrollü gerçekleşirken özkaynaklar 287,8 milyar TL’den 295,5 milyar TL’ye yükseldi ve %2,7 büyüdü.
Özkaynakların toplam varlıklara oranı yaklaşık %51,2 seviyesinde. Bu oran, bilançonun yarısından fazlasının özkaynaklarla finanse edildiğini gösteriyor. Yıl sonundaki yaklaşık %51,5 seviyesine göre sınırlı bir gerileme olsa da şirketin sermaye tabanı hâlâ güçlü görünüyor.
En dikkat çekici kalem net borç. Net borç 26,8 milyar TL’den 12,9 milyar TL’ye inerek 13,9 milyar TL azaldı. Bu, yalnızca üç aylık bilanço dönemi içinde önemli bir borç azaltımına işaret ediyor. Net borcun mevcut çeyreklik FAVÖK’e oranı yaklaşık 2,2x; FAVÖK yıllıklandırılarak kaba bir perspektif oluşturulduğunda bu oran yaklaşık 0,6x seviyesine geliyor. Yıllıklandırma henüz yalnızca tek çeyrek verisine dayandığı için temkinli yorumlanmalı, ancak her iki yaklaşımda da borçluluk baskısının azaldığı görülüyor. Daha düşük net borç, faiz giderlerine karşı dayanıklılığı artırırken çelik fiyatlarındaki dalgalanma dönemlerinde finansal esneklik sağlıyor.
Net Parasal Pozisyon (TAS 29)
TMS/TAS 29 kapsamında enflasyon muhasebesi, parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisini finansal tablolara yansıtıyor. Ereğli’nin net parasal pozisyon kalemi, geçen yılın aynı dönemindeki 261,9 milyon TL’den 727,0 milyon TL’ye yükseldi; artış %177,6 oldu.
Bu kalemin pozitif olması, enflasyon muhasebesi sonucunda şirketin net parasal pozisyonundan gelir elde ettiğini gösteriyor. Ancak bu gelir, operasyonel satış veya nakit yaratımı gibi değerlendirilmemeli. Daha çok bilançodaki parasal kalemlerin enflasyon karşısındaki muhasebesel etkisini yansıtıyor. Bu nedenle net parasal pozisyondaki yükseliş, net kârı desteklemiş olsa da şirketin temel faaliyet performansındaki iyileşmenin yerine geçmiyor.
Dahası, pozitif net parasal pozisyon gelirinin 727,0 milyon TL’ye çıkmasına rağmen net kârın gerilemesi, diğer finansal ve faaliyet dışı kalemlerin etkisinin güçlü olduğunu gösteriyor. Yatırımcı, enflasyon muhasebesi kaynaklı katkıyı faaliyet kârından ayrı değerlendirmeli.
Yatırımcı için Ne Anlama Geliyor?
Ereğli’nin 2026/3AB sonuçları, satış büyümesinden ziyade marj ve bilanço üzerinden olumlu okunuyor. FAVÖK’ün satışlardan çok daha hızlı artması, operasyonel verimlilikte ve maliyet yönetiminde toparlanma sinyali veriyor. Net borcun 12,9 milyar TL’ye gerilemesi de yüksek faiz ve dalgalı çelik fiyatları ortamında önemli bir koruma sağlıyor.
Bununla birlikte üç temel risk devam ediyor:
- Satış büyümesi %11,5 ile yüksek enflasyonun altında kaldığı için reel büyüme zayıf.
- Net kârın operasyonel kâra eşlik etmemesi, finansman ve diğer faaliyet dışı kalemlerin izlenmesini gerektiriyor.
- Çelik fiyatları, hammadde maliyetleri, iç talep ve küresel kapasite fazlası marjların sürdürülebilirliğini etkileyebilir.
Şirket açısından fırsat, güçlü bilanço ve düşen borçluluk sayesinde operasyonel toparlanmanın önümüzdeki çeyreklerde net kâra daha fazla yansıması. Asıl teyit ise satış büyümesinin enflasyonu aşması, FAVÖK marjının %9,7 seviyesini koruması ve net kâr marjının yeniden yükselmesiyle gelecek. Çeyreklik karşılaştırma verisi sınırlı olduğu için mevcut sonuçlar olumlu bir başlangıç sunuyor; ancak kalıcı trend değerlendirmesi için sonraki dönem sonuçları beklenmeli.
Yatırım tavsiyesi değildir.