
Açılış
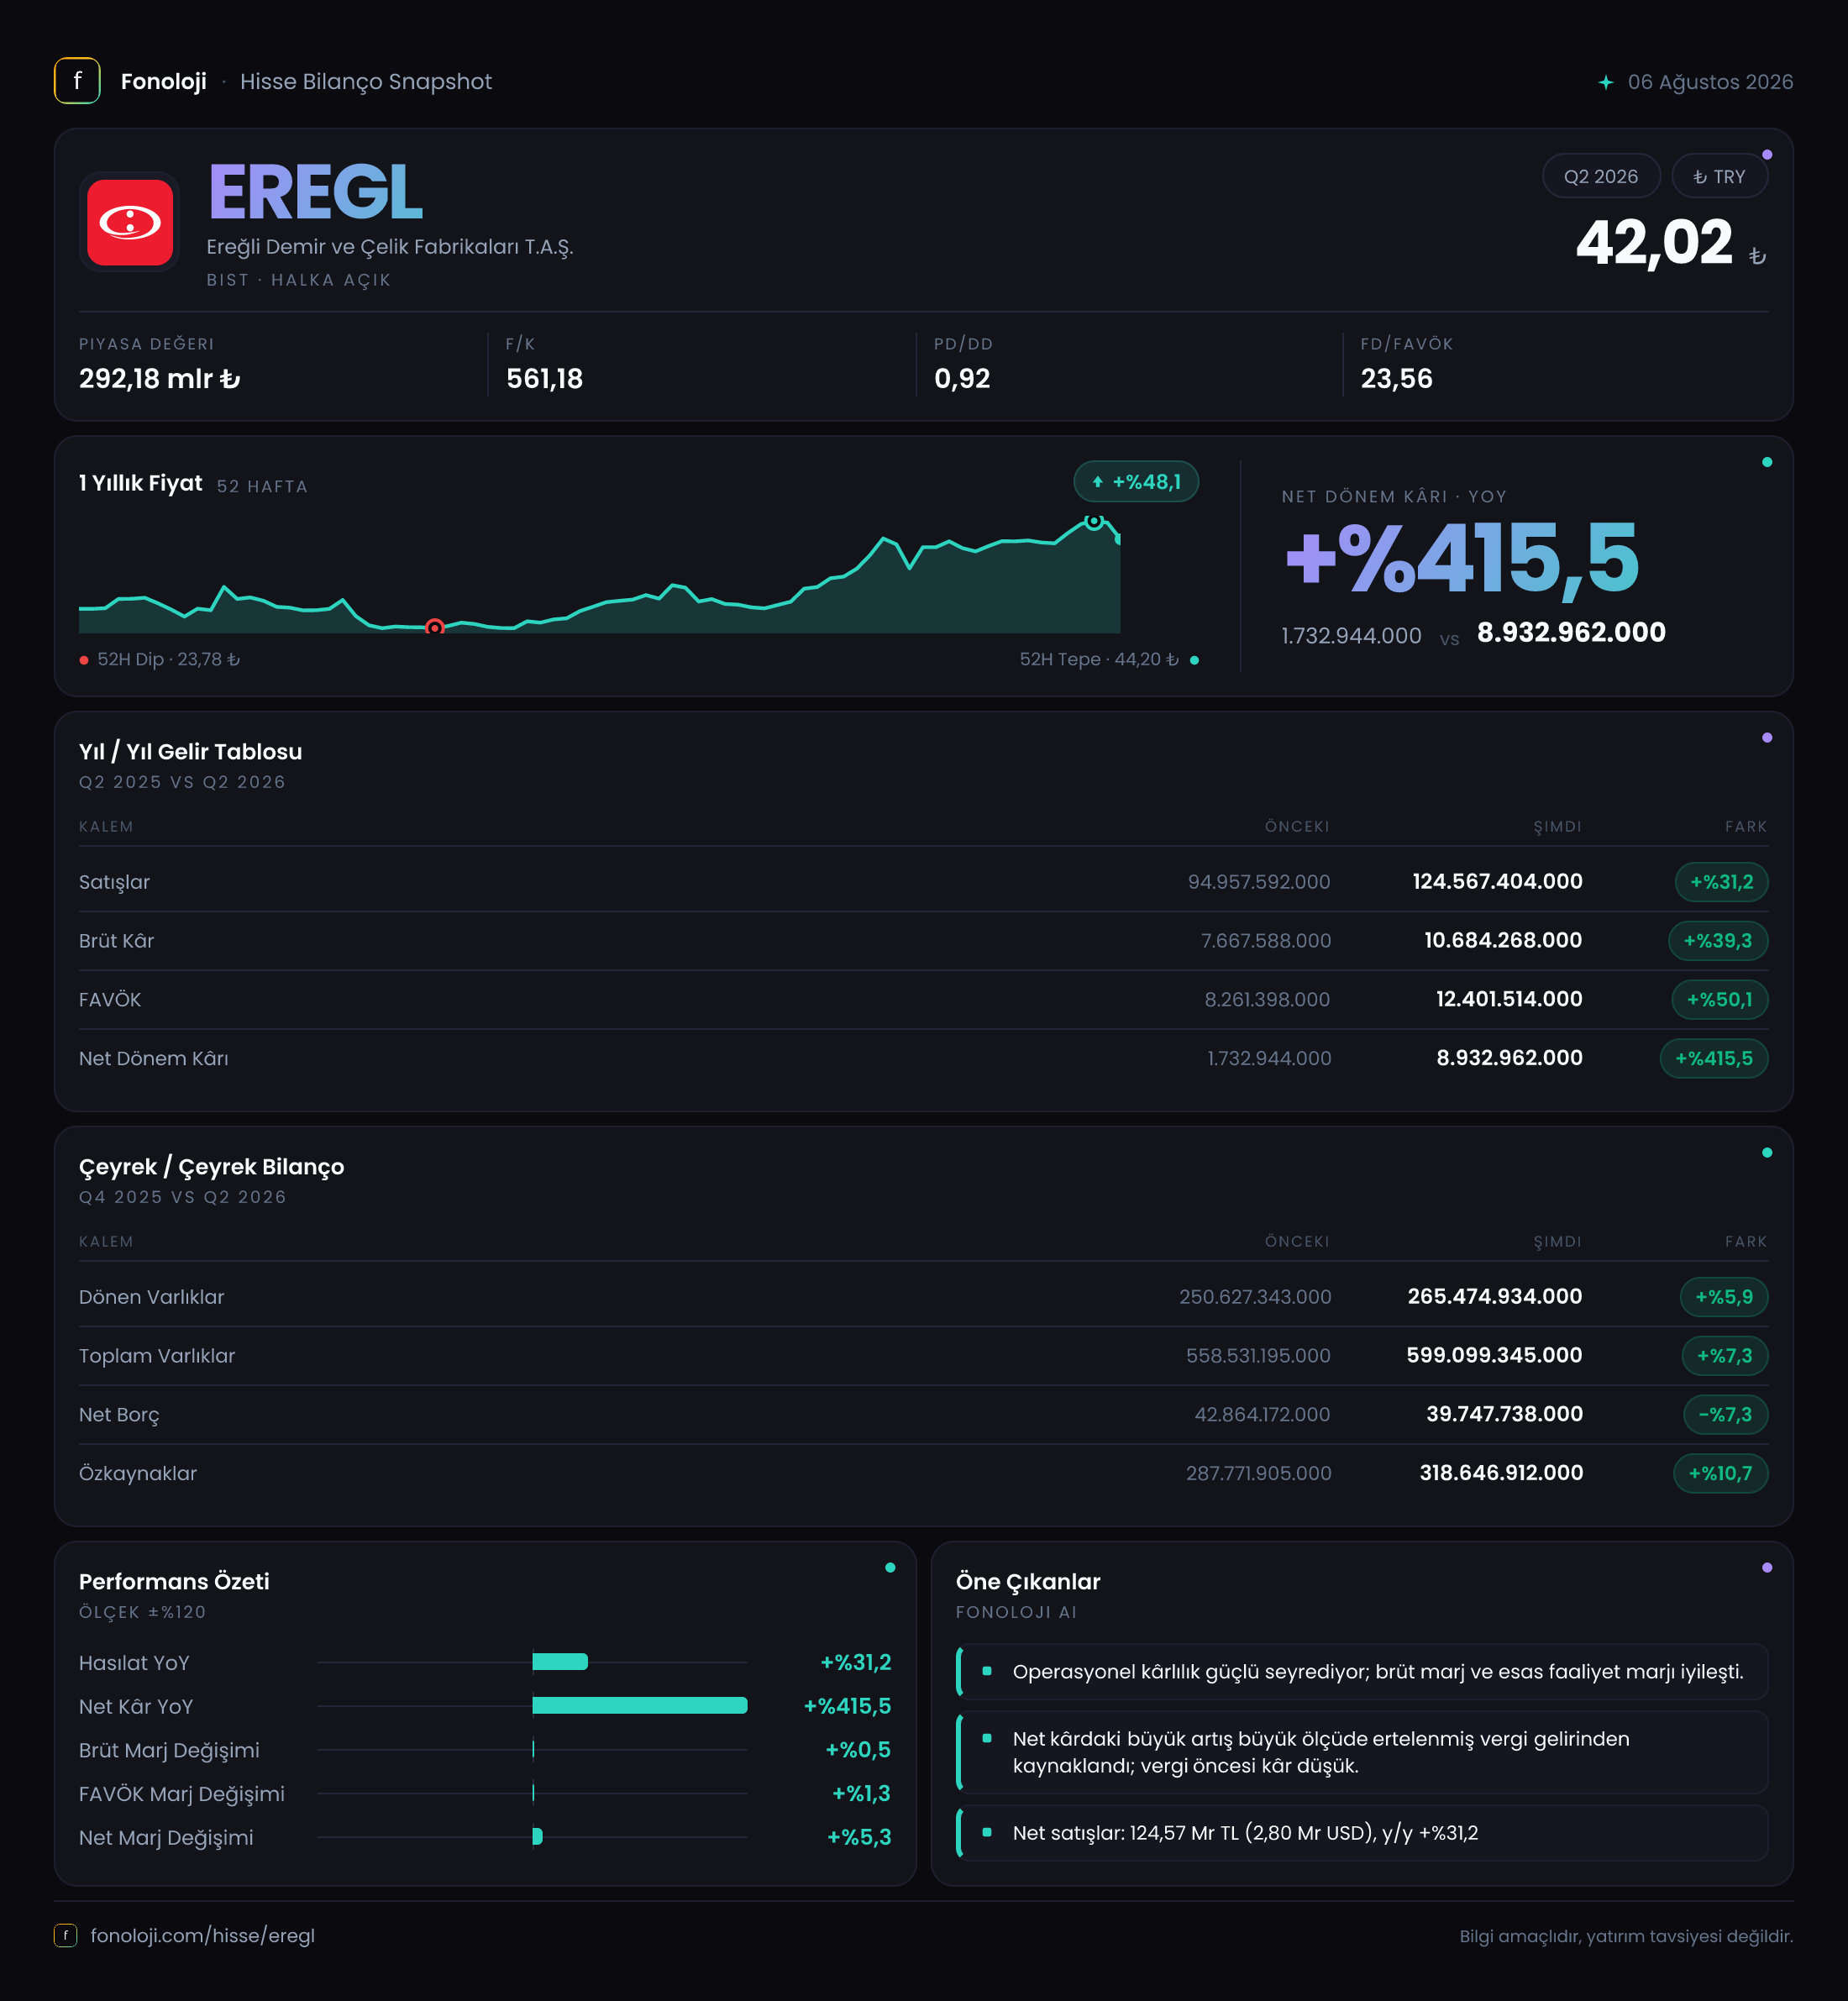
Ereğli Demir ve Çelik Fabrikaları’nın 2026/6AB sonuçları, çelik sektöründeki zorlu fiyatlama ortamına rağmen operasyonel toparlanmanın güçlendiğini gösteriyor. Şirketin ilk altı aylık satışları 124,6 milyar TL’ye, FAVÖK’ü 12,4 milyar TL’ye, net dönem kârı ise 8,9 milyar TL’ye ulaştı. İlk bakışta kâr artışı son derece güçlü görünse de Türkiye’de uygulanan enflasyon muhasebesi ve 1,5 milyar TL’lik net parasal pozisyon kazancı, net kârın operasyonel performanstan daha hızlı büyümesine katkı sağladı. Bu nedenle EREGL’de hikâyenin merkezinde yalnızca kâr artışı değil, marjların ve bilanço disiplininin birlikte iyileşmesi bulunuyor.
| KPI | 2026/6AB | 2025/6AB | Değişim | |---|---:|---:|---:| | Satışlar | 124,6 mlr TL | 95,0 mlr TL | %31,2 | | Brüt kâr | 10,7 mlr TL | 7,7 mlr TL | %39,3 | | FAVÖK | 12,4 mlr TL | 8,3 mlr TL | %50,1 | | Net dönem kârı | 8,9 mlr TL | 1,7 mlr TL | %415,5 | | Net borç | 39,7 mlr TL | 42,9 mlr TL | -%7,3 |
Satış Hikayesi
EREGL’nin satışları geçen yılın aynı dönemine göre %31,2 artarak 124,6 milyar TL’ye yükseldi. Nominal büyüme dikkat çekici olsa da bu rakamı Türkiye’de %30’un üzerindeki enflasyon ortamından bağımsız okumamak gerekiyor. Satış büyümesi enflasyon oranına yakın seyrettiği için, şirketin toplam cirosunda güçlü bir reel genişleme yaşandığını söylemek için çelik fiyatları, satış hacmi ve ürün karmasının ayrıca incelenmesi gerekir.
Buradaki olumlu nokta, satışların üzerinde brüt kâr ve FAVÖK büyümesi görülmesi. Satışlar %31,2 artarken brüt kârın %39,3, FAVÖK’ün ise %50,1 yükselmesi, şirketin yalnızca fiyat artışıyla değil, maliyet yönetimi ve operasyonel verimlilikle de desteklendiğine işaret ediyor. Çelik üreticilerinde bu fark; hammadde maliyetleri, enerji giderleri, kapasite kullanım oranı, ürün fiyatları ve yüksek katma değerli ürünlerin payı üzerinden şekillenir.
Bununla birlikte veri setinde çeyreklik gelir ve hacim kırılımı bulunmuyor. Dolayısıyla ilk altı aydaki performansın yılın ikinci çeyreğinde hızlanıp hızlanmadığını veya yavaşladığını söylemek mümkün değil. Özellikle çelik sektöründe fiyat döngüsü hızlı değişebildiği için, bir sonraki raporda çeyreklik satış, üretim ve sevkiyat eğilimi kritik önem taşıyacak.
Kârlılık
EREGL’nin brüt kârı 7,7 milyar TL’den 10,7 milyar TL’ye yükselirken, brüt kâr marjı yaklaşık %8,1’den %8,6’ya çıktı. Bu marj artışı sınırlı görünse de çelik gibi maliyetleri yüksek ve emtia döngüsüne duyarlı bir sektörde anlamlıdır. Şirket, satışların enflasyonla paralel arttığı bir dönemde satış başına elde ettiği brüt kârı korumakla kalmamış, bir miktar iyileştirmiştir.
FAVÖK tarafındaki gelişme daha güçlü. FAVÖK marjı yaklaşık %8,7’den %10,0’a yükseldi. Başka bir ifadeyle EREGL, her 100 TL’lik satıştan geçen yıl yaklaşık 8,7 TL operasyonel nakit kârlılık üretirken, bu dönemde yaklaşık 10 TL üretir hale geldi. Brüt marjda sınırlı, FAVÖK marjında daha belirgin iyileşme görülmesi; faaliyet giderleri, genel yönetim kalemleri veya operasyonel verimlilik tarafında olumlu bir katkı bulunduğunu düşündürüyor. Ancak gider kırılımı paylaşılmadığı için bu iyileşmenin kaynağını tek bir kaleme bağlamak doğru olmaz.
Net dönem kârı 1,7 milyar TL’den 8,9 milyar TL’ye çıkarak %415,5 arttı. Net kâr marjı da yaklaşık %1,8’den %7,1’e yükseldi. Bu sıçrama, FAVÖK’teki %50,1’lik büyümenin oldukça üzerinde. Aradaki fark, net parasal pozisyon kazancının 435,3 milyon TL’den 1,5 milyar TL’ye yükselmesi ve finansal sonuçların net kâra katkı sağlamasıyla açıklanıyor. Bu nedenle net kâr güçlü olsa da, tamamını tekrarlanabilir operasyonel performans olarak değerlendirmemek gerekir.
Bilanço Sağlığı
EREGL’nin toplam varlıkları önceki yıl sonuna göre %7,3 artarak 599,1 milyar TL’ye ulaştı. Dönen varlıklar 265,5 milyar TL, duran varlıklar ise 333,6 milyar TL seviyesinde bulunuyor. Duran varlıkların toplam varlıklar içindeki ağırlığı yaklaşık %56. Bu yapı, sermaye yoğun çelik üretim modelinin doğal bir sonucu; ancak aynı zamanda yüksek yatırım harcamaları ve kapasite kullanımının bilanço verimliliği açısından önemini artırıyor.
Özkaynaklar 287,8 milyar TL’den 318,6 milyar TL’ye yükselerek %10,7 büyüdü. Özkaynakların toplam varlıklara oranı yaklaşık %53 seviyesinde. Bu, bilançonun yarıdan fazlasının özkaynaklarla finanse edildiğini ve şirketin borçluluk açısından görece sağlam bir tabana sahip olduğunu gösteriyor.
Net borç 42,9 milyar TL’den 39,7 milyar TL’ye gerileyerek %7,3 azaldı. Aynı dönemde FAVÖK’ün yükselmesi, net borç/FAVÖK oranını yaklaşık 5,2x’ten 3,2x’e çekiyor. Bu önemli bir iyileşme: şirketin borcunu operasyonel kârlılığıyla karşılama kapasitesi güçlenmiş durumda. Net borcun özkaynaklara oranı da yaklaşık %12,5 ile yönetilebilir seviyede. Yine de çelik sektörünün yüksek yatırım ve işletme sermayesi ihtiyacı nedeniyle borçluluk trendi, tek bir dönemden ziyade birkaç rapor boyunca izlenmeli.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında EREGL’nin net parasal pozisyon kazancı 435,3 milyon TL’den 1,5 milyar TL’ye yükseldi. Bu artış, yüksek enflasyon ortamında şirketin parasal varlık ve yükümlülük yapısının net kâr üzerinde önemli bir etki yarattığını gösteriyor.
Net parasal pozisyon kazancı, şirketin ana faaliyetlerinden elde ettiği satış veya FAVÖK gibi bir gelir değildir. Enflasyon muhasebesi nedeniyle nakit, alacak, borç ve benzeri parasal kalemlerin dönem içindeki etkisini yansıtır. Bu nedenle net kârdaki 7,2 milyar TL’lik artışın tamamını fabrika operasyonlarındaki iyileşme olarak okumak hatalı olur. Daha sağlıklı yaklaşım, operasyonel gücü FAVÖK marjıyla; muhasebesel ve finansal etkileri ise net parasal pozisyon ve net kâr arasındaki farkla değerlendirmektir.
EREGL’de olumlu tablo, net parasal kazanç olmasa dahi FAVÖK’ün belirgin biçimde büyümüş olmasıdır. Ancak gelecek dönemlerde enflasyon muhasebesinin kâr üzerindeki katkısı azalabilir veya yön değiştirebilir; bu nedenle yatırımcıların net kârdan çok faaliyet kârlılığına odaklanması gerekir.
Yatırımcı için Ne Anlama Geliyor?
2026/6AB verileri EREGL için üç ana mesaj veriyor:
- Operasyonel toparlanma güçleniyor: FAVÖK’ün satışlardan daha hızlı büyümesi ve FAVÖK marjının %10’a yaklaşması olumlu.
- Bilanço riski azalıyor: Net borcun 39,7 milyar TL’ye gerilemesi ve net borç/FAVÖK oranının yaklaşık 3,2x seviyesine inmesi finansal esnekliği artırıyor.
- Net kâr kalitesine dikkat edilmeli: 8,9 milyar TL’lik kârın içinde 1,5 milyar TL net parasal pozisyon kazancı bulunuyor; bu kalem operasyonel kâr kadar tekrarlanabilir olmayabilir.
Önümüzdeki dönemde izlenmesi gereken başlıklar; çelik fiyatları, satış hacmi, hammadde ve enerji maliyetleri, FAVÖK marjının %10 civarında korunup korunamayacağı ve net borç trendidir. Şirketin bilançosu güçlü görünse de çelik sektörü döngüseldir; küresel arz fazlası, zayıf talep veya fiyat baskısı marjları hızlı biçimde aşağı çekebilir. Buna karşılık yüksek kapasite, güçlü özkaynak tabanı ve borçluluğun gerilemesi, EREGL’nin sektör toparlanmasından faydalanma kapasitesini destekliyor.
Yatırım tavsiyesi değildir.