
Açılış
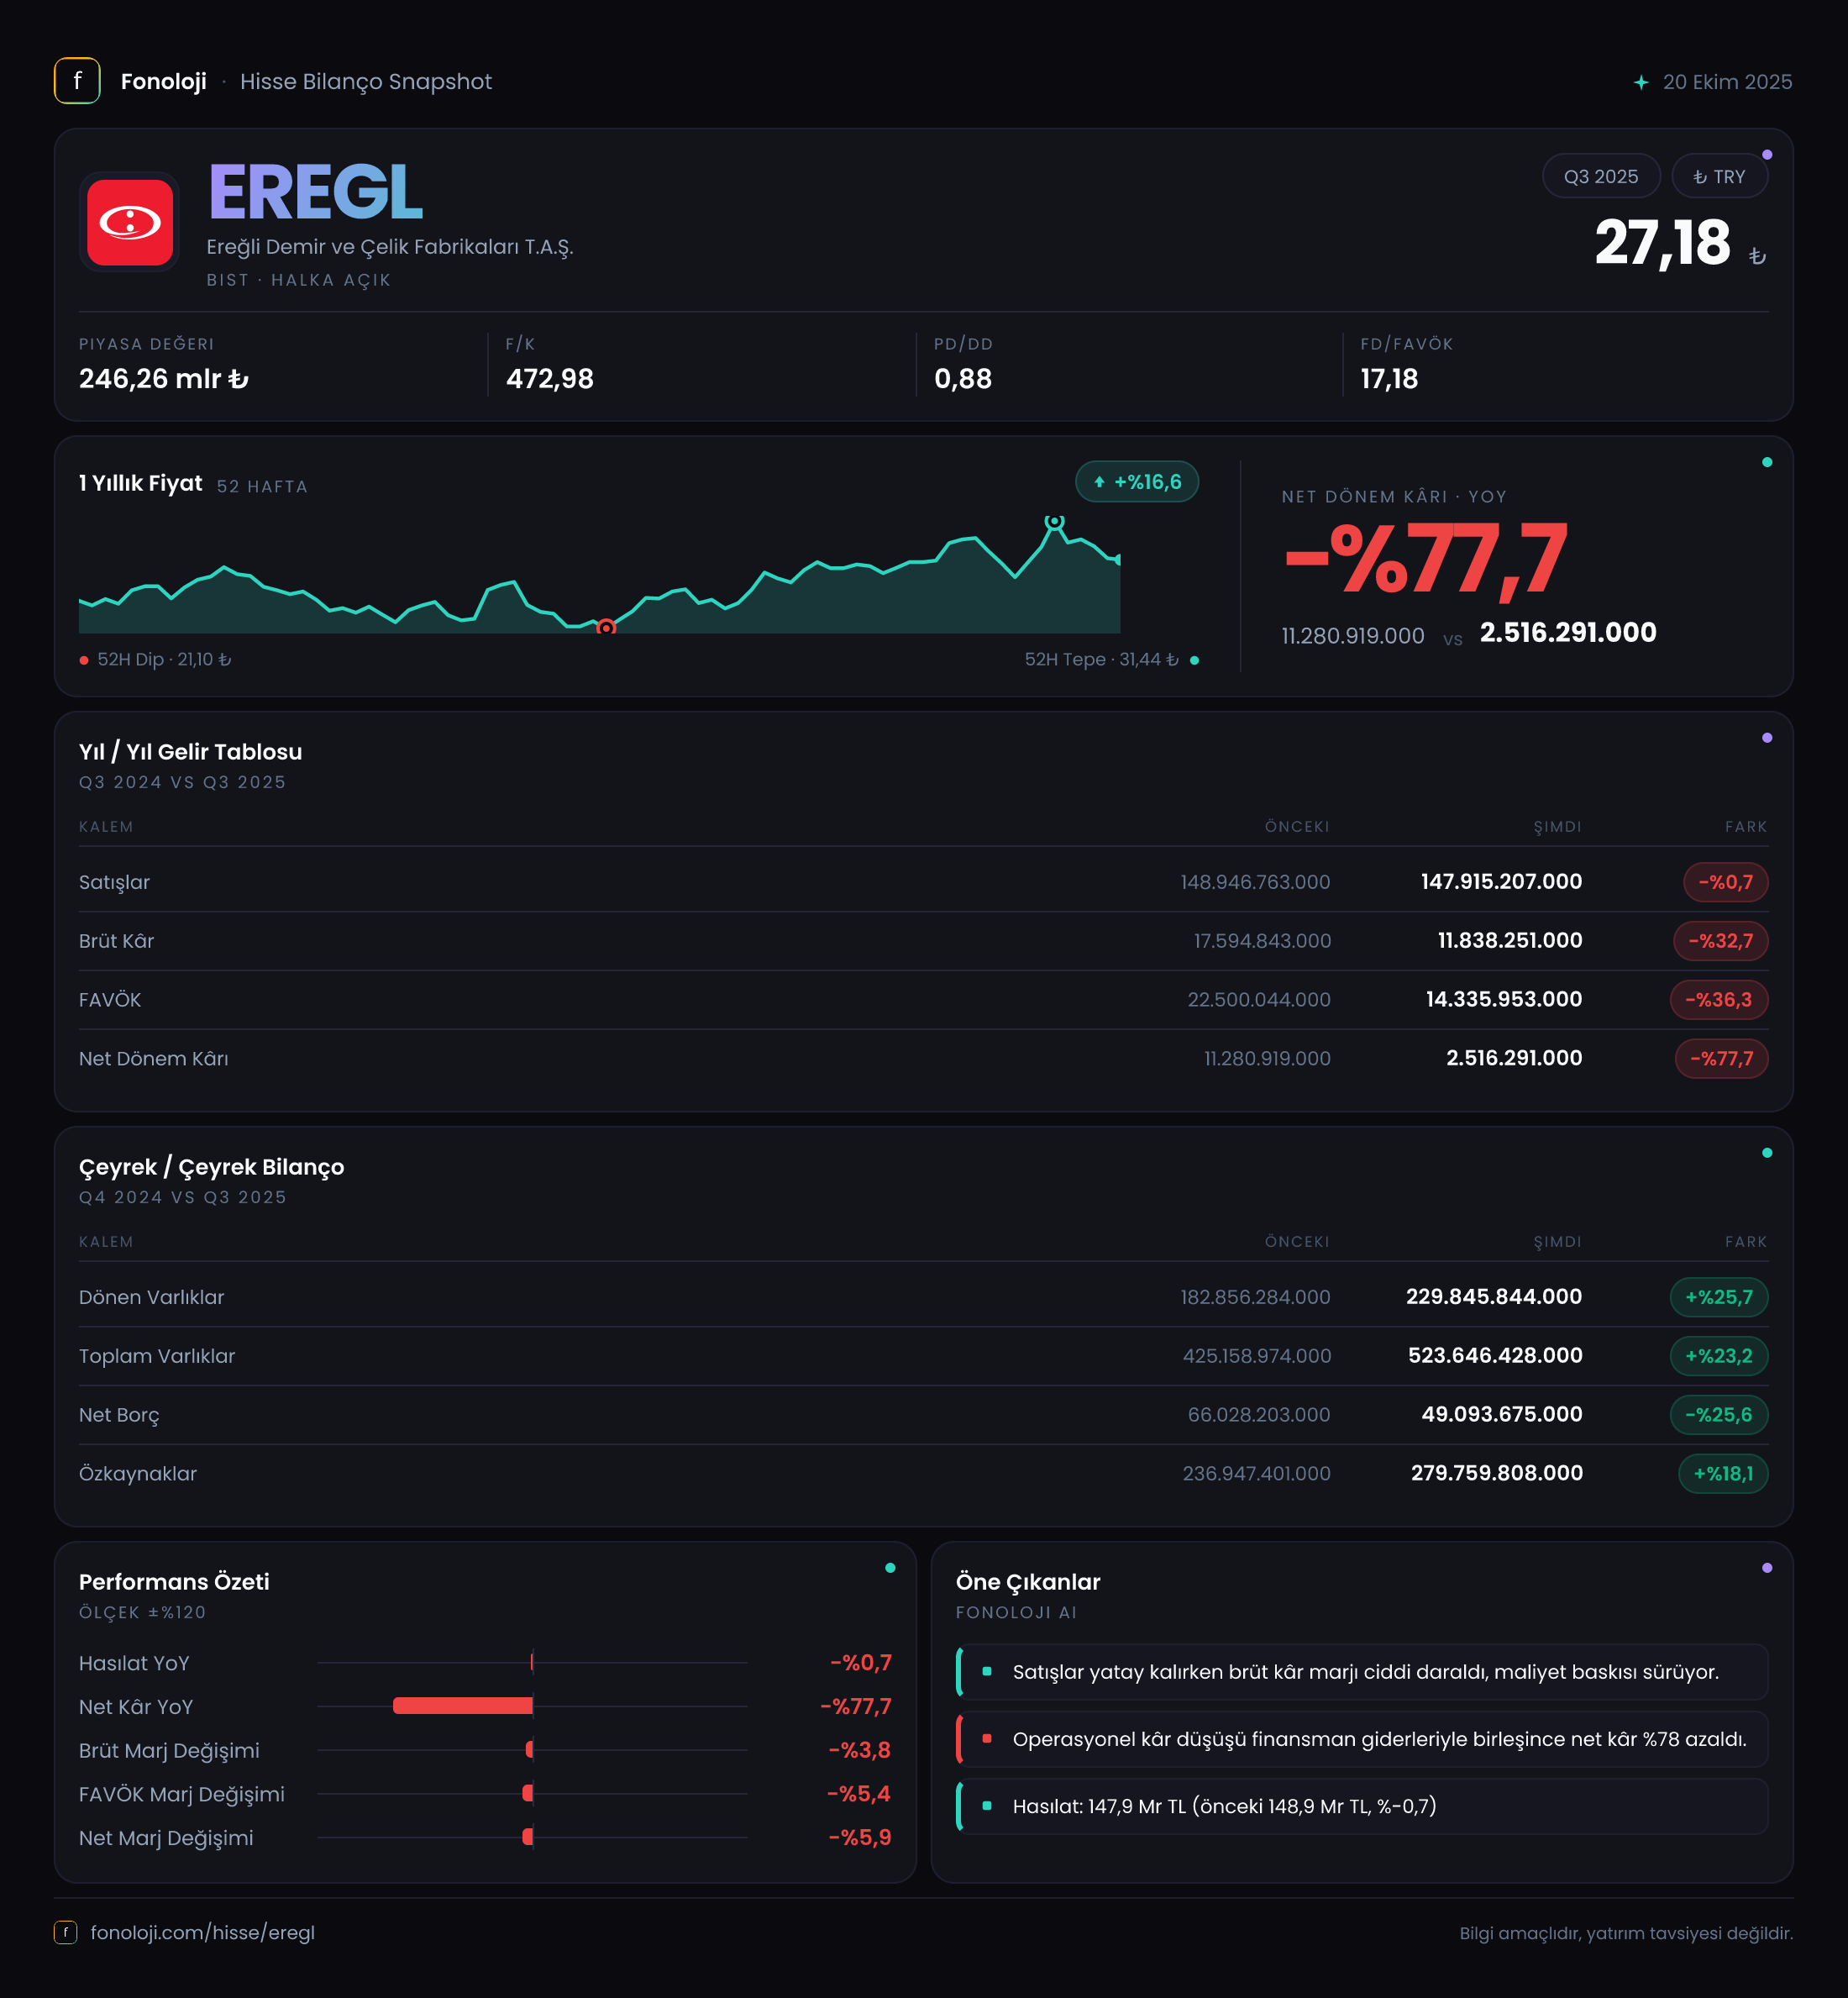
Ereğli Demir ve Çelik Fabrikaları, çelik fiyatları, hammadde maliyetleri ve sanayi döngüsüne yüksek duyarlılığı olan, Türkiye’nin en büyük entegre demir-çelik üreticilerinden biri. 2025/9AB döneminin ana mesajı, satışların nominal olarak büyük ölçüde yatay kalmasına rağmen kârlılıkta belirgin bir bozulma yaşanması. Şirketin 9 aylık satışları %0,7 düşüşle 147,9 milyar TL’ye gerilerken, brüt kâr ve FAVÖK yaklaşık üçte bir oranında azaldı. Net borçtaki düşüş ve özkaynak artışı bilançoyu desteklese de, operasyonel marjlardaki zayıflama yatırımcı açısından en önemli gündem maddesi olmaya devam ediyor.
Satış Hikayesi
Ereğli’nin satışları geçen yılın aynı dönemindeki 148,9 milyar TL’den 147,9 milyar TL’ye geriledi. Yüzde 0,7’lik düşüş ilk bakışta sınırlı görünebilir; ancak Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal olarak yatay kalan satışlar, reel anlamda belirgin bir daralmaya işaret ediyor. Başka bir ifadeyle şirket, geçen yıla kıyasla benzer miktarda ciro üretmiş görünse de bu cironun satın alma gücü karşılığı daha düşük.
Bu tablo çelik sektöründeki fiyatlama baskısının ve talep koşullarının şirket üzerinde etkili olduğunu gösteriyor. Satışların düşüşü sınırlı kalırken brüt kârın çok daha hızlı gerilemesi, temel sorunun yalnızca satış hacmi olmadığını; ürün fiyatları ile hammadde, enerji ve diğer üretim maliyetleri arasındaki makasın daraldığını düşündürüyor.
Çeyreklik olarak açıklanan verilere göre 2025/9 çeyreğinde satışlar 53,0 milyar TL seviyesinde gerçekleşti. Ancak önceki çeyrek veya geçen yılın aynı çeyreğine ilişkin çeyreklik satış verisi verilmediği için bu rakam üzerinden sağlıklı bir trend karşılaştırması yapmak mümkün değil. Bu nedenle toparlanmanın başlamış mı, yoksa baskının devam mı etmiş olduğunu görmek için sonraki dönem sonuçlarını beklemek gerekiyor.
Kârlılık
Ereğli’de asıl dikkat çekici bozulma kârlılık göstergelerinde görülüyor. 9 aylık brüt kâr %32,7 düşüşle 11,8 milyar TL’ye geriledi. Bu sonuç, brüt kâr marjının geçen yılki yaklaşık %11,8 seviyesinden %8,0’a indiğini gösteriyor. Satışlardaki gerileme sınırlı kalırken brüt kâr marjının yaklaşık 3,8 puan düşmesi, üretim maliyetlerinin satış fiyatlarına kıyasla daha hızlı arttığını ortaya koyuyor.
FAVÖK de benzer bir baskı altında. 13,0 milyar TL’lik FAVÖK, geçen yılki 18,5 milyar TL’ye göre %29,6 daha düşük. FAVÖK marjı böylece yaklaşık %12,4’ten %8,8’e geriledi. Brüt kâr marjı ile FAVÖK marjının birbirine yakın oranda zayıflaması, operasyonel giderlerin tek başına ana sorun olmadığını; esas baskının üretim ekonomisinden ve çelik faaliyetlerinin temel kârlılığından kaynaklandığını gösteriyor.
Net kâr tarafında düşüş daha sert. Şirketin 9 aylık net dönem kârı %77,9 azalarak 2,4 milyar TL’ye indi. Net kâr marjı geçen yıl yaklaşık %7,3 iken bu dönemde %1,6’ya geriledi. Böylece şirket satışlarının her 100 TL’sinden geçen yıl yaklaşık 7,3 TL net kâr üretirken, bu yıl yalnızca 1,6 TL seviyesinde kaldı.
Net kârdaki düşüşün FAVÖK’teki düşüşten çok daha sert olması, faaliyet kârına ek olarak finansman giderleri, kur etkileri, amortisman ve diğer faaliyet dışı kalemlerin de sonucu aşağı çekmiş olabileceğini gösteriyor. Ancak bu kalemlerin ayrıntısı paylaşılmadığı için katkılarını ayrı ayrı ölçmek mümkün değil. 2025/9 çeyreğinde net kârın 651,2 milyon TL olması, şirketin yılın son çeyreğine düşük bir kârlılık tabanıyla girdiğini gösteriyor; fakat karşılaştırmalı çeyreklik veri olmadığı için yön konusunda kesin hüküm vermek doğru olmaz.
Bilanço Sağlığı
Bilanço tarafı, gelir tablosuna kıyasla daha dengeli bir görünüm sunuyor. Toplam varlıklar önceki yıl sonuna göre %23,2 artarak 523,6 milyar TL’ye ulaştı. Dönen varlıklar %25,7 artışla 229,8 milyar TL’ye, duran varlıklar ise %21,3 artışla 293,8 milyar TL’ye yükseldi. Varlık büyümesinde enflasyon muhasebesinin ve parasal olmayan kalemlerin yeniden değerleme etkilerinin rolü olabileceği unutulmamalı; bu artışın tamamını operasyonel büyüme olarak okumak doğru olmaz.
Özkaynaklar %18,1 artarak 279,8 milyar TL’ye çıktı. Bu, şirketin varlık tabanının önemli bir bölümünü özkaynakla finanse ettiğini ve bilanço tamponunun korunduğunu gösteriyor. Bununla birlikte özkaynak artışı, net kârdaki zayıflığa rağmen gerçekleştiği için enflasyon muhasebesi ve diğer muhasebe etkilerinin de dikkate alınması gerekiyor.
En olumlu gelişmelerden biri net borçtaki gerileme. Net borç 66,0 milyar TL’den 49,1 milyar TL’ye düşerek 16,9 milyar TL azaldı. Bu, yaklaşık %25,6’lık bir iyileşme anlamına geliyor. Net borcun 9 aylık FAVÖK’e oranı yaklaşık 3,8x seviyesinde; FAVÖK’ün yıllıklandırılması halinde bu oran kabaca 2,8x düzeyine iner. Yine de bu hesaplama ara dönem verisine dayandığı için temkinli yorumlanmalı. Borçtaki düşüş, yüksek faiz ve zayıf operasyonel kârlılık ortamında şirketin finansal esnekliğini destekliyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, şirketin parasal varlıkları ile parasal yükümlülükleri arasındaki dengenin enflasyon karşısındaki etkisini gösterir. Ereğli, 2025/9AB döneminde 688,5 milyon TL net parasal pozisyon geliri kaydetti. Geçen yıl aynı dönemde 386,5 milyon TL net parasal pozisyon zararı bulunuyordu.
Bu değişim, muhasebe açısından net kârı destekleyen önemli bir unsur. Ancak söz konusu gelir, çelik üretiminden veya satış hacminden kaynaklanan nakit yaratımı değildir. Bu nedenle yatırımcı, 688,5 milyon TL’lik katkıyı faaliyet performansındaki iyileşme olarak değerlendirmemeli. Nitekim net parasal pozisyon gelirine rağmen net kârın %77,9 gerilemesi, operasyonel zayıflığın bu olumlu muhasebe etkisinden çok daha güçlü olduğunu gösteriyor.
Yatırımcı için Ne Anlama Geliyor?
Ereğli’nin 2025/9AB sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Operasyonel tarafta: Satışlar reel olarak daralıyor, brüt ve FAVÖK marjları belirgin biçimde geriliyor. Çelik fiyatları, iç talep, ihracat koşulları, enerji maliyetleri ve hammadde fiyatları yakından izlenmeli.
- Finansal yapı tarafında: Net borcun azalması ve özkaynakların güçlenmesi, şirketin bilanço dayanıklılığını destekliyor.
- Kârlılık tarafında: Net kâr marjının %1,6’ya inmesi, şirketin faaliyet sonuçlarının dışsal muhasebe etkilerine daha bağımlı hale geldiğini gösteriyor.
- TAS 29 açısından: Net parasal pozisyon geliri kârı destekliyor, ancak bu etki sürdürülebilir operasyonel performansla karıştırılmamalı.
- İzlenmesi gereken ana konu: Önümüzdeki çeyreklerde satışların reel olarak toparlanıp toparlanmayacağı ve FAVÖK marjının yeniden %10’un üzerine çıkıp çıkamayacağı.
Özetle Ereğli’nin bilançosu, gelir tablosuna göre daha sağlam bir görünüm veriyor; fakat çelik döngüsündeki zayıflık şirketin kârlılığını belirgin biçimde aşındırmış durumda. Net borçtaki düşüş önemli bir savunma hattı sağlasa da, kalıcı değer yaratımı için satışların enflasyonun üzerinde büyümesi ve marjların yeniden toparlanması gerekiyor. Yatırım tavsiyesi değildir.