
Açılış
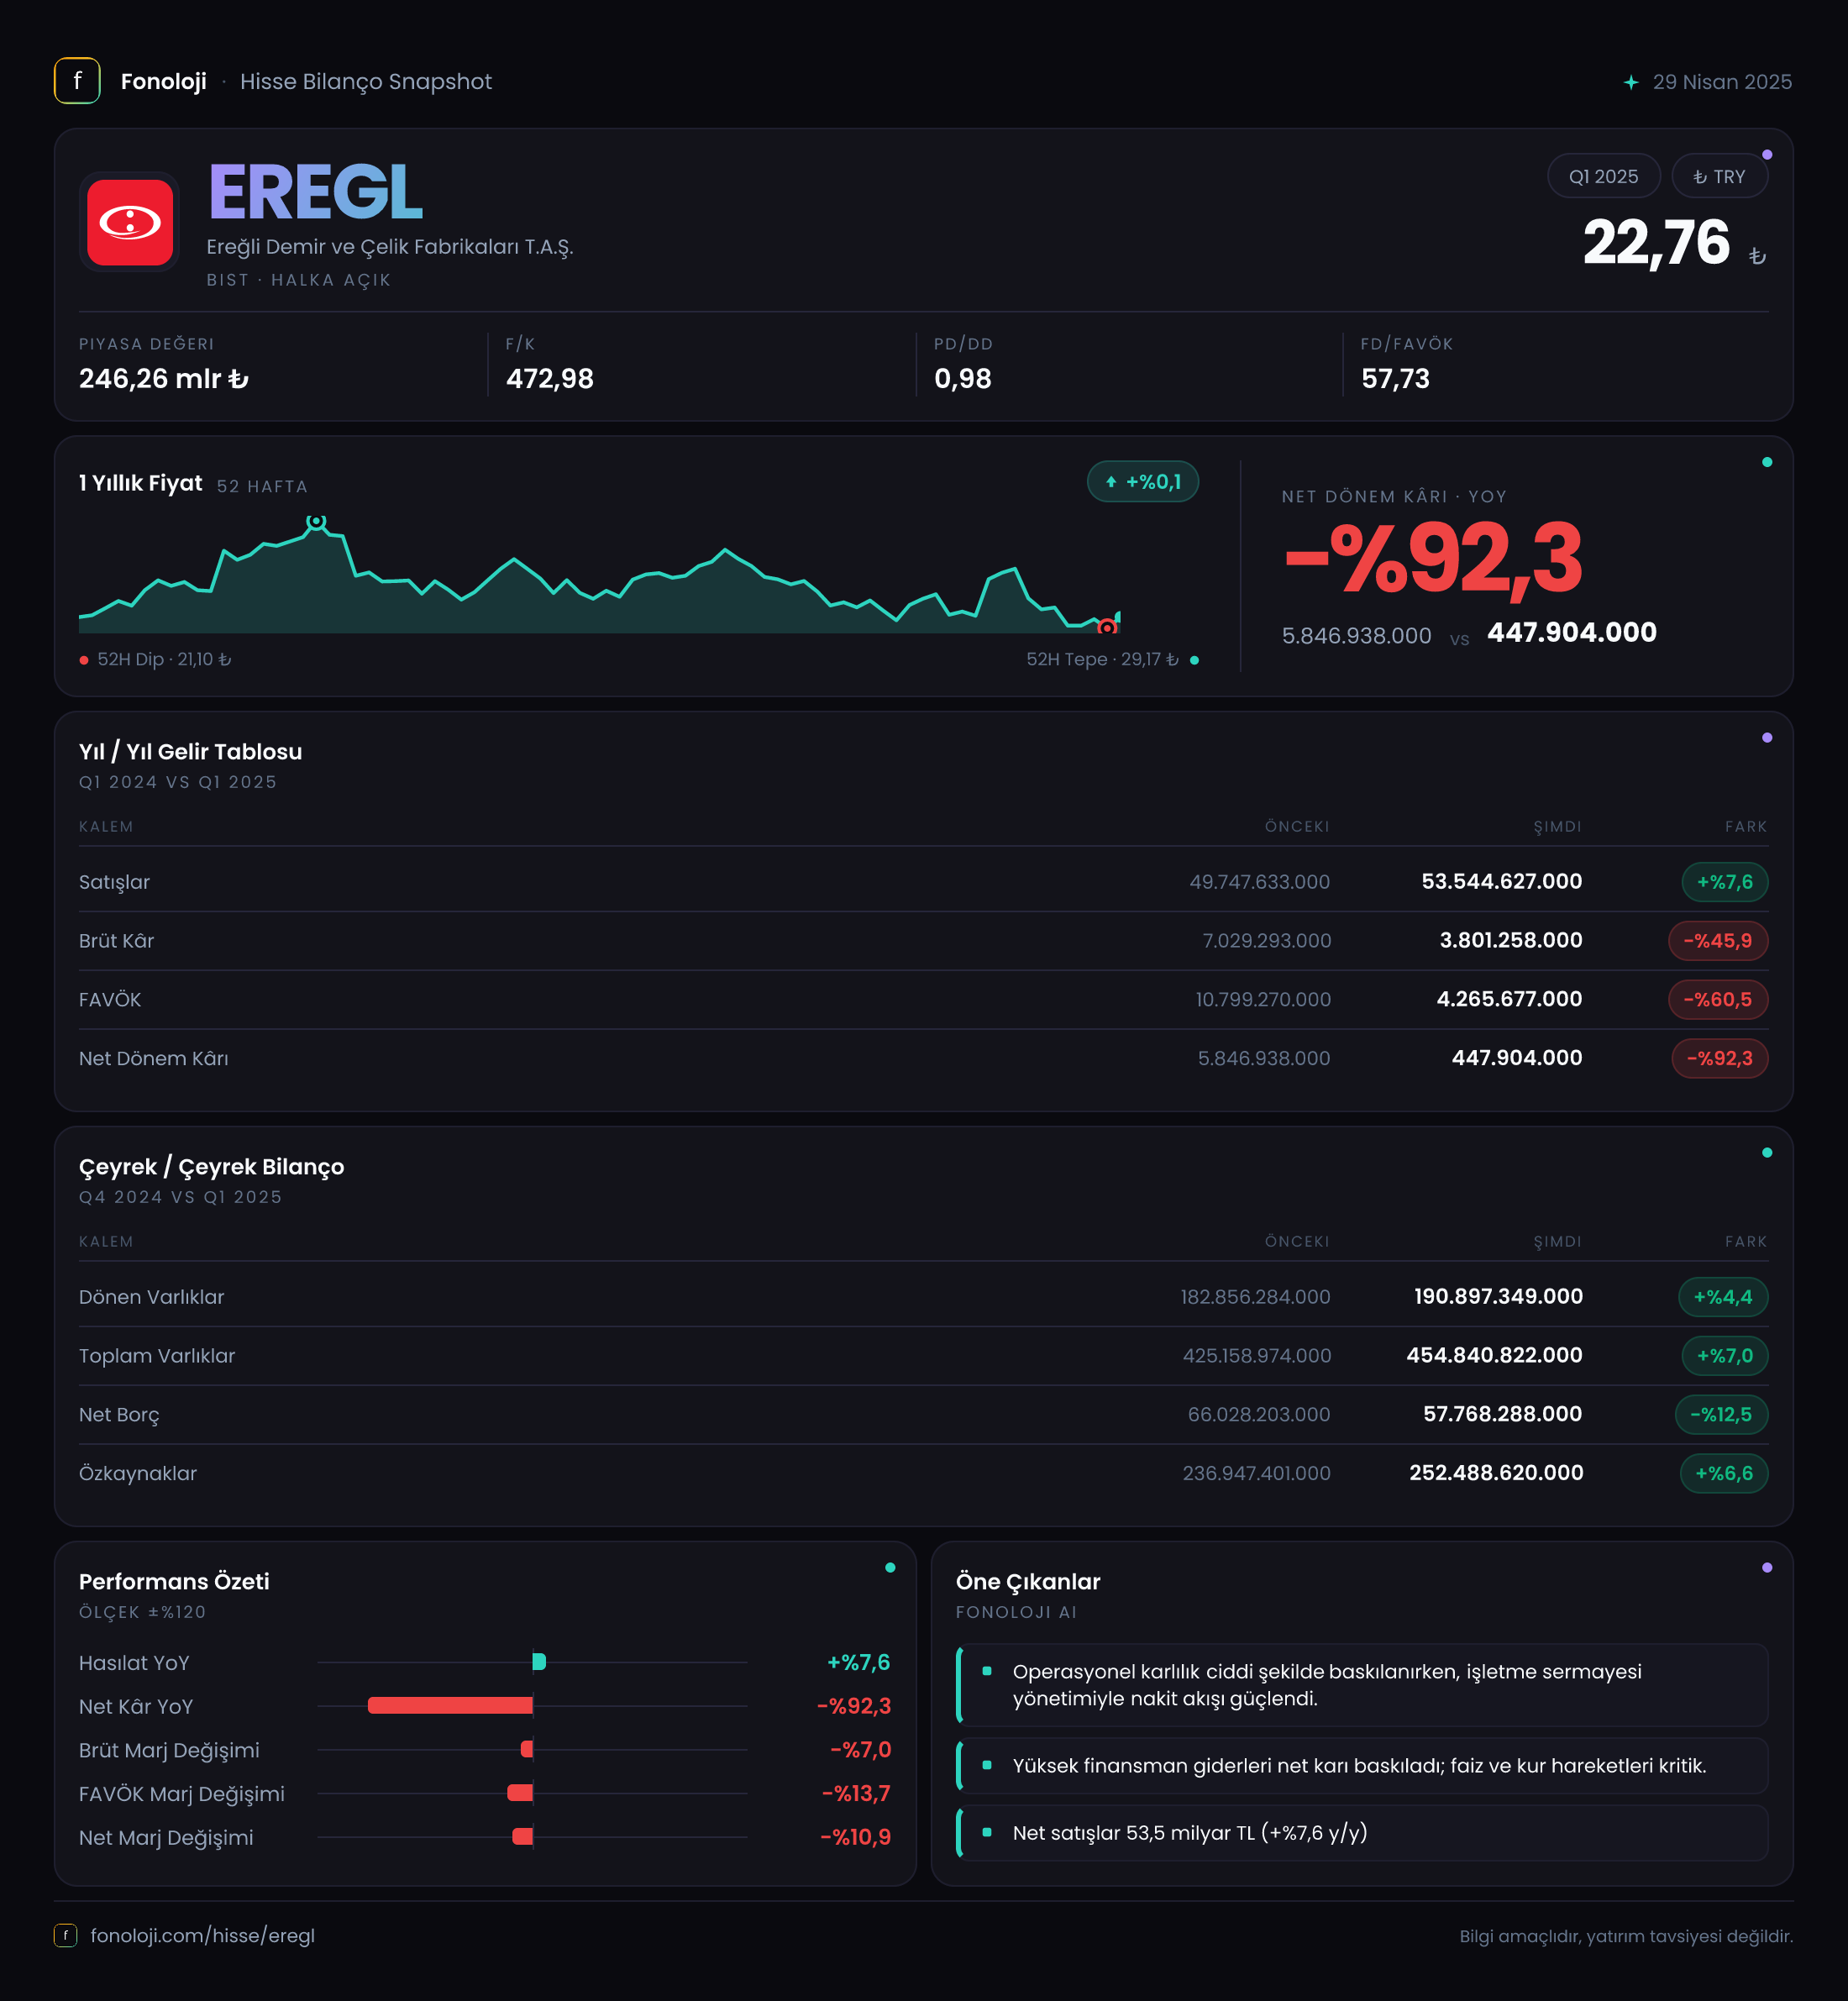
Ereğli Demir ve Çelik Fabrikaları, çelik fiyatları, hammadde maliyetleri ve iç/dış talep koşullarındaki değişimlere yüksek duyarlılığı olan, sermaye yoğun bir sanayi şirketi. 2025’in ilk çeyreğinde şirketin satışları nominal olarak büyürken, kârlılıkta belirgin bir bozulma yaşandı. Satışların 53,5 milyar TL ile geçen yılın aynı dönemine göre %7,6 artmasına karşın brüt kârın %45,9 ve net kârın %92,4 gerilemesi, fiyatlama gücü ile maliyet yapısının yatırımcı açısından asıl izlenmesi gereken başlıklar olduğunu gösteriyor. Bilançoda ise net borç azalırken özkaynakların güçlenmesi, operasyonel kârlılıktaki zayıflığa karşı dengeleyici bir unsur olarak öne çıkıyor.
Satış Hikayesi
Ereğli’nin satışları geçen yılın aynı çeyreğindeki 49,7 milyar TL seviyesinden 53,5 milyar TL’ye yükseldi. İlk bakışta bu artış olumlu görünse de Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, %7,6’lık nominal satış büyümesi reel anlamda daralmaya işaret ediyor. Başka bir ifadeyle şirketin cirosu TL bazında artmış, ancak bu artış enflasyonu telafi edecek seviyeye ulaşmamış.
Bu tablo, satış hacminin, ürün fiyatlarının veya ürün karmasının şirket lehine yeterince güçlü olmadığını düşündürüyor. Çelik sektöründe satış performansı yalnızca tonajla değil, ürün fiyatları ve katma değerli ürünlerin toplam içindeki payıyla birlikte değerlendirilir. Mevcut veride hacim, ihracat-iç piyasa dağılımı veya ton başına satış fiyatı bulunmadığı için büyümenin kaynağını kesin olarak ayırmak mümkün değil. Ancak satışlardaki sınırlı nominal artışa karşı brüt kârdaki sert düşüş, şirketin satışlarını artırsa bile bu satışlardan elde ettiği ekonomik değerin azaldığını ortaya koyuyor.
Çeyreklik karşılaştırma açısından elimizde yalnızca 2025/3 dönemi bulunduğundan, satışların 2024/4 dönemine göre hızlanıp hızlanmadığını veya zayıflayıp zayıflamadığını söylemek mümkün değil. Bu nedenle gelecek çeyreklerde satışların 53,5 milyar TL tabanından nasıl ilerlediği, özellikle de enflasyonun üzerinde büyüme görülüp görülmediği yakından takip edilmeli.
Kârlılık
Kârlılık cephesindeki bozulma, satış performansından çok daha dikkat çekici. Brüt kâr geçen yılın aynı dönemindeki 7,0 milyar TL’den 3,8 milyar TL’ye gerilerken, brüt kâr marjı yaklaşık %14,1’den %7,1’e düştü. Yani şirket her 100 TL’lik satıştan geçen yıl yaklaşık 14 TL brüt kâr üretirken, bu yıl aynı satış tutarından yalnızca yaklaşık 7 TL brüt kâr elde etti.
Bu düşüş, hammadde maliyetleri, enerji giderleri, çelik fiyatları veya ürün karmasındaki değişimin satış fiyatlarına kıyasla daha olumsuz seyrettiğini gösteriyor. Çelik üretiminde maliyetlerin önemli bölümünün emtia ve enerji fiyatlarına bağlı olması, marjları dönemsel olarak oldukça oynak hale getirebilir. Ancak marjın bir yıl içinde yaklaşık yarıya inmesi, yalnızca ciro büyümesinin şirket performansını değerlendirmek için yeterli olmadığını açık biçimde ortaya koyuyor.
Şirketin FAVÖK’ü 4,1 milyar TL, FAVÖK marjı ise yaklaşık %7,7 seviyesinde gerçekleşti. FAVÖK marjı brüt kâr marjının üzerinde görünse de bu durum, faaliyet giderlerinin ve diğer operasyonel kalemlerin sunum biçiminden kaynaklanabilir; dolayısıyla tek başına bir çelişki olarak değerlendirilmemeli. Buna karşılık FAVÖK’ün geçen yıl aynı dönemdeki seviyesi paylaşılmadığı için operasyonel kârlılığın yıllık bazda ne ölçüde gerilediği doğrudan hesaplanamıyor.
Net kâr 5,6 milyar TL’den 426,4 milyon TL’ye düşerken net kâr marjı yaklaşık %11,3’ten %0,8’e indi. Bu, satışların çok büyük bölümünün maliyetler, faaliyet giderleri, finansman kalemleri veya enflasyon muhasebesi etkileri sonrasında kâra dönüşemediğini gösteriyor. Şirket satış yapmaya devam ediyor, ancak bu satışların hissedarlar açısından ürettiği kâr ciddi biçimde daralmış durumda.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha dengeli bir görünüm sunuyor. Toplam varlıklar önceki yıl sonundaki 425,2 milyar TL’den 454,8 milyar TL’ye yükselerek %7,0 arttı. Dönen varlıklar %4,4 artışla 190,9 milyar TL’ye, duran varlıklar ise %8,9 artışla 263,9 milyar TL’ye ulaştı. Duran varlıkların daha hızlı büyümesi, şirketin sermaye yoğun üretim yapısıyla uyumlu; ancak bu yatırımların gelecekte yeterli kapasite kullanımı ve marj üretmesi gerekiyor.
Özkaynaklar 236,9 milyar TL’den 252,5 milyar TL’ye çıkarak %6,6 yükseldi. Bu artış, bilançonun borçla büyümekten ziyade özkaynak tabanını koruduğunu gösteren olumlu bir unsur. Toplam varlıklar içinde özkaynakların payı yaklaşık %55,5 seviyesinde; bu oran şirketin bilanço yapısında önemli bir özkaynak tamponu bulunduğuna işaret ediyor.
Net borç ise 66,0 milyar TL’den 57,8 milyar TL’ye gerileyerek %12,5 azaldı. Bu gelişme, zayıf kârlılık döneminde finansal riskin artmasını sınırlıyor. Net borcun mevcut çeyreklik FAVÖK’e oranı yaklaşık 14,1 kat görünse de bu hesaplama tek çeyreklik FAVÖK kullandığı için ihtiyatla ele alınmalı. 4,1 milyar TL’lik FAVÖK’ün dört çeyrek boyunca korunacağı varsayılırsa yıllıklandırılmış oran yaklaşık 3,5 kat seviyesine iner; ancak bu yalnızca mekanik bir tahmindir ve çelik sektöründeki kârlılık oynaklığı nedeniyle gerçekleşmeyebilir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon bu çeyrekte 261,9 milyon TL pozitif gerçekleşti. Geçen yılın aynı döneminde 61,0 milyon TL negatif olan bu kalemin pozitife dönmesi, şirketin parasal varlık ve yükümlülük kompozisyonunun enflasyon muhasebesi açısından daha avantajlı bir sonuç ürettiğini gösteriyor.
Net parasal pozisyonun kâra katkısı, yüksek enflasyon ortamında finansal tabloları yorumlarken önem taşıyor. Ancak 261,9 milyon TL, şirketin 426,4 milyon TL’lik net kârının önemli bir bölümünü oluşturmasına rağmen, operasyonel kârlılıktaki zayıflığı telafi edecek büyüklükte değil. Ayrıca bu kalem nakit yaratımı veya sürdürülebilir faaliyet kârı olarak görülmemeli; enflasyon muhasebesi uygulamasından kaynaklanan dönemsel bir muhasebe etkisi olarak değerlendirilmelidir.
Yatırımcı için Ne Anlama Geliyor?
Ereğli’nin 2025/3 sonuçları, bilançosu güçlü ancak kârlılık döngüsü baskı altında olan bir şirket profili çiziyor. Fırsat tarafında, net borcun azalması, yüksek özkaynak tabanı ve operasyonel koşulların iyileşmesi halinde mevcut varlık yapısının yeniden daha yüksek kâr üretme potansiyeli bulunuyor. Çelik fiyatlarında toparlanma, hammadde-ürün fiyat makasının açılması ve kapasite kullanımının güçlenmesi marjları destekleyebilir.
Buna karşılık mevcut tabloda en önemli risk, satışların enflasyonun gerisinde büyürken brüt marjın %14,1’den %7,1’e gerilemiş olması. Net kâr marjının %0,8’e kadar düşmesi, şirketin kârlılık toparlanmasının henüz gerçekleşmediğini gösteriyor. Yatırımcıların gelecek dönemlerde özellikle şu göstergeleri izlemesi gerekiyor:
- Satış büyümesinin enflasyonun üzerine çıkıp çıkmadığı,
- Brüt kâr marjının yeniden %10’un üzerine yükselip yükselmediği,
- FAVÖK’ün 4,1 milyar TL seviyesini koruyup koruyamadığı,
- Net borçtaki düşüşün devam edip etmediği,
- Net parasal pozitif etkinin ötesinde faaliyet kârının güçlenip güçlenmediği.
Özetle, Ereğli’nin bilançosu kısa vadeli finansal dayanıklılık sağlıyor; fakat yatırım tezinin güçlenmesi için asıl ihtiyaç, satış büyümesinden ziyade sürdürülebilir marj toparlanması. Yatırım tavsiyesi değildir.