
Açılış
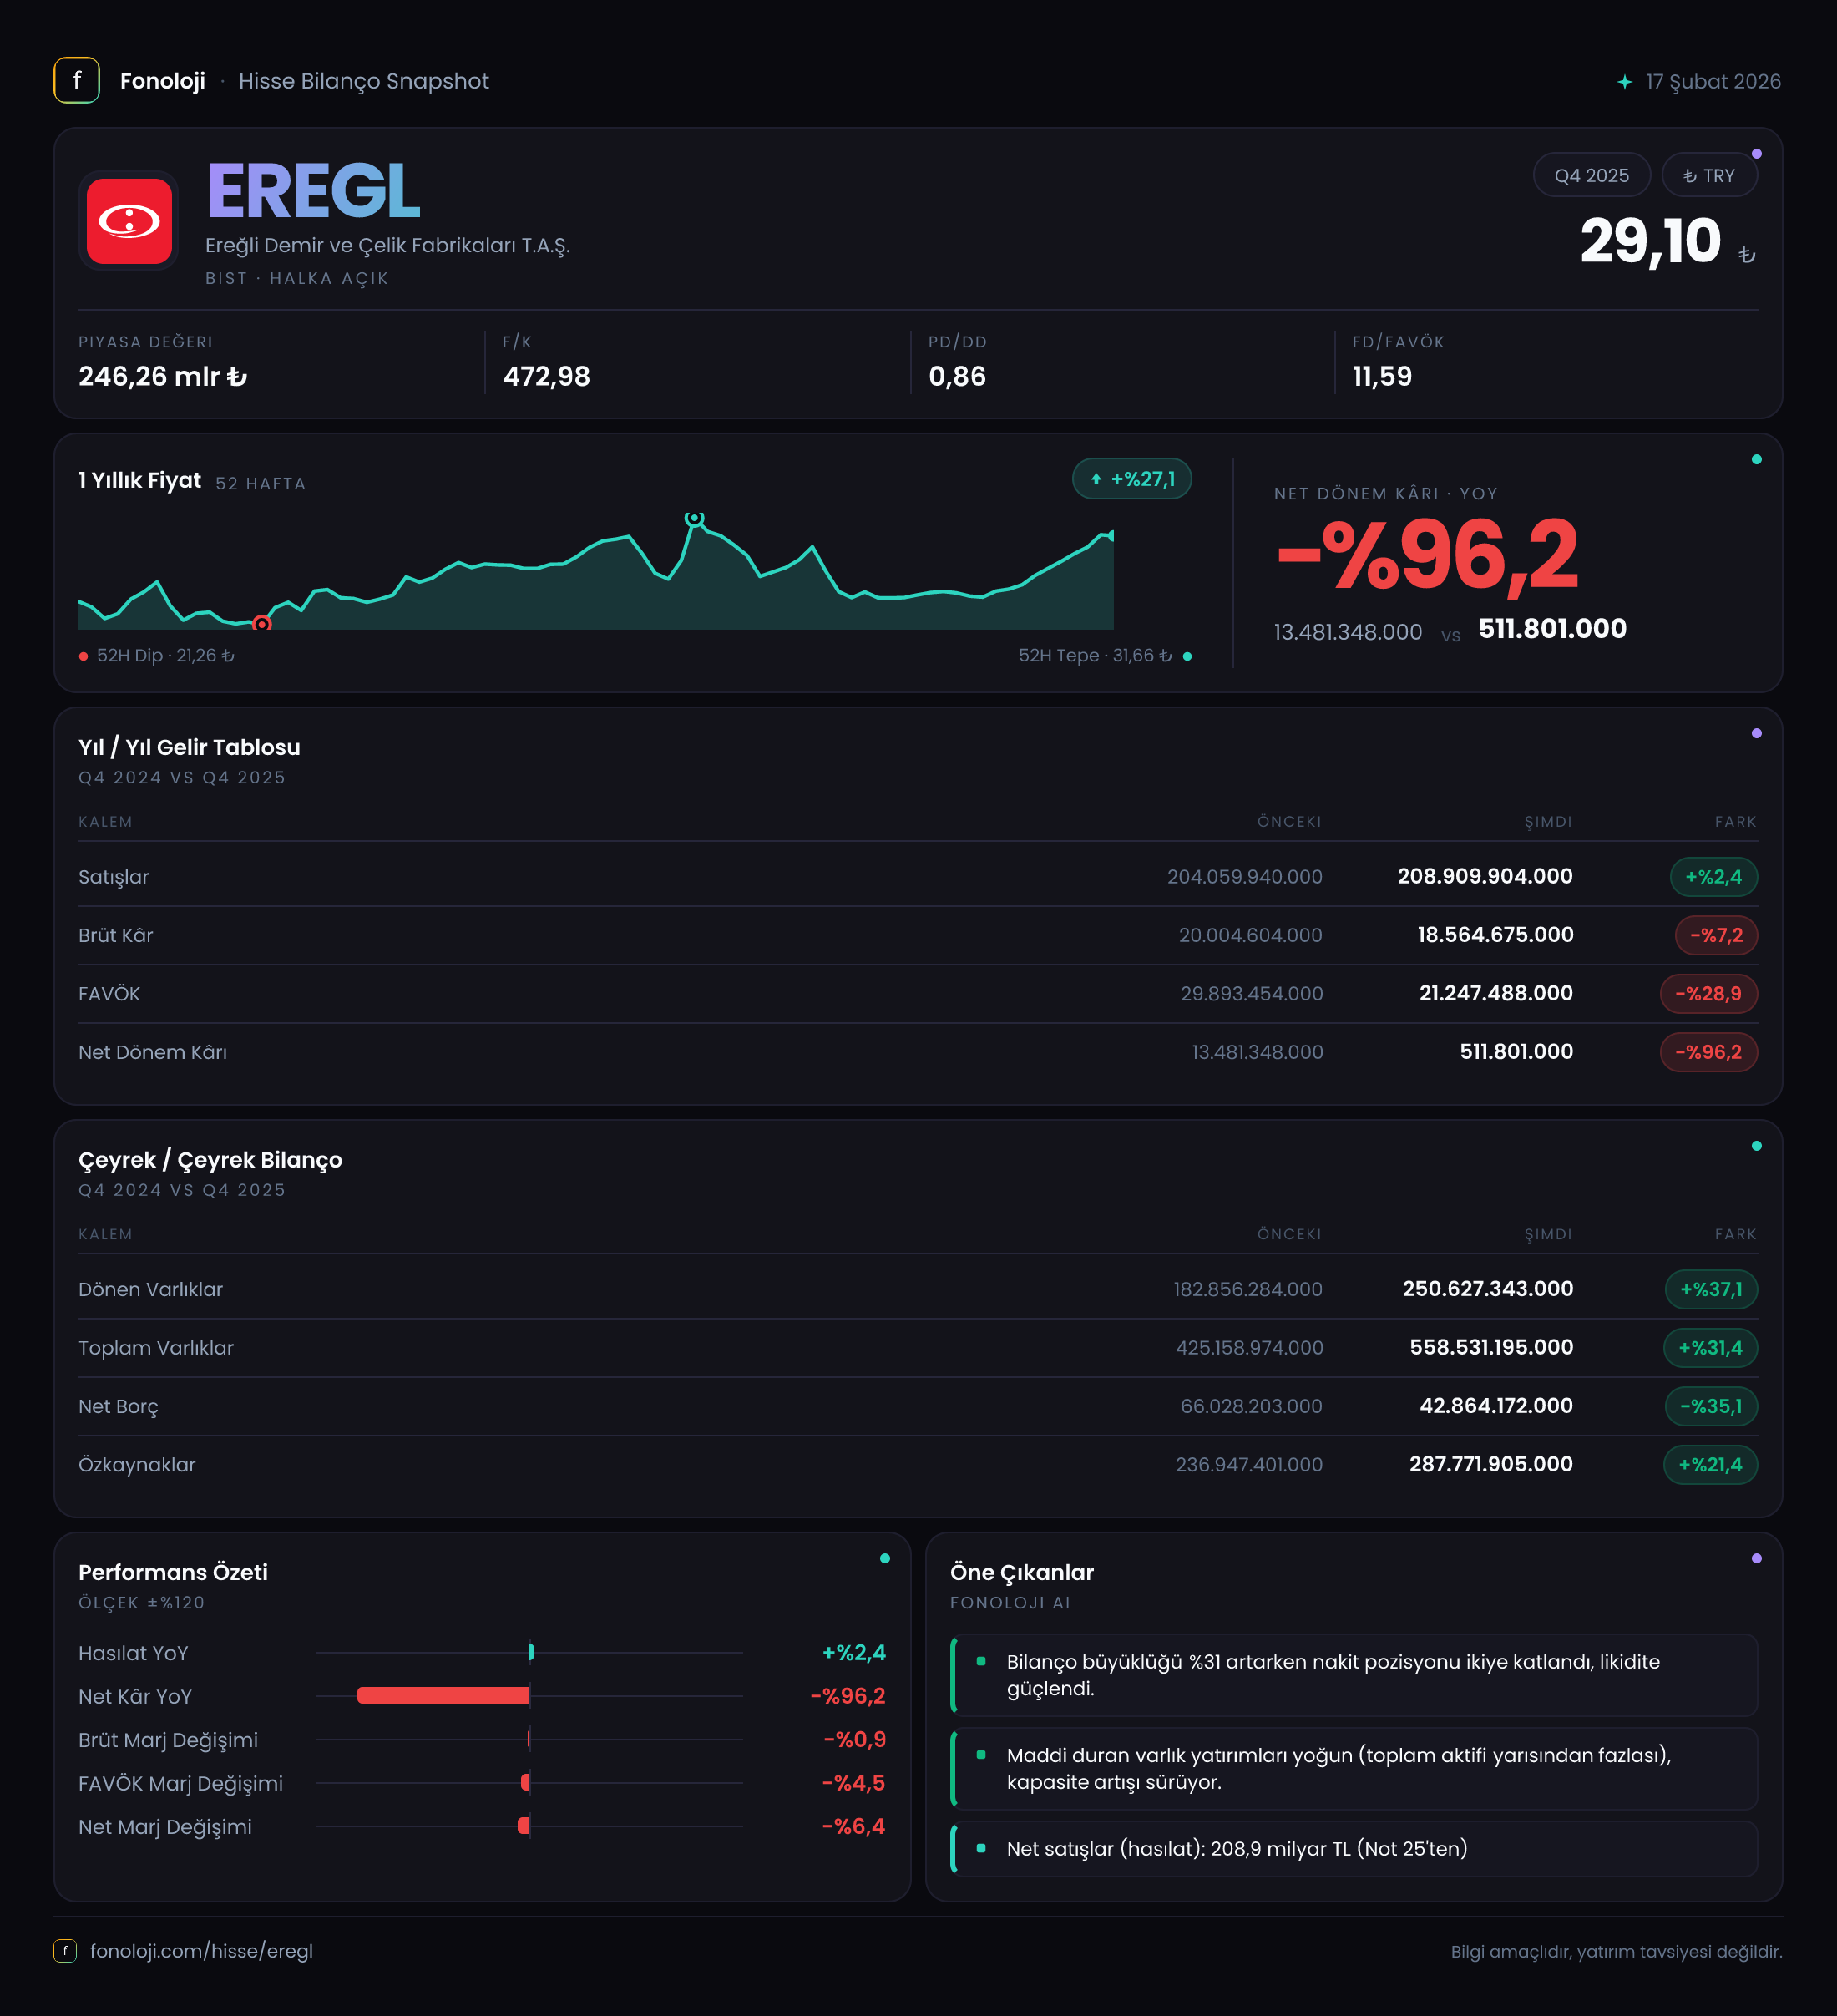
Ereğli Demir ve Çelik Fabrikaları, çelik fiyatları, iç talep, ihracat koşulları ve hammadde maliyetlerine aynı anda maruz kalan, bilançosu büyük ölçekli bir üretim şirketi. 2025/12AB döneminde satışlar nominal olarak sınırlı artarken, operasyonel kârlılık geriledi ve net kâr neredeyse tamamen eridi. Buna karşılık şirketin bilançosunda daha güçlü bir özkaynak tabanı ve daha düşük net borç dikkat çekiyor. Dolayısıyla bu dönem, Ereğli için “bilanço dayanıklılığı korunuyor ancak gelir tablosu baskı altında” mesajı veriyor.
| Temel gösterge | 2025/12AB | Önceki dönem / geçen yıl | Yorum | |---|---:|---:|---| | Satışlar | 208,9 milyar TL | 204,1 milyar TL | Nominal %2,4 artış; yüksek enflasyon ortamında reel büyüme zayıf | | Brüt kâr | 18,6 milyar TL | 20,0 milyar TL | %7,2 gerileme | | FAVÖK | 20,5 milyar TL | 21,1 milyar TL | %3,0 düşüş | | Net dönem kârı | 511,8 milyon TL | 13,5 milyar TL | %96,2 daralma | | Net borç | 42,9 milyar TL | 66,0 milyar TL | %35,1 azalış |
Satış Hikayesi
Ereğli’nin satışları geçen yılın aynı dönemindeki 204,1 milyar TL seviyesinden 208,9 milyar TL’ye yükseldi. İlk bakışta bu artış olumlu görünse de, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında satışların nominal olarak yalnızca %2,4 büyümesi reel açıdan zayıf bir tabloya işaret ediyor. Başka bir ifadeyle şirketin ciro büyümesi enflasyonu telafi edememiş; satış hacmi, ürün fiyatları veya ürün karması tarafında güçlü bir ivme oluşmamış olabilir.
Çelik sektöründe ciro yalnızca tonajla değil, çelik fiyatları, kur hareketleri ve hammadde maliyetleriyle birlikte şekillenir. Bu nedenle nominal satış artışının düşük kalması, tek başına üretim hacminin gerilediğini kanıtlamaz. Ancak mevcut veri, şirketin artan maliyet ve fiyat baskılarını satışlara yeterince yansıtamadığını gösteriyor.
Çeyreklik trend açısından elimizde yalnızca 2024/12 ve 2025/12 noktaları bulunuyor. Bu nedenle ara çeyreklerde satışların nasıl ilerlediği, yıl içinde toparlanma yaşanıp yaşanmadığı veya son çeyrekte ivmenin değişip değişmediği konusunda kesin bir değerlendirme yapmak mümkün değil. Daha sağlıklı bir okuma için bir sonraki dönemlerde satış hacmi, kapasite kullanımı, ihracat payı ve ton başına satış fiyatının birlikte izlenmesi gerekiyor.
Kârlılık
Kârlılık tarafındaki bozulma, satışlardan daha belirgin. Brüt kâr 20,0 milyar TL’den 18,6 milyar TL’ye düşerken, brüt kâr marjı yaklaşık %9,8’den %8,9’a geriledi. Yani şirketin satışlarından geriye kalan ilk kâr katmanı yaklaşık 0,9 puan daralmış durumda. Bu hareket, ürün fiyatları ile hammadde, enerji ve üretim maliyetleri arasındaki makasın şirket aleyhine açıldığını düşündürüyor.
FAVÖK de 21,1 milyar TL’den 20,5 milyar TL’ye geriledi. FAVÖK marjı yaklaşık %10,3’ten %9,8’e indi. Brüt marj ile FAVÖK marjındaki düşüşün birlikte gerçekleşmesi, baskının yalnızca hammadde maliyetleriyle sınırlı kalmadığını; faaliyet giderlerinin de operasyonel kârlılığı destekleyecek ölçüde aşağı çekilemediğini gösteriyor. Buna rağmen FAVÖK’ün satışlara göre hâlâ pozitif kalması, şirketin ana faaliyetlerinin zarar üretmediğini, ancak kârlılık tamponunun zayıfladığını ortaya koyuyor.
En dikkat çekici veri net dönem kârında. Net kâr 13,5 milyar TL’den 511,8 milyon TL’ye gerilerken, net kâr marjı yaklaşık %6,6’dan %0,2’ye düştü. Böylece şirket, 208,9 milyar TL satış üretmesine rağmen bunun yalnızca yaklaşık binde 2,5’ini net kâr olarak tutabildi. FAVÖK ile net kâr arasındaki büyük fark; finansman giderleri, amortisman, vergi, kur etkileri veya diğer faaliyet dışı kalemlerin net sonucu ciddi biçimde aşağı çekmiş olabileceğine işaret ediyor. Ancak bu kalemlerin ayrıntısı paylaşılmadığı için net kâr düşüşünün tek bir nedene bağlanması doğru olmaz.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha dirençli bir görünüm sunuyor. Toplam varlıklar 425,2 milyar TL’den 558,5 milyar TL’ye yükselerek %31,4 arttı. Dönen varlıklar 182,9 milyar TL’den 250,6 milyar TL’ye çıkarken artış %37,1 oldu; duran varlıklar da 242,3 milyar TL’den 307,9 milyar TL’ye yükseldi. Dönen varlıklardaki daha hızlı büyüme, kısa vadeli likidite ve işletme sermayesi tarafında genişlemeye işaret ediyor; bunun niteliğini anlamak için stoklar ve ticari alacakların detayları ayrıca incelenmeli.
Özkaynaklar 236,9 milyar TL’den 287,8 milyar TL’ye yükseldi ve %21,4 arttı. Toplam varlıklardaki büyümenin özkaynak artışının üzerinde kalması, bilançonun bir bölümünün borçlar veya diğer yükümlülüklerle finanse edildiğini düşündürüyor. Yine de özkaynakların toplam varlıklara oranı yaklaşık %51,5 seviyesinde. Bu, şirket varlıklarının yarıdan fazlasının özkaynakla desteklendiğini ve sermaye yapısının tamamen borç ağırlıklı olmadığını gösteriyor.
Net borç ise 66,0 milyar TL’den 42,9 milyar TL’ye gerileyerek %35,1 azaldı. Verilen dönem FAVÖK’üyle hesaplandığında net borç/FAVÖK oranı yaklaşık 2,1 kat seviyesinde; önceki dönemde bu oran yaklaşık 3,1 kat idi. Bu iyileşme, operasyonel kâr zayıflamasına rağmen borçluluk riskinin azaldığını gösteren önemli bir gelişme. Ancak FAVÖK dönemsel veya ara dönem verisi olduğundan, bu oranı yıllıklandırmadan kesin bir kredi sağlığı göstergesi olarak yorumlamamak gerekir.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, geçen yılki 529,9 milyon TL net parasal kayıptan, bu dönemde 876,4 milyon TL net parasal kazanca döndü. Veri setindeki gösterime göre bu, 1,4 milyar TL’den fazla olumlu değişim anlamına geliyor. Enflasyon muhasebesinde şirketin parasal varlıkları ve parasal yükümlülükleri arasındaki yapı, yüksek enflasyon ortamında gelir tablosunu önemli ölçüde etkileyebilir.
Net parasal kazanç, şirketin parasal yükümlülüklerinin parasal varlıklarına kıyasla daha yüksek olmasından veya enflasyon muhasebesinin bu yönde bir sonuç üretmesinden kaynaklanabilir. Bu kalem net kâra destek vermiş olsa da tutarı 876,4 milyon TL ile sınırlı kaldığı için, 13,0 milyar TL’nin üzerindeki net kâr kaybını telafi edememiştir. Dolayısıyla TAS 29 etkisi bu dönemde olumlu olsa da şirketin temel kârlılık baskısını ortadan kaldıracak büyüklükte değildir.
Yatırımcı için Ne Anlama Geliyor?
Ereğli’de yatırım tezinin iki farklı yüzü var. Bir tarafta satış büyümesinin enflasyonun gerisinde kalması, brüt ve FAVÖK marjlarının daralması ve net kârın 13,5 milyar TL’den 511,8 milyon TL’ye inmesi ciddi uyarılar oluşturuyor. Özellikle çelik fiyatlarında toparlanma yaşanmadığı, maliyet baskısı sürdüğü veya iç ve dış talep zayıf kaldığı sürece net kârlılığın hızlı şekilde toparlanması zorlaşabilir.
Diğer tarafta net borcun 23,1 milyar TL azalması, özkaynakların güçlenmesi ve net borç/FAVÖK oranının yaklaşık 3,1 kattan 2,1 kata gerilemesi bilanço açısından önemli bir savunma alanı sağlıyor. Şirketin önündeki fırsat, çelik fiyatlarında ve marjlarda toparlanma gerçekleştiğinde bu güçlü bilançonun operasyonel kaldıraç yaratabilmesi. Ancak yatırımcıların gelecek dönemlerde özellikle FAVÖK marjını, ton başına kârlılığı, net borç seviyesini ve net parasal pozisyonun sürdürülebilir olup olmadığını takip etmesi gerekiyor.
Bu veriler ışığında Ereğli, kısa vadede güçlü kâr büyümesi gösteren bir şirketten ziyade, bilançosu görece sağlam ancak sektör marjlarına duyarlı bir sanayi şirketi görünümünde. Kârlılıkta kalıcı toparlanma görülmeden yalnızca düşük borçluluk veya yüksek varlık tabanı üzerinden iyimser senaryo kurmak yeterli olmaz. Yatırım tavsiyesi değildir.