
Açılış
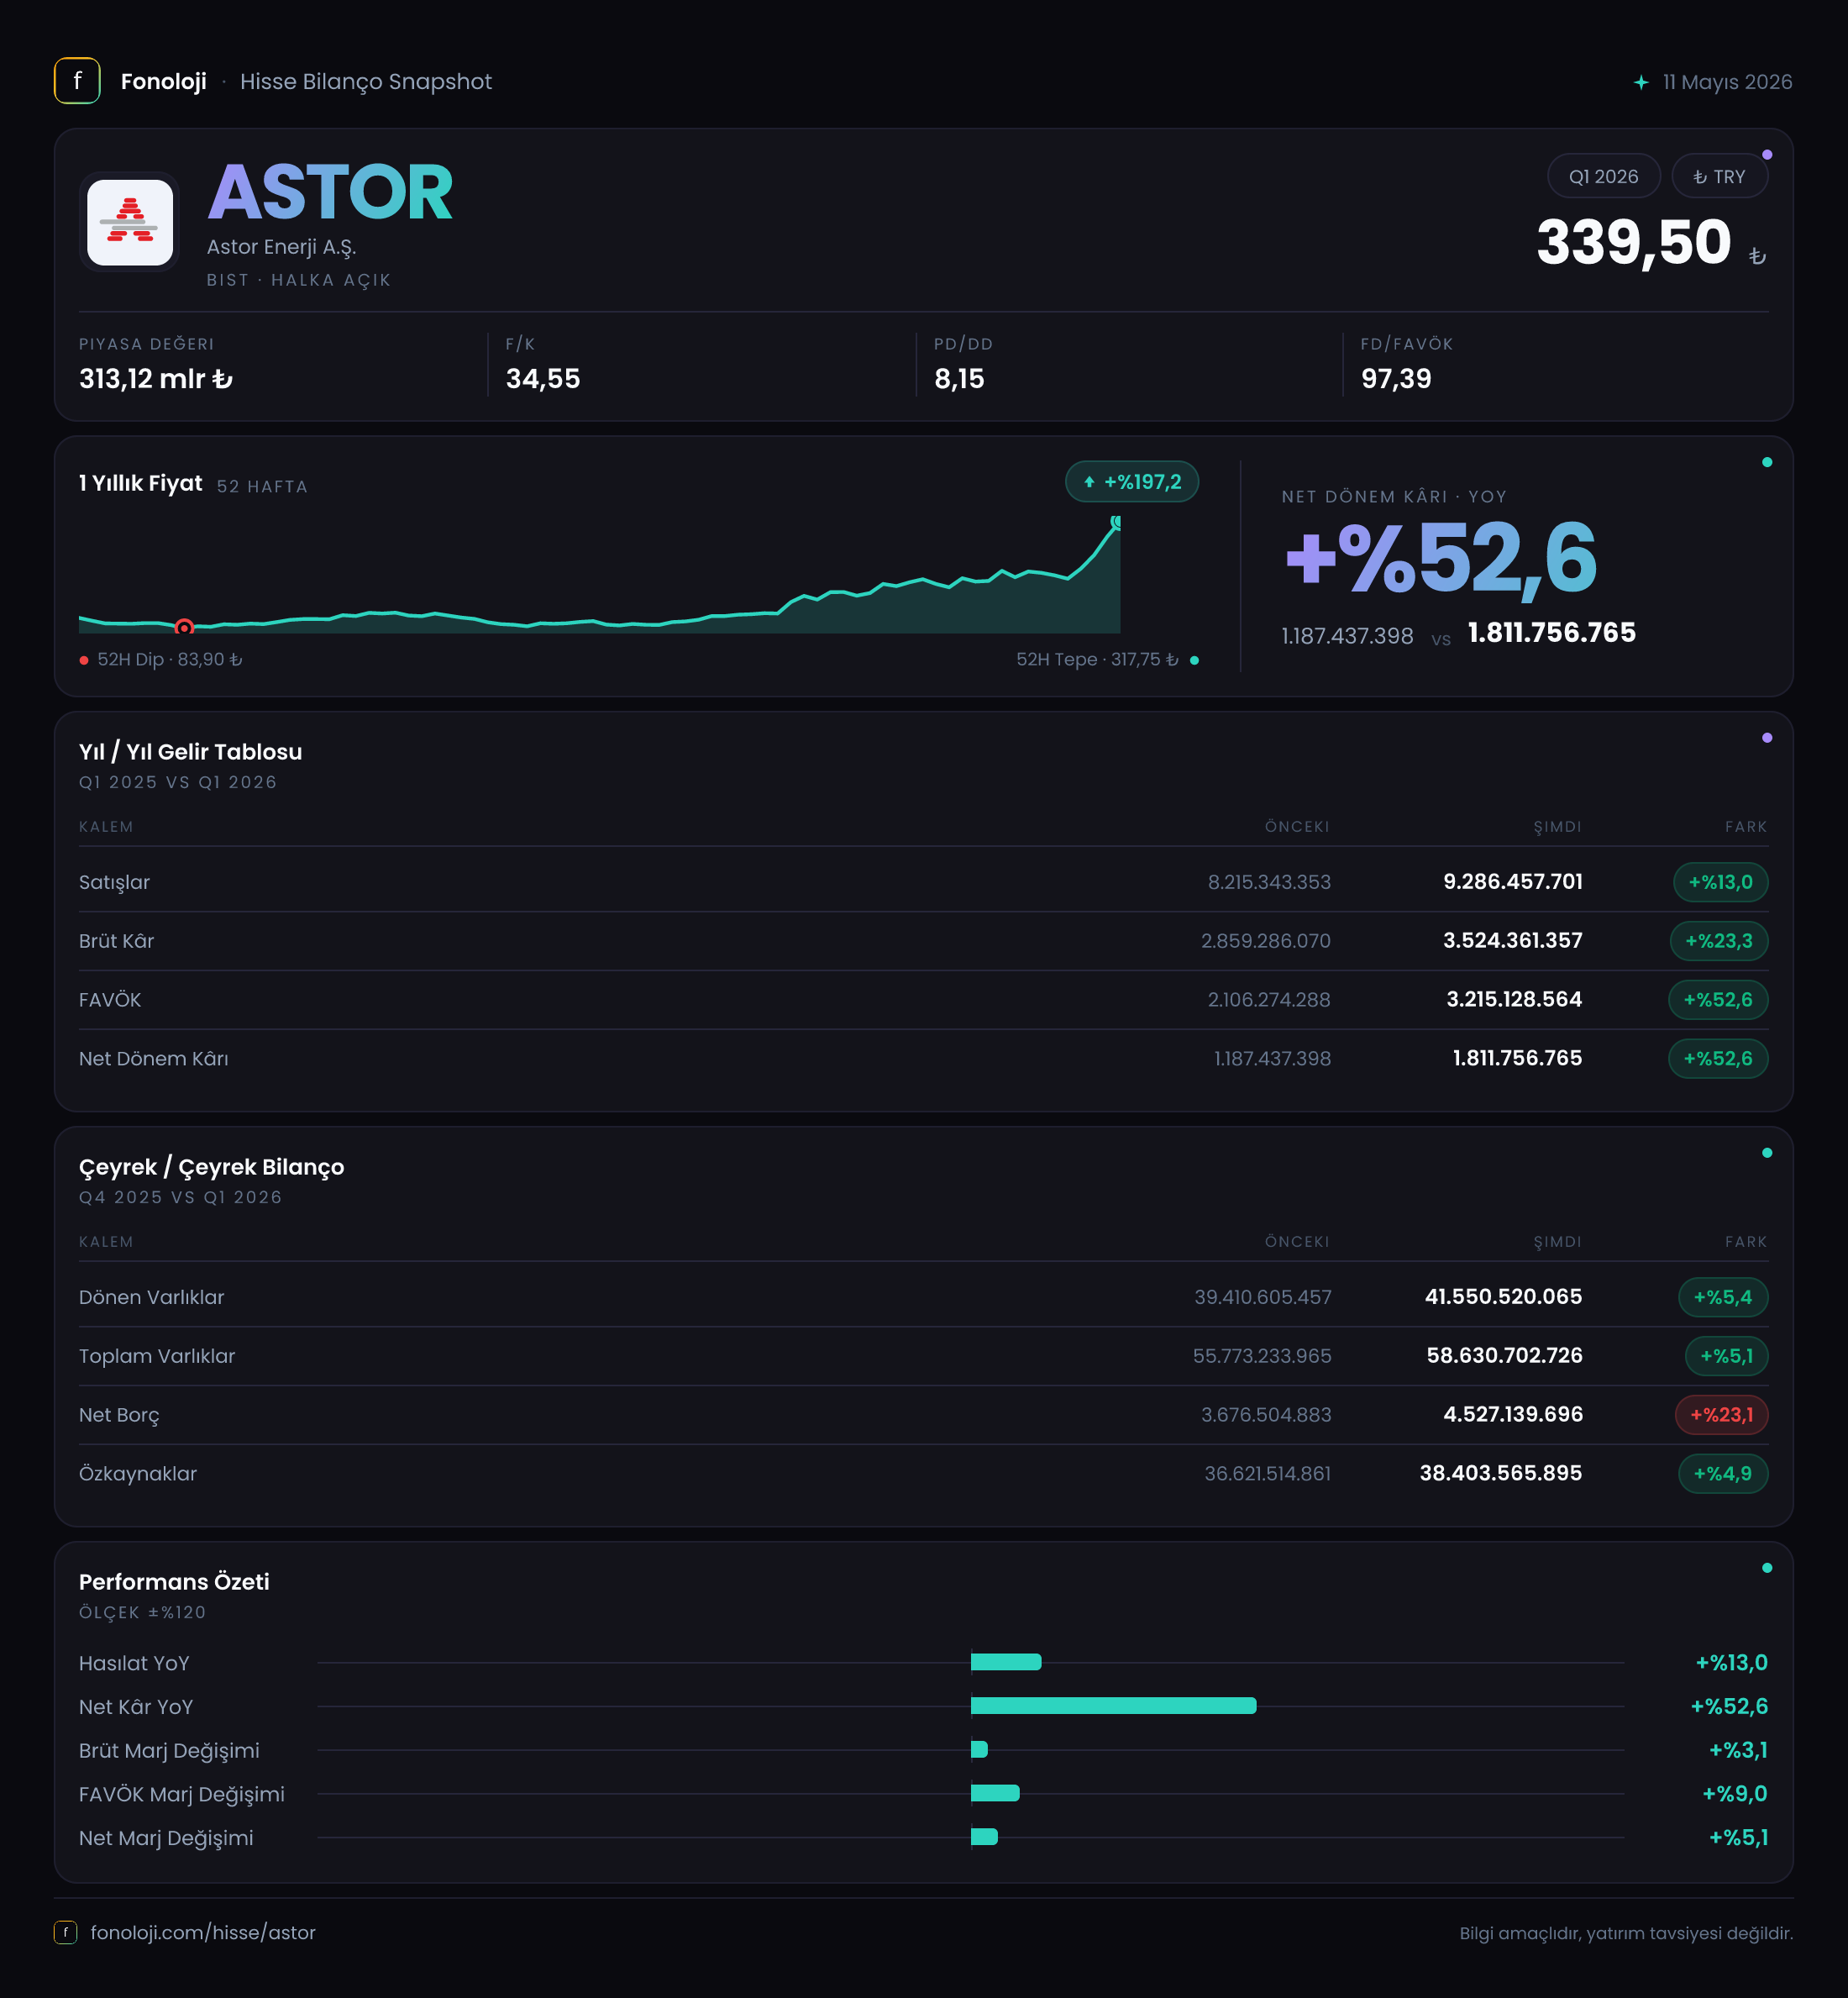
ASTOR Enerji, enerji iletim ve dağıtım altyapısında kullanılan transformatör, orta ve yüksek gerilim ekipmanları üreten bir sanayi şirketi olarak faaliyet gösteriyor. 2026’nın ilk çeyreğinde şirketin satışları nominal olarak büyürken, asıl dikkat çekici tablo kârlılıkta ortaya çıkıyor: satışlar %13, FAVÖK %32, net kâr ise %52,6 artmış durumda. Bu, şirketin yalnızca daha fazla satış yapmadığını; aynı zamanda ürün karması, fiyatlama veya maliyet yönetimi sayesinde satışlardan daha yüksek kâr ürettiğini gösteriyor. Ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satış büyümesi operasyonel hacim açısından daha yakından incelenmeli.
Satış Hikayesi
ASTOR’un satışları geçen yılın aynı çeyreğindeki 8,2 milyar TL’den 9,3 milyar TL’ye yükseldi. Yıllık bazdaki %13’lük artış, ilk bakışta olumlu görünse de bu oranı enflasyonla birlikte okumak gerekiyor. Enflasyonun %30’un üzerinde olduğu bir ortamda nominal satışların %13 artması, şirketin reel satış hacminde veya fiyatlama gücünde belirgin bir ivme olmadığını düşündürüyor. Başka bir ifadeyle, şirket geçen yılın aynı dönemine göre daha yüksek ciro üretmiş olsa da bu artış enflasyonu aşan bir büyüme değil.
Bu durum, ASTOR’un büyüme hikâyesinin şu aşamada satış hacminden çok marj kalitesi ve kârlılık verimliliği üzerinden ilerlediğini gösteriyor. Şirket daha yüksek katma değerli ürünlere yönelmiş, maliyetlerini daha iyi kontrol etmiş veya önceki dönem siparişlerini daha avantajlı fiyatlarla teslim etmiş olabilir. Ancak sunulan veriler bu gelişmenin hangi operasyonel kaynaktan geldiğini ayrıştırmıyor; bu nedenle sipariş hacmi, kapasite kullanım oranı, ihracat payı ve sipariş bakiyesi gibi göstergeler takip edilmeli.
Çeyreklik karşılaştırma açısından elimizde yalnızca 2025/3 satışlarının 8,2 milyar TL olduğu bilgisi bulunuyor. Bu nedenle 2026’nın ilk çeyreğinin 2025’in son çeyreğine göre ivme kazanıp kazanmadığını kesin biçimde değerlendirmek mümkün değil. Yılın geri kalanında satışların enflasyonun üzerinde büyüyüp büyümediği, ASTOR’un büyüme hikâyesinin güçlenip güçlenmediğini gösterecek ana başlıklardan biri olacak.
Kârlılık
Kârlılık tarafında görünüm satışlardan belirgin biçimde daha güçlü. Brüt kâr, geçen yılın aynı çeyreğindeki 2,9 milyar TL’den 3,5 milyar TL’ye çıkarak %23,3 arttı. Buna göre brüt kâr marjı yaklaşık %35,4’ten %37,6’ya yükseldi. Yaklaşık 2,2 puanlık bu iyileşme, satışların her 100 TL’sinden geçen yıla kıyasla daha fazla brüt kâr kaldığını ifade ediyor.
FAVÖK ise 2,3 milyar TL’den 3,0 milyar TL’ye yükselerek %32 büyüdü. FAVÖK marjı da yaklaşık %28,0’den %32,3’e çıktı. Brüt marjdaki iyileşmenin faaliyet giderleri seviyesinde de korunması önemli; çünkü bu tablo yalnızca ürünlerin daha kârlı satıldığını değil, şirketin operasyonel giderlerini de satış büyümesine göre daha kontrollü yönettiğini gösteriyor.
Net kârın 1,2 milyar TL’den 1,8 milyar TL’ye yükselmesi ve %52,6 artması ise kârlılık zincirinin en güçlü halkası. Net kâr marjı yaklaşık %14,6’dan %19,4’e yükselmiş durumda. Net kârın FAVÖK’ten daha hızlı büyümesi, finansman giderleri, vergi etkisi veya diğer faaliyet kalemlerinin bu çeyrekte net kârı desteklediğine işaret edebilir; ancak bu kalemlerin ayrıntısı verilmediği için kesin bir neden atfetmek mümkün değil.
Buradaki kritik nokta şu: Satışlar enflasyonun gerisinde kalırken FAVÖK ve net kârın çok daha hızlı artması, güçlü bir marj genişlemesi yaratıyor. Bu olumlu tablo sürdürülebilir olursa şirketin kârlılık profili güçlenir. Fakat marj artışının tek seferlik fiyatlama, ürün karması veya dönemsel teslimatlardan kaynaklanıp kaynaklanmadığı sonraki çeyreklerde test edilmeli.
Bilanço Sağlığı
ASTOR’un toplam varlıkları önceki yıl sonundaki 55,8 milyar TL’den 58,6 milyar TL’ye çıkarak %5,1 büyümüş. Dönen varlıkların 41,6 milyar TL’ye yükselmesi, bilanço büyüklüğünün ağırlıklı olarak işletme sermayesi tarafında geliştiğini gösteriyor. Dönen varlıklar toplam varlıkların yaklaşık %71’ini oluşturuyor; bu oran şirketin stoklar, ticari alacaklar ve nakit benzeri kalemler üzerinden yüksek işletme sermayesi taşıdığını düşündürüyor.
Duran varlıklar da 16,4 milyar TL’den 17,1 milyar TL’ye yükselmiş. Ancak %4,4’lük artış, bilanço büyümesinin büyük bölümünün yeni kapasite yatırımlarından ziyade mevcut operasyonların finansmanı ve dönen varlıklar üzerinden gerçekleştiğine işaret ediyor. Stok ve alacakların ne ölçüde arttığı, nakit yaratımının kalitesini anlamak için özellikle önemli olacak.
Özkaynaklar 36,6 milyar TL’den 38,4 milyar TL’ye çıkarak %4,9 arttı. Toplam varlıklar içinde özkaynakların payı yaklaşık %65,5 seviyesinde; bu, bilanço açısından güçlü bir sermaye tabanına işaret ediyor. Buna karşın net borç 3,7 milyar TL’den 4,5 milyar TL’ye yükselerek %23,1 arttı. Borçtaki artış varlık ve özkaynak büyümesinden hızlı gerçekleşmiş olsa da borç seviyesi henüz yüksek görünmüyor.
Net borcun ilk çeyrek FAVÖK’üne oranı yaklaşık 1,5 kat. FAVÖK’ün yıllıklandırılması halinde bu oran yaklaşık 0,4 kata geriliyor; ancak ara dönem verilerinde yıllıklandırma yanıltıcı olabilir. Bu nedenle borçluluk şu aşamada yönetilebilir görünse de işletme sermayesi ihtiyacının ve nakit akışının izlenmesi gerekiyor.
Net Parasal Pozisyon (TAS 29)
ASTOR’un net parasal pozisyonu bu çeyrekte -2,2 milyar TL olurken, geçen yılın aynı döneminde -2,1 milyar TL seviyesindeydi. Zararın %5 daha negatif hale gelmesi, enflasyon muhasebesi altında şirketin parasal pozisyonundan kaynaklanan kaybın arttığını gösteriyor.
TAS 29 kapsamında bu kalem, şirketin nakit, alacak, borç ve benzeri parasal kalemlerinin enflasyon karşısındaki etkisini yansıtır. Negatif net parasal pozisyonun net kârı aşağı çekmesi, şirketin nominal olarak kâr üretmesine rağmen yüksek enflasyon ortamında parasal varlık ve yükümlülük kompozisyonundan bir kayıp yaşadığını gösteriyor. Bu nedenle 1,8 milyar TL’lik net kâr, faaliyet performansının tamamını tek başına temsil etmiyor; operasyonel kârlılık güçlü olsa da enflasyon muhasebesi kâr üzerinde önemli bir baskı yaratmaya devam ediyor.
Yatırımcı için Ne Anlama Geliyor?
ASTOR’un ilk çeyrek verileri, satış büyümesi sınırlı kalırken marjların belirgin biçimde iyileştiği bir tablo ortaya koyuyor. Yatırımcı açısından ana fırsat, FAVÖK marjının %32,3’e, net kâr marjının ise %19,4’e yükselmiş olması. Bu marjlar korunabilirse, satışlardaki görece yavaş büyüme daha yüksek kâr üretimiyle telafi edilebilir.
Bununla birlikte dikkat edilmesi gereken başlıklar şunlar:
- Satış büyümesi %13 ile enflasyonun altında kaldığı için reel büyüme sorgulanmalı.
- Marj artışının kalıcı mı yoksa dönemsel mi olduğu gelecek çeyreklerde izlenmeli.
- Net borcun %23,1 artması, işletme sermayesi finansmanının bilanço üzerinde baskı oluşturabileceğini gösteriyor.
- Net parasal pozisyon zararının 2,2 milyar TL seviyesinde kalması, enflasyon muhasebesinin net kâr üzerindeki etkisinin sürdüğünü ortaya koyuyor.
- Stoklar, ticari alacaklar ve faaliyetlerden yaratılan nakit, kâr kalitesini değerlendirmek için kritik olacak.
Özetle veri, ASTOR için operasyonel kârlılığı güçlü, bilançosu genel olarak sağlam ancak reel satış büyümesi ve nakit dönüşümü yakından izlenmesi gereken bir ilk çeyrek tablosuna işaret ediyor. Yatırım tavsiyesi değildir.