
Açılış
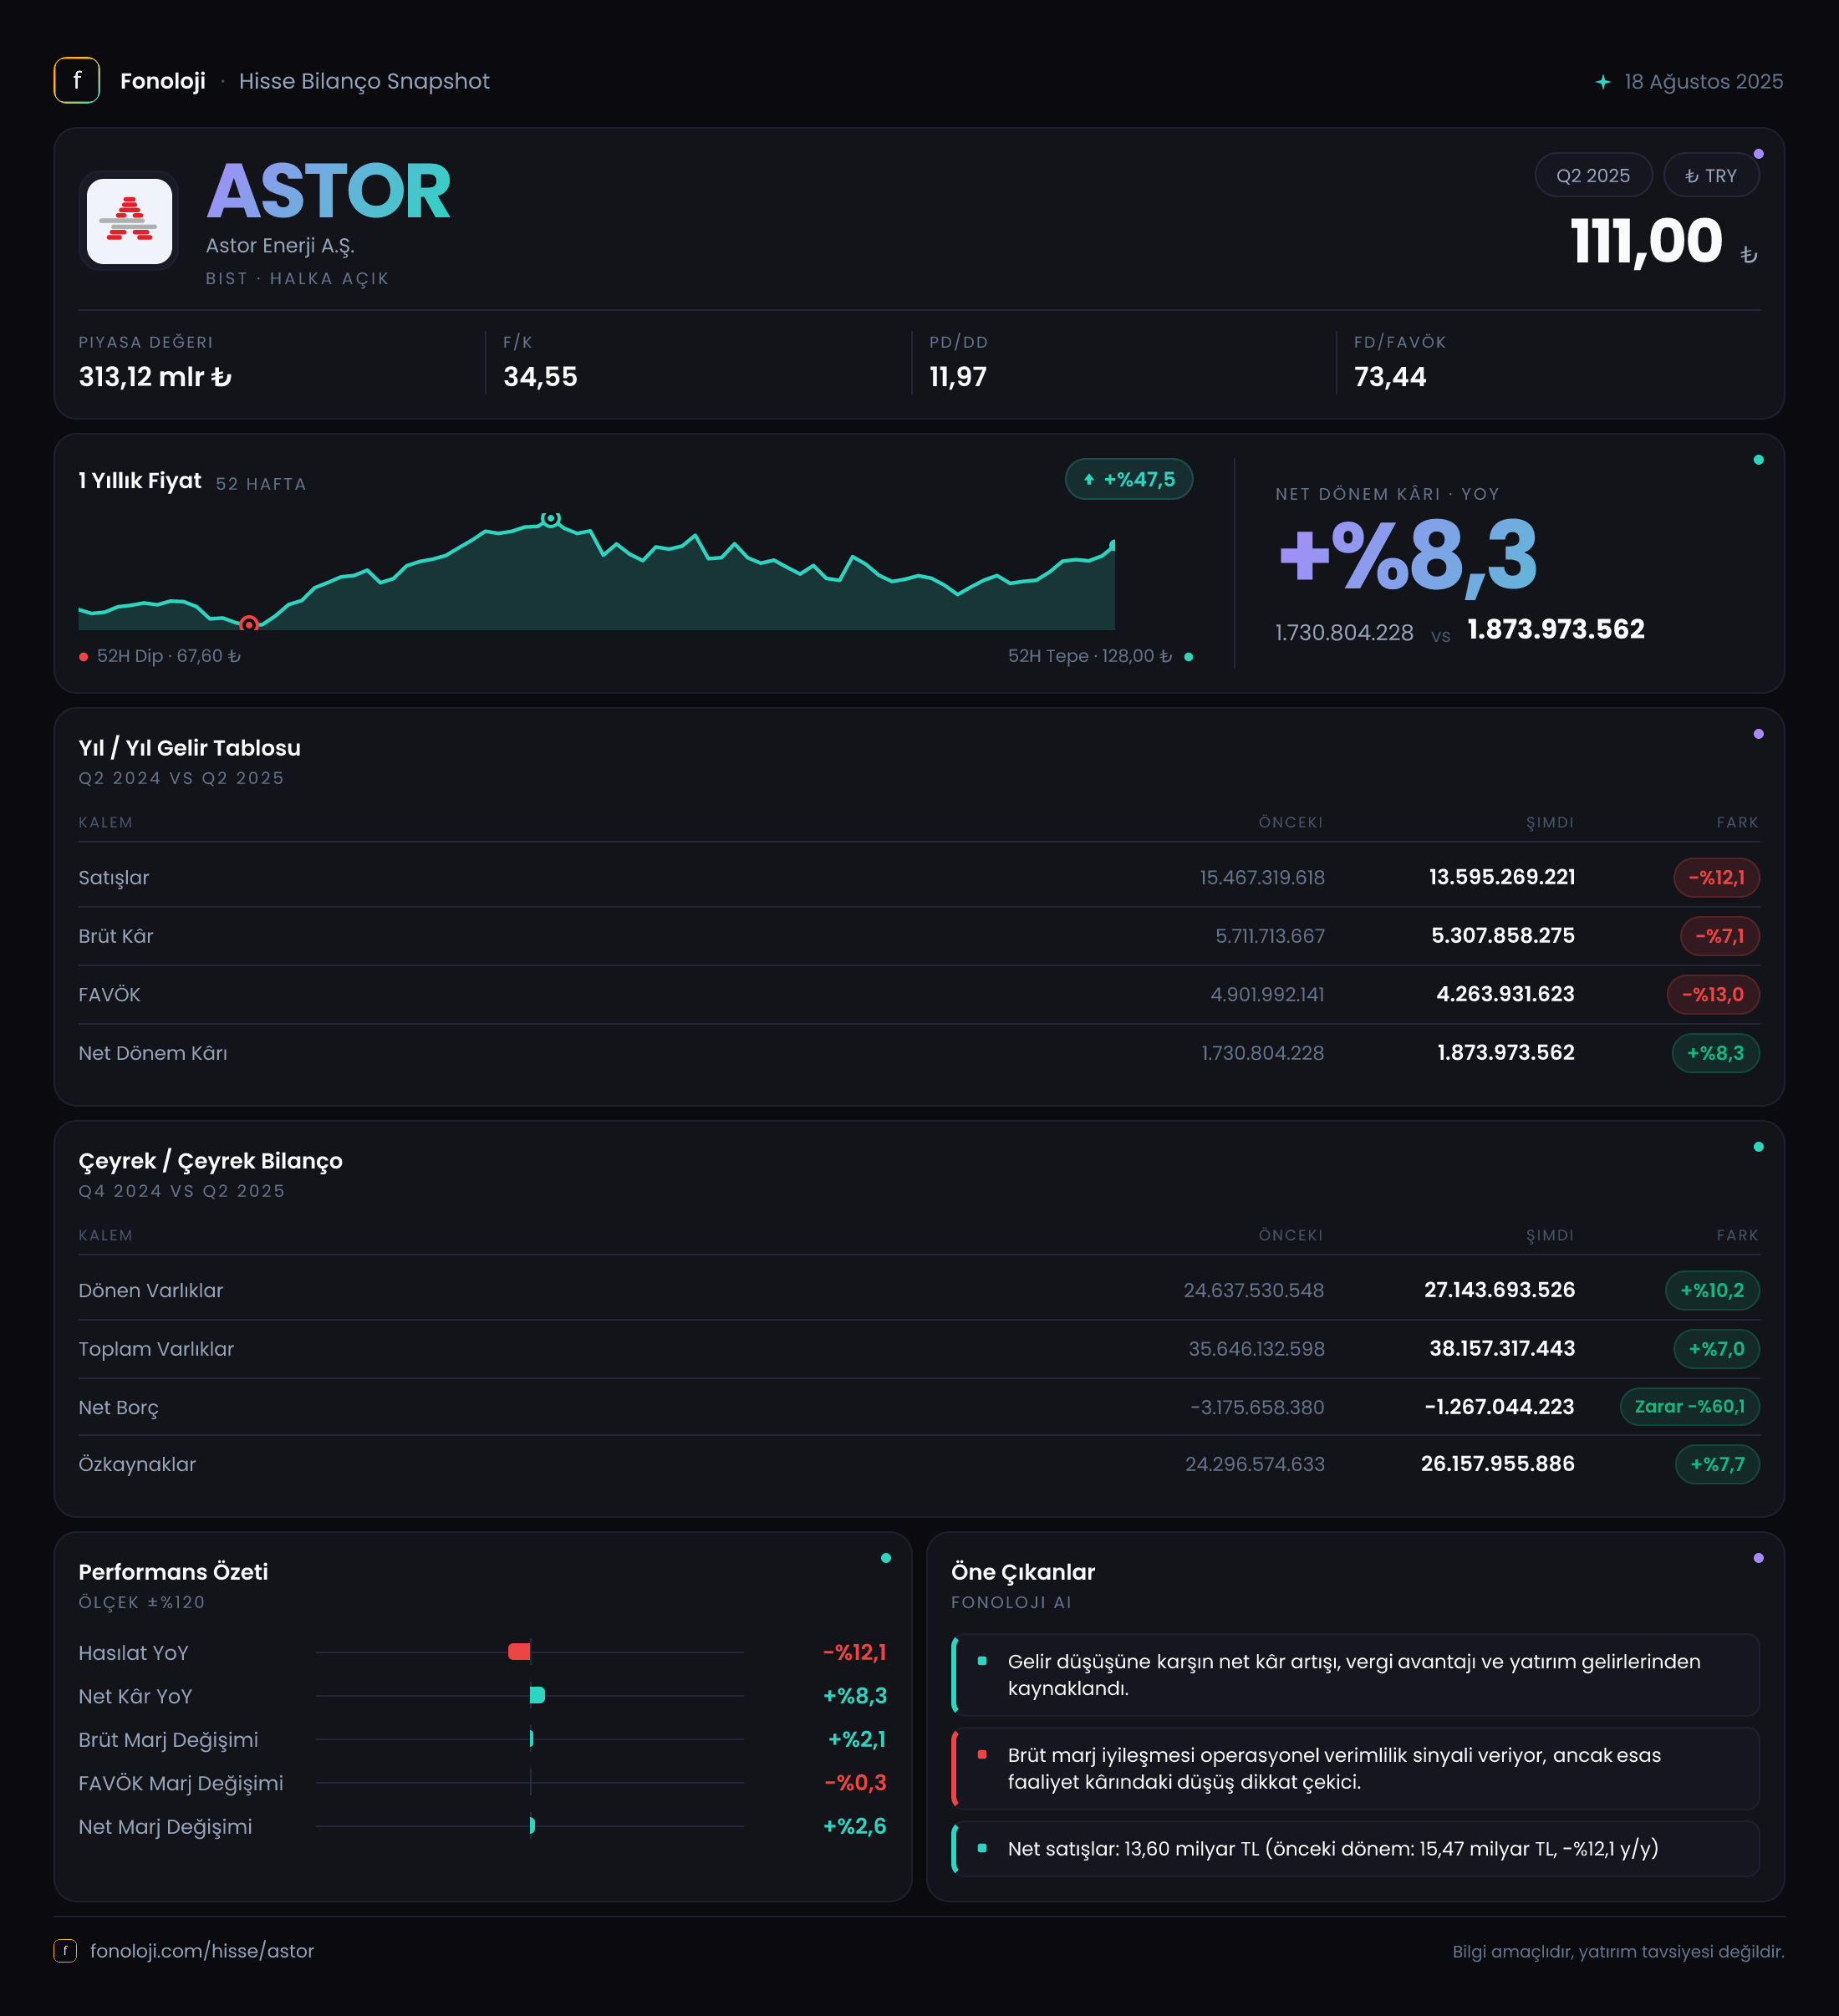
ASTOR Enerji, elektrik iletim ve dağıtım altyapısında kullanılan transformatör ve benzeri ekipmanları üreten, yatırım döngüsüne duyarlı bir sanayi şirketi. 2025/6AB sonuçlarının ana mesajı, satış ve operasyonel kârda daralmaya rağmen marjların iyileşmesi ve net kârın artması. Şirketin bilançosu hâlâ güçlü bir özkaynak yapısına sahip; ancak net nakit pozisyonundaki gerileme, işletme sermayesi ve nakit dönüşümünün yakından izlenmesi gerektiğini gösteriyor. Özetle ASTOR, daha düşük satış hacmiyle daha yüksek kârlılık üretmiş; fakat parasal kayıplar net kârın önünde önemli bir fren olmaya devam etmiş.
Satış Hikayesi
ASTOR’un 2025/6AB satışları 13,6 milyar TL olarak gerçekleşti. Geçen yılın aynı dönemindeki 15,5 milyar TL seviyesine göre satışlar %12,1 geriledi. Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu yalnızca nominal bir yavaşlama değil; şirketin raporlanan satış hacmi ve fiyatlama gücü açısından da daha zayıf bir tabloya işaret ediyor. Bununla birlikte, enflasyon muhasebesi uygulanan finansallarda dönemler arası karşılaştırma zaten satın alma gücüyle düzeltilmiş rakamlar üzerinden okunmalı. Dolayısıyla satışlardaki düşüş, enflasyon etkisi arındırılmış bakışla da ciddiye alınması gereken bir daralma.
Satışlardaki gerilemeye rağmen çeyreklik görünüm tamamen zayıf değil. 2025/3 döneminde 6,7 milyar TL olan satışlar, 2025/6 döneminde 6,9 milyar TL’ye yükselmiş. Bu, çeyreklik bazda yaklaşık %3 artış anlamına geliyor. Ancak artışın sınırlı kalması, yılın ikinci çeyreğinde güçlü bir ivmelenme yaşanmadığını gösteriyor. Satışların önceki yılın aynı dönemine göre daralması ve çeyreklik toparlanmanın düşük kalması, yeni sipariş akışı ile teslimat takviminin kritik önemde olduğunu ortaya koyuyor.
Burada yatırımcı açısından temel soru, satış düşüşünün geçici bir teslimat zamanlaması mı, yoksa enerji yatırımlarındaki yavaşlamanın daha kalıcı bir yansıması mı olduğudur. Mevcut veri bu ayrımı kesinleştirmiyor. Bu nedenle önümüzdeki dönemlerde satışların yeniden çift haneli büyümeye dönüp dönmediği ve şirketin siparişlerini gelire ne hızla çevirdiği izlenmeli.
Kârlılık
ASTOR’un brüt kârı 5,3 milyar TL seviyesinde gerçekleşti ve geçen yılki 5,7 milyar TL’ye göre %7,1 azaldı. Ancak satışlar daha hızlı gerilediği için brüt kâr marjı iyileşti. Brüt marj, geçen yıl yaklaşık %36,8 iken bu dönemde %39,0 seviyesine yükseldi. Başka bir ifadeyle şirket, 100 TL’lik satıştan yaklaşık 39 TL brüt kâr üretir hale geldi. Bu, ürün karması, fiyatlama, maliyet kontrolü veya teslimat kompozisyonunda şirket lehine bir değişim olduğunu düşündürüyor; ancak veride bu iyileşmenin hangi kalemden kaynaklandığı ayrıştırılmıyor.
FAVÖK 4,4 milyar TL ile geçen yılki 4,7 milyar TL’nin altında kaldı ve %7,1 geriledi. Buna karşın FAVÖK marjı %30,3’ten %32,4’e yükseldi. Satışların daraldığı bir dönemde operasyonel marjın yaklaşık 2,1 puan artması, ASTOR’un maliyet yapısında esneklik bulunduğunu gösteren olumlu bir gelişme. Fakat bu iyileşmenin sürdürülebilirliği, satış hacmi toparlanmadan test edilecek. Daha düşük hacimle yükselen marjlar olumlu olsa da, sabit maliyetlerin satışlar üzerindeki etkisi ilerleyen dönemlerde yeniden belirginleşebilir.
Net dönem kârı ise 1,9 milyar TL oldu ve geçen yılki 1,7 milyar TL’ye göre %8,3 arttı. Net kâr marjı yaklaşık %11,0’dan %14,0’a yükseldi. Dolayısıyla brüt kâr ve FAVÖK gerilerken net kârın artması, operasyon dışı kalemlerin net sonucu desteklediğini gösteriyor. Ancak bu kalemlerin ayrıntısı paylaşılmadığı için artışın ne kadarının sürdürülebilir operasyonel performanstan, ne kadarının finansman veya diğer muhasebe etkilerinden geldiği kesin biçimde söylenemez.
Çeyreklik bazda net kârda ise hafif bir zayıflama var: 2025/3’te 961,9 milyon TL olan net kâr, 2025/6’da 912,1 milyon TL’ye geriledi. Bu yaklaşık %5,2’lik düşüşe karşılık geliyor. Satışlar çeyreklik olarak artarken net kârın gerilemesi, marj iyileşmesinin her çeyrekte aynı şekilde net sonuca yansımadığını gösteriyor.
Bilanço Sağlığı
ASTOR’un toplam varlıkları 35,6 milyar TL’den 38,2 milyar TL’ye yükselerek %7 arttı. Bu büyümenin tamamı dönen varlıklardan geldi. Dönen varlıklar 24,6 milyar TL’den 27,1 milyar TL’ye çıkarak %10,2 arttı; duran varlıklar ise 11,0 milyar TL seviyesinde yatay kaldı. Bu görünüm, bilanço büyümesinin yeni kapasite yatırımlarından çok işletme sermayesi kalemlerinde yoğunlaştığını düşündürüyor.
Özkaynaklar 24,3 milyar TL’den 26,2 milyar TL’ye yükseldi ve %7,7 büyüdü. Toplam varlıkların yaklaşık %69’u özkaynaklarla finanse ediliyor. Bu oran, şirketin bilanço riskinin sınırlı olduğunu ve dış finansmana bağımlılığın yüksek olmadığını gösteren güçlü bir unsur.
Net borç tarafında ise dikkat edilmesi gereken bir değişim var. Şirket önceki dönem sonunda 3,2 milyar TL net nakit pozisyonundayken, bu dönem net nakit 1,3 milyar TL’ye gerilemiş. Veride net borç -1,3 milyar TL olarak gösteriliyor; bu hâlâ borçtan çok nakit fazlasına işaret ediyor, ancak net nakit tamponu yaklaşık 1,9 milyar TL azalmış durumda. Bu nedenle bilanço sağlamlığı korunurken likidite fazlasının eridiği görülüyor. Net borç/FAVÖK oranı negatif olmaya devam ediyor; başka bir ifadeyle şirketin net borcu bulunmadığı için kaldıraç baskısı düşük.
Net Parasal Pozisyon (TAS 29)
ASTOR’un net parasal pozisyonu bu dönemde -3,9 milyar TL oldu. Geçen yıl aynı dönemdeki -3,6 milyar TL’ye kıyasla parasal kayıp %7,9 arttı. Enflasyon muhasebesinde nakit ve benzeri parasal varlıklar enflasyon karşısında değer kaybederken, parasal yükümlülük taşıyan şirketler bazı durumlarda kazanç sağlayabilir. ASTOR’un net parasal pozisyon zararının yüksek olması, şirketin parasal varlıklarının veya net parasal açık pozisyonunun enflasyon ortamında net kâr üzerinde baskı yarattığını gösteriyor.
Bu zarar, operasyonel tarafta yaratılan 4,4 milyar TL FAVÖK’ün önemli bir bölümünü aşağı çekiyor. Buna rağmen net kârın artması, diğer gelir-gider kalemlerinin sonucu desteklediğini gösteriyor. Ancak parasal kaybın satışlara oranı yaklaşık %29 seviyesinde; bu oldukça yüksek bir yük. Enflasyonun ve finansal pozisyonun benzer şekilde devam etmesi halinde operasyonel marj iyileşmesinin net kâra aktarılması sınırlı kalabilir.
Yatırımcı için Ne Anlama Geliyor?
ASTOR’un sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Fırsat tarafında, satışlar gerilerken brüt marjın %39,0’a, FAVÖK marjının %32,4’e çıkması şirketin maliyet ve fiyatlama disiplinini koruduğunu gösteriyor.
- Özkaynakların 26,2 milyar TL’ye ulaşması ve net borç yerine hâlâ 1,3 milyar TL net nakit bulunması, finansal dayanıklılığı destekliyor.
- Risk tarafında, satışların yıllık bazda %12,1 daralması ve çeyreklik satış artışının yalnızca yaklaşık %3 ile sınırlı kalması, büyüme ivmesinin henüz güçlenmediğini gösteriyor.
- Net parasal kaybın 3,9 milyar TL’ye ulaşması, yüksek enflasyon ortamında kârlılığın muhasebe ve finansal pozisyon etkilerine duyarlı olduğunu ortaya koyuyor.
- Net nakit tamponundaki 1,9 milyar TL’lik azalış, dönen varlıklardaki büyümenin nakit yaratımıyla ne ölçüde desteklendiğinin izlenmesini gerektiriyor.
Sonuç olarak ASTOR, zayıflayan satışlara rağmen güçlü marj ve özkaynak yapısıyla dirençli bir dönem geçirmiş. Ancak yatırım tezinin güçlenmesi için yalnızca marjların değil, satış büyümesinin ve net nakit pozisyonunun da yeniden iyileşmesi gerekiyor. Önümüzdeki raporlarda siparişlerin gelire dönüşümü, çeyreklik satış ivmesi, işletme sermayesi hareketleri ve net parasal kaybın seyri belirleyici olacak. Yatırım tavsiyesi değildir.