
Açılış
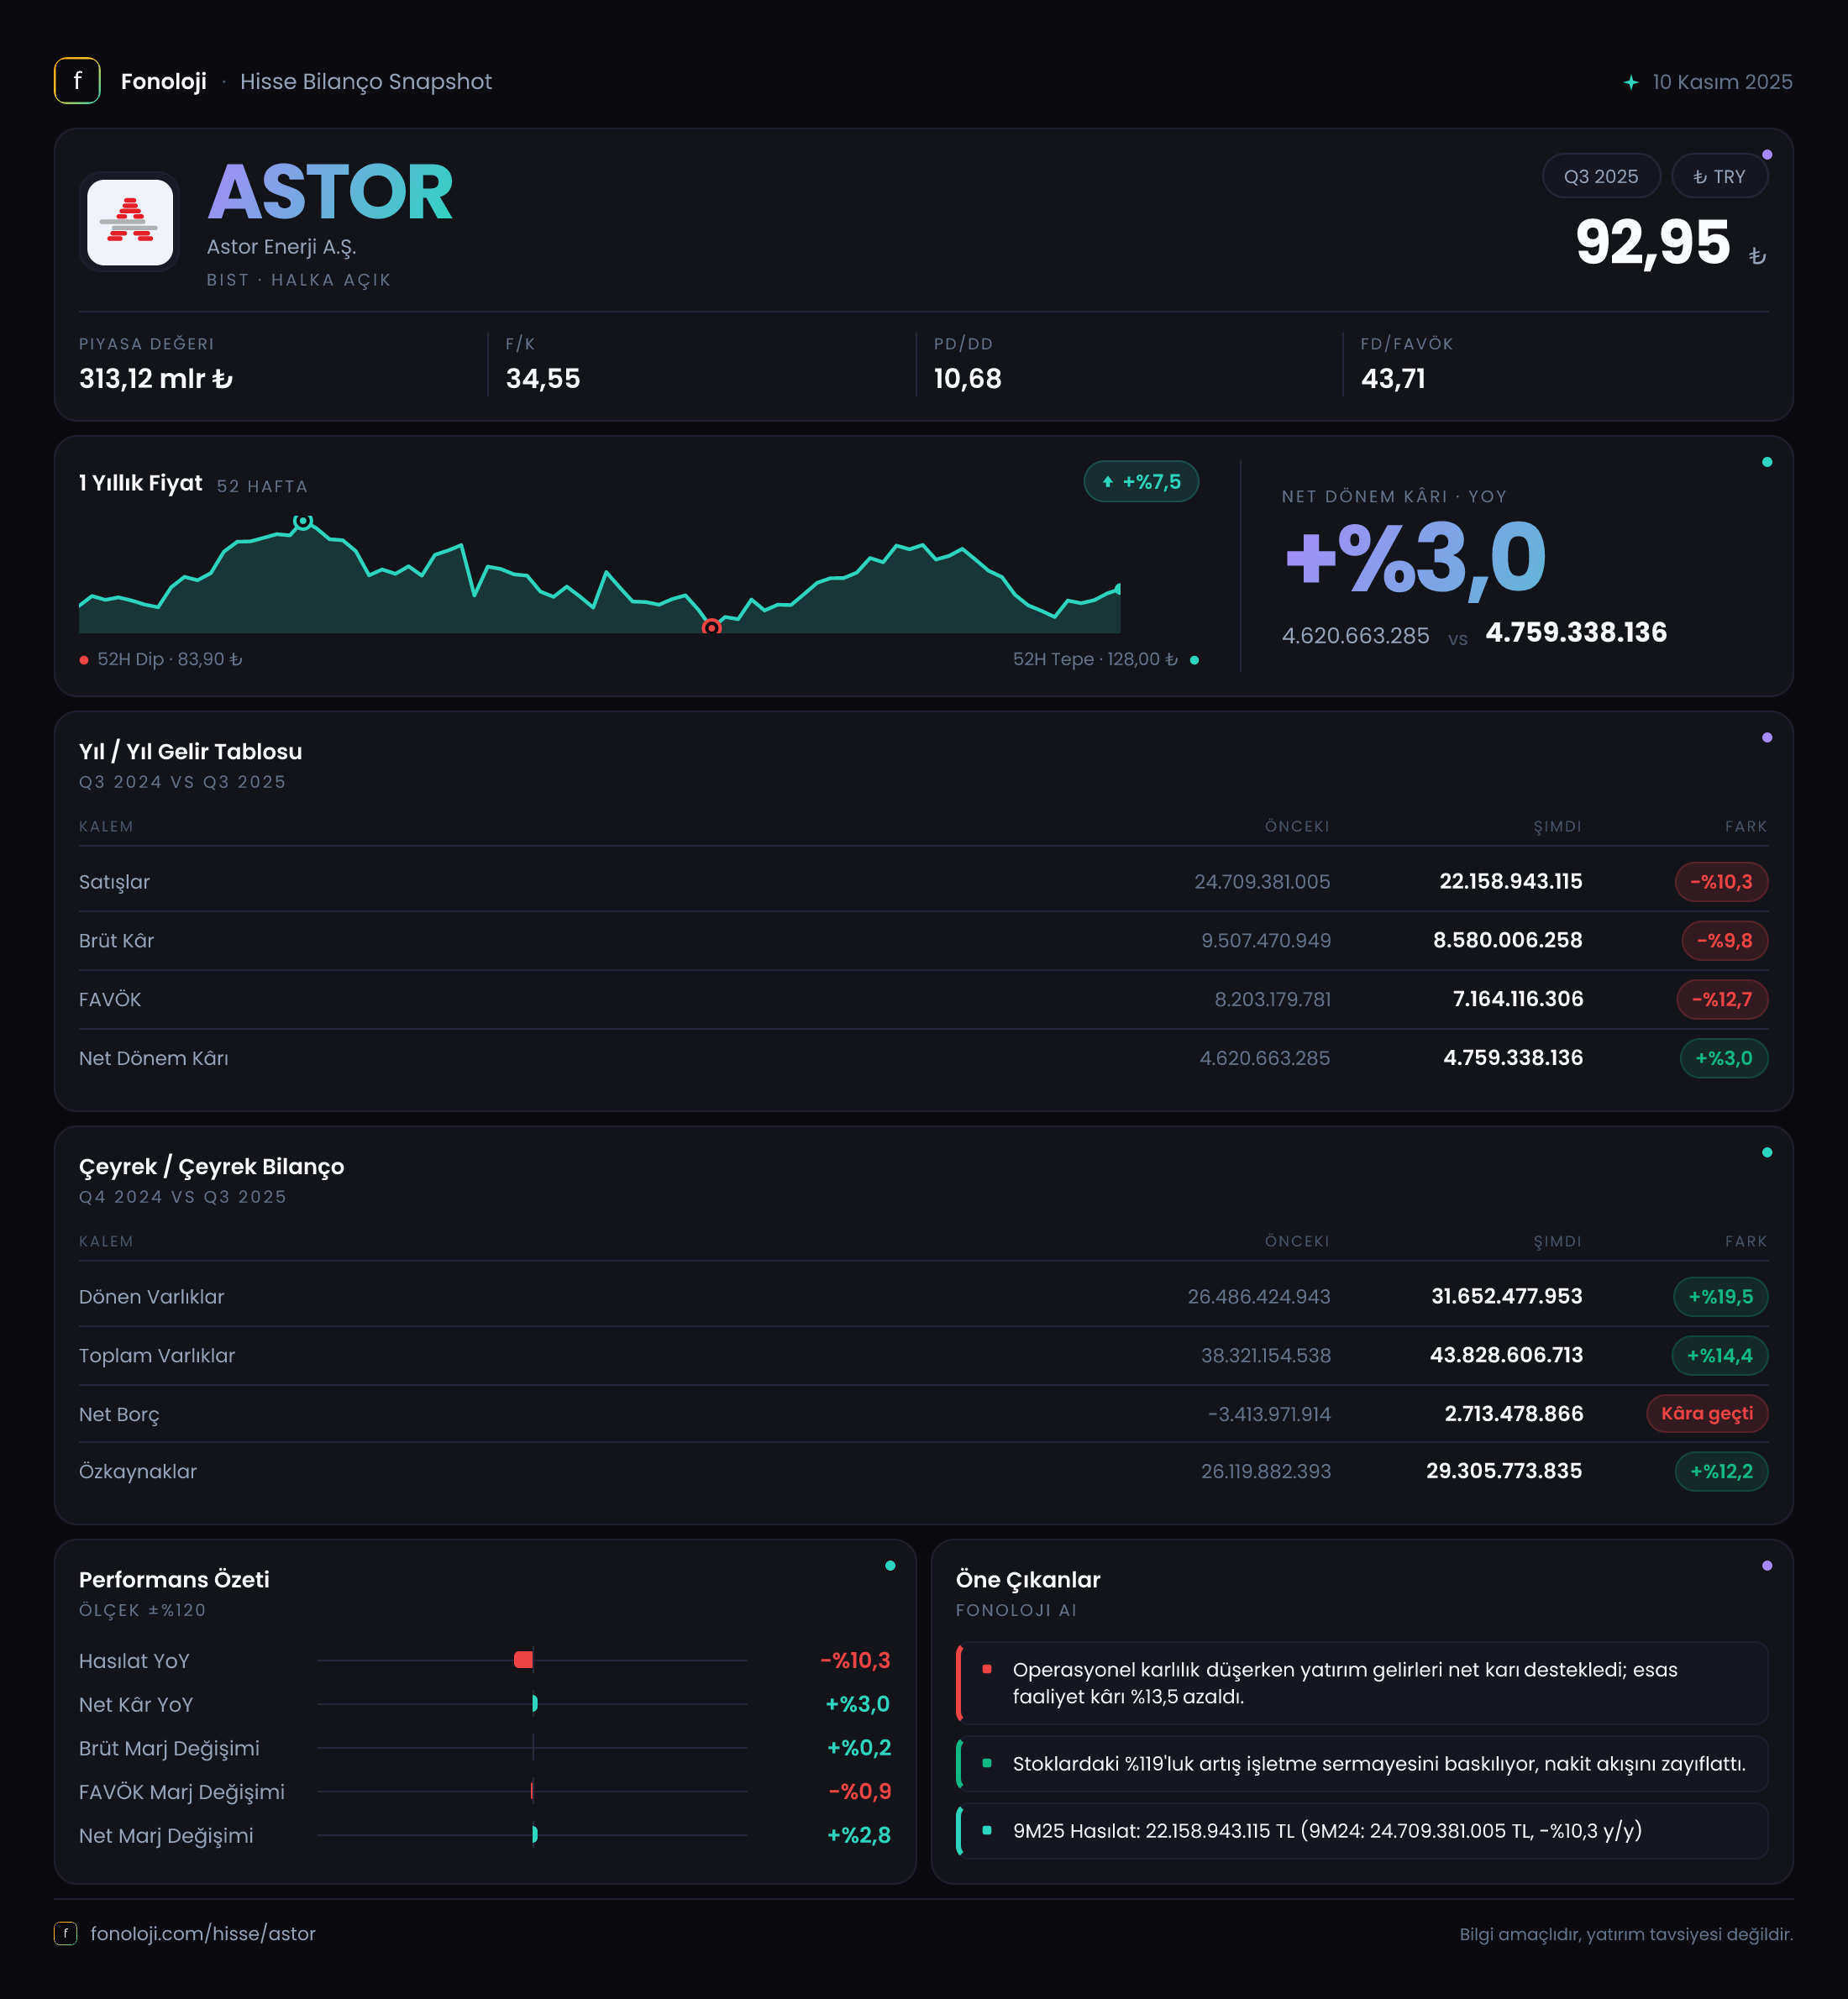
ASTOR Enerji, elektrik iletim ve dağıtım altyapısının kritik ekipmanlarından olan transformatör ve benzeri enerji çözümlerini üreten bir şirket olarak, büyüme potansiyeli yüksek ancak yatırım ve işletme sermayesi döngüsü yakından izlenmesi gereken bir alanda faaliyet gösteriyor. 2025/9AB sonuçlarının ana mesajı, satış ve operasyonel kâr tarafında daralma yaşanmasına rağmen net kârın sınırlı da olsa artması. Şirketin satışları geçen yılın aynı dönemine göre gerilerken marjlarını büyük ölçüde koruması olumlu; buna karşın net parasal pozisyonun daha fazla zarar yazması ve bilançonun net nakitten net borç pozisyonuna dönmesi dikkat edilmesi gereken başlıklar. Bu tablo, ASTOR’un büyüme hikâyesinin devam ettiğini ancak finansal performansın artık yalnızca satış büyümesiyle değil, nakit yaratma ve işletme sermayesi yönetimiyle de değerlendirilmesi gerektiğini gösteriyor.
Satış Hikayesi
ASTOR’un 2025’in ilk dokuz ayındaki satışları 22,2 milyar TL olarak gerçekleşti. Geçen yılın aynı dönemindeki 24,7 milyar TL’ye kıyasla satışlar %10,3 geriledi. Nominal olarak görülen bu düşüş, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında reel bazda daha belirgin bir daralmaya işaret ediyor. Başka bir ifadeyle şirket, yalnızca geçen yıla göre daha az satış yapmamış; aynı zamanda fiyat artışlarının yüksek olduğu bir ortamda satışlarını enflasyonun üzerinde büyütememiş.
Bu gerilemenin şirketin sipariş temposu, teslimat takvimi veya ürün karmasından hangisiyle ilişkili olduğu mevcut verilerden ayrıştırılamıyor. Ancak elektrik ekipmanları sektöründe satışlar çoğu zaman proje teslim tarihleri ve yüksek tutarlı siparişlerin muhasebeleştirilme zamanlamasından etkilenebilir. Bu nedenle tek başına dokuz aylık satış düşüşü, kalıcı talep kaybı anlamına gelmeyebilir; yine de yatırımcı açısından yeni siparişler, ihracatın seyri ve yılın son çeyreğinde teslimatların hızlanıp hızlanmadığı kritik olacak.
Çeyreklik veride 2025/9 döneminde satışlar 7,5 milyar TL seviyesinde. Önceki çeyrek veya geçen yılın aynı çeyreği verilmediği için çeyreklik ivme hakkında kesin bir karşılaştırma yapmak mümkün değil. Dolayısıyla bu aşamada “satış trendi toparlanıyor” ya da “zayıflama hızlanıyor” demek yerine, sonraki finansal raporda çeyreksel karşılaştırmayı beklemek daha sağlıklı.
Kârlılık
Satışlardaki daralmaya rağmen ASTOR’un brüt kârı 8,6 milyar TL oldu ve geçen yılki 9,5 milyar TL’ye göre %9,8 geriledi. Brüt kâr marjı ise yaklaşık %38,7 seviyesinde gerçekleşti; geçen yıl aynı dönemde bu oran yaklaşık %38,5 idi. Yani şirket, satış hacmindeki zayıflamaya rağmen ürün ve proje kârlılığını büyük ölçüde korumuş. Bu, fiyatlama gücü, maliyet kontrolü veya daha kârlı ürün karması açısından olumlu bir sinyal.
FAVÖK 7,2 milyar TL ile geçen yılki 8,1 milyar TL’nin altında kaldı ve %10,6 geriledi. Buna karşın FAVÖK marjı %32,4 düzeyinde; önceki yılın yaklaşık %32,8 seviyesine oldukça yakın. Marjın korunması, operasyonel giderlerin satışlardaki düşüşe paralel yönetildiğini gösteriyor. Bununla birlikte, FAVÖK’ün nominal olarak azalması şirketin operasyonel nakit üretme kapasitesinin de geçen yıla kıyasla zayıfladığını düşündürüyor.
Net kâr tarafında ise farklı bir tablo var. Şirket 4,8 milyar TL net dönem kârı açıkladı; bu rakam geçen yılın aynı dönemindeki 4,6 milyar TL’ye göre %3 arttı. Net kâr marjı böylece yaklaşık %21,6 seviyesine yükseldi; geçen yıl bu oran %18,6 civarındaydı. Operasyonel kâr gerilerken net kârın artması, faaliyet dışı kalemler, finansman etkileri, vergi veya enflasyon muhasebesi kaynaklı diğer unsurların sonucu olabilir. Mevcut veri bu hareketin nedenini kalem bazında açıklamıyor; bu nedenle net kâr artışını doğrudan operasyonel iyileşme olarak okumamak gerekir.
Çeyrekte net kâr 2,7 milyar TL seviyesinde. Ancak karşılaştırılabilir çeyrek verisi bulunmadığı için bu rakamın ivmesini değerlendirmek mümkün değil.
Bilanço Sağlığı
ASTOR’un toplam varlıkları, yıl sonuna göre %14,4 artarak 43,8 milyar TL’ye ulaştı. Artışın ana kaynağı dönen varlıklar oldu; dönen varlıklar %19,5 yükselerek 31,7 milyar TL’ye çıktı. Duran varlıklar ise %2,9 artışla 12,2 milyar TL seviyesinde kaldı. Bu yapı, bilanço büyümesinin ağırlıklı olarak stoklar, ticari alacaklar veya nakit benzeri dönen kalemlerde gerçekleştiğine işaret ediyor; ancak alt kırılım verilmediği için hangi kalemin öne çıktığı kesin olarak söylenemez.
Özkaynaklar %12,2 artarak 29,3 milyar TL’ye ulaştı. Toplam varlıklar içindeki özkaynak payı yaklaşık %66,9 seviyesinde; bu oran şirketin bilanço açısından hâlâ güçlü bir sermaye tabanına sahip olduğunu gösteriyor. Geçen yıl sonundaki yaklaşık %68,1 seviyesine göre sınırlı bir gerileme var, ancak borçluluk henüz bilançoyu baskılayan yüksek bir noktada değil.
Asıl dikkat çekici değişim net borçta. Şirket önceki dönemde 3,4 milyar TL net nakit pozisyonundayken, bu dönemde 2,7 milyar TL net borca geçti. Bu, net finansal pozisyonda 6,1 milyar TL’lik bir bozulma anlamına geliyor. Net borcun mevcut dokuz aylık FAVÖK’e oranı yaklaşık 0,4x seviyesinde; bu hâlâ düşük ve yönetilebilir bir oran. Ancak net nakitten borç pozisyonuna geçiş, büyümenin işletme sermayesi veya yatırım harcamaları yoluyla finanse edildiğini düşündürdüğü için izlenmeli.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon zararı 5,5 milyar TL oldu. Geçen yıl aynı dönemde bu zarar 3,6 milyar TL seviyesindeydi. Zararın mutlak tutarı %54,1 arttı; tabloda görülen -%54,1 değişim, negatif kalemin daha da büyüdüğünü ifade ediyor.
Bu zarar, yüksek enflasyon ortamında parasal yükümlülükleri parasal varlıklarından fazla olan şirketlerin satın alma gücü kaybını yansıtıyor. ASTOR’da net parasal pozisyon zararının büyümesi, şirketin işletme sermayesi yapısının ve borçlanma dinamiklerinin enflasyon muhasebesinden daha fazla etkilenmeye başladığını gösteriyor. Buna rağmen net kârın artması, bu negatif etkinin diğer gelir ve gider kalemleriyle telafi edildiğini düşündürüyor. Yatırımcı açısından burada önemli nokta, net kârın enflasyon muhasebesi etkilerinden arındırıldığında operasyonel performansla ne ölçüde örtüştüğünü takip etmek.
Yatırımcı için Ne Anlama Geliyor?
ASTOR’un dokuz aylık sonuçları, yüksek marjlarını koruyan ancak reel satış büyümesi üretemeyen bir şirket profili çiziyor. FAVÖK marjının yaklaşık %32 seviyesinde kalması güçlü bir operasyonel yapı gösterirken, satışların enflasyon karşısında gerilemesi büyüme tarafında soru işareti yaratıyor. Net kâr artışı olumlu görünse de bunun operasyonel kârdan değil, finansal ve enflasyon muhasebesi etkilerinden ne ölçüde kaynaklandığı ayrıntılı raporla incelenmeli.
Öne çıkan fırsatlar:
- Yüksek brüt ve FAVÖK marjlarının korunması.
- 29,3 milyar TL özkaynakla güçlü sermaye tabanı.
- Net borç/FAVÖK oranının yaklaşık 0,4x ile hâlâ düşük kalması.
- Enerji altyapısı yatırımlarının uzun vadeli talep yaratma potansiyeli.
Başlıca riskler ise şunlar:
- Satışların nominal olarak %10,3, reel olarak daha yüksek oranda gerilemesi.
- Net nakitten net borca geçiş.
- Net parasal pozisyon zararının 5,5 milyar TL’ye yükselmesi.
- Net kâr artışının operasyonel kârlılık düşüşünü maskeleme ihtimali.
- Çeyreklik satış ve kâr ivmesinin mevcut verilerle tam olarak ölçülememesi.
Özetle ASTOR’un bilançosu hâlâ güçlü, marjları ise sektör açısından dikkat çekici seviyede. Ancak yeni dönemde yatırımcıların yalnızca net kâr artışına değil; satışların reel büyümeye dönüp dönmediğine, net borcun artışının kalıcı olup olmadığına ve operasyonel nakit akışına odaklanması gerekiyor. Yatırım tavsiyesi değildir.