
Açılış
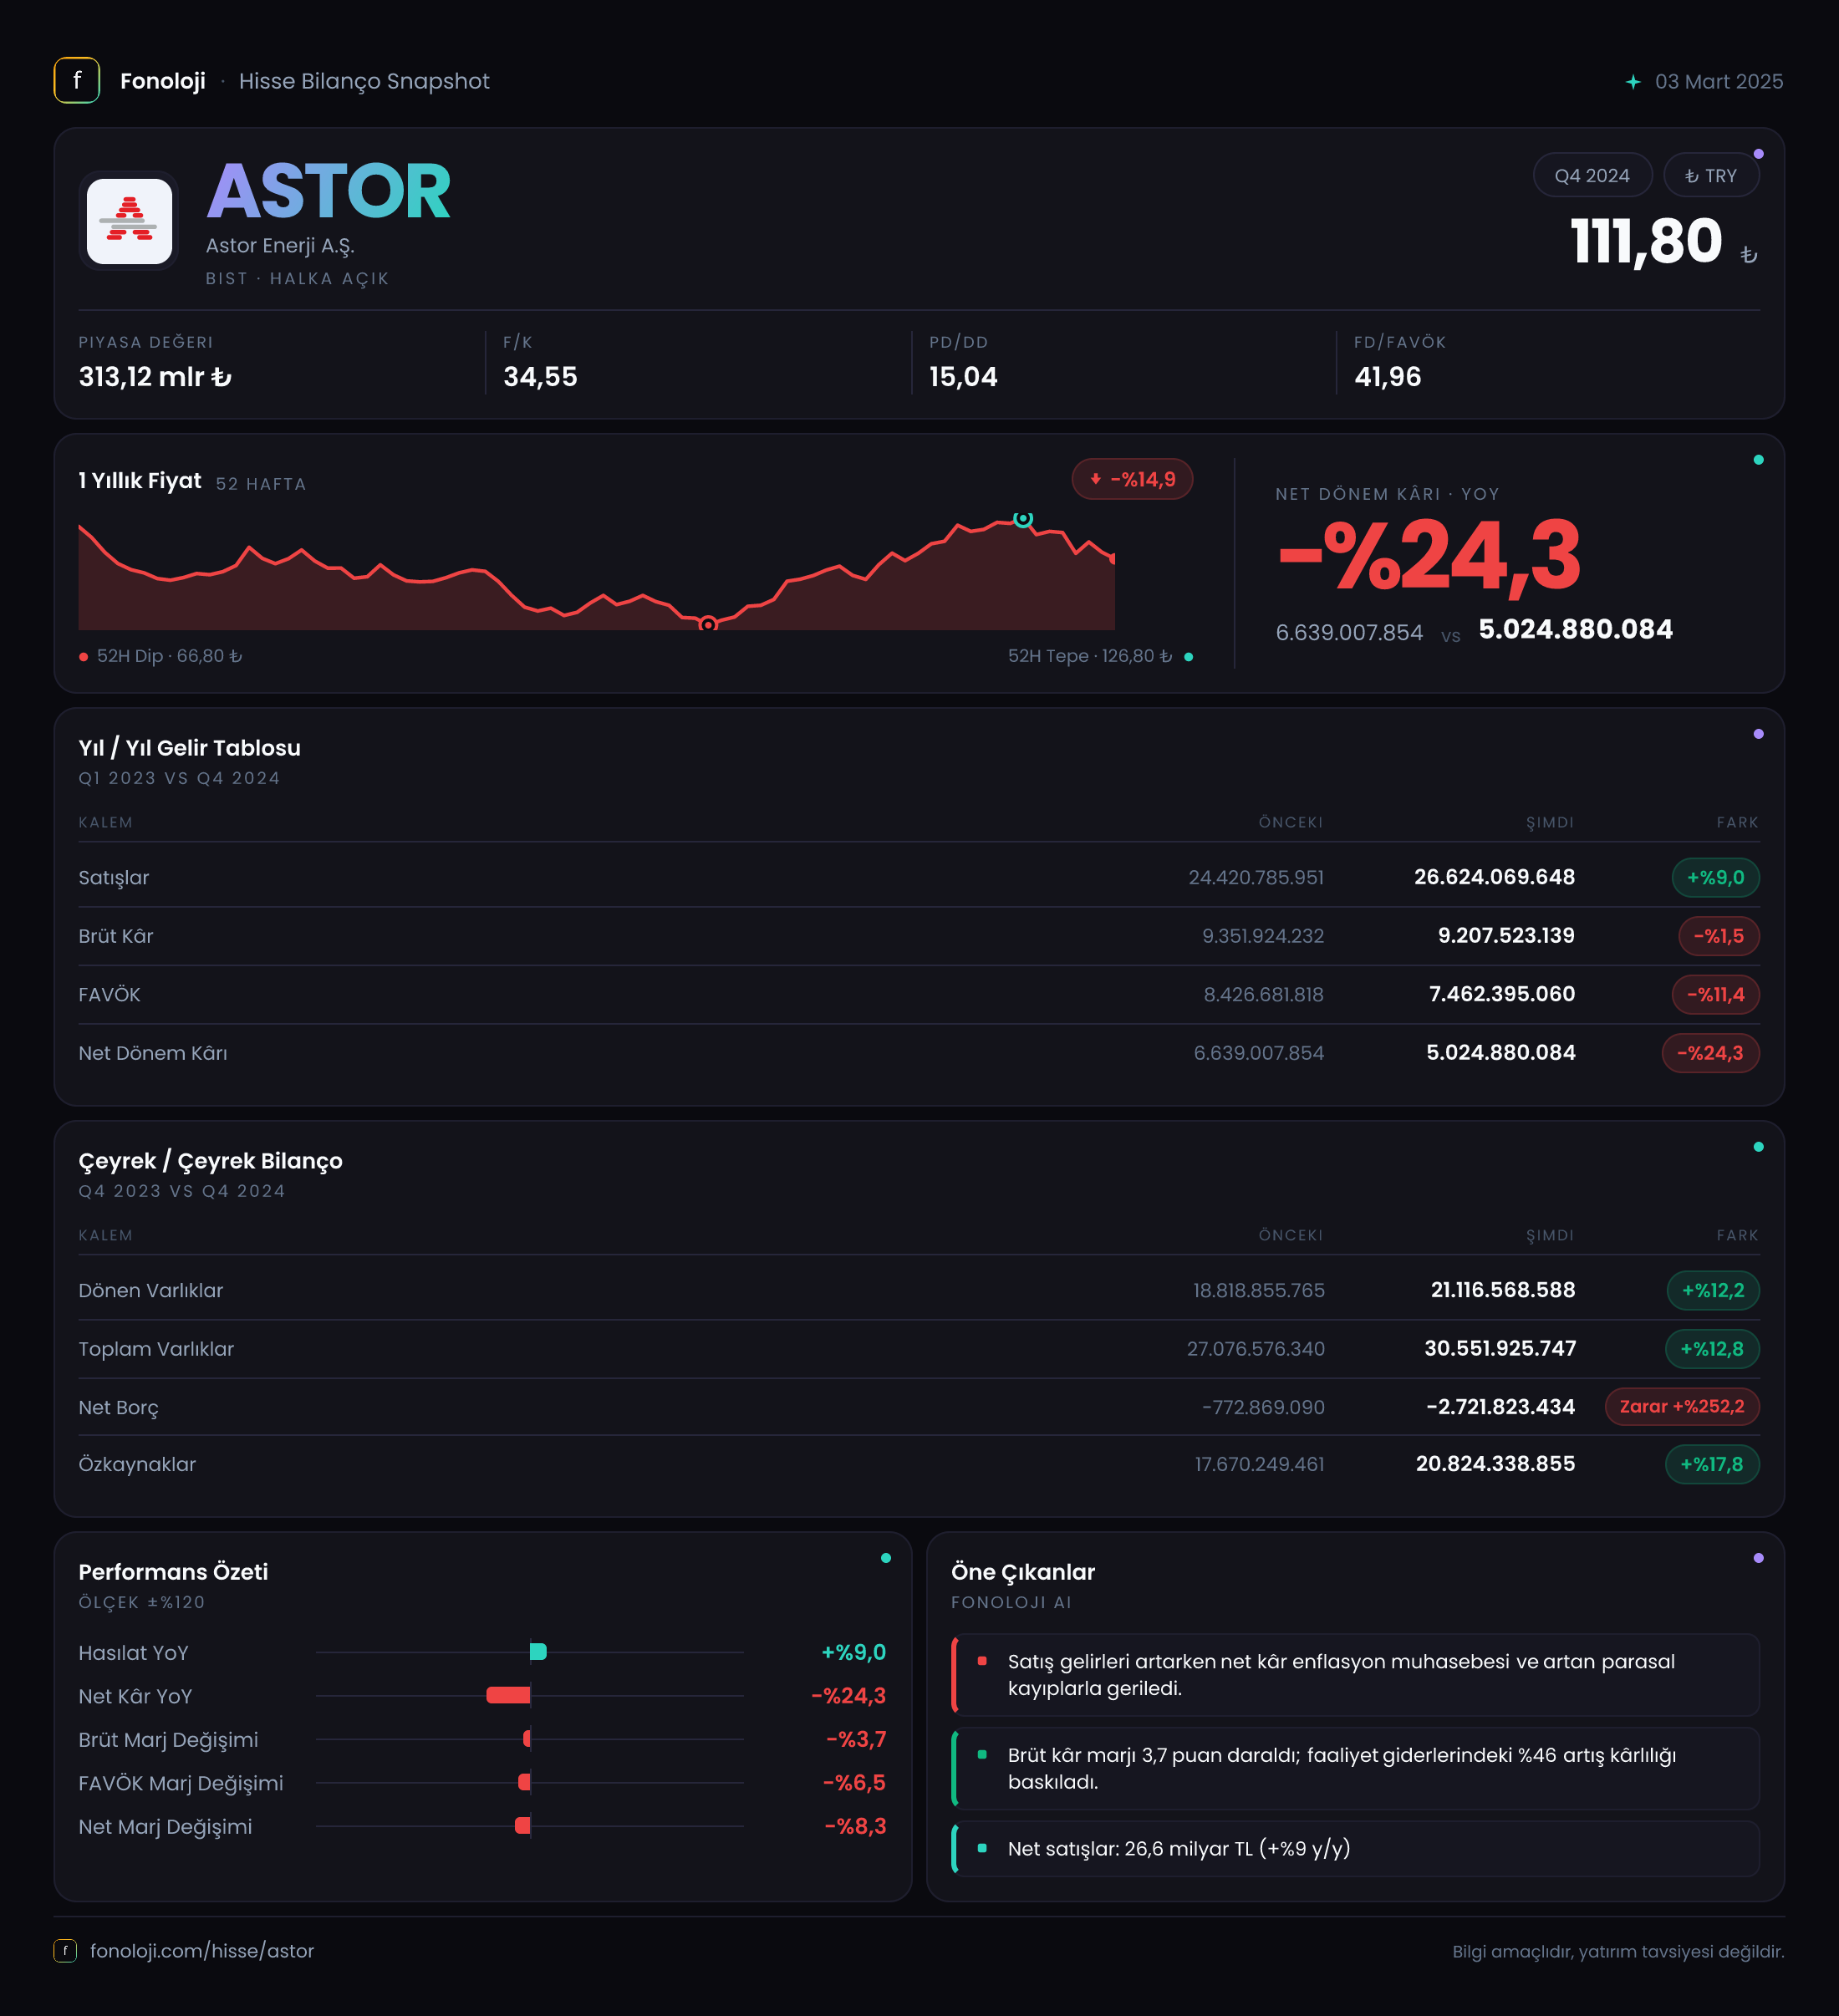
ASTOR Enerji, elektrik iletim ve dağıtım altyapısında kullanılan transformatör ve benzeri ekipmanları üreten, büyümesi enerji yatırımları ve şebeke modernizasyonuyla yakından ilişkili bir sanayi şirketi. 2024/12 döneminde satışlar nominal olarak %9 artarak 26,6 milyar TL’ye yükselmiş, ancak bu büyüme Türkiye’de %30’un üzerindeki enflasyon ortamının belirgin biçimde gerisinde kalmış. Daha önemlisi, satışlardaki artış kârlılığa yansımamış; brüt kâr %1,5, FAVÖK %4,8, net dönem kârı ise %24,3 gerilemiş.
Bu tablo ASTOR için “satış büyümesi sürüyor, fakat marj ve enflasyon muhasebesi baskısı artıyor” şeklinde okunmalı. Bilançonun güçlü tarafı ise şirketin net borçlu değil, net nakit pozisyonunda olması ve özkaynaklarını büyütmeye devam etmesi.
Satış Hikayesi
ASTOR’un satışları geçen yılın aynı dönemindeki 24,4 milyar TL’den 26,6 milyar TL’ye çıkarak 2,2 milyar TL arttı. Yüzde olarak bakıldığında bu, %9’luk nominal büyümeye karşılık geliyor. Ancak enflasyonun %30’un üzerinde seyrettiği bir dönemde satışların yalnızca %9 artması, şirketin reel olarak büyümekte zorlandığına işaret ediyor.
Başka bir ifadeyle, ASTOR’un gelirleri TL bazında artmış olsa da fiyat artışlarının gerisinde kalmış olabilir. Bu da satış hacmi, ürün karması, ihracat performansı veya teslimat zamanlaması gibi unsurların yakından izlenmesini gerektiriyor. Verilen tabloda bu kırılım bulunmadığı için büyümenin hangi kanaldan geldiği konusunda kesin bir sonuca varmak mümkün değil; fakat toplam satış rakamı, enflasyondan arındırıldığında güçlü bir genişleme göstermiyor.
Çeyreklik trend açısından da dikkatli olmak gerekiyor. Paylaşılan veride yalnızca 2024/12 satışları olan 26,6 milyar TL bulunuyor. Bu nedenle önceki çeyreğe göre hızlanma veya yavaşlama analizi yapmak mümkün değil. Özellikle proje bazlı üretim ve teslimat yapabilen şirketlerde tek dönem rakamları dalgalanabilir; sonraki çeyreklerde siparişlerin satışa dönüşme temposu ve yıllık büyümenin enflasyona yaklaşarak yaklaşmadığı izlenmeli.
Satışların artmasına rağmen brüt kârın gerilemesi, gelir büyümesinin kalitesini zayıflatıyor. Bu durum, şirketin maliyetlerini satış fiyatlarına aynı ölçüde yansıtamadığını veya daha düşük marjlı ürün ve projelerin payının yükseldiğini gösterebilir. Bunun net nedeni veride ayrıştırılmadığı için burada kesin hüküm yerine marj trendi ana sinyal olarak öne çıkıyor.
Kârlılık
ASTOR’un brüt kârı 9,2 milyar TL seviyesinde gerçekleşti ve geçen yılki 9,4 milyar TL’ye göre %1,5 azaldı. Satışlar %9 büyürken brüt kârın düşmesi, brüt marjın yaklaşık %38,5’ten %34,6’ya gerilediğini gösteriyor. Yani şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 38,5 TL brüt kâr üretirken, bu dönemde yaklaşık 34,6 TL üretmiş durumda. Yaklaşık 3,9 puanlık marj kaybı, finansal sonuçların en kritik zayıflıklarından biri.
FAVÖK de 8,4 milyar TL’den 8,0 milyar TL’ye gerileyerek %4,8 düştü. FAVÖK marjı bu nedenle %34,4’ten yaklaşık %30,1’e indi. Brüt marjdaki düşüşün faaliyet kârlılığına taşındığı görülüyor. Üstelik FAVÖK düşüşünün brüt kâr düşüşünden daha yüksek olması, faaliyet giderlerinin de kârlılık üzerinde ek baskı oluşturduğunu düşündürüyor; ancak gider kalemlerinin ayrıntısı paylaşılmadığı için baskının hangi kalemden kaynaklandığı söylenemez.
Net dönem kârı ise 6,6 milyar TL’den 5,0 milyar TL’ye gerileyerek %24,3 azaldı. Net kâr marjı geçen yıl yaklaşık %27,0 iken, bu dönemde %18,8’e düştü. Satışlardaki sınırlı artışa karşılık net kârda çok daha sert bir düşüş yaşanması, operasyonel marj kaybının yanı sıra enflasyon muhasebesi etkisinin de sonucu aşağı çektiğini gösteriyor.
Bilanço Sağlığı
ASTOR’un bilançosunda güçlü taraf, varlık ve özkaynak büyümesinin devam etmesi. Toplam varlıklar önceki dönem sonundaki 27,1 milyar TL’den 30,6 milyar TL’ye yükselerek %12,8 arttı. Dönen varlıklar %12,2 artışla 21,1 milyar TL’ye, duran varlıklar ise %14,3 artışla 9,4 milyar TL’ye çıktı. Bu büyüme, şirketin hem işletme sermayesi hem de uzun vadeli varlık tabanını genişlettiğini gösteriyor.
Özkaynaklar 17,7 milyar TL’den 20,8 milyar TL’ye çıkarak %17,8 büyüdü. Özkaynakların varlıklardan daha hızlı artması, bilanço içindeki finansal dayanıklılığı destekliyor. Özkaynakların toplam varlıklara oranı yaklaşık %65’ten %68’e yükselmiş durumda. Bu, şirket varlıklarının büyük bölümünün borçtan ziyade özkaynaklarla finanse edildiğine işaret ediyor.
Net borç kalemi ise eksi 2,7 milyar TL. Negatif net borç, şirketin borcundan daha fazla nakit ve nakit benzeri varlık taşıdığı, yani net nakit pozisyonunda olduğu anlamına gelir. Önceki dönem sonundaki eksi 772,9 milyon TL’ye kıyasla net nakit pozisyonu belirgin şekilde güçlenmiş. Net borç/FAVÖK oranı yaklaşık -0,34x seviyesinde; bu, borçluluk riskinin düşük olduğunu ve şirketin operasyonel kârına kıyasla nakit fazlası taşıdığını gösteriyor. Bununla birlikte nakdin nasıl değerlendirildiği ve işletme sermayesi ihtiyacının ne kadar olduğu, sermaye verimliliği açısından izlenmeli.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon kalemi ASTOR’un dönem sonucunu belirgin biçimde aşağı çekmiş. Net parasal pozisyon, geçen yılki -1,1 milyar TL’den -3,6 milyar TL’ye gerilemiş; başka bir ifadeyle parasal pozisyon kaynaklı negatif etki 2,5 milyar TL artmış ve zarar etkisi yaklaşık %242 yükselmiş.
Bu kalem, şirketin nominal kârını enflasyonun satın alma gücü etkisine göre yeniden ifade eder. Negatif sonuç, bu dönemde enflasyon muhasebesinin ASTOR’un raporlanan kârı üzerinde önemli bir azaltıcı etki oluşturduğunu gösteriyor. Nitekim FAVÖK’teki düşüş 400 milyon TL civarındayken net kâr düşüşü yaklaşık 1,6 milyar TL oldu. Aradaki farkta net parasal pozisyon etkisi önemli rol oynuyor.
Burada yatırımcı açısından kritik nokta şu: TAS 29 kaynaklı zarar, doğrudan operasyonel nakit çıkışıyla aynı şey değildir. Ancak raporlanan net kârı ve özkaynak hareketlerini etkilediği için şirketin finansal performansını değerlendirirken göz ardı edilemez. Özellikle enflasyon yüksek kaldığı sürece bu kalemin sonuçlar üzerindeki ağırlığı devam edebilir.
Yatırımcı için Ne Anlama Geliyor?
ASTOR’un 2024/12 sonuçları iki farklı hikâyeyi aynı anda taşıyor:
- Fırsat: Şirket net nakit pozisyonunda, özkaynakları büyüyor ve bilanço borçluluk açısından güçlü görünüyor.
- Risk: Satış büyümesi enflasyonun gerisinde kalıyor; brüt ve FAVÖK marjları düşüyor.
- Kritik takip noktası: Net parasal pozisyon zararı 3,6 milyar TL’ye ulaşmış durumda ve net kârı operasyonel performansın ötesinde baskılıyor.
- Belirsizlik: Çeyreklik karşılaştırma verisi bulunmadığı için büyümenin ivmesi ve siparişlerin dönemler arası dağılımı henüz değerlendirilemiyor.
Önümüzdeki dönemlerde yatırımcıların özellikle satışların enflasyonun üzerinde büyüyüp büyümediğine, brüt marjın %34,6 seviyesinden toparlanıp toparlanmadığına ve net nakit pozisyonunun operasyonel büyümeye nasıl dönüştürüldüğüne bakması gerekiyor. ASTOR’un bilançosu güçlü; ancak bu güç, satış ve kârlılık marjlarındaki zayıflığı tek başına telafi etmiyor. Şirketin yatırım hikâyesinin sürdürülebilirliği, net nakit avantajından çok operasyonel marjların yeniden güçlenmesine bağlı olacak.
Yatırım tavsiyesi değildir.