
Açılış
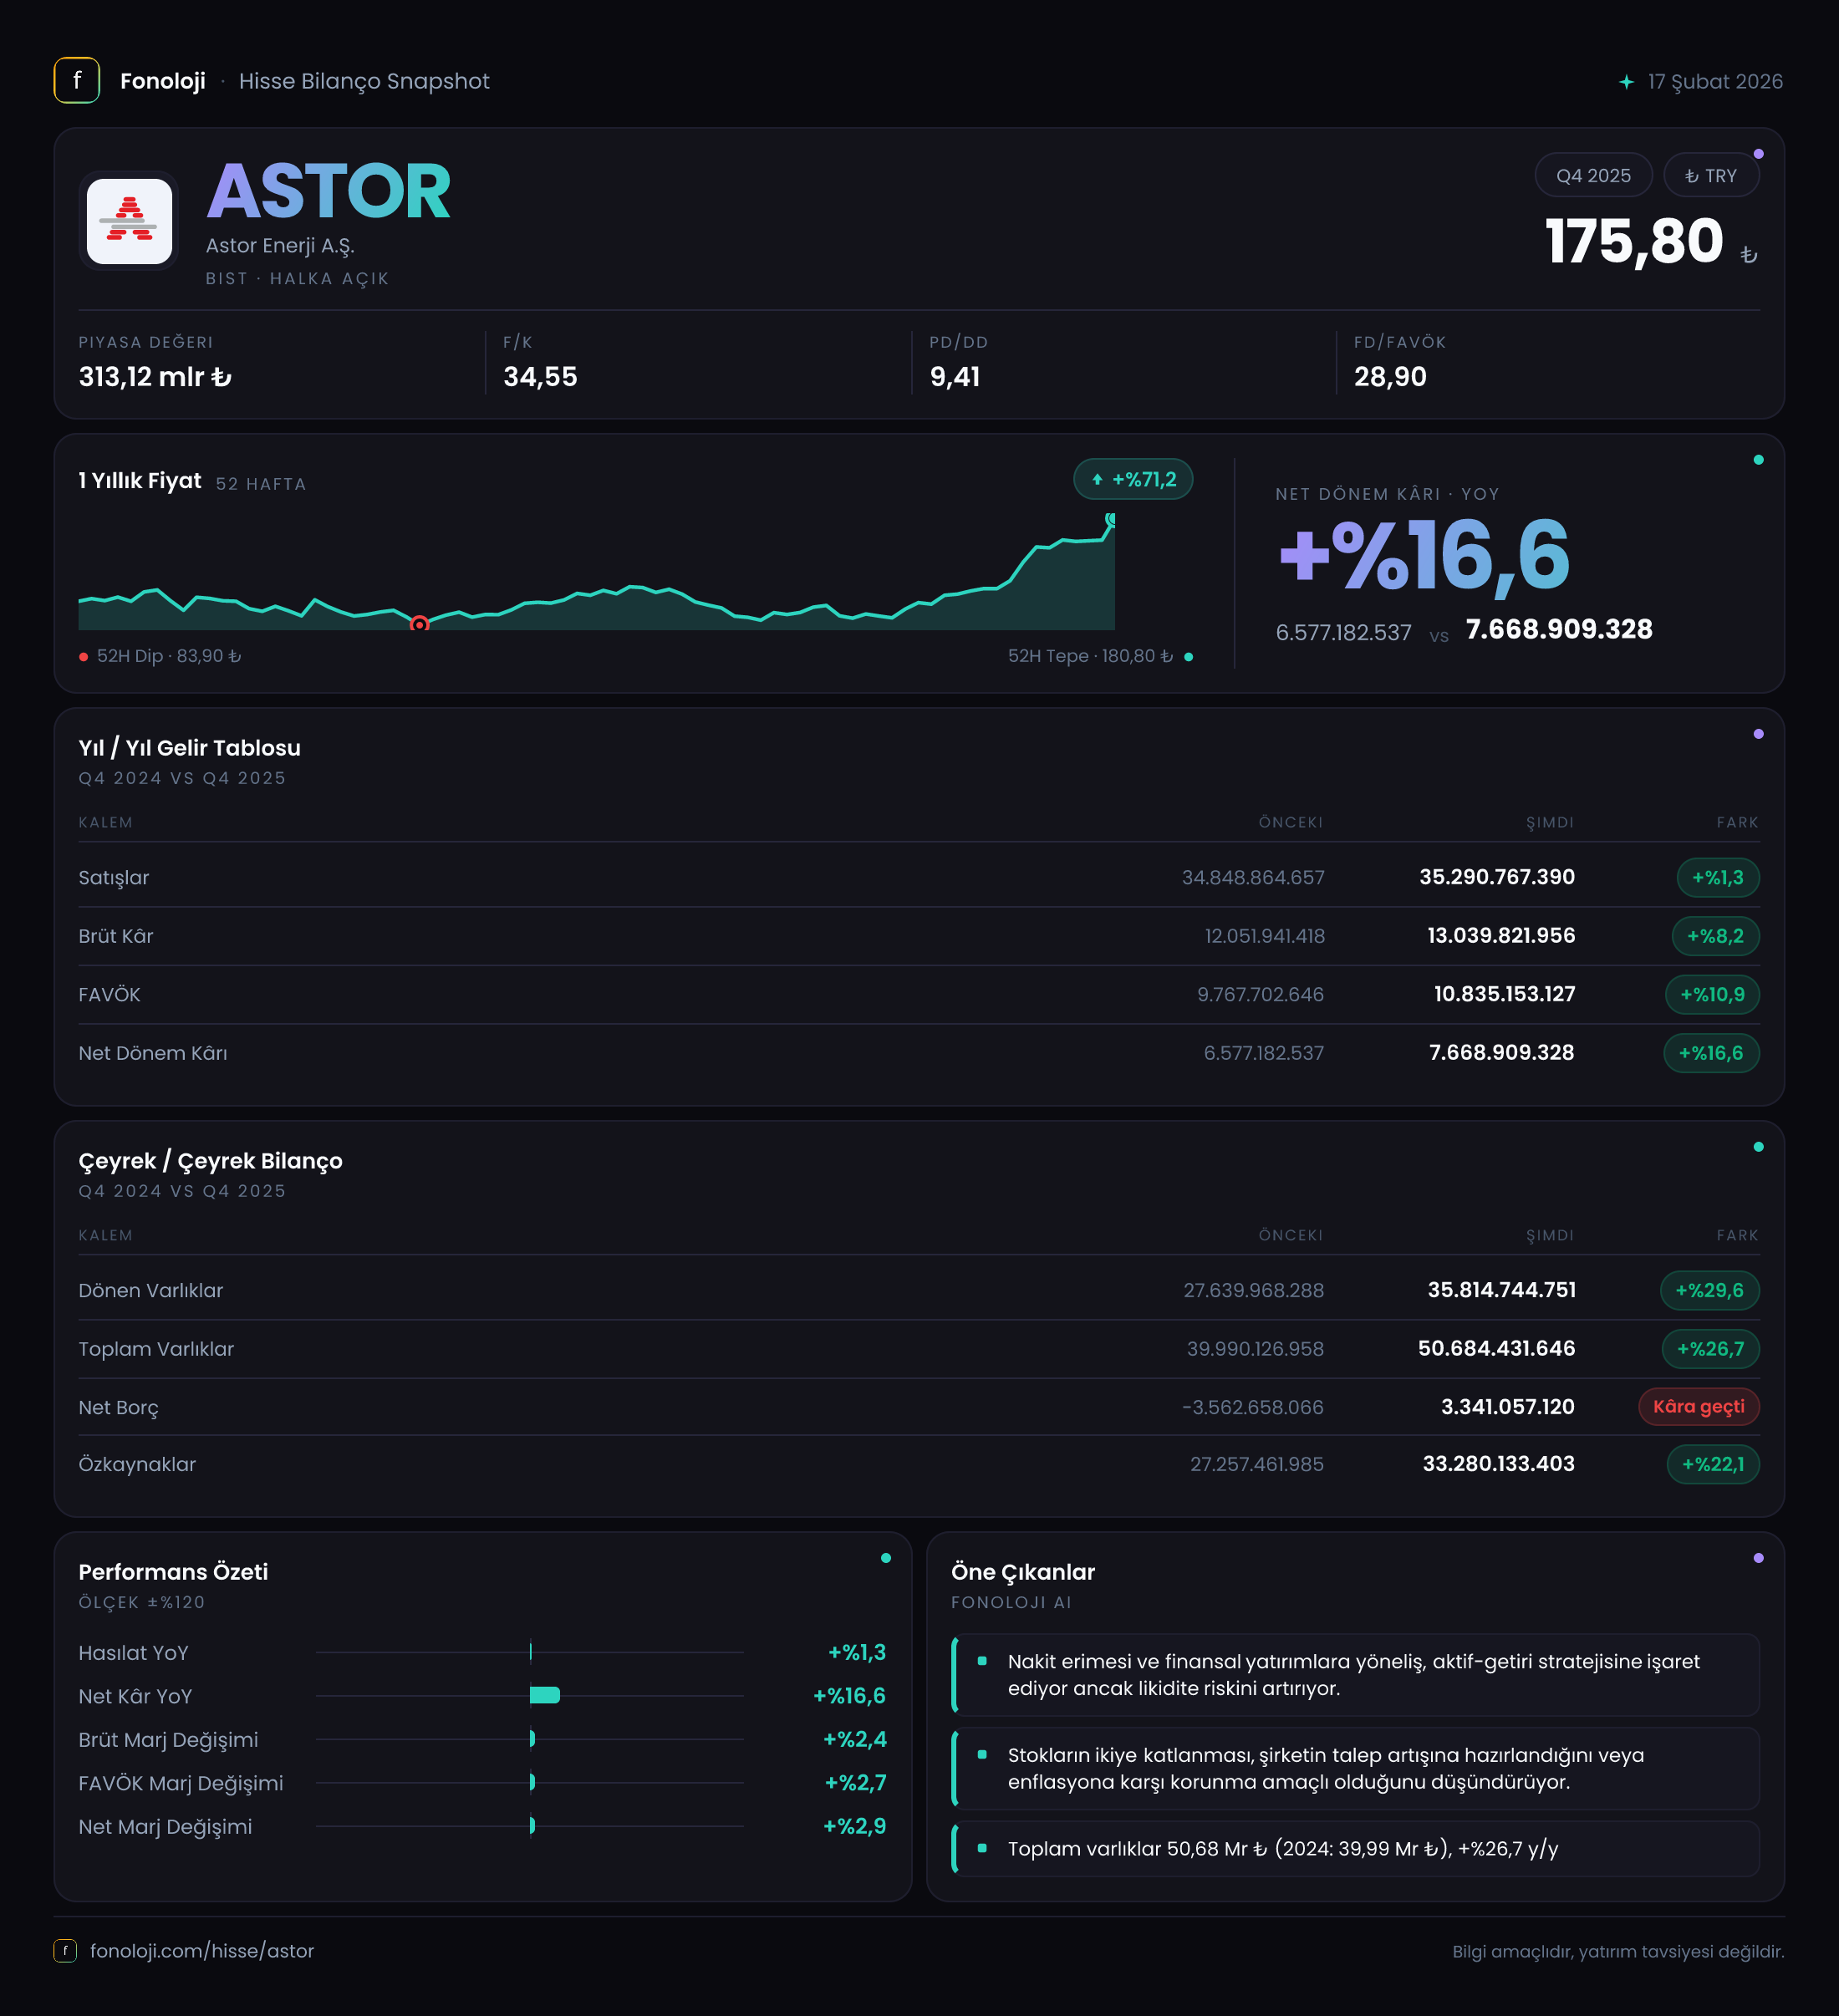
ASTOR Enerji, elektrik iletim ve dağıtım altyapısında kullanılan transformatör, anahtarlama ürünleri ve ilgili ekipmanları üreten bir sanayi şirketi olarak faaliyet gösteriyor. 2025/12 döneminde şirketin satışları nominal olarak yalnızca %1,3 artarken 35,3 milyar TL’ye ulaştı; buna karşın brüt kâr, FAVÖK ve net kâr satışlardan daha hızlı büyüdü. Bu tablo, ciro tarafında belirgin bir ivme kaybına rağmen maliyet yönetimi ve ürün karmasının kârlılığı desteklediğini gösteriyor. Ancak enflasyon muhasebesi kapsamında net parasal pozisyon zararının 8,1 milyar TL’ye yükselmesi, operasyonel başarının net kâra yansımasını sınırlayan temel unsur olmuş.
Satış Hikayesi
ASTOR’un satışları geçen yılın aynı dönemindeki 34,8 milyar TL’den 35,3 milyar TL’ye çıkarak %1,3 büyüdü. İlk bakışta satışların yatay kaldığı görülüyor. Türkiye’de %30’un üzerinde seyreden enflasyon ortamında değerlendirildiğinde ise bu artış, reel anlamda küçülmeye işaret ediyor. Başka bir ifadeyle şirket, satışlarını nominal olarak korumuş olsa da ürün fiyatları, işçilik ve diğer maliyetlerdeki artış dikkate alındığında satış hacmi veya reel gelir üretimi açısından geçen yılın gerisinde kalmış olabilir.
Burada önemli bir ayrım var: Verilen bilgiler yıllık karşılaştırmayı gösteriyor; ara dönem raporu notuyla birlikte çeyreklik gelişimi ayrıntılı biçimde izlemek mümkün değil. Satışların yıl içinde hangi çeyrekte hızlandığı veya yavaşladığına ilişkin yeterli veri bulunmadığından, çeyreklik trend için daha ayrıntılı dönemsel sonuçları beklemek gerekiyor.
Satışlardaki sınırlı artışa rağmen brüt kârın 12,1 milyar TL’den 13,0 milyar TL’ye yükselmesi olumlu. Bu gelişme, ASTOR’un daha yüksek marjlı ürünlere yönelmiş olabileceğini, fiyatlama gücünü kısmen koruduğunu veya üretim maliyetlerini satışlara kıyasla daha iyi yönettiğini düşündürüyor. Bununla birlikte, şirketin reel satış büyümesi üretemediği bir dönemde kârlılık artışının sürdürülebilirliği özellikle izlenmeli. Önümüzdeki dönemlerde marjlar korunurken satış hacminin yeniden büyüyüp büyümeyeceği, yatırım tezinin ana testlerinden biri olacak.
Kârlılık
ASTOR’un brüt kârı %8,2 artarak 13,0 milyar TL’ye yükseldi. Brüt kâr marjı yaklaşık %36,8 seviyesine geldi; geçen yıl bu oran yaklaşık %34,8 idi. Yaklaşık 2 puanlık iyileşme, satışların zayıf büyüdüğü ortamda oldukça dikkat çekici. Şirket her 100 TL’lik satıştan geçen yıla kıyasla daha yüksek brüt kâr üretmiş durumda.
FAVÖK ise 10,4 milyar TL’den 11,1 milyar TL’ye çıkarak %6,4 büyüdü. FAVÖK marjı yaklaşık %31,4 seviyesinde gerçekleşti; önceki dönemde bu oran yaklaşık %29,9 idi. Böylece faaliyet kârlılığı da yaklaşık 1,5 puan iyileşti. Brüt kâr marjındaki yükselişin FAVÖK marjına taşınması, yalnızca üretim maliyetlerinin değil, faaliyet giderlerinin de satışlara oranla kontrol altında tutulduğunu gösteriyor.
Net dönem kârı 6,6 milyar TL’den 7,7 milyar TL’ye çıkarak %16,6 arttı. Net kâr marjı yaklaşık %21,8 olurken geçen yılki %19,0 seviyesinin üzerine çıktı. Net kârın FAVÖK’ten daha hızlı büyümesi, operasyonel kârlılığın yanı sıra faaliyet dışı kalemlerin de sonucu desteklediğine işaret ediyor. Bununla birlikte bu iyileşmeyi yalnızca operasyonel performans olarak okumamak gerekir; enflasyon muhasebesinin yarattığı parasal kazanç ve kayıplar net kâr üzerinde önemli rol oynuyor.
Özet KPI görünümü şöyle:
| Gösterge | 2025/12 | Geçen yıl | Yorum | |---|---:|---:|---| | Satışlar | 35,3 mlr TL | 34,8 mlr TL | Nominal %1,3 artış, enflasyona göre reel zayıflık | | Brüt kâr marjı | %36,8 | %34,8 | Yaklaşık 2 puan iyileşme | | FAVÖK marjı | %31,4 | %29,9 | Faaliyet kârlılığı güçlenmiş | | Net kâr marjı | %21,8 | %19,0 | Net kâr satışlardan hızlı büyümüş |
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar 40,0 milyar TL’den 50,7 milyar TL’ye yükselerek %26,7 büyüdü. Dönen varlıklar %29,6 artışla 35,8 milyar TL’ye, duran varlıklar ise %20,4 artışla 14,9 milyar TL’ye ulaştı. Dönen varlıkların daha hızlı büyümesi, bilançonun işletme sermayesi tarafında genişlediğini gösteriyor. Ancak bu büyümenin nakit, ticari alacak veya stok kaynaklı olup olmadığı verilmediği için likidite kalitesini ayrıntılı değerlendirmek mümkün değil.
Özkaynaklar 27,3 milyar TL’den 33,3 milyar TL’ye çıkarak %22,1 büyüdü. Özkaynakların toplam varlıklara oranı yaklaşık %65,7 seviyesinde; bu, şirket bilançosunda özkaynak ağırlığının güçlü olduğunu gösteriyor. Varlık büyümesinin önemli bölümü özkaynaklarla desteklenmiş durumda.
Buna karşılık net borç pozisyonu dikkat çekiyor. Şirket önceki dönemde 3,6 milyar TL net nakit taşırken, bu dönemde 3,3 milyar TL net borç pozisyonuna geçmiş. Negatif baz nedeniyle net borçtaki %193,8 artış oranı tek başına anlamlı değil; asıl önemli gelişme, net nakitten net borca dönüş yaşanması. Net borç/FAVÖK oranı yaklaşık 0,3x seviyesinde. Bu hâlâ düşük ve yönetilebilir bir kaldıraç oranı; şirketin borç yükü faaliyet kârına göre sınırlı. Yine de bilanço genişlerken borçlanmanın yeniden artıp artmayacağı izlenmeli.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon zararı 4,7 milyar TL’den 8,1 milyar TL’ye yükseldi. Bu, zarar kaleminin %70,1 arttığı anlamına geliyor. Net parasal pozisyon zararı, şirketin parasal varlık ve yükümlülüklerinin enflasyon ortamındaki etkisini yansıtır; doğrudan operasyonel performans göstergesi değildir. Ancak Türkiye’de enflasyon muhasebesi uygulandığı için net kâr üzerinde son derece belirleyici olabilir.
ASTOR’da güçlü brüt kâr ve FAVÖK artışına rağmen net parasal pozisyon zararının büyümesi, şirketin operasyonel kârlılığının bir bölümünün finansal raporlama düzeyinde silinmesine neden oluyor. Buna rağmen net kârın %16,6 artması önemli; çünkü şirket, yüksek parasal zarar etkisine rağmen operasyonel kârlılığını koruyabilmiş ve net kârını artırmış. Diğer taraftan net parasal pozisyon zararının önümüzdeki dönemde daha da büyümesi, satış ve FAVÖK tarafında güçlü bir toparlanma olmadan net kâr artışını zorlaştırabilir.
Yatırımcı için Ne Anlama Geliyor?
ASTOR’un 2025/12 sonuçları iki farklı hikâyeyi aynı anda anlatıyor. İlk hikâye, satış büyümesi açısından temkinli: %1,3 nominal ciro artışı, yüksek enflasyon ortamında reel olarak yeterli değil. Şirketin gelecek dönemde yalnızca marjlarını koruması değil, satış hacmini ve reel gelirlerini de artırması gerekiyor.
İkinci hikâye ise kârlılık ve bilanço açısından olumlu. Brüt kâr marjının yaklaşık %34,8’den %36,8’e, FAVÖK marjının %29,9’dan %31,4’e yükselmesi, şirketin mevcut satış tabanından daha fazla kâr üretebildiğini gösteriyor. Net borcun 0,3x FAVÖK seviyesinde kalması ve özkaynakların 33,3 milyar TL’ye ulaşması da finansal dayanıklılık açısından destekleyici.
Yatırımcı açısından takip edilmesi gereken başlıklar şunlar:
- Satışların enflasyonun üzerinde reel büyümeye dönüp dönmeyeceği,
- Brüt ve FAVÖK marjlarındaki iyileşmenin korunup korunamayacağı,
- Net nakitten net borca geçişin geçici mi kalıcı mı olduğu,
- Net parasal pozisyon zararının net kâr üzerindeki baskısının devam edip etmeyeceği,
- Dönen varlık büyümesinin nakit yaratımıyla desteklenip desteklenmediği.
Sonuç olarak ASTOR, satış büyümesi zayıflamış olsa da yüksek marj ve düşük kaldıraç avantajını koruyan bir görünüm sergiliyor. Ancak mevcut dönemde yatırım tezinin yalnızca kâr artışına dayanması yeterli değil; reel satış büyümesi, nakit üretimi ve enflasyon muhasebesinin yarattığı parasal kayıplar birlikte izlenmeli. Yatırım tavsiyesi değildir.