
Açılış
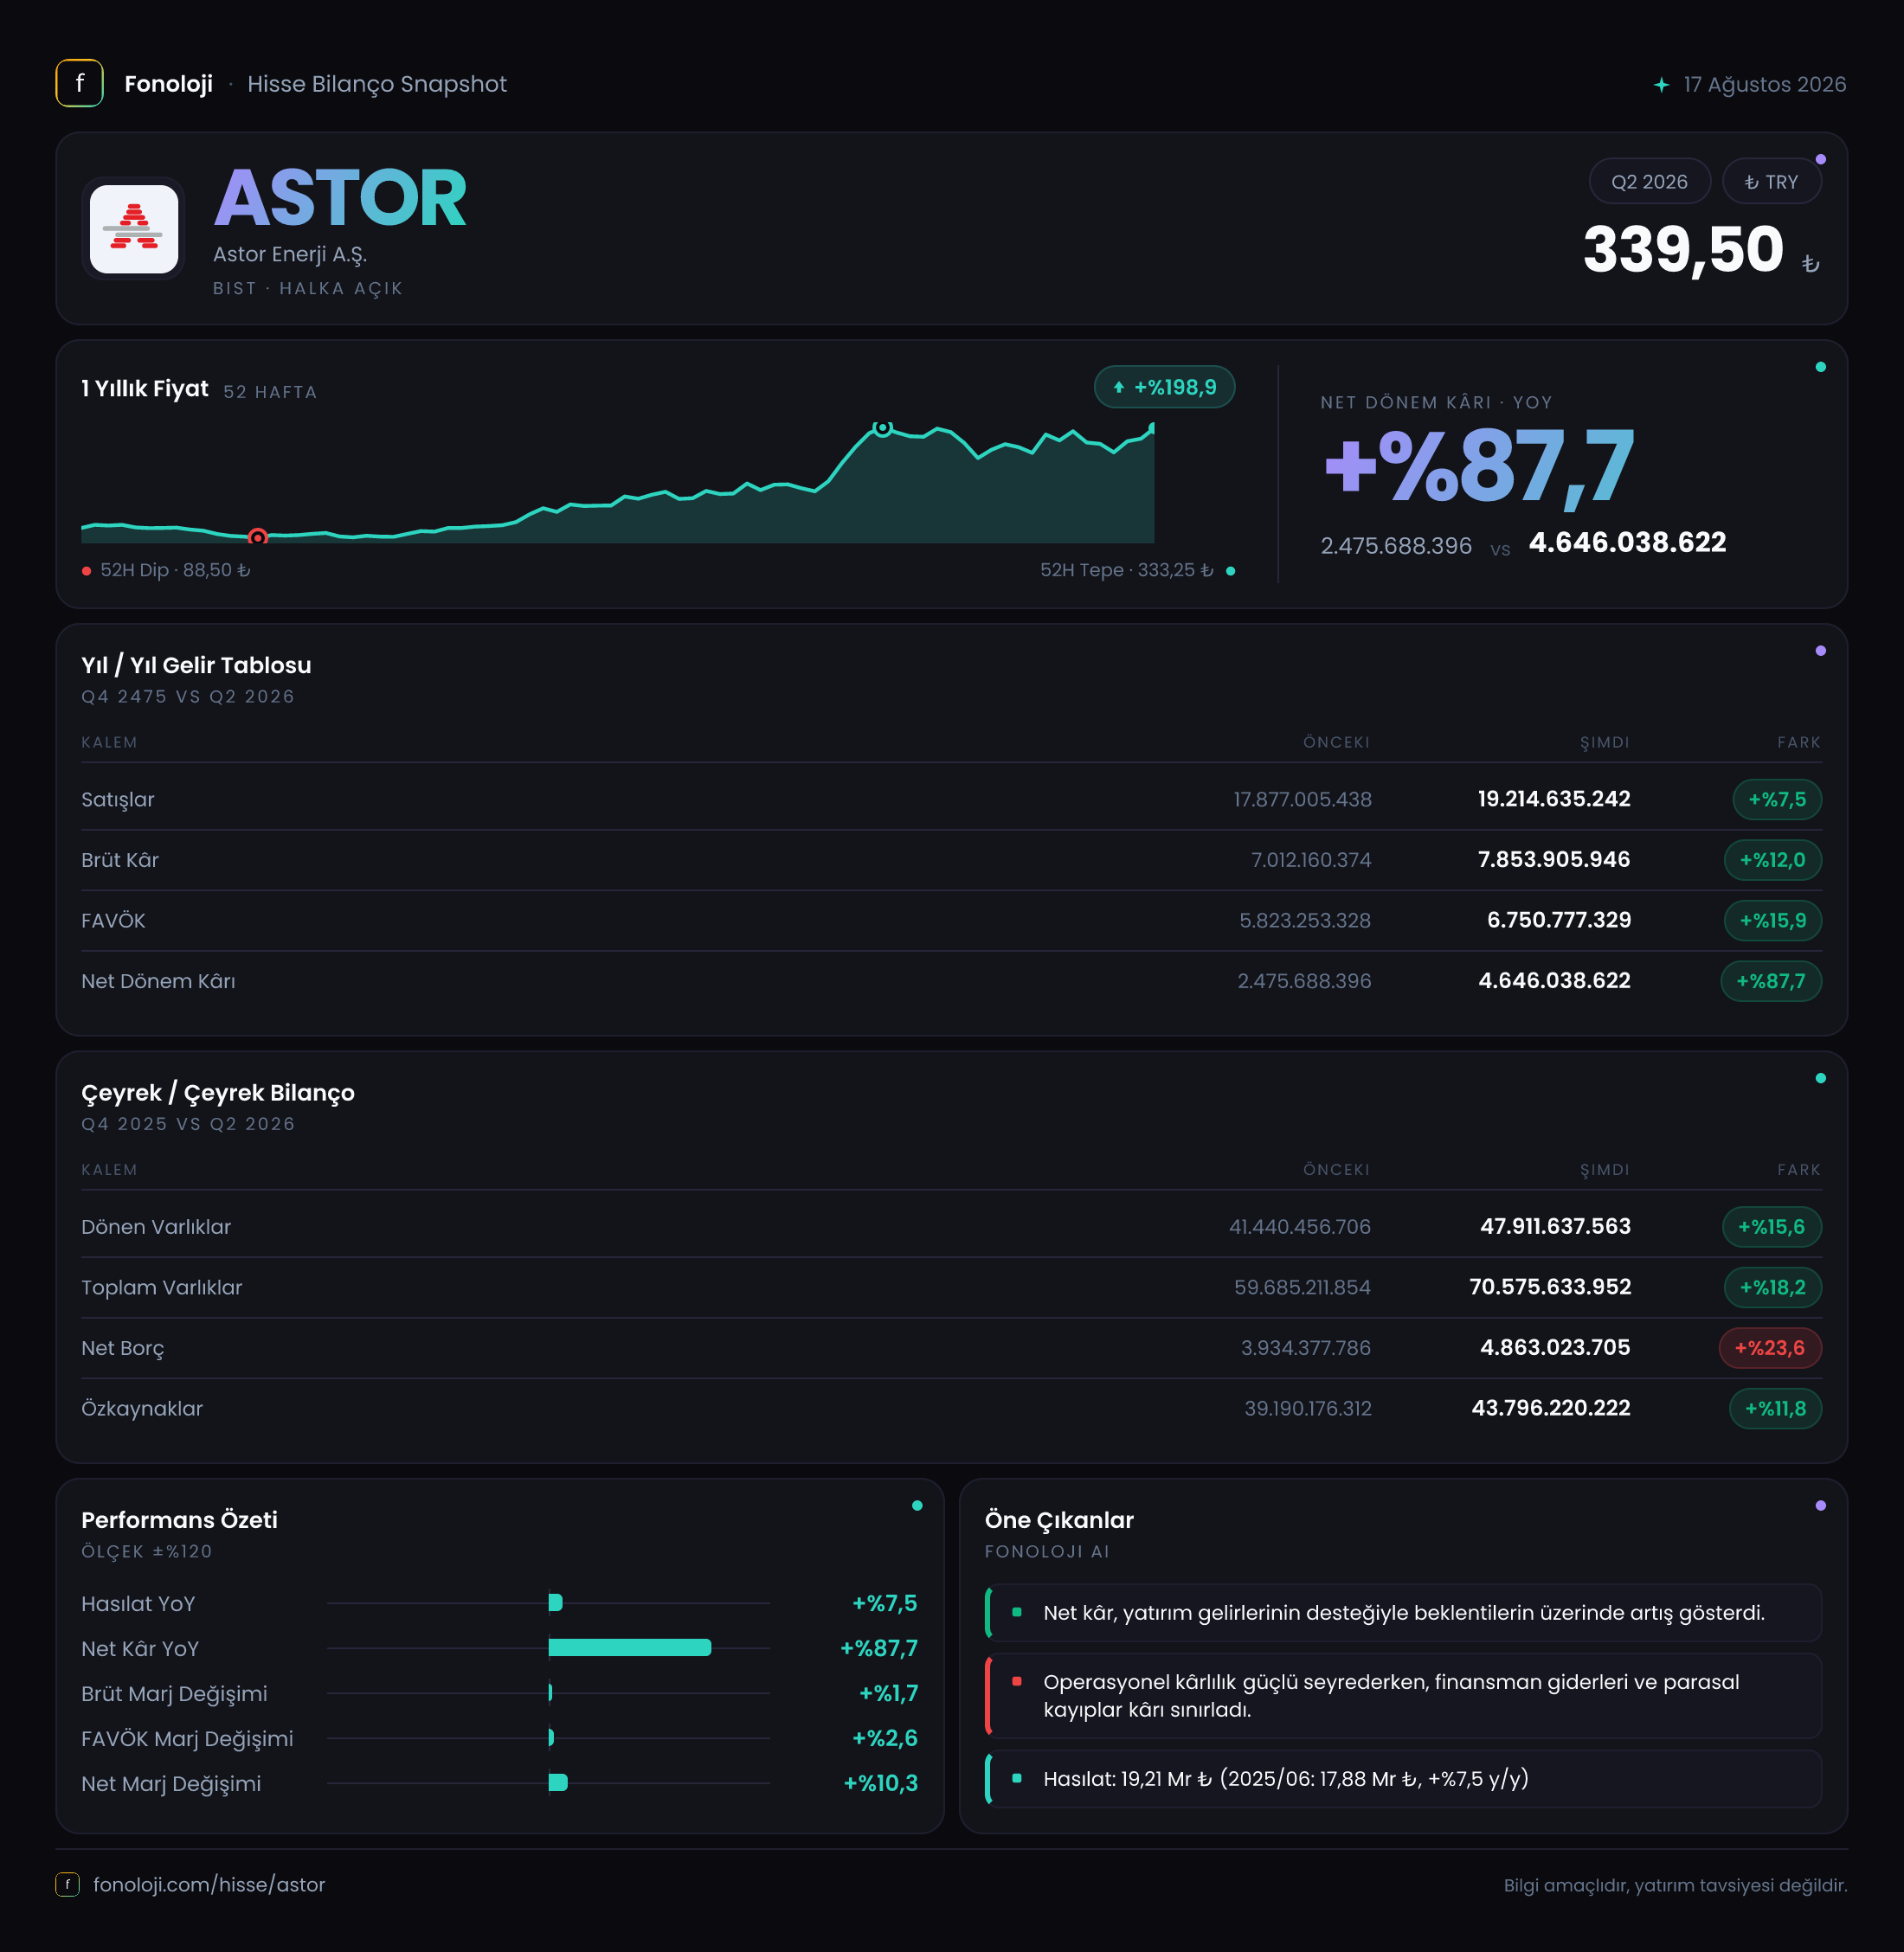
ASTOR Enerji, elektrik iletim ve dağıtım altyapısında kullanılan transformatör ve benzeri ekipmanların üretimiyle öne çıkan bir sanayi şirketi. 2026/6AB sonuçlarının ana mesajı, satışlardaki sınırlı nominal büyümeye karşın kârlılık göstergelerinin belirgin biçimde güçlenmesi. Şirketin satışları yıllık bazda %7,5 artarken FAVÖK %15,9, net dönem kârı ise %87,7 yükseldi. Bu tablo, operasyonel marjlardaki iyileşmenin ve net parasal pozisyon zararındaki azalışın kârı desteklediğini gösteriyor; ancak bilançoda net borcun varlıklardan daha hızlı artması dikkatle izlenmeli.
Satış Hikayesi
ASTOR’un satışları, geçen yılın aynı dönemindeki 17,9 milyar TL’den 19,2 milyar TL’ye yükseldi. Yüzde %7,5’lik artış ilk bakışta pozitif görünse de Türkiye’de %30’un üzerinde seyreden enflasyon ortamında bu büyüme, reel anlamda güçlü bir genişlemeye işaret etmiyor. Başka bir ifadeyle şirket nominal olarak daha yüksek ciro üretmiş olsa da satış hacmi, fiyatlama gücü ve sipariş büyümesi açısından sonuçların enflasyondan ayrışıp ayrışmadığını ayrıca incelemek gerekiyor.
Burada önemli ayrım, satış büyümesi ile kârlılık büyümesinin birbirinden ayrışması. Ciro yalnızca %7,5 artarken brüt kârın %12, FAVÖK’ün %15,9 yükselmesi, şirketin satış başına daha fazla kâr ürettiğini gösteriyor. Bu durum ürün karmasının daha yüksek marjlı projelere kaymasından, maliyetlerin satış fiyatlarına daha iyi yansıtılmasından veya operasyonel giderlerin ciroya göre daha kontrollü seyretmesinden kaynaklanabilir. Verilen finansal tablolar bu faktörlerden hangisinin baskın olduğunu ayrıştırmıyor; ancak sonuç, satış büyümesinden daha kuvvetli bir operasyonel performansa işaret ediyor.
Çeyreklik trend tarafında yalnızca 2025/6 dönemi için 9,1 milyar TL satış ve 1,2 milyar TL net kâr bilgisi bulunuyor. Mevcut dönem verisiyle doğrudan karşılaştırma yapılabilmesi için dönem kapsamının aynı olması gerekir; ayrıca ana tabloda geçen yılın aynı dönemi satışları 17,9 milyar TL olarak verildiği için çeyreklik veriyle ana dönem verisi arasında kapsam farkı bulunabilir. Bu nedenle tek bir ara dönem verisinden sağlıklı bir çeyreklik ivme analizi yapmak yerine, sonraki raporlarda ardışık dönem satış ve sipariş trendini izlemek daha doğru olacaktır.
Kârlılık
ASTOR’un brüt kârı 7,0 milyar TL’den 7,9 milyar TL’ye yükselirken brüt kâr marjı yaklaşık %39,1’den %41,1’e çıktı. Yaklaşık 2 puanlık bu artış, şirketin ürün ve proje bazında daha elverişli bir maliyet-fiyat dengesi yakaladığını gösteriyor. Ciro enflasyonun altında büyürken brüt marjın genişlemesi, sadece satış hacmine değil, iş kalitesine de bakılması gerektiğini ortaya koyuyor.
FAVÖK ise 5,8 milyar TL’den 6,8 milyar TL’ye yükseldi. Buna göre FAVÖK marjı %32,4’ten %35,4’e çıktı. Brüt marjdaki iyileşmenin FAVÖK seviyesine taşınması, operasyonel giderlerin kârı aşındırmadığını ve faaliyetlerin daha verimli yürüdüğünü gösteriyor. Özellikle satışlar yalnızca %7,5 artarken FAVÖK’ün iki katından fazla oranda büyümesi, operasyonel kaldıraç açısından olumlu bir gelişme.
Net dönem kârı 2,5 milyar TL’den 4,6 milyar TL’ye yükseldi. Net kâr marjı da yaklaşık %14,0’tan %24,0’a çıktı. Net kârdaki artış, FAVÖK büyümesinin belirgin şekilde üzerinde. Bu fark, operasyonel performansın yanında finansal sonuçlar, vergi kalemleri ve enflasyon muhasebesi etkilerinin de net kârı desteklediğini düşündürüyor. Dolayısıyla net kâr artışının tamamını sürdürülebilir operasyonel büyüme olarak okumamak gerekir; FAVÖK marjındaki iyileşme daha sağlıklı ve temel performans göstergesidir.
Bilanço Sağlığı
Şirketin toplam varlıkları önceki yıl sonundaki 59,7 milyar TL’den 70,6 milyar TL’ye yükselerek %18,2 büyüdü. Dönen varlıklar %15,6 artışla 47,9 milyar TL’ye, duran varlıklar ise %24,2 artışla 22,7 milyar TL’ye çıktı. Bu yapı, hem işletme sermayesi ihtiyacının hem de uzun vadeli üretim kapasitesi veya yatırım tabanının büyüdüğünü gösteriyor.
Özkaynaklar 39,2 milyar TL’den 43,8 milyar TL’ye çıkarak %11,8 arttı. Özkaynakların büyümesi bilançonun dayanıklılığı açısından olumlu olmakla birlikte, toplam varlık artışının gerisinde kalıyor. Bu da bilanço büyümesinin bir bölümünün borç veya diğer yükümlülüklerle finanse edildiğini gösteriyor. Mevcut verilerde toplam yükümlülükler ayrıca paylaşılmadığı için kısa vadeli borçların, ticari borçların ve işletme sermayesi finansmanının niteliği konusunda kesin hüküm vermek mümkün değil.
Net borç 3,9 milyar TL’den 4,9 milyar TL’ye yükselerek %23,6 arttı. FAVÖK bazında bakıldığında net borç/FAVÖK oranı yaklaşık 0,7x seviyesinde. Bu oran, şirketin operasyonel kârlılığına kıyasla borçluluğunun hâlâ yönetilebilir olduğunu gösteriyor. Ancak net borcun özkaynaklardan ve varlıklardan daha hızlı büyümesi, özellikle faiz oranlarının yüksek olduğu ortamda izlenmesi gereken bir risk. Yeni yatırımların ve işletme sermayesi ihtiyacının borçla finanse edilmesi, faaliyet kârlılığı güçlü kalsa dahi finansman giderlerini artırabilir.
Net Parasal Pozisyon (TAS 29)
ASTOR’un net parasal pozisyon zararı 5,2 milyar TL’den 4,3 milyar TL’ye geriledi. Zararın küçülmesi, net parasal pozisyon üzerindeki negatif etkinin geçen yılın aynı dönemine göre azaldığını gösteriyor. Ancak rakam hâlâ 4,3 milyar TL gibi yüksek bir seviyede; yani enflasyon muhasebesi net kâr üzerinde önemli bir aşağı yönlü baskı yaratmaya devam ediyor.
TAS 29 kapsamında yüksek parasal varlık taşıyan şirketler enflasyon karşısında satın alma gücü kaybı yaşayabilirken, parasal borç pozisyonu taşıyan şirketler teorik olarak net parasal kazanç elde edebilir. ASTOR’da net parasal pozisyonun negatif raporlanması, parasal varlıkların parasal yükümlülükleri dengelemediğini ve enflasyon muhasebesinin net kârı aşağı çektiğini gösteriyor. Bu etkinin geçen yıla göre azalması olumlu olsa da net kârın operasyonel kâra göre neden farklılaştığını anlamak için bu kalem mutlaka dikkate alınmalı.
Net parasal zarar daha da azalsaydı, operasyonel performansın net kâra yansıması güçlenebilirdi. Buna karşılık yüksek enflasyonun ve işletme sermayesi ihtiyacının devam etmesi halinde TAS 29 etkisi yeniden büyüyebilir. Bu nedenle yatırımcıların yalnızca net kârı değil, FAVÖK ile net parasal pozisyon arasındaki farkı da birlikte izlemesi gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
ASTOR’un 2026/6AB sonuçları, satış büyümesinden çok marj kalitesiyle öne çıkıyor. Satışların enflasyonun altında büyümesi, reel talep ve sipariş hacmi açısından temkinli olmayı gerektirirken brüt marjın %41,1’e, FAVÖK marjının %35,4’e yükselmesi şirketin operasyonel verimliliğinde belirgin iyileşme olduğunu gösteriyor. Net kârın %87,7 artması da olumlu; ancak bu artışın bir bölümü enflasyon muhasebesi ve diğer finansal kalemlerden kaynaklandığı için sürdürülebilirlik değerlendirmesinde FAVÖK daha güvenilir bir referans noktası.
Önümüzdeki dönemlerde özellikle şu başlıklar izlenmeli:
- Siparişlerin ve satışların enflasyonun üzerinde reel büyümeye dönüp dönmediği,
- Yüksek brüt ve FAVÖK marjlarının korunup korunamadığı,
- Net borcun büyümeye paralel olarak daha hızlı artıp artmadığı,
- İşletme sermayesi ve nakit akışının borçluluk üzerindeki etkisi,
- Net parasal pozisyon zararının yeniden genişleyip genişlemediği.
Özetle ASTOR, güçlü marj ve kârlılık ivmesi sunuyor; buna karşılık ciro büyümesi henüz reel anlamda ikna edici değil ve net borç artışı bilanço tarafında dikkat gerektiriyor. Şirketin yatırım hikâyesinin güçlenmesi için sonraki dönemlerde marj performansının korunması, satışların reel olarak hızlanması ve borç artışının kontrol altında tutulması belirleyici olacak. Yatırım tavsiyesi değildir.