
Açılış
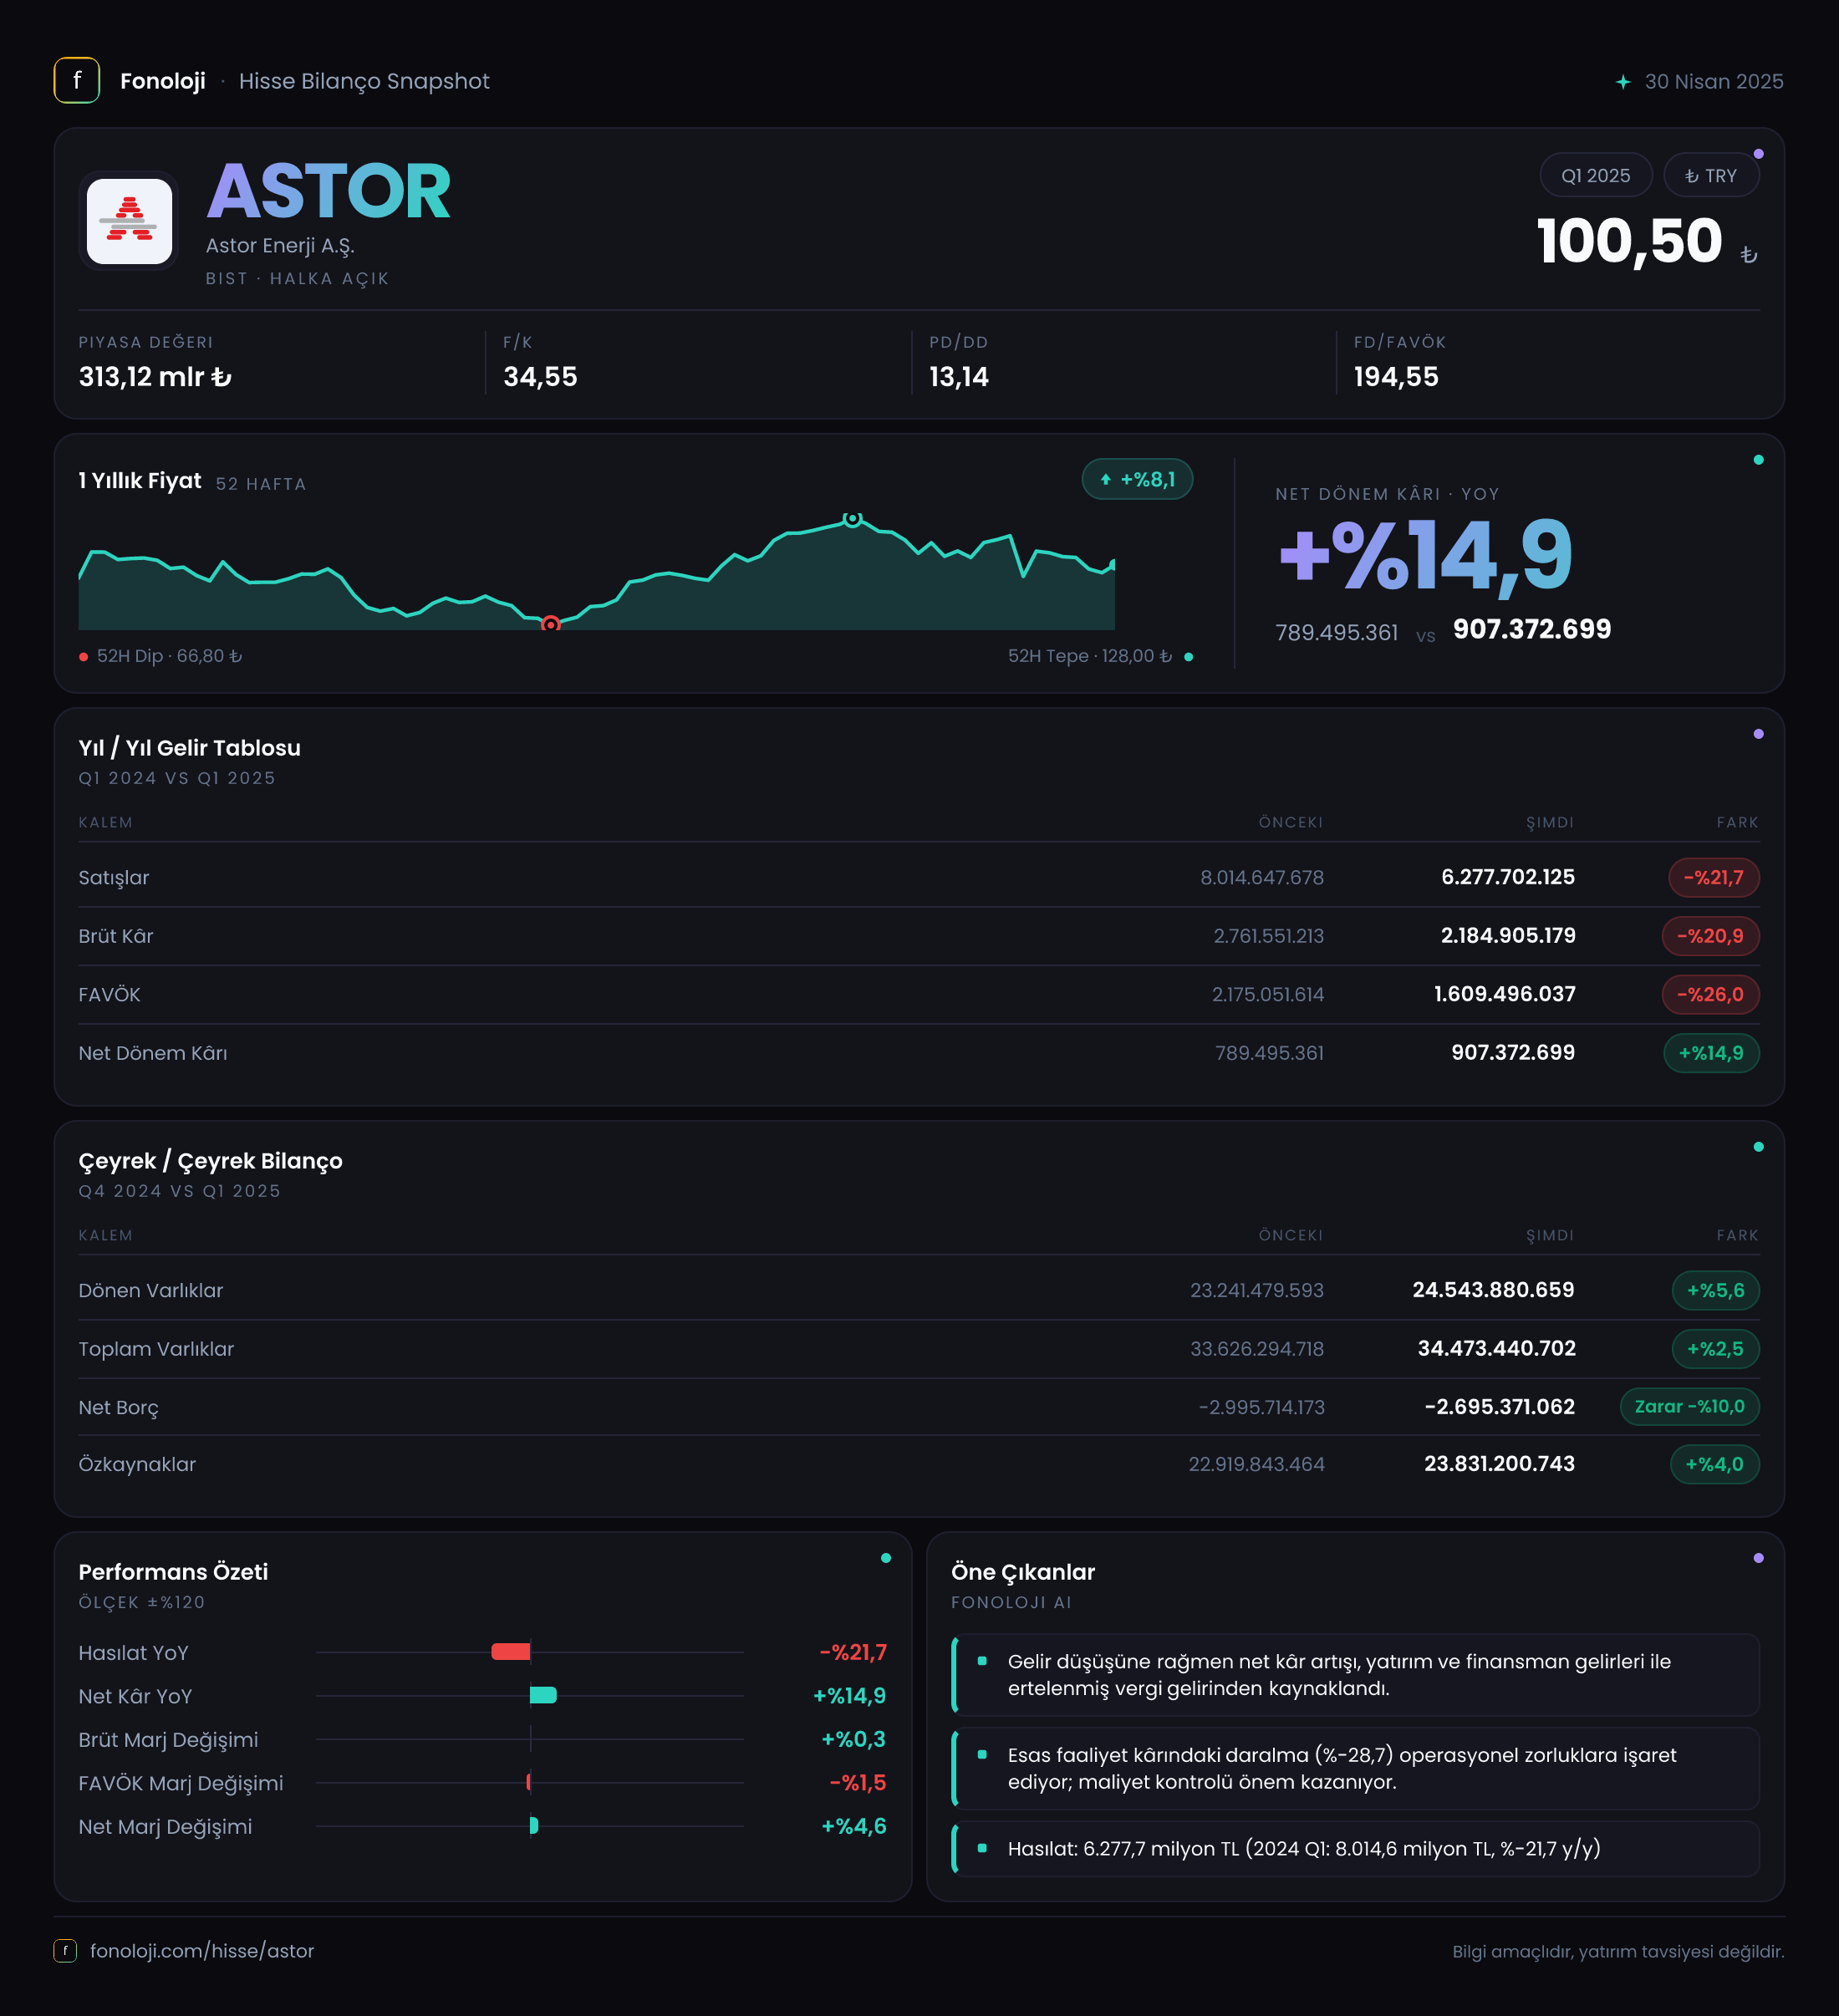
ASTOR Enerji, elektrik iletim ve dağıtım altyapısında kullanılan transformatör ve benzeri ekipmanları üreten, faaliyetleri hem yurtiçi yatırımlara hem de ihracat talebine bağlı bir sanayi şirketi. 2025’in ilk çeyreğinde şirketin satışları ve operasyonel kârlılığı geçen yılın aynı dönemine göre gerilerken, net dönem kârı artış gösterdi. İlk bakışta bu tablo çelişkili görünüyor: faaliyet tarafında küçülme, net kârda ise büyüme var. Rakamların işaret ettiği ana tema, ASTOR’un güçlü bilanço ve net nakit pozisyonunu koruduğu; ancak ciro ivmesi ile enflasyon muhasebesinin yarattığı baskıların yakından izlenmesi gerektiği yönünde.
Satış Hikayesi
ASTOR’un satışları, geçen yılın aynı çeyreğindeki 8,0 milyar TL’den 6,3 milyar TL’ye geriledi. Bu, nominal olarak %21,7’lik önemli bir düşüş anlamına geliyor. Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satışlardaki gerileme yalnızca hacim kaybına değil, şirketin fiyatlama ve sipariş akışında reel anlamda da zayıflamaya işaret ediyor olabilir.
Burada dikkat edilmesi gereken nokta, karşılaştırmanın geçen yılın aynı çeyreğiyle yapılmasıdır. Verilen bilgiler yalnızca 2025/3 dönemine ait satış rakamını içerdiği için, şirketin 2024’ün son çeyreğine göre ivme kazanıp kazanmadığını veya yavaşladığını kesin biçimde söylemek mümkün değil. Dolayısıyla çeyreklik trend açısından daha sağlıklı bir değerlendirme için sonraki dönem sonuçlarını beklemek gerekecek.
Satışlardaki düşüş, ASTOR’un üretim kapasitesinin ortadan kalktığını göstermiyor; ancak yeni siparişlerin teslimata dönüşme temposu, proje takvimi ve müşteri karması kritik hale geliyor. Transformatör ve enerji ekipmanı sektörlerinde tek bir çeyreğin sipariş teslim tarihleri nedeniyle dalgalanması mümkün olsa da, satışların yıl geneline yayılan bir düşüş trendine dönüşmesi halinde büyüme beklentileri yeniden değerlendirilmelidir.
Kârlılık
Brüt kâr, 2,8 milyar TL’den 2,2 milyar TL’ye gerileyerek %20,9 azaldı. Satışlardaki düşüşle neredeyse paralel hareket eden bu gerileme, ilk bakışta brüt kâr marjının korunduğunu gösteriyor. Nitekim brüt kâr marjı yaklaşık %35,0’tan %34,9’a gelmiş durumda. Yani şirket daha düşük satış hacmine rağmen ürün ve üretim maliyetlerini satış fiyatlarına büyük ölçüde yansıtabilmiş; marjda belirgin bir bozulma yaşanmamış.
FAVÖK ise 2,2 milyar TL’den 1,8 milyar TL’ye düşerek %21,7 geriledi. FAVÖK marjı yaklaşık %27,5’ten %28,6’ya yükseliyor. Bu gelişme önemli: operasyonel kâr tutarı küçülse de satışların içinde kalan operasyonel kâr payı hafifçe artmış. Başka bir ifadeyle, ASTOR’un temel faaliyetlerinde kârlılık kalitesi şu aşamada korunuyor; sorun daha çok satış hacmindeki daralmada ortaya çıkıyor.
Bununla birlikte, FAVÖK marjındaki yaklaşık 1,1 puanlık iyileşmeyi kalıcı bir verimlilik sıçraması olarak değerlendirmek için henüz erken. Satış hacmi düşükken sabit maliyetlerin ne ölçüde kontrol edildiği, gelecek çeyreklerde ciro toparlandığında marjların korunup korunamayacağı ve siparişlerin kârlılık profilinin nasıl şekilleneceği izlenmeli.
Net dönem kârı ise operasyonel tablodan ayrışarak 789,5 milyon TL’den 907,4 milyon TL’ye yükseldi; artış %14,9 oldu. Net kâr marjı da yaklaşık %9,9’dan %14,4’e çıktı. Bu yükseliş, şirketin satış ve FAVÖK düşüşüne rağmen alt satırda daha yüksek kâr ürettiğini gösteriyor. Ancak verilen veriler net kârı oluşturan finansman gelir-gideri, vergi ve diğer kalemleri ayrıştırmıyor. Bu nedenle kâr artışını doğrudan operasyonel güçlenme olarak okumak doğru olmaz. Özellikle net parasal pozisyon zararındaki sert artış, net kârın niteliğinin ayrıca incelenmesini gerektiriyor.
Bilanço Sağlığı
ASTOR’un bilançosu, faaliyet sonuçlarına kıyasla güçlü bir görünüm sergiliyor. Toplam varlıklar, önceki yıl sonundaki 33,6 milyar TL’den 34,5 milyar TL’ye yükselerek %2,5 arttı. Dönen varlıklar 23,2 milyar TL’den 24,5 milyar TL’ye çıkarak %5,6 büyüdü. Bu artış, şirketin kısa vadeli varlık tabanının güçlendiğini gösteriyor; ancak nakit, ticari alacak ve stok kırılımı paylaşılmadığı için artışın likiditeye ne ölçüde katkı verdiği net değil.
Duran varlıklar 10,4 milyar TL’den 9,9 milyar TL’ye gerileyerek %4,4 azaldı. Bu düşüş, amortisman, varlıkların yeniden değerlemesi veya elden çıkarma gibi farklı unsurlardan kaynaklanabilir; mevcut veri bu kalemleri ayrıştırmıyor. Dolayısıyla tek başına yatırım harcamalarının zayıfladığı sonucuna varmak mümkün değil.
Özkaynaklar 22,9 milyar TL’den 23,8 milyar TL’ye yükseldi ve %4,0 arttı. Bu artış, şirketin sermaye tabanını koruduğunu ve kâr üretiminin özkaynaklara katkı sağladığını gösteriyor. Toplam varlıkların yaklaşık üçte ikisinin özkaynaklarla finanse edilmesi de borçluluk açısından rahat bir çerçeveye işaret ediyor.
Net borç kalemi negatif, yani ASTOR net borçlu değil; net nakit taşıyor. Net borç, önceki yıl sonundaki -3,0 milyar TL’den -2,7 milyar TL’ye geldi. İşaret negatif kaldığı için şirketin net nakit pozisyonu sürüyor; ancak net nakit miktarı yaklaşık 300 milyon TL azalmış durumda. Bu nedenle tablodaki %10’luk değişim borçluluğun arttığını değil, net nakit tamponunun bir miktar daraldığını anlatıyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi açısından en dikkat çekici gelişme net parasal pozisyon zararındaki artış. Bu kalem geçen yılın aynı dönemindeki 783,3 milyon TL zarardan 1,6 milyar TL zarara yükseldi; zarar tutarı yaklaşık iki katına çıktı ve değişim %105,3 oldu.
Net parasal pozisyon, yüksek enflasyon ortamında şirketin parasal varlık ve yükümlülüklerinin satın alma gücündeki değişimden kaynaklanan etkiyi yansıtır. Negatif sonuç, enflasyon muhasebesinin ASTOR’un dönem kârı üzerinde önemli bir baskı oluşturduğunu gösteriyor. Şirketin net nakit pozisyonu bulunmasına rağmen bu kalemin yüksek zarar yazması, bilanço içindeki parasal varlıkların ve işletme sermayesi yapısının yalnızca “net borç” rakamıyla açıklanamayacağını hatırlatıyor.
Başka bir ifadeyle, ASTOR operasyonel olarak yüksek marj üretmeye devam etse bile, enflasyon muhasebesi dönem kârını aşağı çekebilecek büyüklükte bir etki yaratıyor. Buna rağmen net kârın artmış olması, net parasal zarar dışındaki kalemlerin kârı desteklediğini düşündürüyor; fakat bu katkının kaynağı mevcut özetten kesin biçimde belirlenemiyor.
Yatırımcı için Ne Anlama Geliyor?
ASTOR’un 2025/3 sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Fırsat tarafında, brüt kâr marjı yaklaşık %35, FAVÖK marjı ise %28,6 seviyesinde korunuyor. Bu, şirketin fiyatlama gücünün ve operasyonel kârlılığının henüz belirgin biçimde bozulmadığını gösteriyor.
- Bilanço tarafında, 2,7 milyar TL net nakit ve 23,8 milyar TL özkaynak finansal esneklik sağlıyor. Şirketin borç baskısı altında olmaması, yeni yatırımlar ve işletme sermayesi ihtiyacı açısından avantaj.
- Risk tarafında, satışların %21,7 gerilemesi ve FAVÖK’ün %21,7 azalması, büyüme ivmesinin zayıfladığını ortaya koyuyor. Bu düşüş tek çeyreklik bir teslimat zamanlaması etkisi olabilir; ancak devam ederse kapasite kullanımına ve gelecekteki kârlılığa yansıyabilir.
- En kritik izleme alanı, net parasal pozisyon zararının 1,6 milyar TL’ye ulaşması. Net kârın yükselmiş olması olumlu görünse de, bu artışın ne kadarının sürdürülebilir faaliyet performansından geldiği gelecek raporlarda ayrıştırılmalı.
Özetle ASTOR, güçlü marjlarını ve net nakit bilançosunu korurken ciro tarafında ivme kaybetmiş durumda. Yatırımcı için temel soru, şirketin %28,6’lık FAVÖK marjını koruyarak satışlarını yeniden büyütüp büyütemeyeceği olacak. Gelecek çeyreklerde sipariş teslimatları, ihracat ve yurtiçi talep, işletme sermayesi hareketleri ve net parasal pozisyonun kâra etkisi birlikte takip edilmeli. Yatırım tavsiyesi değildir.