
Açılış
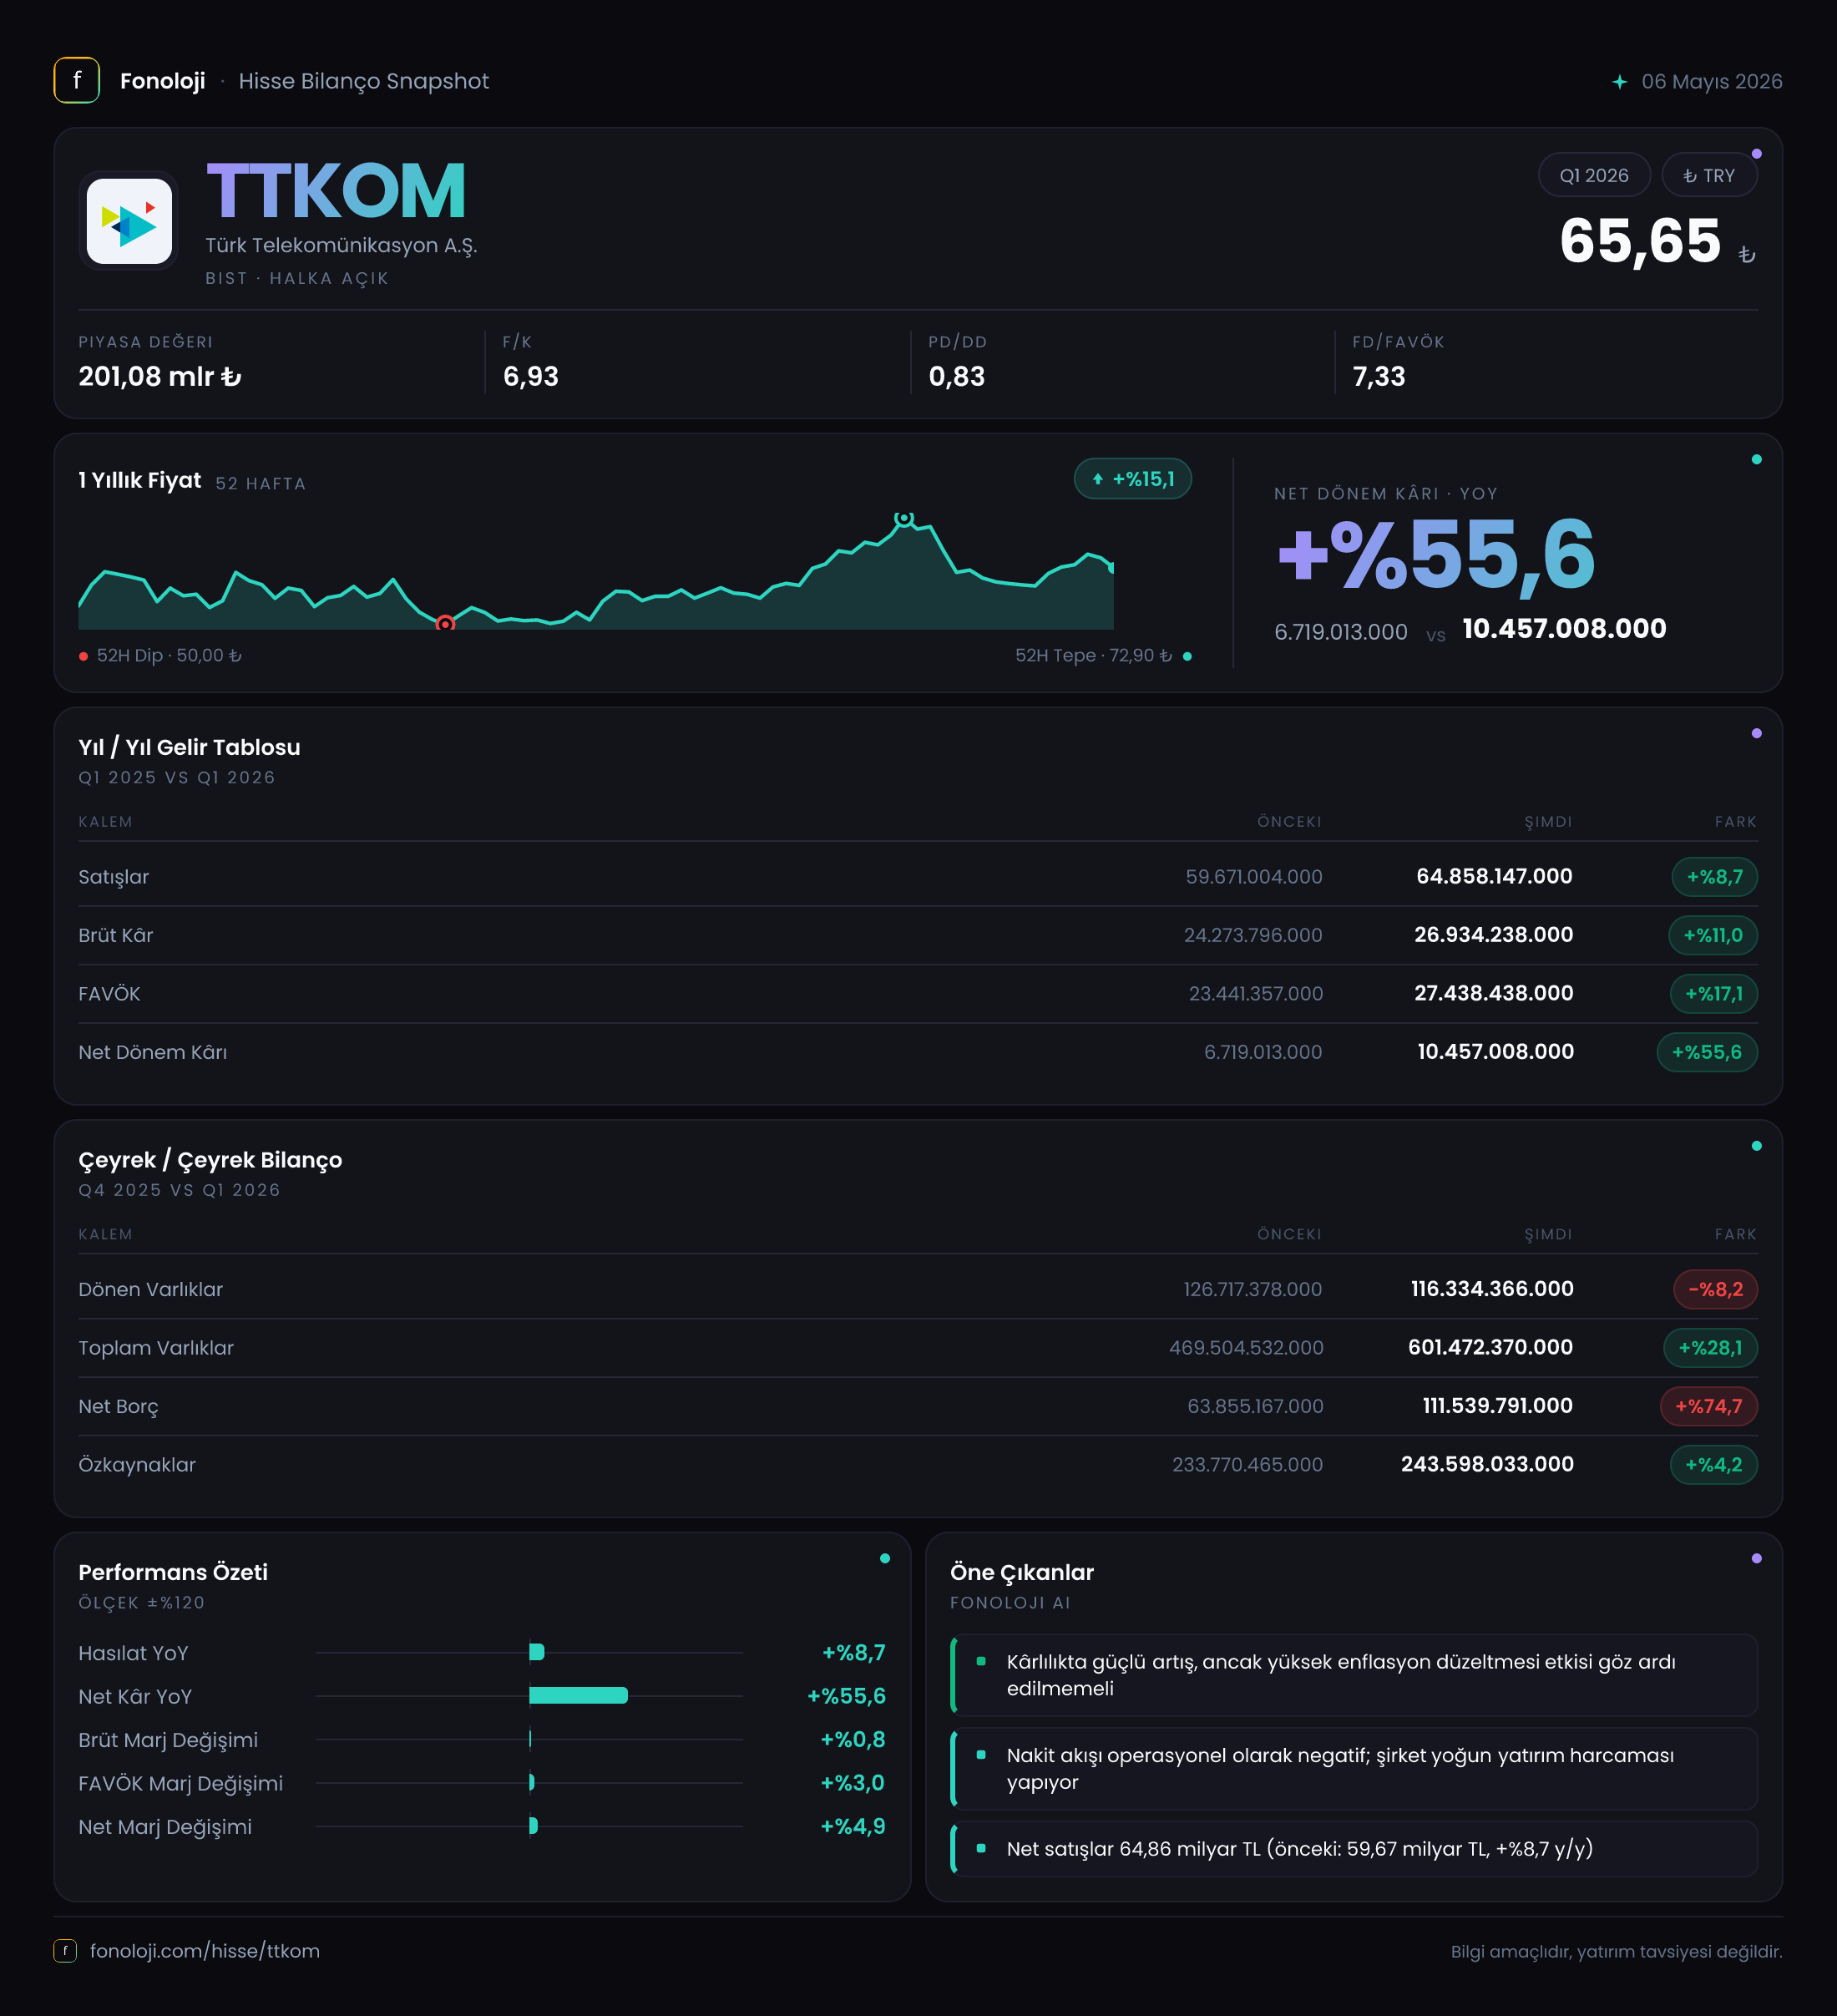
Türk Telekom, sabit ve mobil iletişim, genişbant internet, kurumsal iletişim ve dijital hizmetler alanında faaliyet gösteren, gelirleri büyük ölçüde abonelik ve kullanım bazlı olan bir telekomünikasyon şirketidir. 2026’nın ilk çeyreğinde şirketin nominal satışları 64,9 milyar TL’ye ulaşırken, kârlılık göstergeleri satışlardan daha hızlı büyüdü. Özellikle %17,4 FAVÖK ve %55,6 net kâr artışı operasyonel kaldıraç açısından olumlu bir tablo sunuyor. Ancak yüksek enflasyon ortamında satış büyümesinin reel olarak ne ifade ettiği ve net kâr artışında 14,0 milyar TL’lik net parasal pozisyon kazancının rolü ayrıca incelenmeli.
Satış Hikayesi
Türk Telekom’un satışları geçen yılın aynı dönemindeki 59,7 milyar TL’den 64,9 milyar TL’ye yükseldi. Bu, yıllık bazda %8,7 nominal büyüme anlamına geliyor. İlk bakışta artış olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, şirketin satışlarının reel olarak küçüldüğü veya en azından enflasyonun belirgin biçimde gerisinde kaldığı anlaşılıyor.
Bu durum telekomünikasyon sektörü için önemli. Şirketin gelirleri abonelik ücretleri, tarife artışları, cihaz ve hizmet satışları ile kurumsal çözümlerden oluşurken, fiyat güncellemelerinin maliyet enflasyonu kadar hızlı yapılamaması reel büyümeyi baskılayabilir. Dolayısıyla %8,7’lik satış artışı, şirketin müşteri tabanını ve operasyonel ölçeğini koruduğunu gösterse de güçlü bir reel büyüme hikâyesine işaret etmiyor.
Buna karşılık brüt kârın satışlardan daha hızlı artması dikkat çekiyor. Brüt kâr 24,3 milyar TL’den 26,9 milyar TL’ye çıkarak %11,0 yükseldi. Bu performans, maliyetlerin satışlara kıyasla daha kontrollü yönetildiğini veya daha yüksek marjlı hizmetlerin toplam gelir içindeki payının arttığını gösteriyor. Yine de çeyreklik veri setinde 2025’in diğer çeyrekleri bulunmadığı için, bu iyileşmenin kalıcı bir trend mi yoksa dönemsel bir etkiden mi kaynaklandığını henüz kesinleştirmek mümkün değil.
Kârlılık
Şirketin brüt kâr marjı geçen yılın aynı çeyreğindeki yaklaşık %40,7’den %41,5’e yükseldi. Yaklaşık 0,8 puanlık iyileşme sınırlı görünse de yüksek enflasyon ortamında maliyet baskısının satış büyümesinden daha hızlı artmadığını göstermesi bakımından olumlu. Türk Telekom gibi altyapı yatırımı ve enerji maliyetlerine duyarlı bir şirket için brüt marjın korunması, operasyonel kalite açısından önemli bir sinyal.
FAVÖK ise 23,3 milyar TL’den 27,3 milyar TL’ye çıkarak %17,4 arttı. Böylece FAVÖK marjı yaklaşık %39,0’dan %42,1’e yükseldi. Satışlar yalnızca %8,7 büyürken FAVÖK’ün iki katına yakın hızda artması, şirketin gider yönetiminde ve operasyonel verimliliğinde belirgin bir iyileşme olduğunu gösteriyor. Ayrıca gelir artışının sınırlı kaldığı bir ortamda FAVÖK marjındaki yaklaşık 3,1 puanlık artış, kârlılığın satış hacminden çok maliyet disipliniyle desteklendiğine işaret ediyor.
FAVÖK’ün brüt kârın üzerinde gerçekleşmesi, finansal tablolardaki sınıflandırmalar ve faaliyet giderlerinin sunumu nedeniyle mümkün olabilir; bu nedenle iki marjı doğrudan aynı kapsamda değerlendirmemek gerekir. Bununla birlikte temel mesaj değişmiyor: faaliyet kârlılığı satışlardan daha hızlı gelişmiş.
Net dönem kârı 6,7 milyar TL’den 10,5 milyar TL’ye çıkarak %55,6 arttı. Net kâr marjı da yaklaşık %11,2’den %16,2’ye yükseldi. Fakat bu güçlü artışın tamamını operasyonel başarı olarak okumak doğru olmaz. Net parasal pozisyon geliri 7,8 milyar TL’den 14,0 milyar TL’ye yükselmiş ve %80,4 artmış durumda. Bu kalem, net kâr artışını önemli ölçüde destekliyor. Dolayısıyla operasyonel performans güçlü olsa da net kârın sürdürülebilirliği, FAVÖK artışına kıyasla enflasyon muhasebesi etkisine daha duyarlı.
Bilanço Sağlığı
2026 ilk çeyrek sonunda toplam varlıklar 469,5 milyar TL’den 601,5 milyar TL’ye yükselerek %28,1 arttı. Bu büyümenin ana kaynağı duran varlıklar oldu. Duran varlıklar 342,8 milyar TL’den 485,1 milyar TL’ye çıkarak %41,5 yükseldi. Telekomünikasyon şirketlerinde altyapı, ağ kapasitesi ve uzun vadeli yatırımların bilançoda önemli yer tuttuğu düşünüldüğünde, bu artış şirketin varlık tabanının genişlediğini gösteriyor. Ancak duran varlık artışının nakit yaratımı ve yatırım getirisiyle desteklenip desteklenmediği, gelecek dönem nakit akışı ve yatırım harcamaları açıklamalarıyla izlenmeli.
Dönen varlıklar ise 126,7 milyar TL’den 116,3 milyar TL’ye gerileyerek %8,2 azaldı. Bu düşüş, kısa vadeli likidite tamponunun bir miktar zayıfladığını gösteriyor. Özkaynaklar 233,8 milyar TL’den 243,6 milyar TL’ye çıkarak yalnızca %4,2 arttı. Böylece aktif büyümesi özkaynak büyümesinin oldukça üzerinde gerçekleşti.
Net borç 63,9 milyar TL’den 111,5 milyar TL’ye yükseldi; artış oranı %74,7. Bu, bilanço açısından en dikkat edilmesi gereken gelişme. İlk çeyrek FAVÖK’ü yıllıklandırılmadan bakıldığında net borç/FAVÖK yaklaşık 4,1 seviyesindedir; ancak bu oran tek çeyrek FAVÖK’ü kullandığı için klasik yıllık kaldıraç oranı olarak değerlendirilmemeli. İlk çeyrek FAVÖK’ü dört çeyreğe yıllıklandırıldığında oran yaklaşık 1,0 seviyesine gelir, fakat bunun da dönemsel etkiler ve nakit akışı dikkate alınmadan kesin bir kaldıraç ölçüsü olmadığı unutulmamalı. Yine de net borçtaki 47,6 milyar TL’lik artış, faiz, kur ve refinansman risklerinin yakından takip edilmesini gerektiriyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon geliri 7,8 milyar TL’den 14,0 milyar TL’ye yükseldi. %80,4’lük bu artış, yüksek enflasyon ortamında şirketin parasal varlık ve borç yapısının net kâr üzerinde güçlü bir etki yarattığını gösteriyor.
Net parasal pozisyon gelirinin artması, muhasebesel olarak kârı destekleyen bir unsur. Ancak bu kalem doğrudan satışlardan, abone büyümesinden veya nakit operasyonel verimlilikten oluşmaz. Bu nedenle 10,5 milyar TL’lik net kârın ne kadarının sürdürülebilir faaliyet performansından, ne kadarının TAS 29 etkisinden kaynaklandığını ayırmak gerekir. FAVÖK artışı bu ayrımda daha sağlıklı bir operasyonel gösterge sunuyor.
Yatırımcı için Ne Anlama Geliyor?
Türk Telekom’un ilk çeyrek sonuçları, satış büyümesinin reel olarak zayıf kaldığı ancak marj yönetiminin belirgin biçimde güçlendiği bir tablo ortaya koyuyor. Yatırımcı açısından ana fırsatlar şunlar:
- FAVÖK marjının yaklaşık %39,0’dan %42,1’e yükselmesi, maliyet disiplininin güçlü olduğunu gösteriyor.
- Net kârın %55,6 artması, faaliyet kârlılığı ve net parasal pozisyon etkisinin birleşimiyle destekleniyor.
- Duran varlık tabanındaki %41,5’lik artış, uzun vadeli altyapı kapasitesinin genişlediğine işaret ediyor.
Buna karşılık risk tarafında üç konu öne çıkıyor:
- Satışların %8,7 büyümesi, yüksek enflasyonun belirgin biçimde gerisinde kaldığı için reel büyüme sınırlı.
- Net borcun %74,7 artarak 111,5 milyar TL’ye çıkması, finansman maliyetleri ve likidite açısından baskı yaratabilir.
- Net kâr artışında 14,0 milyar TL’lik net parasal pozisyon gelirinin payı yüksek; bu nedenle gelecek dönemlerde faaliyet kârı ile muhasebesel enflasyon etkisi ayrı izlenmeli.
Sonuç olarak Türk Telekom, bu çeyrekte satıştan çok marj ve verimlilik üzerinden değer üreten bir görünüm sergiliyor. Ancak bilanço kaldıraçındaki artış ve satışların enflasyonun gerisinde kalması, güçlü net kâr rakamının tek başına yeterli olmadığını gösteriyor. Önümüzdeki dönemlerde yatırımcıların özellikle borç artışının nakit akışıyla desteklenip desteklenmediğine, FAVÖK marjının korunmasına ve net parasal pozisyon gelirinin kâr içindeki payına odaklanması gerekir. Yatırım tavsiyesi değildir.