
Açılış
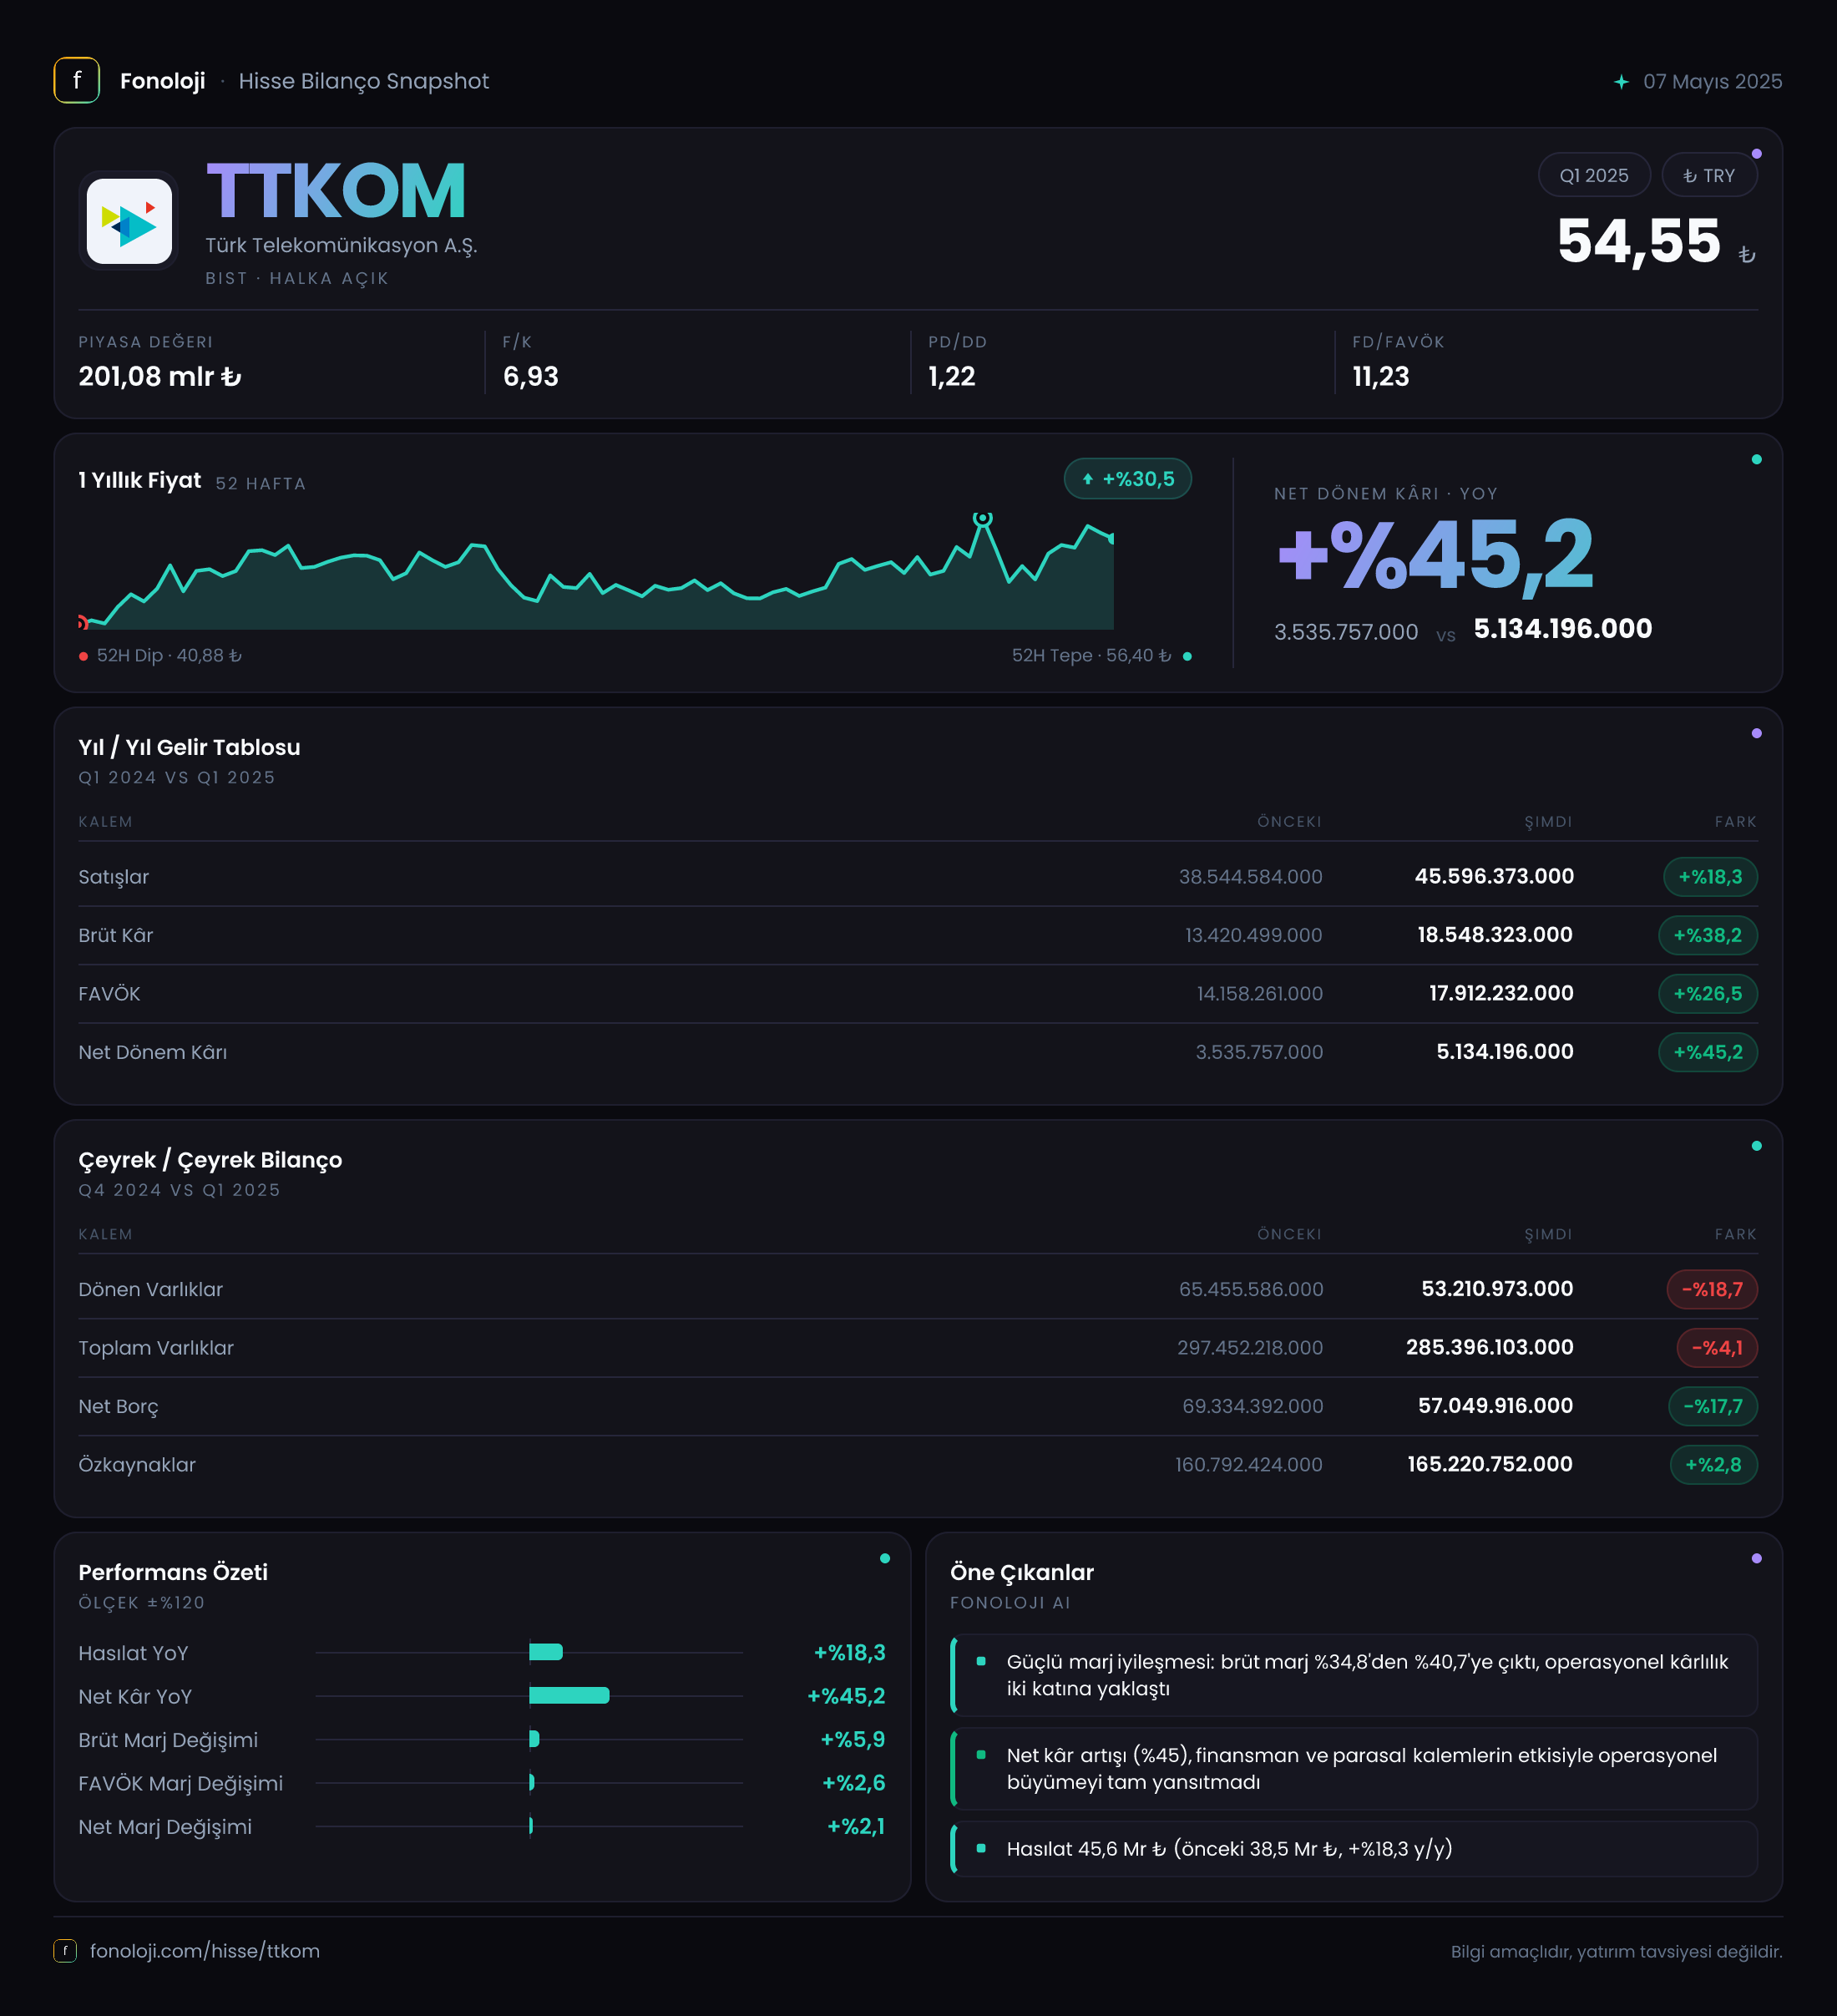
Türk Telekom, sabit ve mobil iletişim, genişbant internet ve kurumsal telekomünikasyon hizmetleriyle gelir üreten, yüksek altyapı yatırımı ve borçluluk gerektiren bir şirket. 2025’in ilk ara döneminde şirketin ana hikâyesi, satış büyümesinden çok operasyonel kârlılığın satışlardan belirgin biçimde daha hızlı artması oldu. Satışlar yıllık bazda %18,3 yükselirken FAVÖK %34,1, net dönem kârı ise %45,2 arttı. Buna karşılık Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, ciro büyümesinin reel olarak ne ölçüde güçlendiği ayrıca sorgulanmalı. Bilançoda ise net borçtaki azalış ve özkaynaklardaki artış, şirketin finansal dayanıklılığını destekleyen iki önemli gelişme olarak öne çıkıyor.
| Temel gösterge | 2025/3 | Geçen yıl aynı dönem | Değişim | |---|---:|---:|---:| | Satışlar | 45,6 milyar TL | 38,5 milyar TL | %18,3 | | Brüt kâr | 18,5 milyar TL | 13,4 milyar TL | %38,2 | | FAVÖK | 17,8 milyar TL | 13,2 milyar TL | %34,1 | | Net dönem kârı | 5,1 milyar TL | 3,5 milyar TL | %45,2 | | Net borç | 57,0 milyar TL | 69,3 milyar TL | -%17,7 |
Satış Hikayesi
Türk Telekom’un satışları, geçen yılın aynı dönemindeki 38,5 milyar TL’den 45,6 milyar TL’ye çıkarak 7,1 milyar TL arttı. Yüzde bazında %18,3’lük bu büyüme, nominal olarak olumlu görünse de yüksek enflasyon ortamında şirketin reel gelir performansının daha sınırlı kaldığını gösteriyor. Başka bir ifadeyle, gelir artışı fiyat güncellemeleri ve tarifelerdeki değişimlerle desteklenmiş olabilir; ancak mevcut veri, satış hacimlerinin veya müşteri başına kullanımın enflasyondan ayrışarak güçlü biçimde arttığını kanıtlamıyor.
Telekom şirketlerinde satış büyümesini değerlendirirken yalnızca toplam ciroya değil, bu cironun kârlılığa nasıl dönüştüğüne bakmak gerekir. Türk Telekom açısından burada daha olumlu bir tablo var: satışlar %18,3 artarken brüt kârın %38,2 büyümesi, maliyetlerin gelirlerden daha yavaş arttığını gösteriyor. Bu durum fiyatlama gücü, daha kârlı ürün ve hizmetlerin ağırlığının artması veya maliyet yapısındaki iyileşme gibi unsurlarla açıklanabilir; ancak şirketin sunduğu veri bu başlıkların hangisinin belirleyici olduğunu ayırmaya izin vermiyor.
Çeyreklik karşılaştırma için yalnızca 2025/3 dönemine ait veri bulunuyor. Bu nedenle satışların bir önceki çeyreğe göre ivme kazanıp kazanmadığını veya mevsimsellikten nasıl etkilendiğini bu rapor üzerinden değerlendirmek mümkün değil. Çeyreklik trend için sonraki dönem sonuçlarını beklemek gerekecek.
Kârlılık
Şirketin brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %34,8’den %40,6’ya yükseldi. Bu, satışların her 100 TL’sinden yaklaşık 40,6 TL’sinin brüt kâr olarak kaldığı anlamına geliyor. Marjdaki yaklaşık 5,8 puanlık iyileşme, ciro büyümesinden daha değerli bir gelişme; çünkü şirket yalnızca daha fazla satış yapmamış, aynı zamanda bu satışlardan daha yüksek kâr üretmiş.
FAVÖK marjı da yaklaşık %34,3’ten %39,0’a çıktı. FAVÖK’ün 13,2 milyar TL’den 17,8 milyar TL’ye yükselmesi, operasyonel giderlerin gelir artışına kıyasla kontrol altında kaldığını gösteriyor. Brüt kâr marjı ile FAVÖK marjının birbirine yakın hareket etmesi, iyileşmenin yalnızca brüt kâr seviyesinde kalmadığını; operasyonel giderler sonrasında da korunduğunu ortaya koyuyor.
Net dönem kârı 3,5 milyar TL’den 5,1 milyar TL’ye yükseldi. Böylece net kâr marjı yaklaşık %9,1’den %11,2’ye çıktı. Net kârın satışlardan daha hızlı büyümesi olumlu; ancak bu artışın tamamını operasyonel performansa bağlamak doğru olmaz. Enflasyon muhasebesi kapsamında net parasal pozisyon kaleminin de dönem kârı üzerinde etkisi bulunuyor. Buna rağmen, net parasal pozisyon katkısı azalırken net kârın artması, operasyonel kârlılıkta görülen iyileşmenin sonuçlara anlamlı biçimde yansıdığını gösteriyor.
Çeyreklik veri bölümünde FAVÖK 17,9 milyar TL olarak verilirken gelir tablosunda 17,8 milyar TL yer alıyor. Aradaki 0,1 milyar TL’lik farkın sınıflandırma veya yuvarlama kaynaklı olması muhtemel; analiz açısından şirketin FAVÖK marjı yaklaşık %39 seviyesinde değerlendirilebilir.
Bilanço Sağlığı
Türk Telekom’un toplam varlıkları, önceki yıl sonuna göre 297,5 milyar TL’den 285,4 milyar TL’ye geriledi. Bu düşüş esas olarak dönen varlıklardaki 65,5 milyar TL’den 53,2 milyar TL’ye gerilemeden kaynaklanıyor. Dönen varlıklar %18,7 azalırken duran varlıklar neredeyse sabit kaldı ve 232,0 milyar TL’den 232,2 milyar TL’ye çıktı. Bu görünüm, şirketin uzun vadeli altyapı varlık tabanının korunduğunu; ancak kısa vadeli varlıklar tarafında önceki yıl sonuna kıyasla daha dar bir yapı oluştuğunu gösteriyor.
Dönen varlıklardaki gerileme tek başına olumsuz yorumlanmamalı; nakit, ticari alacaklar ve diğer kısa vadeli kalemlerin dağılımı görülmeden likidite baskısı sonucuna varılamaz. Bununla birlikte yatırımcı, sonraki raporlarda kısa vadeli borçların ve nakit pozisyonunun nasıl değiştiğini yakından izlemeli.
Bilançonun en güçlü tarafı net borcun 69,3 milyar TL’den 57,0 milyar TL’ye inmesi. 12,3 milyar TL’lik bu azalış, borç ödeme kapasitesinin iyileştiğine ve finansman riskinin azaldığına işaret ediyor. Özkaynaklar da 160,8 milyar TL’den 165,2 milyar TL’ye yükselerek %2,8 arttı. Toplam varlıklar gerilerken özkaynakların artması, sermaye tabanının korunması açısından olumlu.
Net borç/FAVÖK oranı, yalnızca bu çeyreğin FAVÖK’ü yıllıklandırıldığında yaklaşık 0,8 kez seviyesine denk geliyor. Ancak tek çeyrek performansının dört ile çarpılması mevsimsellik ve dönemsel etkiler nedeniyle ihtiyatla ele alınmalı. Yine de mevcut rakam, borçluluğun operasyonel kârlılığa göre yönetilebilir seviyede olduğunu gösteriyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon kalemi, geçen yılın aynı dönemindeki 10,6 milyar TL’den 5,9 milyar TL’ye geriledi. Bu, yaklaşık %44,1’lik bir düşüş anlamına geliyor. Enflasyon muhasebesinde parasal varlık ve borçların enflasyon karşısındaki etkisi kâr veya zarar tablosuna yansıtılır. Pozitif net parasal pozisyon katkısı, yüksek enflasyon ortamında şirketin parasal yükümlülüklerinin veya parasal varlık yapısının muhasebesel etkilerinden kaynaklanan bir kazancı ifade edebilir; ancak bu kalem doğrudan operasyonel nakit üretimi değildir.
Dolayısıyla bu katkının azalması, kâr üzerinde önceki döneme göre daha düşük bir muhasebesel destek bulunduğunu gösteriyor. Buna rağmen net kârın %45,2 artması, operasyonel marj iyileşmesinin şirket performansında belirleyici olduğunu düşündürüyor. Yatırımcı, dönemler arası karşılaştırmada net kâr kadar FAVÖK ve faaliyet marjlarına da odaklanmalı.
Yatırımcı için Ne Anlama Geliyor?
2025’in ilk dönem sonuçları Türk Telekom için üç temel mesaj veriyor:
- Operasyonel kârlılık satışlardan daha hızlı büyüyor. Brüt ve FAVÖK marjlarındaki yaklaşık 5 puanlık iyileşme, fiyatlama ve maliyet yönetiminin şu aşamada güçlü olduğunu gösteriyor.
- Net borç azalıyor. Borcun 57,0 milyar TL’ye inmesi, faiz ve refinansman riskini azaltabilecek olumlu bir gelişme.
- Ciro büyümesi enflasyonun gerisinde kalıyor. Satışlardaki %18,3’lük artış, yüzde 30’un üzerindeki enflasyon ortamında reel büyüme açısından sınırlı. Bu nedenle gelecek dönemlerde abone büyümesi, ARPU gelişimi, veri tüketimi ve yatırım harcamaları kritik olacak.
Ana fırsat, şirketin mevcut gelir tabanını daha yüksek marjla kâra dönüştürmeye devam etmesi ve net borç azaltımını sürdürmesi. Ana riskler ise yüksek enflasyonun işletme giderleri ve yatırım maliyetleri üzerindeki baskısı, dönen varlıklardaki düşüşün likiditeye etkisi ve net parasal pozisyon katkısının azalması. Şirketin bir sonraki çeyrekte de FAVÖK marjını %39 civarında koruyup koruyamayacağı, bu bilançonun geçici bir iyileşme mi yoksa daha kalıcı bir operasyonel toparlanma mı olduğunu gösterecek.
Yatırım tavsiyesi değildir.