
Açılış
Türk Telekom, sabit ve mobil iletişim, genişbant internet, kurumsal veri hizmetleri ve dijital çözümler üzerinden gelir üreten, yüksek altyapı yatırımı gerektiren bir telekomünikasyon şirketi. 2025/9A finansalları, şirketin kârlılık tarafında satış büyümesinin belirgin biçimde üzerine çıktığını gösteriyor. Satışlar nominal olarak artsa da enflasyonun gerisinde kalırken, brüt kâr ve FAVÖK’teki güçlü genişleme operasyonel verimlilik ve maliyet yönetiminin öne çıktığına işaret ediyor. Net kârın %69,4 artması olumlu; ancak bu artışı yalnızca operasyonel büyümeyle açıklamak mümkün değil, enflasyon muhasebesi ve finansal kalemler de sonucu etkiliyor.
Satış Hikayesi
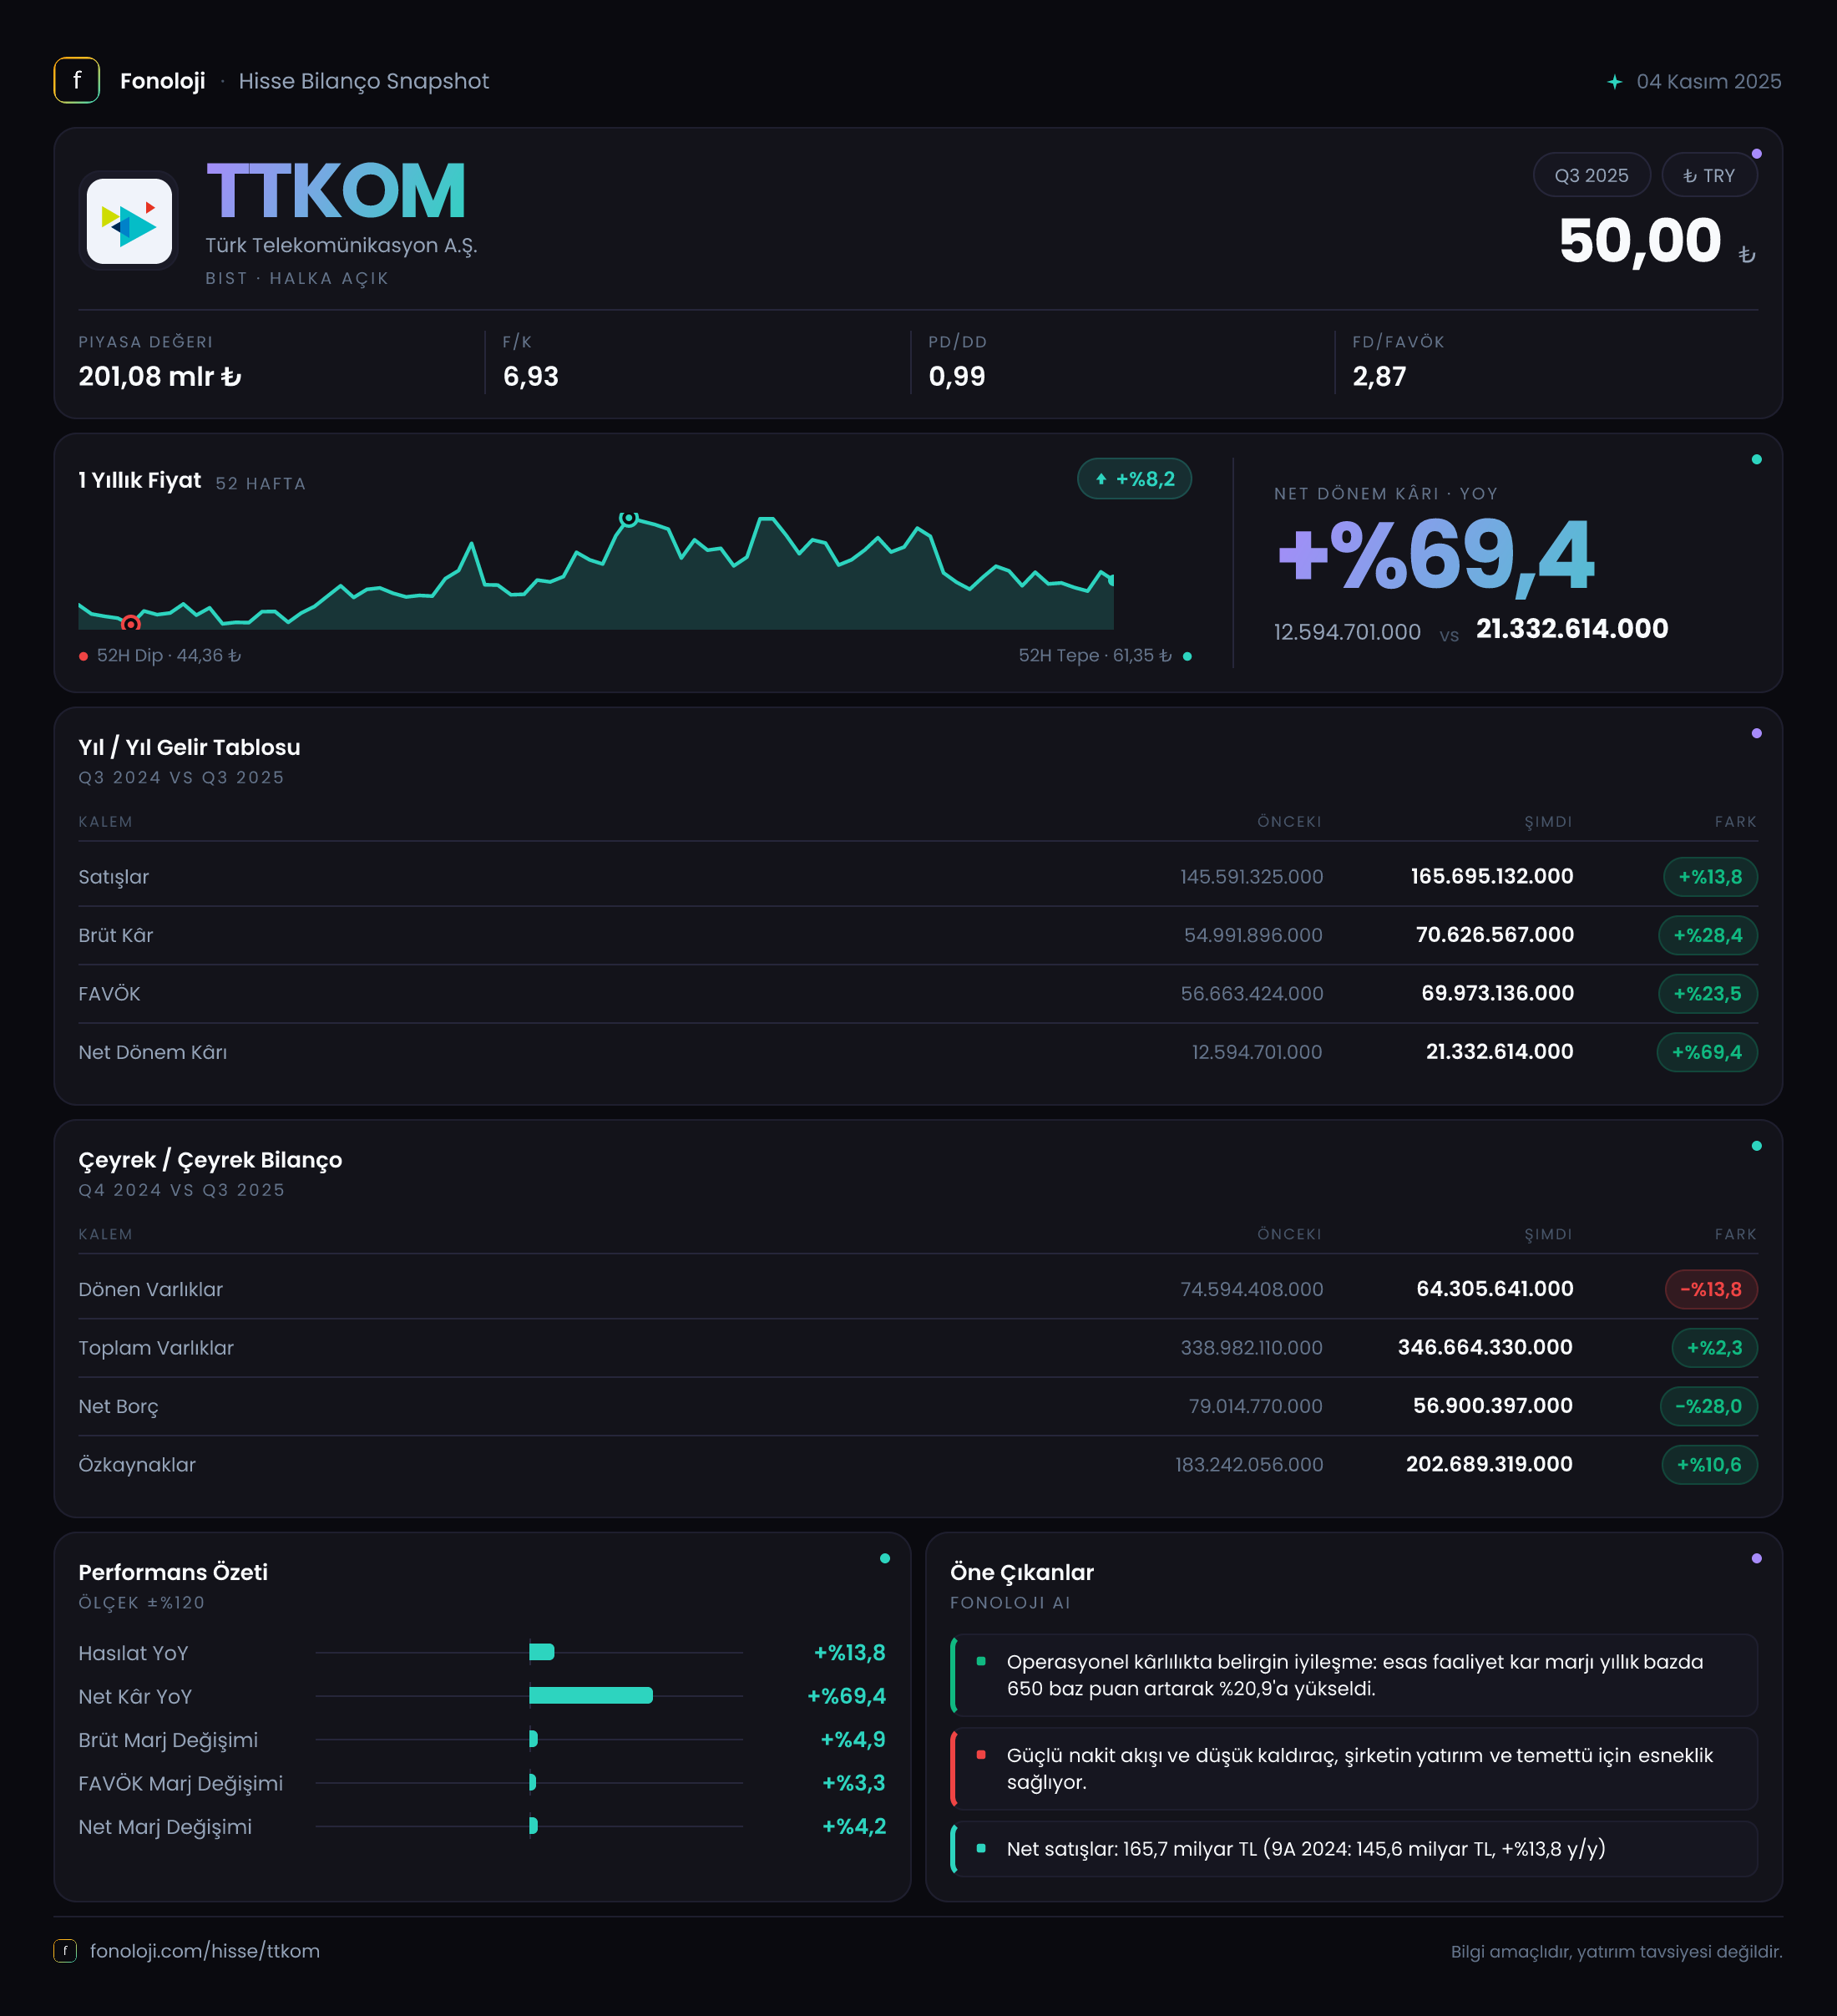
Türk Telekom’un 2025/9A satışları 165,7 milyar TL’ye ulaştı. Geçen yılın aynı dönemindeki 145,6 milyar TL’ye kıyasla büyüme %13,8 seviyesinde gerçekleşti. İlk bakışta bu artış olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, şirketin satışlarının reel olarak aynı hızda büyümediği görülüyor. Yaklaşık %30 enflasyon varsayımıyla bakıldığında, nominal satış artışı enflasyonun altında kaldığı için reel gelir tabanında daralma veya en azından zayıflama riski var.
Bu noktada telekomünikasyon sektörünün özelliği önem kazanıyor. Abone fiyat güncellemeleri, paket yenilemeleri ve tarife artışları gelirleri yukarı taşırken; müşteri kaybı, tüketim hacmi ve rekabet bu artışın sınırlarını belirliyor. Dolayısıyla Türk Telekom’da satış büyümesinin enflasyona karşı yeterince güçlü olmaması, şirketin fiyat artışlarını tüm maliyet baskılarını karşılayacak ölçüde yansıtamadığını düşündürüyor.
Buna karşılık çeyreklik bazda 2025 üçüncü çeyrek satışları 59,5 milyar TL oldu. Bu rakam, dokuz aylık satışların yaklaşık %35,9’unu oluşturuyor. Ancak yalnızca üçüncü çeyreğin verisi paylaşıldığı için satışlarda yıl içindeki ivmenin hızlanıp hızlanmadığını veya yavaşladığını kesin biçimde söylemek mümkün değil. Çeyreklik trendi değerlendirmek için önceki çeyreklerin karşılaştırmalı verilerini beklemek gerekir.
Kârlılık
Kârlılık tablosu, satış hikâyesinden daha güçlü. Brüt kâr 70,6 milyar TL’ye yükselerek geçen yılki 55,0 milyar TL’ye göre %28,4 arttı. Böylece brüt kâr marjı yaklaşık %37,8’den %42,6’ya çıktı. Satışlar enflasyonun gerisinde kalırken brüt kârın enflasyonun yakınında veya üzerinde büyümesi, gelir kalitesinin ve maliyet disiplininin iyileştiğini gösteriyor.
FAVÖK ise 69,6 milyar TL oldu ve yıllık bazda %25,7 yükseldi. FAVÖK marjı %38,0’den %42,0’ye genişledi. Başka bir ifadeyle Türk Telekom, her 100 TL’lik satıştan geçen yıl yaklaşık 38 TL operasyonel nakit kârlılık üretirken, bu dönemde yaklaşık 42 TL seviyesine ulaşmış durumda. Telekom şirketleri için bu marj seviyesi, altyapı ağırlıklı iş modelinin yüksek sabit maliyetlerini daha fazla gelire yayabildiğini gösteren önemli bir sinyal.
Brüt kâr marjındaki artış ile FAVÖK marjındaki artışın birbirine yakın olması, iyileşmenin yalnızca maliyet muhasebesinden değil, faaliyet giderlerinin de kontrol altında tutulmasından kaynaklandığını düşündürüyor. Bununla birlikte, FAVÖK’ün 9 aylık satışların yaklaşık %42’sine denk gelmesi, işletme performansının güçlü olduğunu gösterse de nakit akış tablosu paylaşılmadığı için bu kârlılığın ne ölçüde serbest nakde dönüştüğü ayrıca izlenmeli.
Net dönem kârı 21,3 milyar TL’ye yükseldi; geçen yıl bu rakam 12,6 milyar TL idi. Artış %69,4 seviyesinde ve net kâr marjı yaklaşık %8,7’den %12,9’a çıktı. Net kârın FAVÖK’ten çok daha hızlı artması olumlu olmakla birlikte, bu farkın tamamını operasyonel başarı olarak okumamak gerekir. Net parasal pozisyon geliri ve finansal giderler, enflasyon muhasebesi uygulanan bilançolarda net kâr üzerinde önemli rol oynar.
Üçüncü çeyrekte satışlar 59,5 milyar TL, FAVÖK 26,7 milyar TL ve net kâr 10,2 milyar TL oldu. Bu rakamlar, çeyreklik FAVÖK marjının yaklaşık %44,9, net kâr marjının ise yaklaşık %17,1 olduğunu gösteriyor. Ancak önceki çeyrek verileri bulunmadığından bu marjların sürdürülebilir bir trend mi yoksa dönemsel bir katkı mı olduğu henüz net değil.
Bilanço Sağlığı
Türk Telekom’un toplam varlıkları önceki yıl sonuna göre %2,3 artarak 346,7 milyar TL’ye çıktı. Bu artış sınırlı olsa da duran varlıklardaki %6,8’lik yükseliş dikkat çekiyor. Duran varlıklar 282,4 milyar TL’ye ulaşmış durumda; bu yapı, telekomünikasyon şirketlerinde doğal olarak yüksek olan ağ, altyapı ve uzun vadeli yatırım ağırlığını yansıtıyor.
Dönen varlıklar ise 74,6 milyar TL’den 64,3 milyar TL’ye geriledi. Yaklaşık %13,8’lik bu düşüş, kısa vadeli likidite tamponunun zayıfladığını gösterebilir. Ancak nakit, ticari alacaklar ve stokların ayrı kırılımı bulunmadığından, gerilemenin hangi kalemden kaynaklandığını kesin olarak söylemek mümkün değil. Bu nedenle bilanço güçlü görünse de kısa vadeli likidite değerlendirmesinde daha ayrıntılı dipnotlar izlenmeli.
Net borç 60,7 milyar TL’den 54,5 milyar TL’ye geriledi. %10,3’lük bu düşüş, şirketin borçluluk tarafında rahatladığını gösteriyor. Net borcun 9 aylık FAVÖK’e oranı yaklaşık 0,8 kat seviyesinde. Bu oran, yıllıklaştırma yapılmadan bile düşük bir kaldıraç seviyesine işaret ediyor. Yine de FAVÖK’ün dokuz aylık dönem verisi olduğu unutulmamalı; buna rağmen net borcun operasyonel kârlılığa göre makul seviyede kalması önemli bir bilanço avantajı.
Özkaynaklar 183,2 milyar TL’den 202,7 milyar TL’ye yükseldi. %10,6’lık artış, net kâr katkısıyla birlikte şirketin sermaye tabanını güçlendirdiğini gösteriyor. Toplam varlıkların yaklaşık %58,5’inin özkaynaklarla finanse edilmesi, bilanço dayanıklılığı açısından olumlu bir görünüm sunuyor.
Net Parasal Pozisyon (TAS 29)
Türk Telekom’un net parasal pozisyon geliri 24,8 milyar TL’den 14,7 milyar TL’ye geriledi; düşüş %40,6 oldu. Enflasyon muhasebesinde net parasal pozisyon geliri, şirketin parasal varlık ve yükümlülük yapısının enflasyon karşısındaki etkisini yansıtır. Bu kalemin azalması, şirketin net kârına enflasyon muhasebesinden gelen katkının geçen yıla göre zayıfladığını gösteriyor.
Bu açıdan net kâr artışının kalitesi önem kazanıyor. Net parasal pozisyon geliri azalmasına rağmen net kârın %69,4 artması, operasyonel kârlılık ve marj genişlemesinin sonuç üzerinde daha fazla ağırlık kazandığına işaret ediyor. Başka bir ifadeyle şirket, geçen yılki yüksek parasal pozisyon katkısına daha az ihtiyaç duyarak kârını artırmış durumda. Bu olumlu bir kalite göstergesi olmakla birlikte, enflasyon muhasebesi etkileri dönemden döneme değişebileceği için net kârın sürdürülebilirliğini değerlendirirken FAVÖK ve nakit akışı birlikte takip edilmeli.
Yatırımcı için Ne Anlama Geliyor?
Türk Telekom’un 2025/9A görünümünde en güçlü mesaj, satış büyümesinin sınırlı kaldığı bir ortamda kârlılık marjlarının belirgin biçimde iyileşmesi. Özellikle brüt kâr ve FAVÖK marjlarındaki yaklaşık 4-5 puanlık genişleme, şirketin fiyatlama, maliyet kontrolü ve operasyonel verimlilik tarafında başarılı olduğunu gösteriyor. Net borcun azalması ve özkaynakların güçlenmesi de bilanço riskini sınırlayan unsurlar.
Bununla birlikte yatırımcı açısından üç başlık yakından izlenmeli:
- Satış büyümesinin %13,8 ile enflasyonun altında kalması, reel büyüme kapasitesinin zayıf olduğuna işaret ediyor.
- Dönen varlıklardaki %13,8’lik düşüş, kısa vadeli likidite yapısının ayrıntılı incelenmesini gerektiriyor.
- Net parasal pozisyon gelirindeki %40,6’lık gerileme, sonraki dönemlerde net kârın enflasyon muhasebesinden daha az destek alabileceğini gösteriyor.
Sonuç olarak veri, Türk Telekom’da operasyonel kârlılığın güçlendiğini, borçluluğun azaldığını ve sermaye yapısının iyileştiğini gösteriyor. Ancak şirketin uzun vadeli büyüme hikâyesinin güçlenmesi için satışların enflasyonun üzerinde, yani reel olarak da büyümeye başlaması kritik. Çeyreklik karşılaştırmalar ve nakit akışı verileri, bu marj iyileşmesinin sürdürülebilirliğini değerlendirmede belirleyici olacak. Yatırım tavsiyesi değildir.