
Açılış
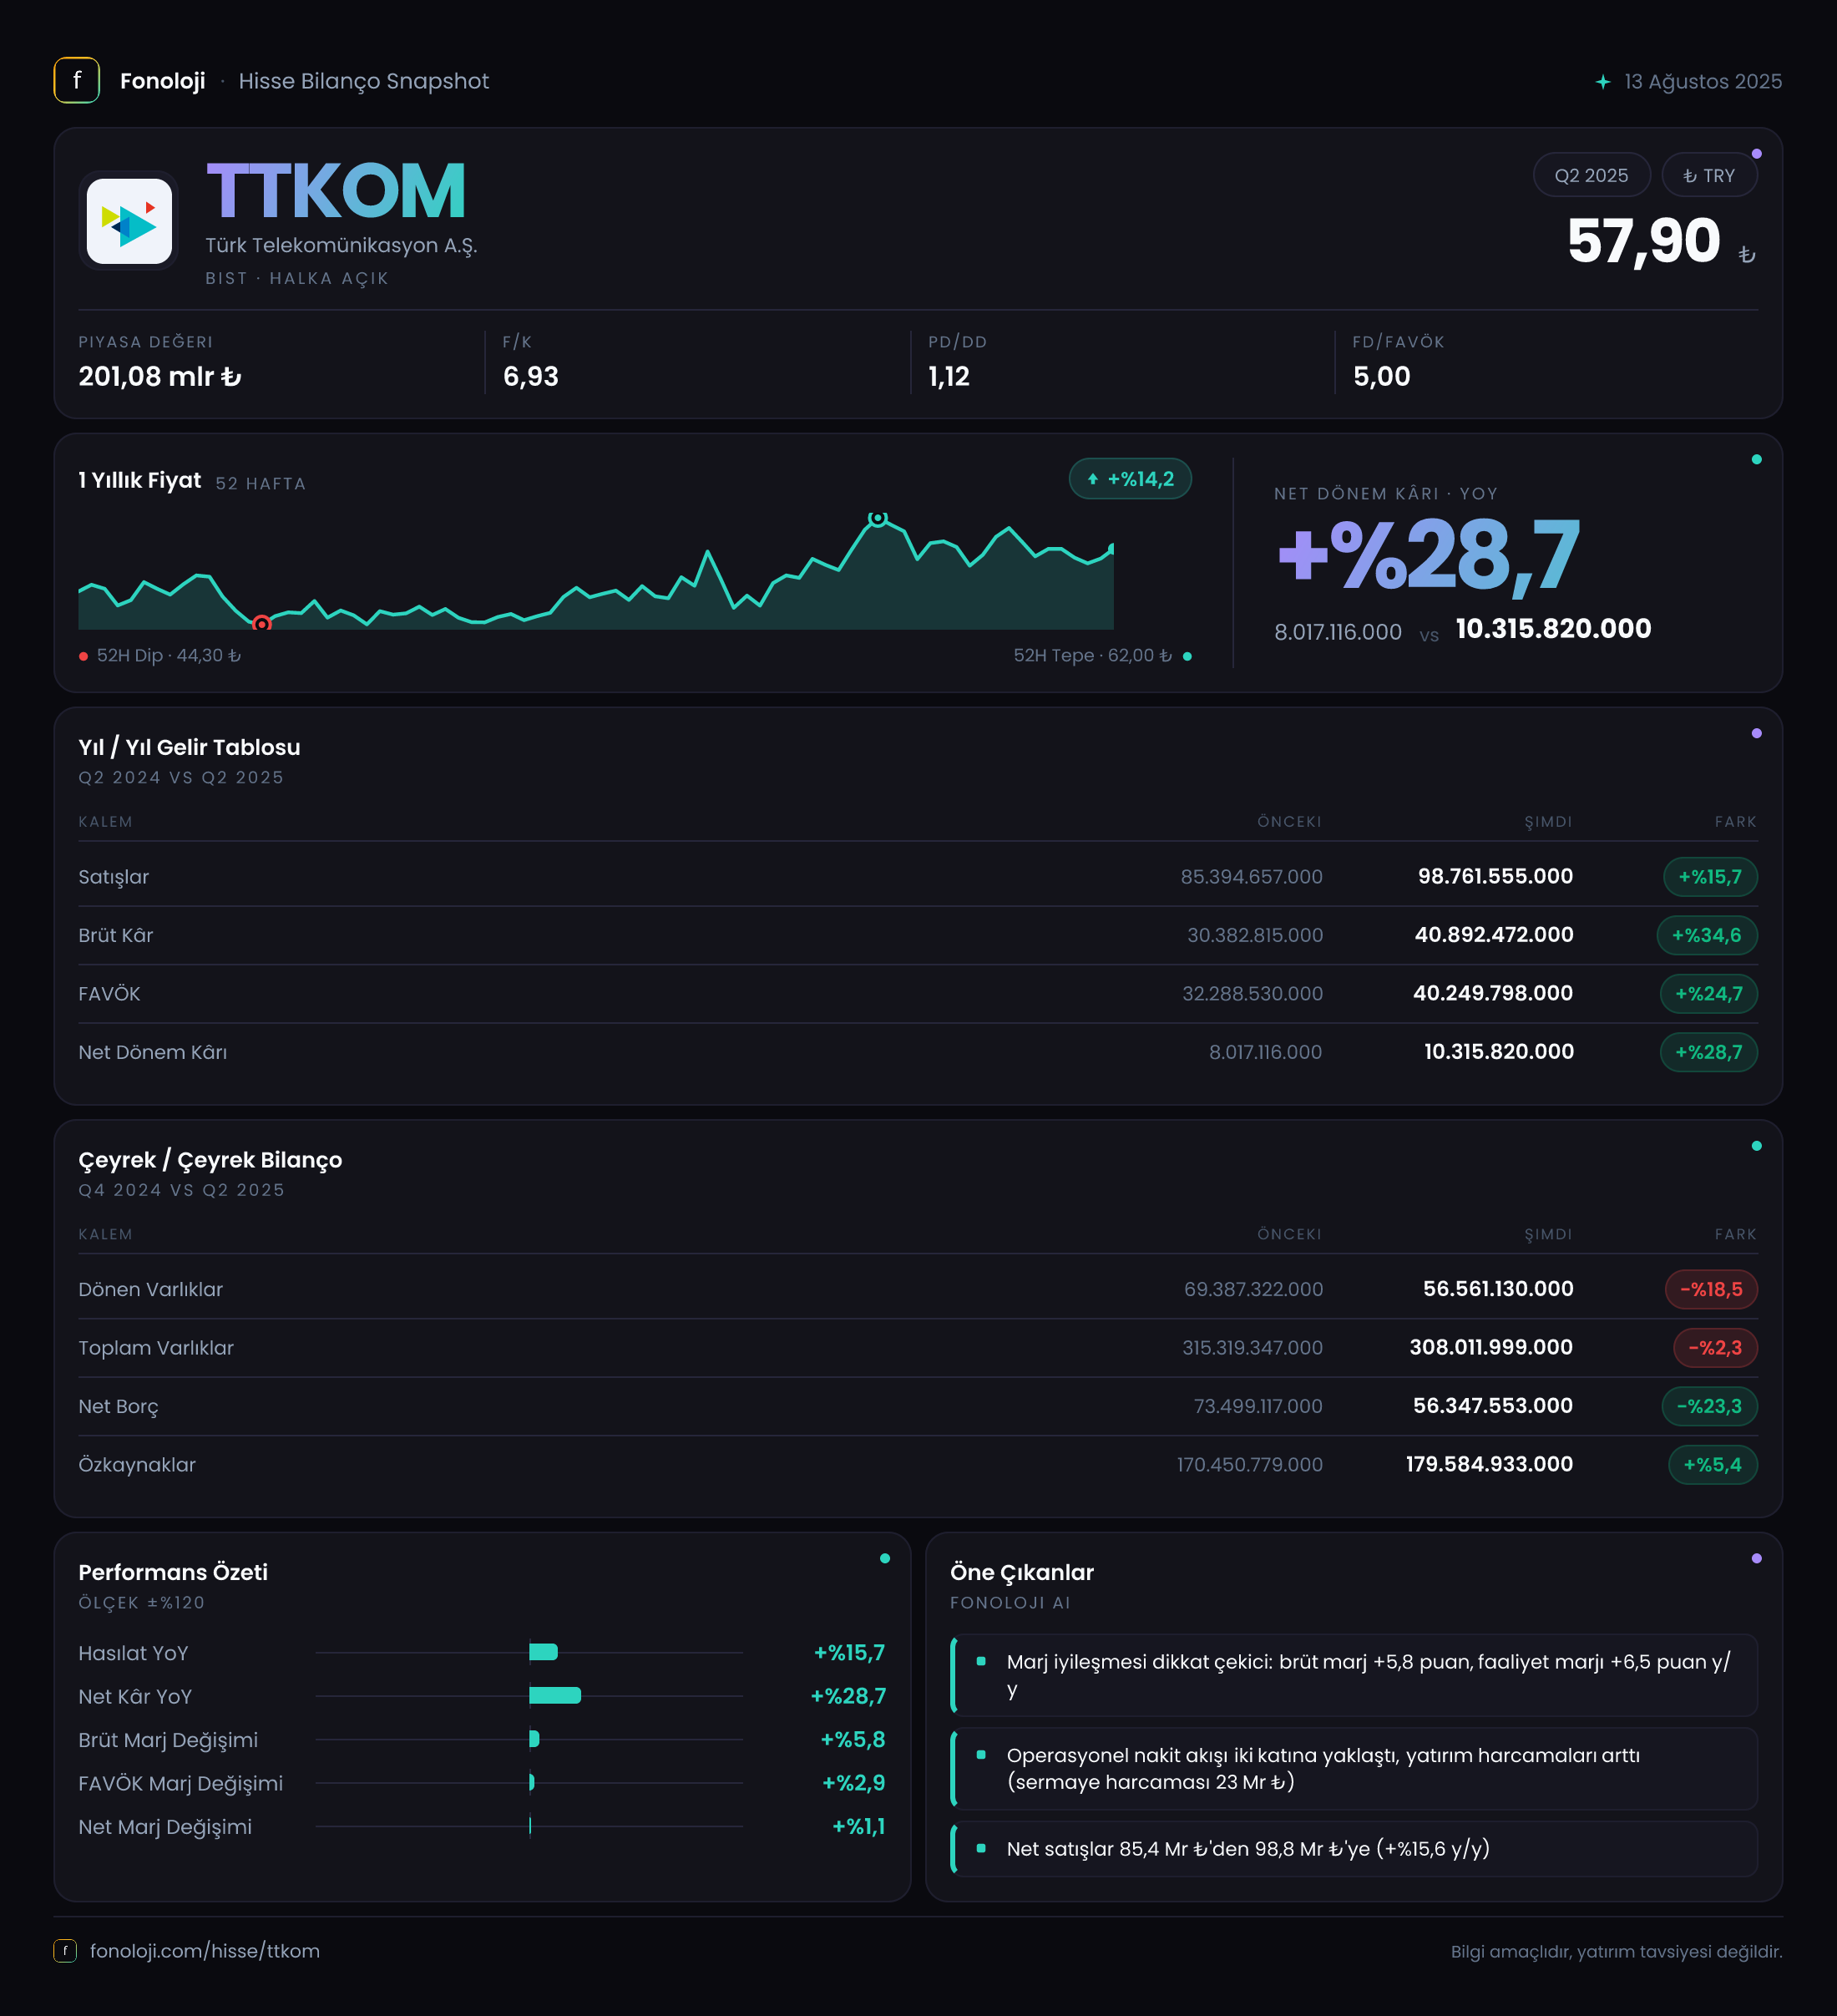
Türk Telekom, sabit ve mobil iletişim, genişbant internet, kurumsal veri hizmetleri ve dijital çözümler sunan, altyapı yoğun bir telekomünikasyon şirketi. 2025’in ilk altı ayında satışlar %15,7 artarak 98,8 milyar TL’ye, FAVÖK ise %27,7 yükselerek 39,9 milyar TL’ye ulaştı. Ana mesaj, gelir büyümesinden çok kârlılığın gelirlerden daha hızlı toparlanması ve bilançoda net borcun azaltılması. Buna karşılık Türkiye’de %30’un üzerinde seyreden enflasyon ortamında satış büyümesinin reel olarak güçlü olduğu söylenemez; şirketin asıl pozitif ayrışması marjlar ve borçluluk tarafında görülüyor.
Satış Hikayesi
Türk Telekom’un satışları geçen yılın aynı dönemindeki 85,4 milyar TL’den 98,8 milyar TL’ye yükseldi. Bu, nominal olarak %15,7’lik bir artış anlamına geliyor. Ancak Türkiye’de enflasyonun %30’un üzerinde olduğu bir dönemde, satışlardaki bu artış enflasyonun gerisinde kalıyor. Dolayısıyla şirketin toplam gelirlerinde reel daralma veya en azından sınırlı bir reel büyüme ihtimali bulunuyor. Reel değerlendirme için ilgili dönemin resmi enflasyon bileşimi ve şirketin fiyat artışlarının ürün bazındaki dağılımı ayrıca izlenmeli.
Yine de satışların bileşimi ve fiyatlama gücü açısından kârlılık verileri daha olumlu bir tablo çiziyor. Brüt kâr satışlardan daha hızlı artarak %34,6 yükseldi ve 40,9 milyar TL’ye ulaştı. Bu fark, maliyetlerin satışlara kıyasla daha kontrollü yönetildiğini, fiyat artışlarının belirli ölçüde marjlara yansıtılabildiğini veya daha kârlı hizmetlerin ağırlığının arttığını gösteriyor. Veride segment kırılımı bulunmadığı için bu gelişmenin hangi ürün veya müşteri grubundan kaynaklandığını kesinleştirmek mümkün değil.
Çeyreklik görünüm de faaliyet temposunun ikinci çeyrekte hızlandığına işaret ediyor. Satışlar 2025’in ilk çeyreğindeki 48,3 milyar TL’den ikinci çeyrekte 50,4 milyar TL’ye çıkarak yaklaşık %4,3 arttı. Bu artış, altı aylık toplam büyümenin yalnızca dönemsel bir etkiden ibaret olmadığını ve ikinci çeyrekte gelir üretiminin güçlendiğini gösteriyor. Bununla birlikte çeyreklik kıyaslama için mevsimsellik ve fiyat artışlarının zamanlaması da dikkate alınmalı; daha uzun bir seri olmadan kalıcı trend konusunda temkinli olmak gerekiyor.
Kârlılık
Türk Telekom’un brüt kâr marjı geçen yılın ilk altı ayındaki yaklaşık %35,6 seviyesinden %41,4’e yükseldi. Yaklaşık 5,8 puanlık bu iyileşme, satışların üzerinde maliyet baskısı oluşmadığını ve şirketin faaliyet ekonomisinin belirgin biçimde güçlendiğini gösteriyor. Satışlar enflasyonun gerisinde kalırken brüt kârın %34,6 büyümesi, marj genişlemesinin bu dönemin temel yatırımcı hikâyesi olduğunu ortaya koyuyor.
FAVÖK de 31,3 milyar TL’den 39,9 milyar TL’ye yükseldi ve FAVÖK marjı %36,7’den %40,4’e çıktı. Başka bir ifadeyle, şirket her 100 TL’lik satıştan geçen yıl yaklaşık 36,7 TL FAVÖK üretirken bu yıl 40,4 TL üretmiş durumda. Brüt marj ile FAVÖK marjının birlikte yükselmesi, iyileşmenin yalnızca brüt kâr seviyesinde kalmadığını; operasyonel giderlerin de gelir büyümesine kıyasla daha kontrollü seyrettiğini gösteriyor.
İkinci çeyrekte FAVÖK 19,0 milyar TL’den 21,3 milyar TL’ye yükselerek yaklaşık %12,1 arttı. Satışlardaki çeyreklik %4,3’lük artışın oldukça üzerinde gerçekleşen bu büyüme, operasyonel kaldıraç etkisinin güçlü olduğunu gösteriyor. Net kâr ise ilk çeyrekteki 5,4 milyar TL’den ikinci çeyrekte 4,9 milyar TL’ye geriledi. Bu düşüş, faaliyet performansındaki iyileşmeye rağmen net kârın finansal kalemler, parasal pozisyon veya diğer dönemsel unsurlardan etkilenebildiğini hatırlatıyor.
Altı aylık net kâr 8,0 milyar TL’den 10,3 milyar TL’ye çıkarak %28,7 arttı. Net kâr marjı da yaklaşık %9,4’ten %10,4’e yükseldi. Böylece hem operasyonel kârlılık hem de nihai kârlılık geçen yıla göre iyileşmiş durumda.
Bilanço Sağlığı
Bilançoda en dikkat çekici gelişme net borcun 73,5 milyar TL’den 56,3 milyar TL’ye gerilemesi. Yaklaşık 17,2 milyar TL’lik bu azalış, şirketin borçluluk riskini azaltıyor ve faiz ile kur hareketlerine karşı dayanıklılığı artırıyor. Altı aylık FAVÖK üzerinden bakıldığında net borç/FAVÖK yaklaşık 1,4x görünür; ancak FAVÖK’ün yıllıklandırılmasıyla bu oran yaklaşık 0,7x seviyesine geliyor. Bu, telekomünikasyon gibi altyapı yatırımı yoğun bir sektör için makul ve yönetilebilir bir borçluluk düzeyine işaret ediyor.
Özkaynaklar 170,5 milyar TL’den 179,6 milyar TL’ye yükselerek %5,4 arttı. Toplam varlıklar 315,3 milyar TL’den 308,0 milyar TL’ye gerilerken özkaynakların artması, bilanço içindeki özkaynak payını güçlendirdi. Yaklaşık olarak özkaynakların toplam varlıklara oranı %54’ten %58’e yükseldi. Bu, şirketin finansal yapısında borç yerine özkaynak ağırlığının arttığını gösteriyor.
Dönen varlıkların 69,4 milyar TL’den 56,6 milyar TL’ye düşmesi ise izlenmesi gereken bir nokta. Bu gerileme likidite tamponunu azaltmış olabilir; ancak nakit, ticari alacak ve kısa vadeli borç kırılımı verilmediği için düşüşün kaynağı hakkında kesin hüküm vermek mümkün değil. Buna karşılık duran varlıkların %2,2 artarak 251,5 milyar TL’ye ulaşması, şirketin varlık yapısının hâlâ uzun vadeli altyapı yatırımları etrafında şekillendiğini gösteriyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon 18,2 milyar TL’den 10,0 milyar TL’ye geriledi; bu, %44,8’lik belirgin bir düşüş. Enflasyon muhasebesi altında pozitif net parasal pozisyon, şirketin parasal yükümlülüklerinin parasal varlıklarından daha yüksek olmasından kaynaklanan net parasal kazancı ifade eder. Bu kazanç, yüksek enflasyon ortamında borç ve yükümlülük taşımanın muhasebesel etkisini yansıtır.
Türk Telekom’da bu kalemin azalması, geçen yıl kârı destekleyen enflasyon muhasebesi etkisinin bu yıl daha sınırlı kaldığını gösteriyor. Buna rağmen net kârın artması önemli; çünkü şirket, daha düşük parasal pozisyon katkısına rağmen operasyonel kârlılığını yükselterek toplam kârını büyütmüş durumda. Bu da kâr kalitesinin, en azından bu dönemde, yalnızca TAS 29 etkisine bağlı olmadığını ortaya koyuyor.
Yatırımcı için Ne Anlama Geliyor?
TTKOM’un 2025 ilk yarı sonuçlarında fırsat tarafı, satışlardan daha hızlı büyüyen kârlılık ve net borçtaki belirgin azalış. %40’ın üzerine çıkan FAVÖK marjı, altyapı yatırımlarının ölçek avantajıyla birlikte fiyatlama ve maliyet yönetiminin olumlu çalıştığını gösteriyor. Düşük yıllıklandırılmış net borç/FAVÖK oranı da bilançonun geçmişe göre daha sağlam olduğunu destekliyor.
Risk tarafında ise satış büyümesinin enflasyonun gerisinde kalması, reel büyümenin sınırlı olabileceğini gösteriyor. Dönen varlıklardaki düşüşün likidite üzerindeki etkisi, faiz ve kur koşulları ile birlikte takip edilmeli. Ayrıca net parasal pozisyon katkısındaki gerileme, önümüzdeki dönemlerde faaliyet kârının daha da önemli hale geleceği anlamına geliyor. Yatırımcıların özellikle ikinci yarıda satışların enflasyonu aşarak reel büyümeye dönüp dönmediğine, FAVÖK marjının %40 civarındaki seviyelerini koruyup korumadığına ve net borç azaltımının sürüp sürmediğine odaklanması gerekiyor.
Yatırım tavsiyesi değildir.