
Açılış
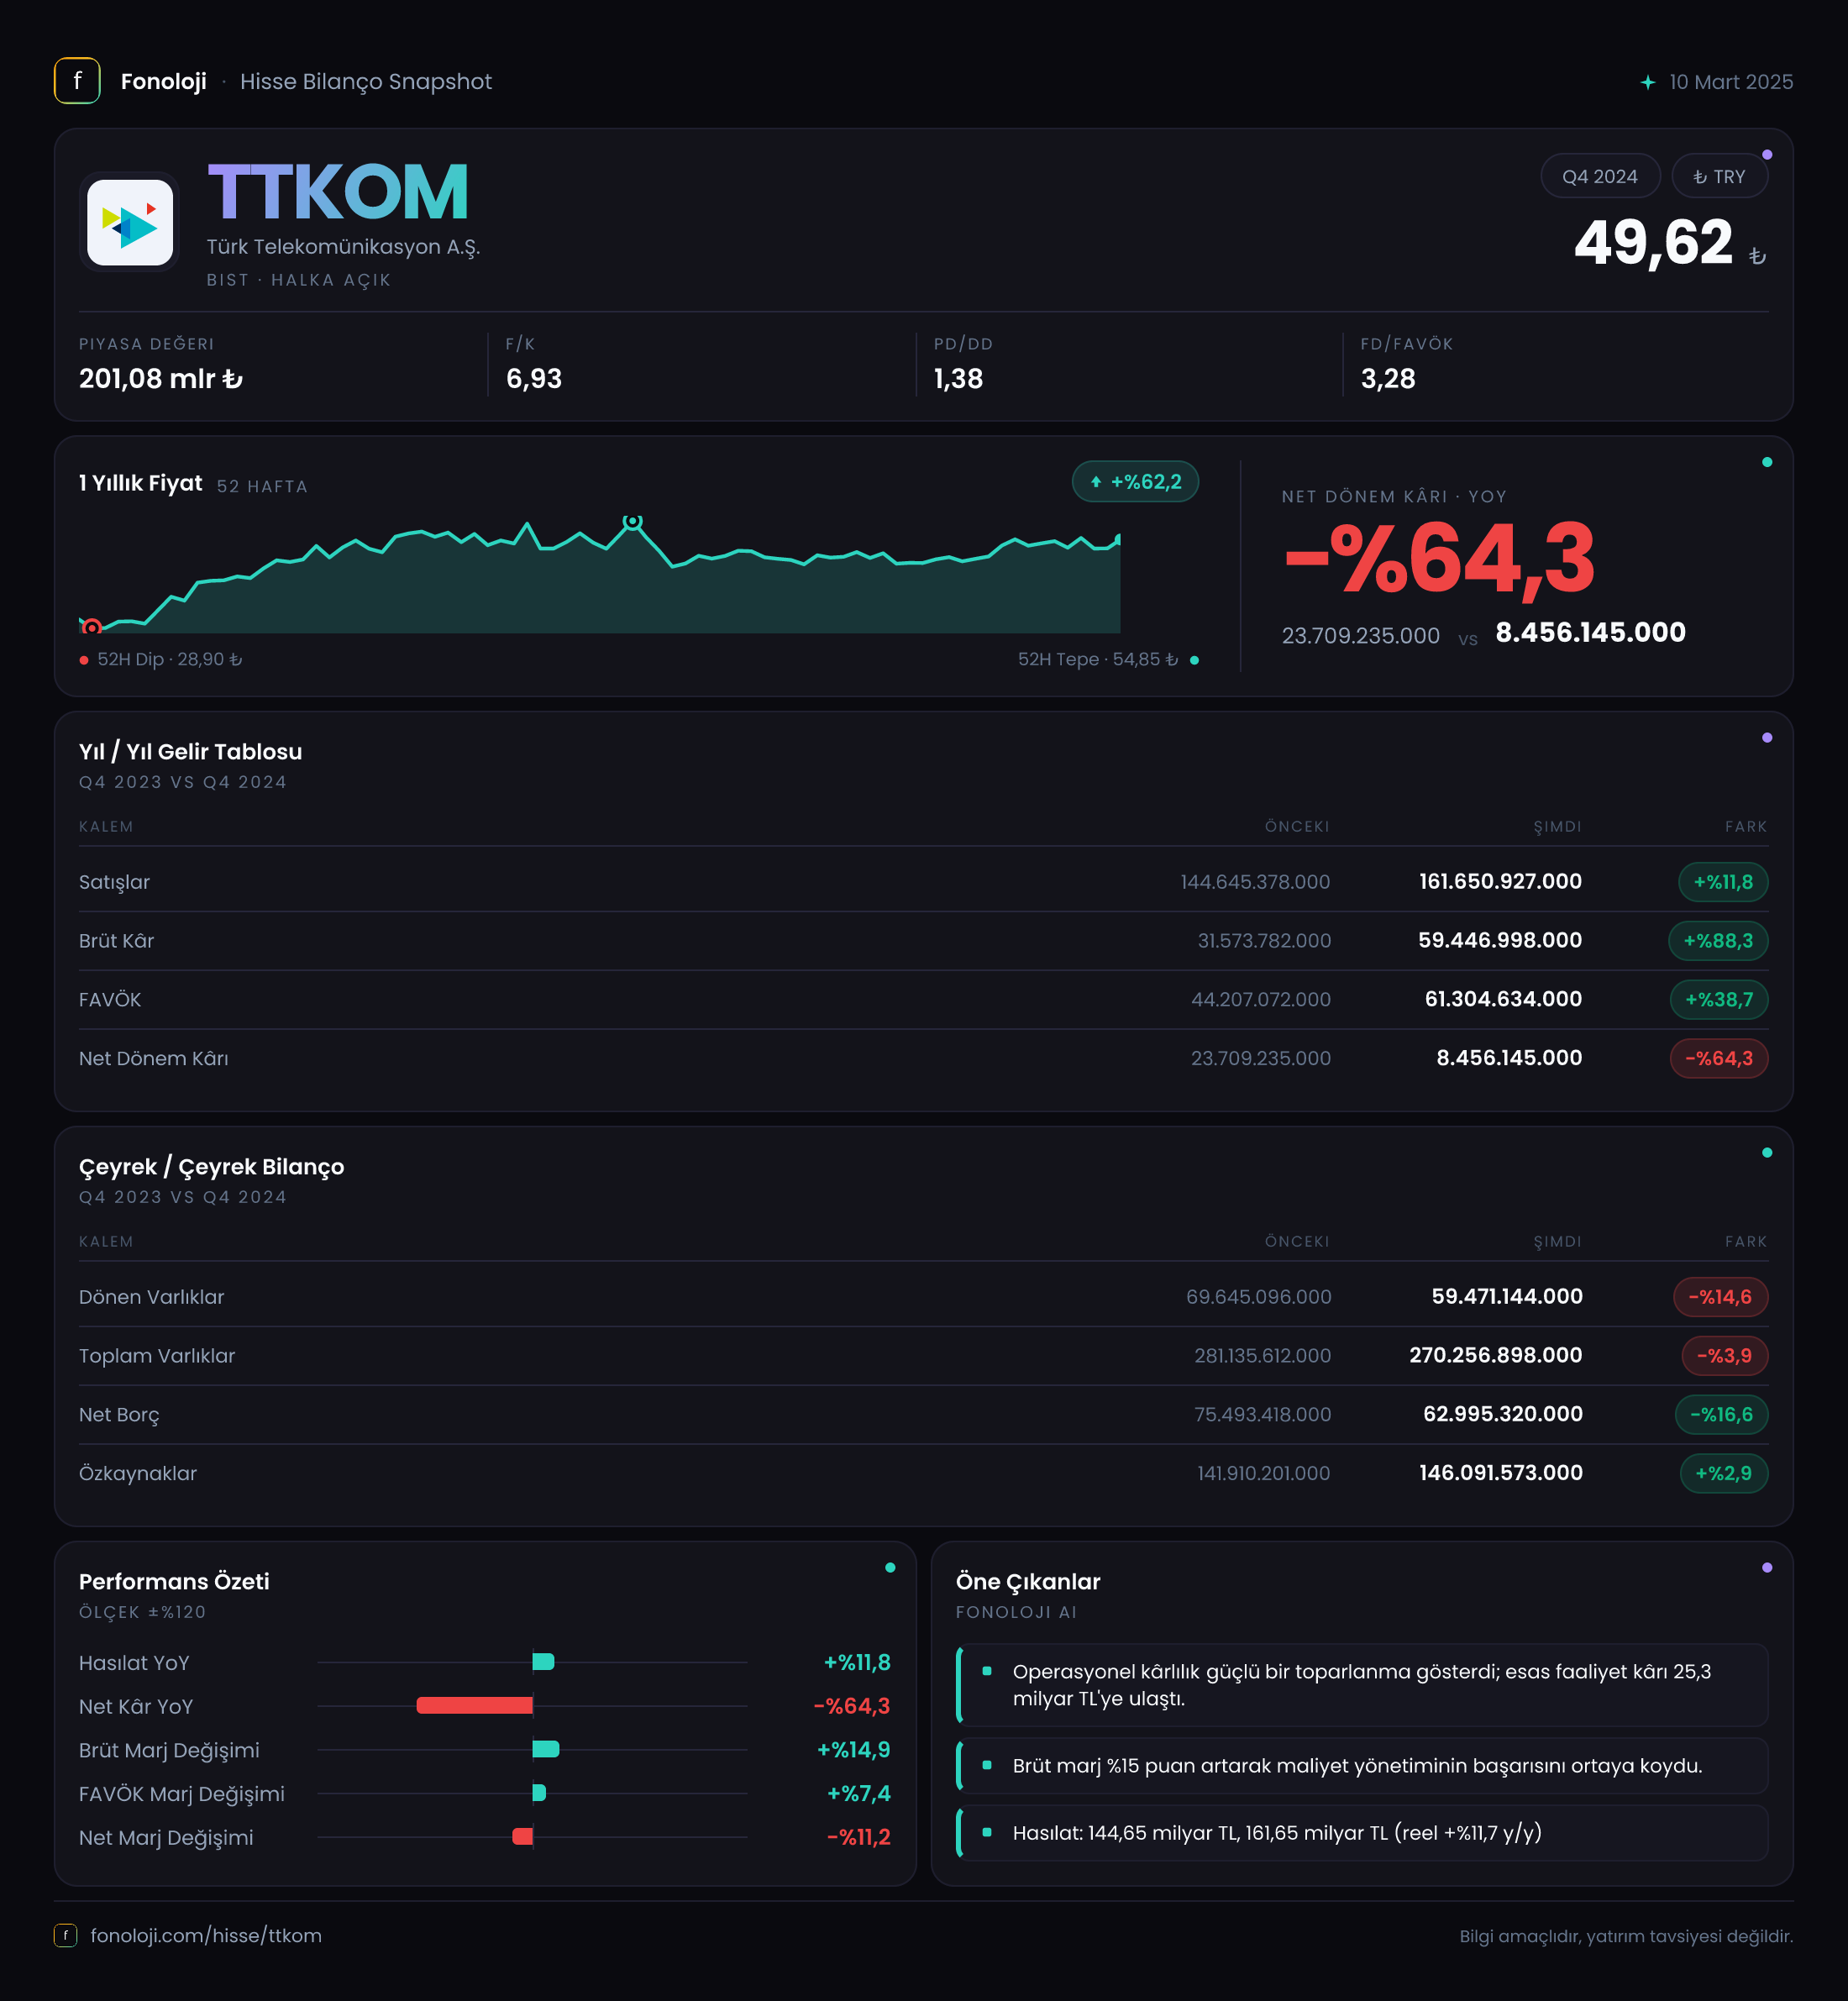
Türk Telekom, sabit ve mobil iletişim, genişbant internet, kurumsal veri hizmetleri ve dijital çözümler üzerinden gelir üreten, altyapı yatırımı yüksek bir telekomünikasyon şirketi. 2024/12 sonuçlarının ana mesajı iki yönlü: operasyonel tarafta brüt kâr ve FAVÖK belirgin biçimde güçlenirken, net kâr enflasyon muhasebesi ve finansal sonuçların etkisiyle ciddi gerilemiş. Satışların %11,8 artarak 161,7 milyar TL’ye ulaşması nominal büyümeye işaret ediyor; ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında bu artış, reel olarak güçlü bir büyüme görüntüsü vermiyor.
Buna karşılık maliyet yönetimi, fiyatlama ve operasyonel verimlilik sayesinde brüt kâr %88,3, FAVÖK ise %25,3 artmış. Net borcun azalması ve özkaynakların güçlenmesi de bilançonun geçen yıla göre daha dengeli bir noktaya geldiğini gösteriyor. Yani şirketin faaliyet motoru çalışıyor; fakat bu iyileşme henüz net kâra aynı ölçüde yansımış değil.
| Temel gösterge | 2024/12 | Geçen yıl | Yorum | |---|---:|---:|---| | Satışlar | 161,7 mlr TL | 144,6 mlr TL | %11,8 nominal artış | | Brüt kâr marjı | %36,7 | %21,9 | Belirgin marj toparlanması | | FAVÖK marjı | %36,5 | %32,6 | Operasyonel verimlilik artışı | | Net kâr marjı | %5,3 | %16,4 | Net kârda güçlü gerileme | | Net borç/FAVÖK | 1,07x | 1,60x | Borçlulukta iyileşme |
Satış Hikayesi
Türk Telekom’un satışları yıllık bazda 144,6 milyar TL’den 161,7 milyar TL’ye yükselerek %11,8 arttı. İlk bakışta büyüme olumlu görünse de bu artışın enflasyondan arındırıldığında ne ölçüde gerçek büyüme yarattığı kritik soru. Türkiye’de fiyat seviyesinin %30’un üzerinde arttığı bir ortamda satış büyümesinin bunun altında kalması, şirketin reel gelir hacminde baskı yaşadığını veya fiyat artışlarının enflasyonu tam olarak telafi edemediğini gösteriyor.
Telekom sektöründe satış büyümesi yalnızca abone sayısından oluşmaz; tarife yenilemeleri, mobil ve sabit internet fiyatları, kurumsal çözümler, cihaz gelirleri ve trafik kullanımındaki değişim de sonucu etkiler. Bu nedenle nominal satış artışının sınırlı kalması, doğrudan müşteri kaybı anlamına gelmez. Ancak yatırımcı açısından önemli olan, fiyat artışlarının müşteri başına ortalama geliri yükseltirken kullanım hacmini ve abone tabanını ne ölçüde koruduğudur. Verilen tabloda abone, ARPU veya segment kırılımı bulunmadığı için satış artışının hangi kalemlerden geldiğine dair daha ileri bir sonuca gitmek mümkün değil.
Çeyreklik trend tarafında yalnızca 2024/12 dönemine ait satış verisi bulunduğundan, yıl içindeki ivmenin hızlandığını veya yavaşladığını söylemek mümkün değil. Bu nedenle sonraki dönemlerde satışların enflasyona kıyasla nasıl seyrettiği, özellikle reel büyümenin yeniden kurulup kurulamadığı yakından izlenmeli.
Kârlılık
Kârlılık tablosu, gelir tablosunun en güçlü tarafını oluşturuyor. Brüt kâr 31,6 milyar TL’den 59,4 milyar TL’ye çıkarak %88,3 yükselmiş. Bunun sonucunda brüt kâr marjı %21,9’dan %36,7’ye genişlemiş. Satışlar enflasyonun gerisinde kalırken brüt kârın çok daha hızlı artması, maliyetlerin satışlara oranla daha kontrollü yönetildiğini ve fiyatlama yapısının brüt kârlılığı desteklediğini gösteriyor.
FAVÖK de 47,1 milyar TL’den 59,0 milyar TL’ye yükselerek %25,3 büyümüş. FAVÖK marjı %32,6’dan %36,5’e çıkmış; başka bir ifadeyle şirket, her 100 TL’lik satıştan faaliyet giderleri öncesinde geçen yıla göre yaklaşık 4 TL daha fazla operasyonel kazanç üretmiş. Bu, telekom iş modelinde ölçek ekonomisinin ve maliyet disiplininin önemli bir katkı verdiğini düşündürüyor.
Bununla birlikte brüt kâr marjındaki iyileşme ile FAVÖK marjındaki iyileşme aynı ölçekte değil. Brüt kâr daha hızlı artarken FAVÖK artışının %25,3 ile sınırlı kalması, brüt kârın bir bölümünün faaliyet giderleri, pazarlama, personel, teknoloji veya diğer operasyonel kalemler tarafından emildiğini gösteriyor. Bu giderlerin ayrıntısı verilmediği için neden bazında kesin hüküm kurulamasa da, operasyonel kaldıraç potansiyelinin tamamen kullanılmadığı anlaşılıyor.
Net kâr ise 23,7 milyar TL’den 8,5 milyar TL’ye gerileyerek %64,3 düştü. Net kâr marjı da %16,4’ten %5,3’e indi. Böylece güçlü operasyonel performans ile zayıf net kâr arasında belirgin bir ayrışma oluştu. Bu ayrışma, şirketin faaliyet kârlılığının sağlam olduğu ancak enflasyon muhasebesi, finansman giderleri, kur hareketleri veya diğer finansal kalemlerin net sonucu aşağı çektiği bir yapıya işaret ediyor.
Bilanço Sağlığı
Bilanço tarafında en olumlu gelişme net borçta görülüyor. Net borç 75,5 milyar TL’den 63,0 milyar TL’ye gerileyerek %16,6 azalmış. FAVÖK’ün 59,0 milyar TL olduğu dikkate alındığında net borç/FAVÖK oranı yaklaşık 1,07x seviyesinde. Geçen yılki yaklaşık 1,60x seviyesine kıyasla bu belirgin bir iyileşme. Şirketin borcunu operasyonel nakit yaratımıyla taşıma kapasitesi güçlenmiş ve finansal risk azalmış durumda.
Toplam varlıklar 281,1 milyar TL’den 270,3 milyar TL’ye gerilemiş. Duran varlıkların 211,5 milyar TL’den 210,8 milyar TL’ye neredeyse yatay kalması, altyapı ve uzun vadeli varlık tabanında önemli bir küçülme olmadığını gösteriyor. Buna karşılık dönen varlıklar 69,6 milyar TL’den 59,5 milyar TL’ye düşmüş. Bu gerileme likidite açısından izlenmeli; ancak net borçtaki azalma ve özkaynakların 141,9 milyar TL’den 146,1 milyar TL’ye yükselmesi, bilançonun genel olarak zayıflamadığını ortaya koyuyor.
Özkaynakların toplam varlıklara oranı yaklaşık %54 seviyesinde. Bu oran, şirketin varlıklarının önemli bölümünü özkaynaklarla finanse ettiğini ve sermaye yapısının geçen yıla göre güçlendiğini gösteriyor. Yine de dönen varlıklardaki düşüşün nakit, ticari alacak veya stok kaynaklı olup olmadığı sonraki raporlarda incelenmeli.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon kalemi 34,0 milyar TL’den 23,4 milyar TL’ye gerileyerek %31,2 azalmış. Enflasyon muhasebesi uygulamasında net parasal varlık taşıyan şirketler, yüksek enflasyon ortamında satın alma gücü kaybı yaşadığı için net parasal pozisyon zararıyla karşılaşabilir; net parasal yükümlülük taşıyan şirketler ise bunun tersine fayda sağlayabilir. Buradaki pozitif rakamın finansal tablolarda net parasal kazanç olarak yer aldığı varsayımıyla, söz konusu katkının geçen yıla kıyasla azaldığı görülüyor.
Bu düşüş, net kârın neden operasyonel kârlılıktan daha zayıf kaldığını açıklayan başlıca unsurlardan biri. Şirket geçen yıl 34,0 milyar TL seviyesinde bir katkı elde ederken bu dönem katkı 23,4 milyar TL’ye inmiş. Aradaki yaklaşık 10,6 milyar TL’lik fark, faaliyet sonuçlarındaki iyileşmenin net kâra taşınmasını sınırlamış. Dolayısıyla net kâr gerilemesini yalnızca operasyonel zayıflık olarak okumak doğru olmaz; TAS 29 etkisinin değişimi de sonucu belirgin biçimde şekillendiriyor.
Yatırımcı için Ne Anlama Geliyor?
Türk Telekom’un sonuçları, operasyonel olarak güçlenen ancak net kâr düzeyinde baskı yaşayan bir şirket profili sunuyor. Yatırımcı açısından öne çıkan fırsatlar şunlar:
- Brüt kâr marjının %21,9’dan %36,7’ye, FAVÖK marjının ise %32,6’dan %36,5’e yükselmesi.
- Net borcun 63,0 milyar TL’ye gerilemesi ve net borç/FAVÖK oranının 1,07x seviyesine inmesi.
- Özkaynakların %2,9 artarak bilanço dayanıklılığını desteklemesi.
- Telekom hizmetlerinde fiyatlama ve maliyet disiplininin sürmesi halinde operasyonel kârlılığın net sonucu zaman içinde destekleme potansiyeli.
Risk tarafında ise satış büyümesinin %11,8 ile enflasyonun altında kalması, reel büyüme sorusunu gündemde tutuyor. Net kârın %64,3 gerilemesi, operasyonel marjların tek başına yeterli olmadığını ve finansman, enflasyon muhasebesi ile diğer finansal kalemlerin yakından takip edilmesi gerektiğini gösteriyor. Ayrıca dönen varlıklardaki %14,6 düşüş, likidite kompozisyonunun incelenmesini gerektiriyor.
Özetle, bu dönem Türk Telekom için “satıştan çok marj ve bilanço kalitesi” hikâyesi öne çıkıyor. Şirketin borçluluğu daha yönetilebilir hale gelmiş ve operasyonel kârlılığı güçlenmiş; ancak reel satış büyümesi ile net kâr toparlanması henüz tamamlanmış değil. Sonraki dönemlerde yatırımcıların özellikle satışların enflasyonu aşarak büyüyüp büyümediğine, FAVÖK marjının korunup korunmadığına ve net parasal pozisyon katkısının nasıl değiştiğine odaklanması gerekiyor.
Yatırım tavsiyesi değildir.