
Açılış
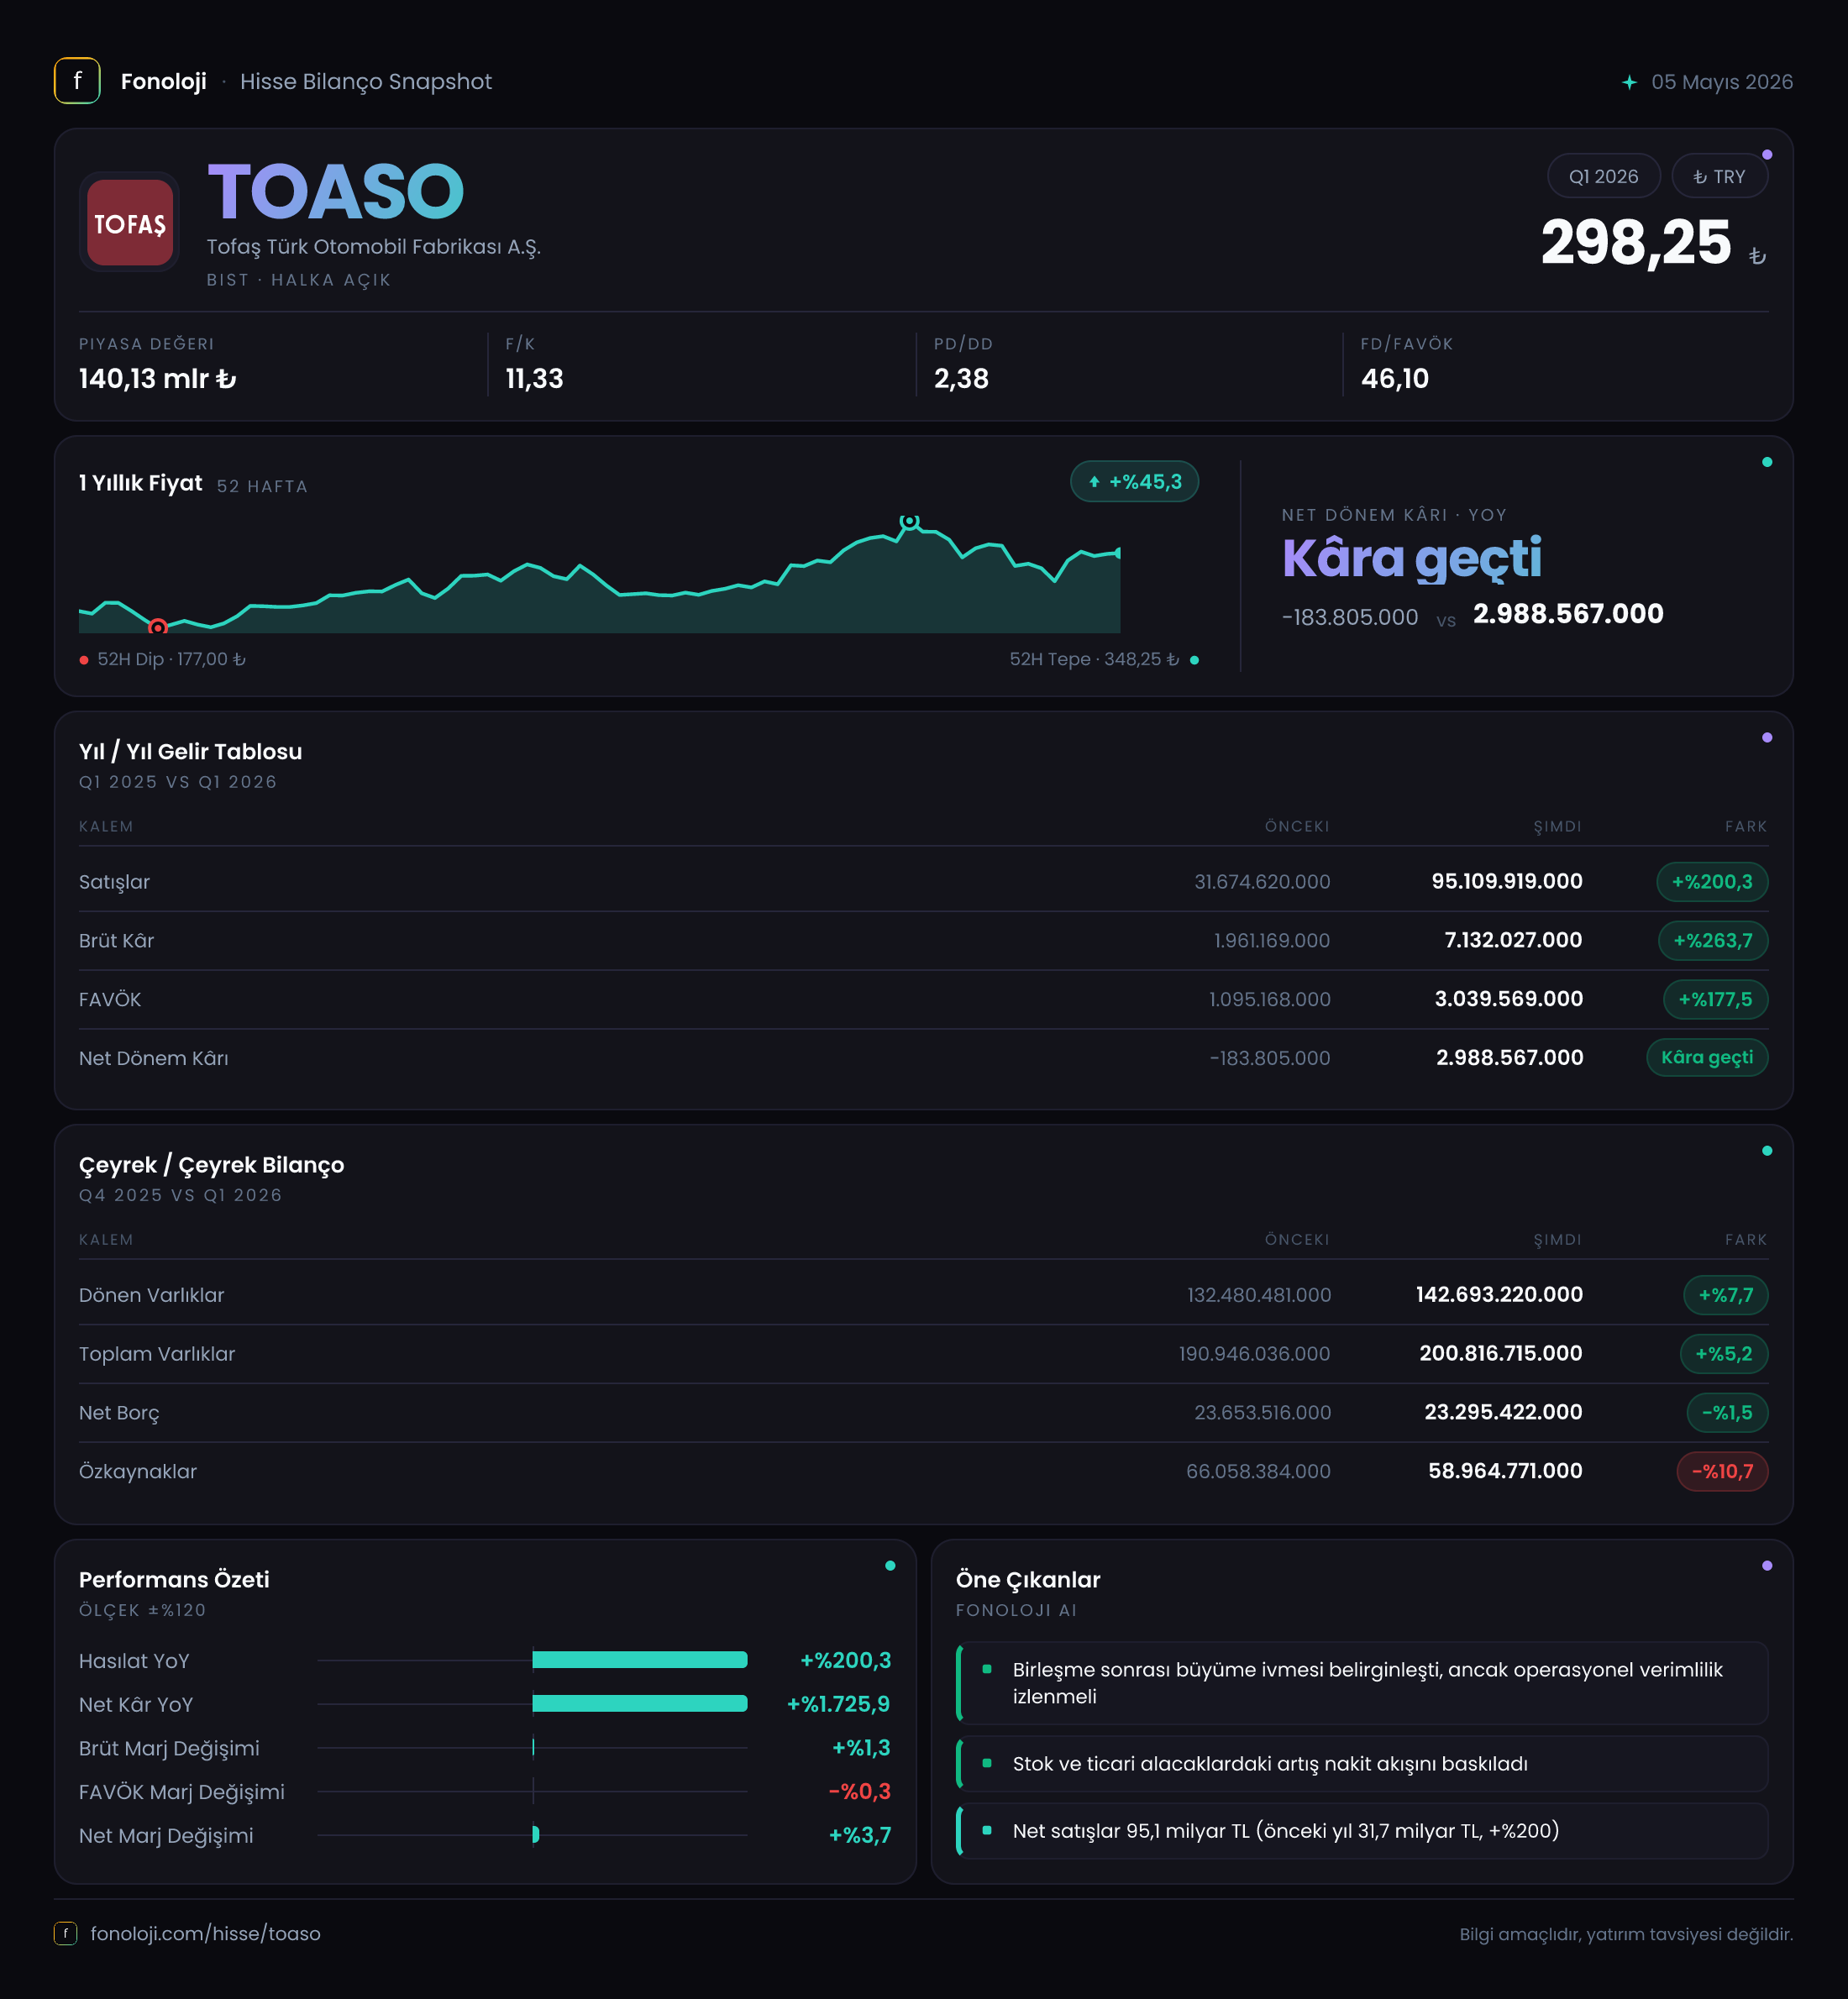
Tofaş, otomotiv üretimi ve satışı açısından Türkiye’nin en köklü sanayi şirketlerinden biri. 2026’nın ilk çeyreğinde şirketin satışları geçen yılın aynı dönemine göre %200,3 artarak 95,1 milyar TL’ye, net dönem kârı ise zarar bölgesinden çıkarak 3,0 milyar TL’ye ulaştı. İlk bakışta tablo güçlü görünse de, kârdaki sıçramanın operasyonel kârlılıktan ziyade net parasal pozisyon ve diğer finansal kalemlerle ne ölçüde desteklendiğini ayırmak gerekiyor. Çünkü satışlar ve brüt kâr hızla büyürken, FAVÖK marjı geçen yıla göre gerilemiş durumda; bilanço tarafında ise net borç artışı ve özkaynaklardaki düşüş dikkat çekiyor.
| Ana gösterge | 2026/3 | 2025/3 | Yorum | |---|---:|---:|---| | Satışlar | 95,1 mlr TL | 31,7 mlr TL | %200,3 artış | | Brüt kâr | 7,1 mlr TL | 2,0 mlr TL | %263,7 artış | | FAVÖK | 2,6 mlr TL | 983,8 mn TL | %159,8 artış | | Net dönem kârı | 3,0 mlr TL | -183,8 mn TL | Zarar bölgesinden çıkış | | Net parasal pozisyon | 460,9 mn TL | -1,7 mlr TL | Kâra pozitif katkı |
Satış Hikayesi
Tofaş’ın satışları ilk çeyrekte 95,1 milyar TL’ye yükseldi. Geçen yılın aynı dönemindeki 31,7 milyar TL ile karşılaştırıldığında artış %200,3 seviyesinde. Türkiye’de yüksek enflasyonun hâlâ %30’un üzerinde seyrettiği bir ortamda, bu büyümenin bir bölümü fiyat artışlarından kaynaklanıyor olabilir. Ancak satışların üç katına yaklaşması, yalnızca genel fiyat artışıyla açıklanamayacak kadar yüksek bir nominal büyümeye işaret ediyor; burada ürün fiyatları, model karması, adet gelişimi ve konsolide satış hacmi belirleyici olacaktır.
Bununla birlikte, elde yalnızca ilk çeyrek karşılaştırması bulunduğu için Tofaş’ın bu ivmeyi yıl geneline taşıyıp taşıyamayacağını henüz göremiyoruz. Çeyreklik trend açısından elimizde 2025’in ilk çeyreği dışında karşılaştırmalı veri bulunmuyor. Bu nedenle 2026/3 performansını güçlü bir başlangıç olarak okumak mümkün, ancak bunun sürdürülebilir bir hacim büyümesi mi yoksa fiyat ve ürün karması etkisi mi olduğunu anlamak için ikinci ve üçüncü çeyrek sonuçlarını beklemek gerekiyor.
Satış büyümesinin olumlu tarafı, brüt kârın satışlardan daha hızlı artması. Brüt kâr %263,7 yükselerek 7,1 milyar TL’ye ulaştı. Bu, ilk bakışta şirketin üretim ve satış maliyetlerini fiyatlama gücüyle birlikte yönetebildiğini düşündürüyor. Ancak brüt kâr marjındaki gelişme sınırlı: marj geçen yılki yaklaşık %6,3’ten %7,5’e çıktı. Yani satışlar üç katına yaklaşırken, her 100 TL’lik satıştan elde edilen brüt kâr yalnızca yaklaşık 1,2 TL arttı. Bu da büyümenin önemli bölümünün yüksek maliyet tabanıyla birlikte geldiğini gösteriyor.
Kârlılık
Brüt kâr marjındaki iyileşme olumlu olsa da FAVÖK tarafı daha temkinli bir okuma gerektiriyor. FAVÖK 983,8 milyon TL’den 2,6 milyar TL’ye yükseldi; bu, mutlak olarak güçlü bir artış. Fakat FAVÖK marjı geçen yılın aynı dönemindeki yaklaşık %3,1’den %2,7’ye geriledi. Başka bir ifadeyle, şirket satışlarını büyütürken faaliyet giderleri ve operasyonel maliyetler satışlardan daha hızlı artmış görünüyor.
Bu ayrışma önemli. Brüt kâr marjının yükselmesi üretim maliyetleri seviyesinde iyileşmeye işaret ederken, FAVÖK marjındaki düşüş satış, pazarlama, genel yönetim veya diğer operasyonel giderlerin kârlılığı baskıladığını gösteriyor. Veride bu giderlerin kırılımı bulunmadığı için hangi kalemin baskıyı yarattığını kesin olarak söylemek mümkün değil. Yine de yatırımcı açısından takip edilmesi gereken ana konu, Tofaş’ın yüksek satış büyümesini ilerleyen çeyreklerde %2,7 seviyesinin üzerinde ve daha istikrarlı bir FAVÖK marjına dönüştürüp dönüştüremeyeceği.
Net dönem kârı ise -183,8 milyon TL zarardan 3,0 milyar TL kâra geçti. Bu, finansal tablonun en çarpıcı değişimi. Kâr marjı yaklaşık %3,2 seviyesinde oluşurken, geçen yıl ilk çeyrekte şirket satışlarının yaklaşık %0,6’sı kadar zarar yazmıştı. Ancak net kârın FAVÖK’ten daha yüksek olması, operasyon dışı kalemlerin sonucu güçlü biçimde etkilediğini gösteriyor. Net parasal pozisyonun -1,7 milyar TL’den +460,9 milyon TL’ye dönmesi bu farkın önemli bir parçası olabilir. Finansman giderleri, vergi ve diğer gelir-gider kalemleri paylaşılmadığı için net kârın tamamını operasyonel performans olarak değerlendirmek doğru olmaz.
Bilanço Sağlığı
Tofaş’ın toplam varlıkları yıl sonuna göre %5,2 artarak 200,8 milyar TL’ye yükseldi. Dönen varlıklar %7,7 artışla 142,7 milyar TL’ye çıkarken duran varlıklar %0,6 gerileyerek 58,1 milyar TL’ye indi. Bu görünüm, büyümenin ilk aşamada işletme sermayesi ve dönen varlıklar üzerinden gerçekleştiğini düşündürüyor; ancak stoklar, ticari alacaklar ve nakit ayrıntıları olmadan bu artışın kalitesini değerlendirmek mümkün değil.
Bilanço tarafındaki temel risk, net borcun 37,1 milyar TL’den 48,4 milyar TL’ye, yani %30,5 artması. Aynı dönemde özkaynaklar 66,1 milyar TL’den 59,0 milyar TL’ye geriledi. Varlıklar büyürken özkaynağın azalması, finansman yapısında borcun ağırlığının arttığını gösteriyor. Toplam borç yükü açısından net borç/özkaynak oranı yaklaşık %82 seviyesine geliyor; bu, şirketin net borcunun özkaynaklarına yaklaşmış olduğunu ve bilanço esnekliğinin yakından izlenmesi gerektiğini gösterir.
Net borç/FAVÖK hesabında yalnızca bir çeyreklik FAVÖK kullanılırsa oran yaklaşık 18,6 kat çıkar; bu, yıllıklaştırılmamış dönemsel veri nedeniyle yanıltıcı derecede yüksek olur. İlk çeyrek FAVÖK’ünün dört çeyrek boyunca tekrarlandığı varsayımıyla kaba yıllıklandırma yapıldığında oran yaklaşık 4,7 kat seviyesine iner. Bu hesap resmi bir yıllık oran değildir; ancak borçluluğun operasyonel kâra göre kayda değer olduğunu gösterir.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında net parasal pozisyon, yüksek enflasyon ortamında şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini yansıtır. Tofaş’ta bu kalem geçen yılki 1,7 milyar TL’lik negatif etkiden, 2026’nın ilk çeyreğinde 460,9 milyon TL’lik pozitif etkiye dönmüş durumda.
Bu dönüş, net kârı destekleyen önemli bir unsur. Ancak net parasal pozisyonun pozitif olması, şirketin temel faaliyetlerinin aynı ölçüde güçlendiği anlamına gelmez; sonuç, parasal varlık ve borçların dönem içindeki yapısına ve enflasyon muhasebesi hesaplamasına bağlıdır. Bu nedenle kârlılık değerlendirmesinde 3,0 milyar TL’lik net kâr ile 2,6 milyar TL’lik FAVÖK arasındaki fark ayrıca ele alınmalı. Operasyonel performansın gerçek gücü için FAVÖK marjının ve nakit akışının izlenmesi daha sağlıklı olacaktır.
Yatırımcı için Ne Anlama Geliyor?
Tofaş’ın ilk çeyrek tablosu, satış büyümesi ve net kâr açısından güçlü; ancak faaliyet marjları ve bilanço kaldıraç açısından daha dengeli bir okuma gerektiriyor.
- Fırsat: Satışlar ve brüt kâr yüksek hızda büyüyor; şirket zarar bölgesinden çıkmış durumda.
- Fırsat: Brüt kâr marjının %6,3’ten %7,5’e yükselmesi, fiyatlama ve ürün karmasında olumlu gelişme olduğunu gösteriyor.
- Risk: FAVÖK marjının %3,1’den %2,7’ye gerilemesi, büyümenin henüz aynı ölçüde operasyonel verimlilik yaratmadığını gösteriyor.
- Risk: Net borcun 48,4 milyar TL’ye yükselmesi ve özkaynakların %10,7 azalması, finansman maliyetleri ile nakit akışının önemini artırıyor.
- Dikkat noktası: Net kârın önemli bölümü net parasal pozisyon gibi operasyon dışı kalemlerden desteklenmiş olabilir. Gelecek çeyreklerde FAVÖK marjı, net borç ve faaliyetlerden yaratılan nakit birlikte izlenmeli.
Özetle, Tofaş 2026’ya güçlü bir satış ve kâr ivmesiyle başlamış olsa da bu performansın kalıcı bir yatırım hikâyesine dönüşmesi için yüksek büyümenin daha iyi operasyonel marjlara, daha güçlü nakit üretimine ve kontrol altında borçluluğa eşlik etmesi gerekiyor. Yatırım tavsiyesi değildir.