
Açılış
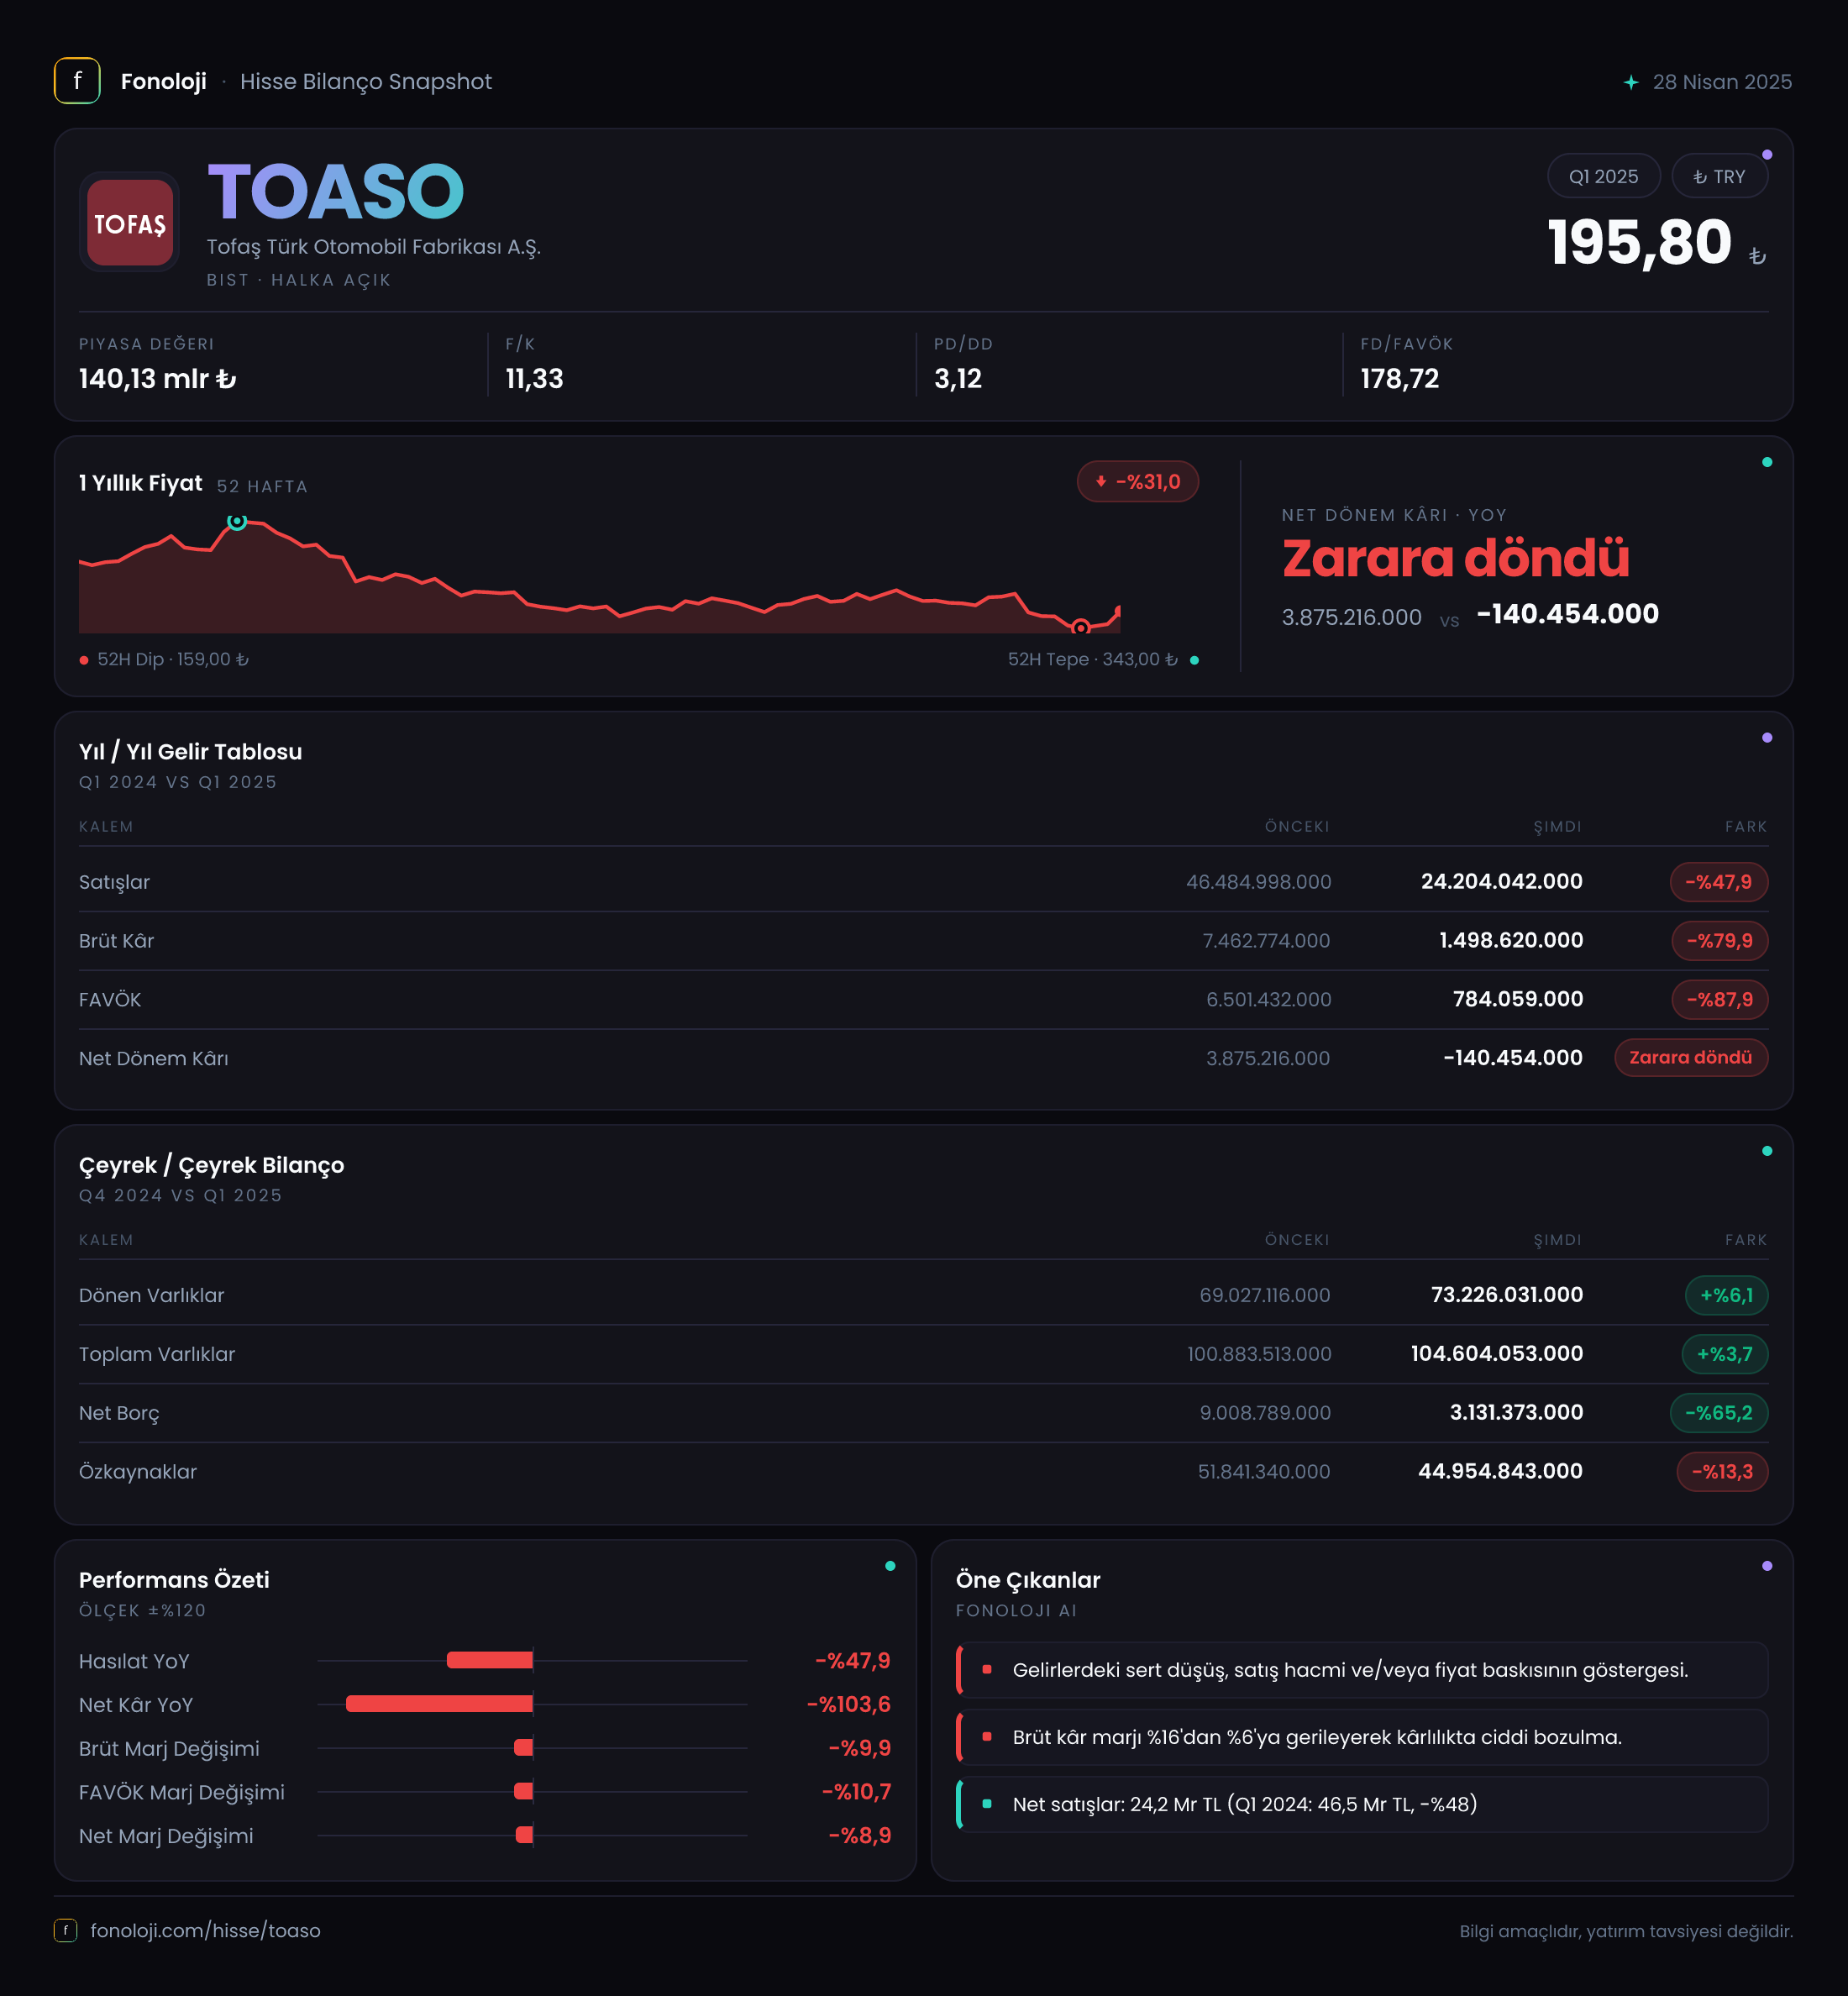
Tofaş, Türkiye otomotiv sanayisinin önemli üreticilerinden biri olarak araç üretimi, ihracat ve iç pazardaki satış performansına duyarlı bir iş modeline sahip. 2025’in ilk çeyreğinde şirketin finansal görünümü, satış hacmindeki ve operasyonel kârlılıktaki sert gerilemenin bilanço tarafındaki borç azalmasına rağmen sonuçlara ağır bastığını gösteriyor. Satışlar geçen yılın aynı dönemine göre %47,9 düşerken, FAVÖK’teki gerileme %88,7 oldu; net sonuç ise 3,9 milyar TL kârdan 140,5 milyon TL zarara döndü. Buna karşılık net borçta belirgin düşüş var, ancak bu iyileşme zayıflayan kârlılığı telafi edecek ölçekte değil.
| KPI | 2025/3 | 2024/3 | Değişim | |---|---:|---:|---:| | Satışlar | 24,2 milyar TL | 46,5 milyar TL | -%47,9 | | Brüt kâr | 1,5 milyar TL | 7,5 milyar TL | -%79,9 | | FAVÖK | 698,9 milyon TL | 6,2 milyar TL | -%88,7 | | Net dönem kârı | -140,5 milyon TL | 3,9 milyar TL | -%103,6 | | Net borç | 3,1 milyar TL | 9,0 milyar TL | -%65,2 |
Satış Hikayesi
Tofaş’ın satışları 24,2 milyar TL seviyesinde gerçekleşti. Geçen yılın aynı döneminde bu rakam 46,5 milyar TL idi. Dolayısıyla şirket bir yılda nominal olarak 22,3 milyar TL satış kaybetti. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal bazda yaklaşık %48 gerilemesi, yalnızca enflasyona karşı büyüme eksikliği anlamına gelmiyor; şirketin reel satış performansında da ciddi bir daralmaya işaret ediyor.
Otomotiv gibi yüksek sabit maliyetli bir sektörde satışlardaki düşüş, kârlılık üzerinde orantısız baskı yaratabilir. Çünkü fabrika, işçilik, enerji ve bakım gibi giderlerin önemli bölümü kısa vadede satışlardaki düşüş kadar hızlı azalmaz. Tofaş verilerinde de bu etki açık biçimde görülüyor: Satışlar yaklaşık yarı yarıya azalırken brüt kâr %79,9, FAVÖK ise %88,7 gerilemiş durumda.
Çeyreklik karşılaştırma yapmak için yalnızca 2025/3 verisi sunuluyor. Bu nedenle bir önceki çeyreğe göre toparlanma veya bozulma eğilimini ölçmek mümkün değil. Satışlardaki düşüşün model karması, üretim adetleri, ihracat-iç pazar dağılımı veya fiyatlama kaynaklı olup olmadığını ayrıştırmak için şirketin faaliyet raporundaki hacim ve üretim verilerini beklemek gerekiyor. Mevcut finansal tablo, sonuçların satış tarafında belirgin biçimde zayıfladığını gösteriyor; ancak düşüşün kalıcı mı yoksa dönemsel mi olduğunu tek çeyrek üzerinden kesinleştirmiyor.
Kârlılık
Tofaş’ın brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %16,1 seviyesinden bu çeyrekte %6,2 seviyesine geriledi. Başka bir ifadeyle şirket, 100 TL’lik satıştan geçen yıl yaklaşık 16 TL brüt kâr üretirken bu yıl yalnızca 6 TL üretebildi. Bu daralma, sadece satış hacmindeki düşüşle açıklanamayacak kadar sert. Ürün karması, kapasite kullanım oranı, maliyet enflasyonu ve sabit giderlerin satışlara oranının yükselmesi brüt marjı baskılamış olabilir; ancak eldeki veri bu kalemlerin katkısını ayrı ayrı göstermiyor.
FAVÖK marjı da %13,3’ten %2,9’a geriledi. Satışların azalmasıyla brüt kârın düşmesi beklenebilir; fakat FAVÖK’ün brüt kârdan çok daha hızlı gerilemesi, faaliyet giderlerinin satışlara oranının belirgin biçimde yükseldiğini düşündürüyor. Şirketin operasyonel kâr üretme kapasitesi ciddi şekilde zayıflamış durumda. 698,9 milyon TL FAVÖK, mevcut satış hacmi üzerinde yalnızca sınırlı bir operasyonel tampon bırakıyor.
Net kâr marjı ise geçen yılki yaklaşık %8,4 seviyesinden bu çeyrekte -%0,6 seviyesine indi. Şirket faaliyetlerinden düşük de olsa pozitif FAVÖK üretmiş, ancak bu katkı finansal kalemler, amortisman ve enflasyon muhasebesi etkileri sonrasında net kâra taşınamamış. Sonuç olarak dönem 140,5 milyon TL net zararla tamamlandı. Kârlılık açısından ana mesele net zararın büyüklüğünden çok, brüt ve operasyonel marjlardaki hızlı erime.
Bilanço Sağlığı
Bilanço tarafında daha dengeli bir tablo var. Dönen varlıklar yıl sonuna göre %6,1 artarak 73,2 milyar TL’ye yükselirken duran varlıklar %1,5 azalarak 31,4 milyar TL’ye geriledi. Toplam varlıklar ise %3,7 artışla 104,6 milyar TL’ye ulaştı. Bu artışın enflasyon etkisinden arındırılmış reel bir büyüme olup olmadığı, varlıkların alt kırılımları görülmeden değerlendirilemez.
En olumlu bilanço göstergesi net borçtaki gerileme. Net borç 9,0 milyar TL’den 3,1 milyar TL’ye inerek 5,9 milyar TL azaldı. Bu, şirketin finansal borçluluk baskısını önemli ölçüde azalttığını gösteriyor. Ancak FAVÖK’ün yalnızca 698,9 milyon TL olduğu bu çeyrekte net borç/FAVÖK oranı yaklaşık 4,4x seviyesine geliyor. Bu oran, tek çeyrek FAVÖK’ü üzerinden hesaplandığı için yıllık kapasiteyi tam yansıtmaz; yine de operasyonel kârlılığın borç ödeme gücü açısından ne kadar kritik olduğunu ortaya koyuyor.
Özkaynaklar yıl sonuna göre %13,3 azalarak 45,0 milyar TL’ye geriledi. Toplam varlıkların yaklaşık %43’ü özkaynaklarla finanse ediliyor; bu hâlâ önemli bir sermaye tabanı anlamına geliyor. Ancak özkaynakların azalması, özellikle şirketin kârlılık üretmediği bir dönemde dikkat edilmesi gereken bir gelişme. Net borç düşmüş olsa da özkaynak tarafındaki daralma bilanço kalitesinin tamamen güçlendiği yorumunu sınırlıyor.
Net Parasal Pozisyon (TAS 29)
Tofaş’ın net parasal pozisyonu bu çeyrekte -1,3 milyar TL oldu. Geçen yılın aynı dönemindeki -2,7 milyar TL’ye kıyasla zarar etkisi %51 azaldı. Yani enflasyon muhasebesinin net parasal pozisyon kalemi üzerindeki olumsuz etkisi hafiflemiş durumda.
Bununla birlikte 1,3 milyar TL’lik negatif katkı hâlâ anlamlı. Bu kalem, şirketin enflasyon muhasebesi sonrasında parasal kalemlerden kaynaklanan etkisinin net kârı aşağı çektiğini gösteriyor. Negatif etkinin azalması olumlu olsa da faaliyet kârlılığındaki yaklaşık 5,5 milyar TL’lik FAVÖK kaybını karşılayacak büyüklükte değil. Dolayısıyla bu çeyrekte net parasal pozisyonun iyileşmesi, şirketin temel operasyonlarındaki bozulmayı gizlemiyor; yalnızca net zararın daha da derinleşmesini sınırlıyor.
Yatırımcı için Ne Anlama Geliyor?
Tofaş’ın ilk çeyrek sonuçları, bilanço borçluluğu açısından olumlu; ancak satış ve kârlılık açısından belirgin biçimde zayıf. Yatırımcı açısından öne çıkan başlıklar şöyle:
- Fırsat: Net borcun 9,0 milyar TL’den 3,1 milyar TL’ye gerilemesi, finansal riskin önceki yıla göre azaldığını gösteriyor.
- Risk: Satışların %47,9, FAVÖK’ün ise %88,7 düşmesi, operasyonel kaldıraç etkisinin şirket aleyhine çalıştığını ortaya koyuyor.
- Kritik izleme alanı: Brüt marjın %6,2 ve FAVÖK marjının %2,9 seviyesine gerilemesi geçici mi, yoksa yeni normal mi? Önümüzdeki çeyreklerin en önemli sorusu bu olacak.
- Bilanço uyarısı: Özkaynakların %13,3 azalması ve net borç/FAVÖK oranının tek çeyrek bazında yaklaşık 4,4x seviyesine çıkması, borç azalmasına rağmen kârlılık toparlanmadan finansal esnekliğin sınırlı kalabileceğini gösteriyor.
- Beklenti: Daha sağlıklı bir yatırım hikâyesi için yalnızca satışların artması yeterli değil; satış büyümesinin brüt ve FAVÖK marjlarında da toparlanmayla birlikte gelmesi gerekiyor.
Mevcut veriler, Tofaş’ta bilanço savunmasının güçlendiğini fakat faaliyet performansının henüz ikna edici olmadığını gösteriyor. Yatırımcıların özellikle satış hacmi, kapasite kullanımı, ürün karması ve marjların önümüzdeki çeyreklerde toparlanıp toparlanmadığına odaklanması gerekiyor. Yatırım tavsiyesi değildir.