
Açılış
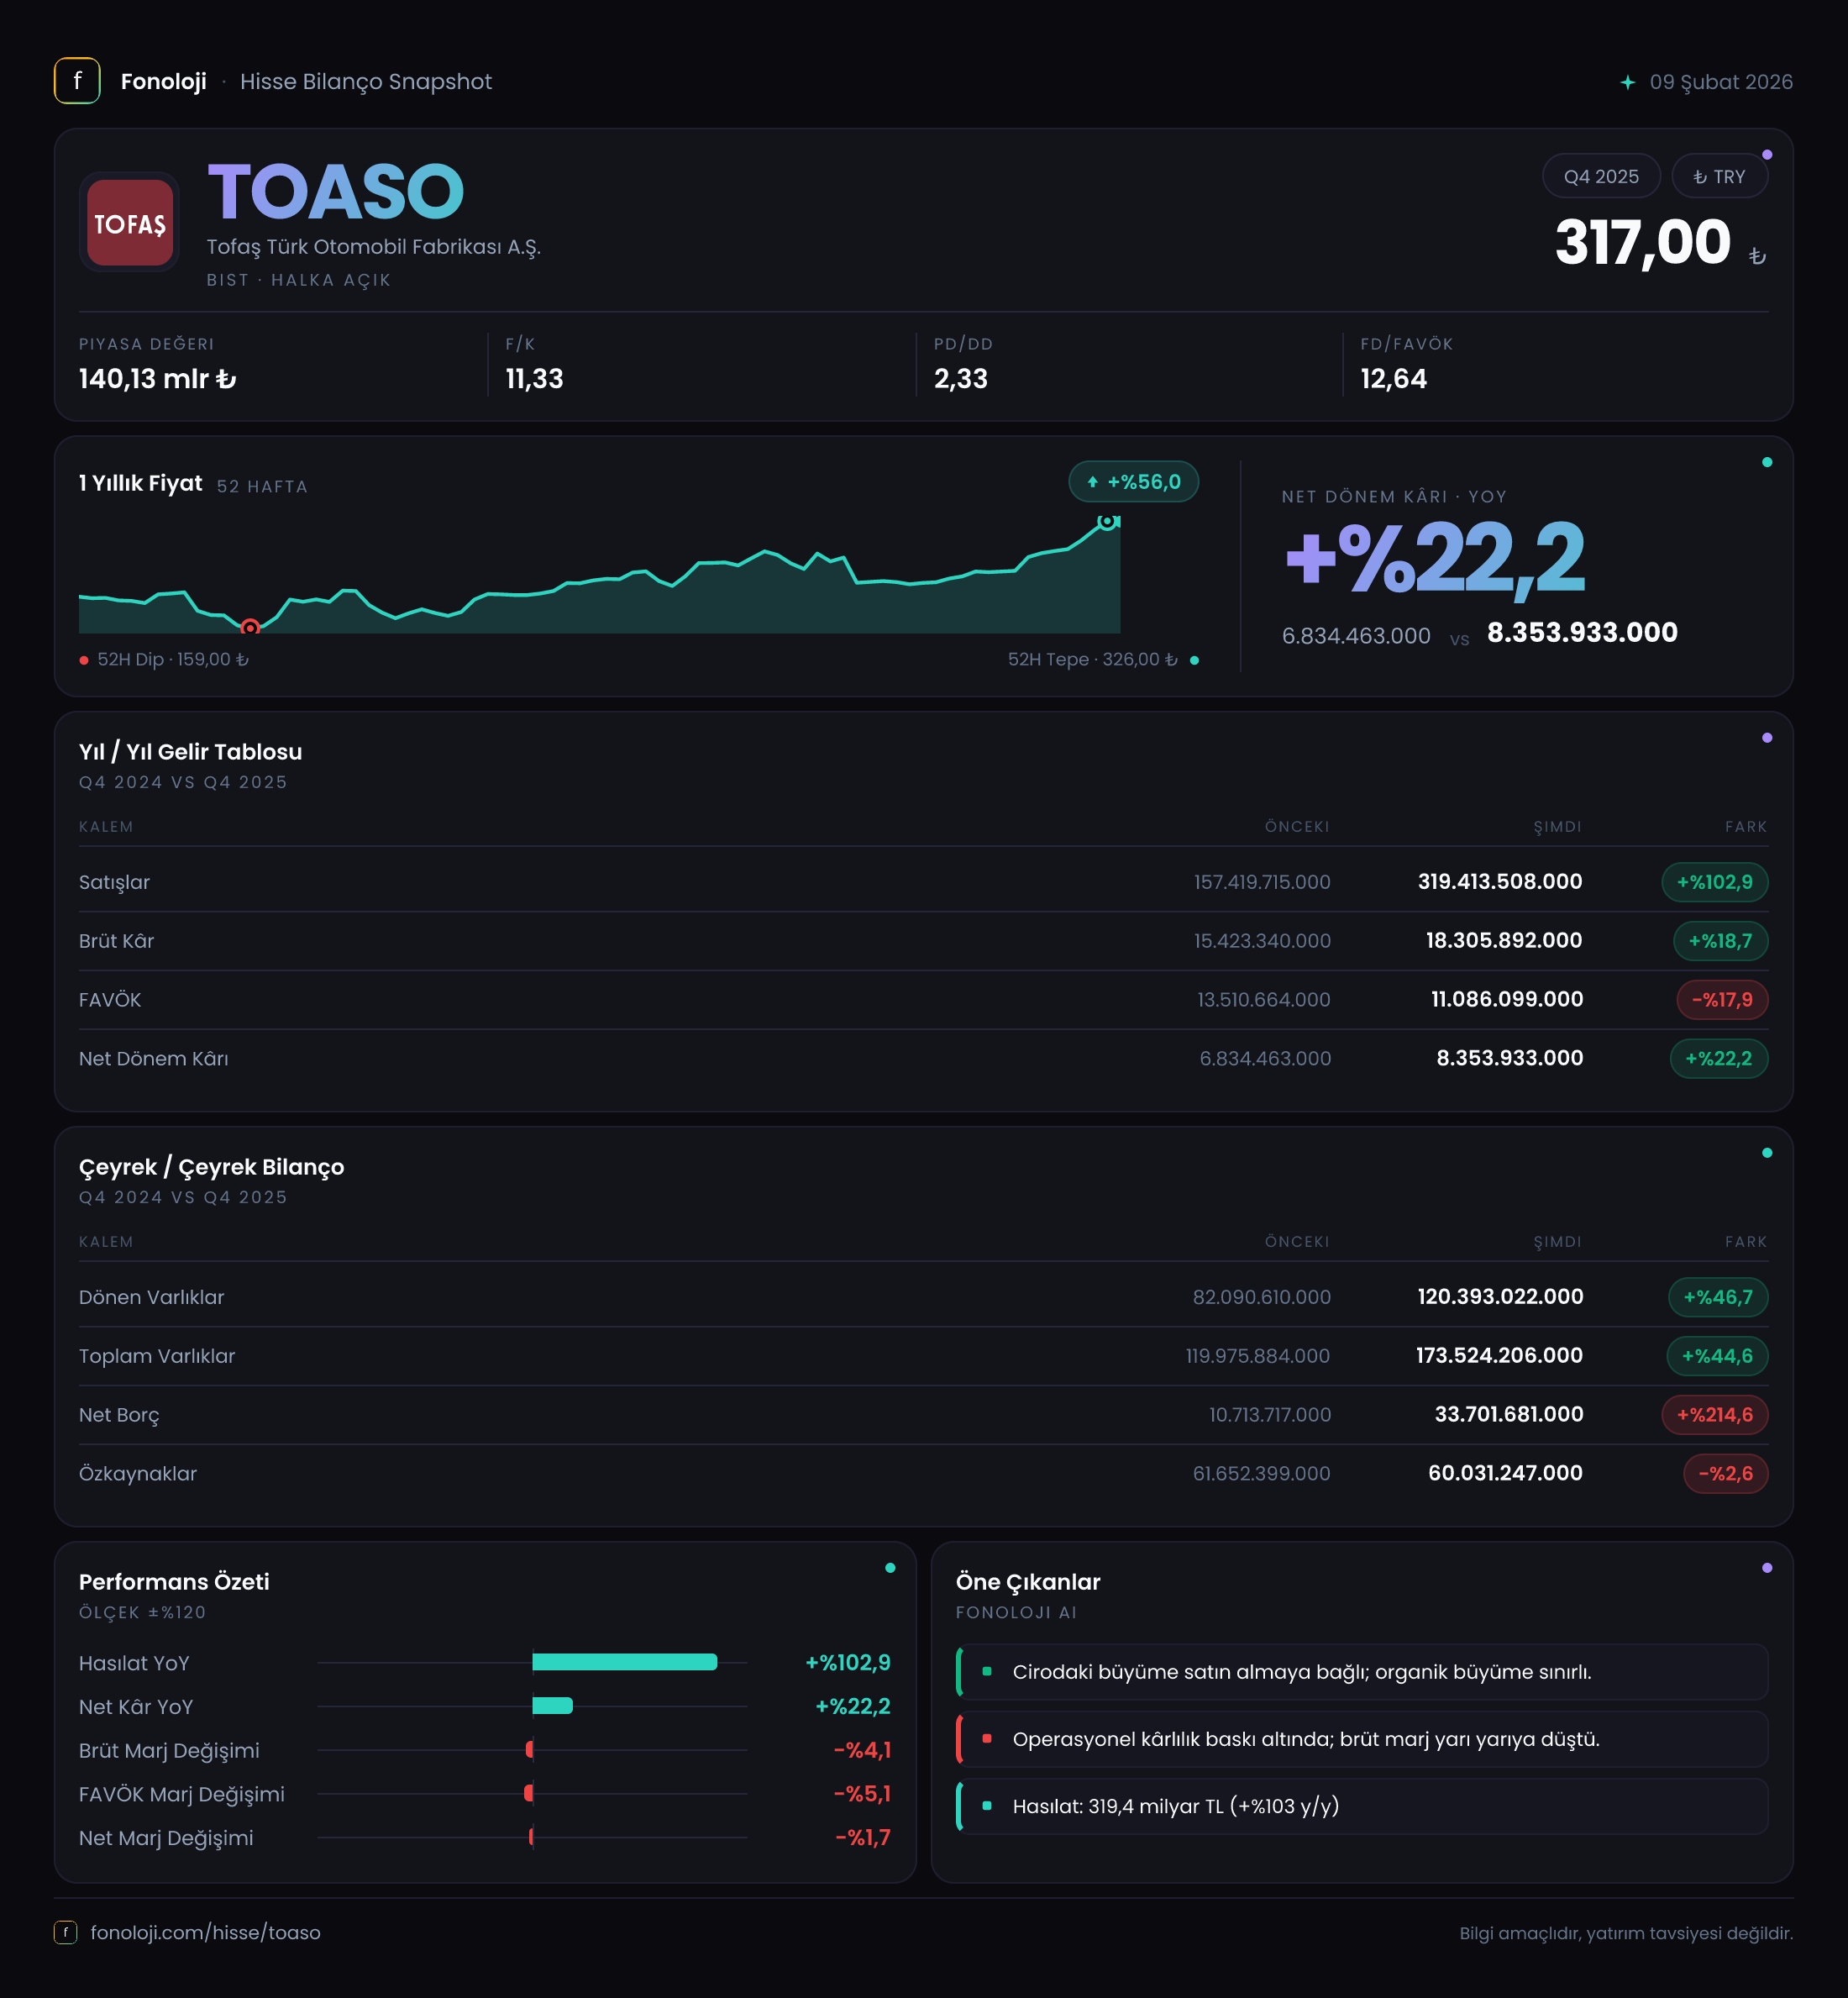
Tofaş, otomotiv üretimi ve satışında Türkiye’nin en önemli oyuncularından biri. 2025/12AB döneminde şirketin satışları nominal olarak güçlü bir sıçrama yaparken, kârlılık aynı hızda büyümemiş; bu da büyümenin önemli bölümünün fiyatlama, ürün karması ve konsolidasyon etkileriyle geldiğini gösteriyor. Satışlar 319,4 milyar TL’ye ulaşırken net kâr 8,4 milyar TL oldu. Buna karşılık net borcun 33,7 milyar TL’ye yükselmesi, büyümenin bilanço üzerinde daha fazla finansman ihtiyacı yarattığına işaret ediyor.
Paylaşılan veri ara dönem raporu niteliğinde ve çeyreklik kırılım eksik. Bu nedenle özellikle operasyonel ivmenin yıl içinde hızlanıp hızlanmadığını veya son çeyrekte marjların toparlanıp toparlanmadığını kesin biçimde değerlendirmek için sonraki dönem detaylarını beklemek gerekiyor.
Satış Hikayesi
Tofaş’ın satışları geçen yılın aynı dönemindeki 157,4 milyar TL’den 319,4 milyar TL’ye çıkarak %102,9 arttı. Bir başka ifadeyle şirket, bir yıl içinde satış hacmini ve/veya fiyat seviyesini yaklaşık iki katına taşıdı. Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu büyüme yalnızca enflasyon kaynaklı görünmüyor; ancak veride araç satış adedi, ortalama araç fiyatı veya ihracat-yurtiçi satış kırılımı bulunmadığı için reel büyümenin ne kadarının hacimden geldiğini söylemek mümkün değil.
Satış büyümesi, brüt kâr artışının oldukça üzerinde gerçekleşti. Satışlar %102,9 artarken brüt kâr yalnızca %17,9 yükselerek 17,5 milyar TL’den 20,6 milyar TL’ye çıktı. Bu fark, şirketin daha yüksek satış hacmine rağmen maliyetlerini aynı ölçüde fiyatlara yansıtamadığını gösteriyor. Otomotiv sektöründe hammadde, işçilik, enerji, lojistik ve kur hareketleri marjlar üzerinde doğrudan baskı oluşturabildiğinden, satış büyümesinin niteliği burada kritik.
Özellikle nominal satışların iki katına çıktığı bir dönemde brüt kârın yalnızca yaklaşık beşte bir oranında artması, büyümenin “yüksek ciro, sınırlı katma değer” tarafında kaldığını düşündürüyor. Ürün karması, kampanyalar, tedarik maliyetleri ve kapasite kullanım oranı, bu farkın nedenlerini anlamak için izlenmesi gereken başlıklar olacak. Çeyreklik veri bulunmadığı için satış ivmesinin dönem boyunca istikrarlı mı yoksa belirli bir çeyrekte yoğunlaşmış mı olduğu henüz görülemiyor.
Kârlılık
Tofaş’ın brüt kâr marjı, verilen rakamlar üzerinden yaklaşık %6,4 seviyesinde hesaplanıyor. Geçen yıl aynı dönemde bu marj yaklaşık %11,1 idi. Dolayısıyla şirket satışlarını büyütmüş olsa da her 100 TL’lik satıştan elde ettiği brüt kâr yaklaşık 11,1 TL’den 6,4 TL’ye gerilemiş. Bu, kârlılık açısından raporun en dikkat çekici zayıf noktası.
FAVÖK 10,0 milyar TL olarak açıklanmış ve satışlara oranı yaklaşık %3,1 seviyesinde. Geçen yıl için karşılaştırılabilir FAVÖK verilmediği için marjın yıllık bazda nasıl değiştiğini ölçemiyoruz; ancak brüt marjdaki gerileme, faaliyet kârlılığı üzerinde de baskı olabileceğini gösteriyor. Brüt kârdan FAVÖK’e geçişte faaliyet giderlerinin ne kadar arttığı bilgisi bulunmadığından, gider disiplini hakkında kesin bir hüküm vermek mümkün değil.
Net dönem kârı 6,8 milyar TL’den 8,4 milyar TL’ye yükselerek %22,2 arttı. Bu artış, brüt kâr artışından daha yüksek olsa da satış büyümesinin oldukça gerisinde kaldı. Net kâr marjı geçen yıl yaklaşık %4,3 iken bu dönemde yaklaşık %2,6 seviyesine geriledi. Yani Tofaş her 100 TL’lik satıştan geçen yıl 4,3 TL net kâr üretirken, bu dönemde yaklaşık 2,6 TL üretebildi.
Bu tablo, net kârın mutlak olarak büyüdüğünü ancak kârlılığın satışlara göre zayıfladığını ortaya koyuyor. Kâr artışının sürdürülebilirliği için bundan sonraki dönemde brüt marjın toparlanması ve FAVÖK marjının netleşmesi önemli olacak.
Bilanço Sağlığı
Tofaş’ın toplam varlıkları önceki dönem sonundaki 120,0 milyar TL’den 173,5 milyar TL’ye çıkarak %44,6 arttı. Dönen varlıklar %46,7 artışla 120,4 milyar TL’ye, duran varlıklar ise %40,2 artışla 53,1 milyar TL’ye yükseldi. Bu büyüme, işletme sermayesi ihtiyacının ve varlık tabanının belirgin biçimde genişlediğini gösteriyor.
Ancak net borç tarafındaki değişim daha dikkat çekici. Net borç 10,7 milyar TL’den 33,7 milyar TL’ye yükselerek %214,6 arttı. FAVÖK bazında yaklaşık 3,4x net borç/FAVÖK hesaplanıyor. Otomotiv gibi sermaye ve işletme sermayesi ihtiyacı yüksek bir sektör için bu seviye tek başına alarm anlamına gelmez; fakat önceki dönemdeki yaklaşık 10,7 milyar TL net borca kıyasla finansal kaldıraçta belirgin artış var.
Özkaynaklar ise 61,7 milyar TL’den 60,0 milyar TL’ye gerileyerek %2,6 düştü. Şirket net kâr üretmesine rağmen özkaynakların azalması, kârın özkaynaklara tam olarak yansımadığı veya temettü, yeniden değerleme ve diğer kapsamlı gelir kalemleri gibi unsurların etkili olduğu ihtimalini gündeme getiriyor. Bu kalemlerin ayrıntısı verilmediği için neden konusunda kesin yorum yapılamaz. Varlıklar büyürken özkaynakların gerilemesi, bilanço büyümesinin daha fazla borçla finanse edildiğini gösteren bir sinyal.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon -6,3 milyar TL’den -53,2 milyon TL’ye geldi. Rakam hâlâ negatif olmakla birlikte, negatif pozisyonun büyüklüğü yaklaşık %99,2 azaldı. Enflasyon muhasebesi altında negatif net parasal pozisyon, şirketin parasal yükümlülükleri parasal varlıklarından yüksek olduğunda ortaya çıkan ve yüksek enflasyon ortamında finansal sonuçları etkileyebilen bir kayba işaret eder.
Bu dönemde söz konusu etkinin 6,3 milyar TL’lik seviyeden yalnızca 53,2 milyon TL’ye gerilemesi, net kâr üzerindeki enflasyon muhasebesi kaynaklı baskının büyük ölçüde ortadan kalktığını gösteriyor. Bu olumlu bir gelişme; ancak faaliyet performansından bağımsız bir muhasebe etkisi olduğunu unutmamak gerekir. Net parasal pozisyondaki iyileşme, brüt marj ve FAVÖK marjındaki zayıflığı telafi eden ana unsurlardan biri olmuş olabilir.
Yatırımcı için Ne Anlama Geliyor?
Tofaş’ın dönem performansı iki farklı hikâyeyi aynı anda anlatıyor:
- Satışlar %102,9 artarak 319,4 milyar TL’ye ulaştı; bu, enflasyonun üzerinde nominal büyüme ve güçlü ölçeklenme sinyali veriyor.
- Buna karşılık brüt marj yaklaşık %11,1’den %6,4’e, net kâr marjı ise yaklaşık %4,3’ten %2,6’ya geriledi.
- Net borcun 33,7 milyar TL’ye yükselmesi ve yaklaşık 3,4x net borç/FAVÖK oranı, bilanço riskinin önceki döneme göre arttığını gösteriyor.
- Net parasal pozisyon zararının 6,3 milyar TL’den 53,2 milyon TL’ye inmesi, net kârı destekleyen önemli bir TAS 29 etkisi yarattı.
- Çeyreklik veri eksik olduğu için kâr trendinin son dönemde güçlenip güçlenmediği henüz görülemiyor.
Yatırımcı açısından temel fırsat, yüksek satış tabanının daha iyi maliyet kontrolü ve güçlü ürün karmasıyla yeniden marj üretmeye başlaması olur. Temel risk ise satışların büyümeye devam etmesine rağmen borçluluğun artması ve bu büyümenin kâra yeterince dönüşmemesi. Bundan sonraki raporlarda özellikle FAVÖK marjı, net borç/FAVÖK oranı, işletme sermayesi ve özkaynak hareketi birlikte takip edilmeli. Yatırım tavsiyesi değildir.