
Açılış
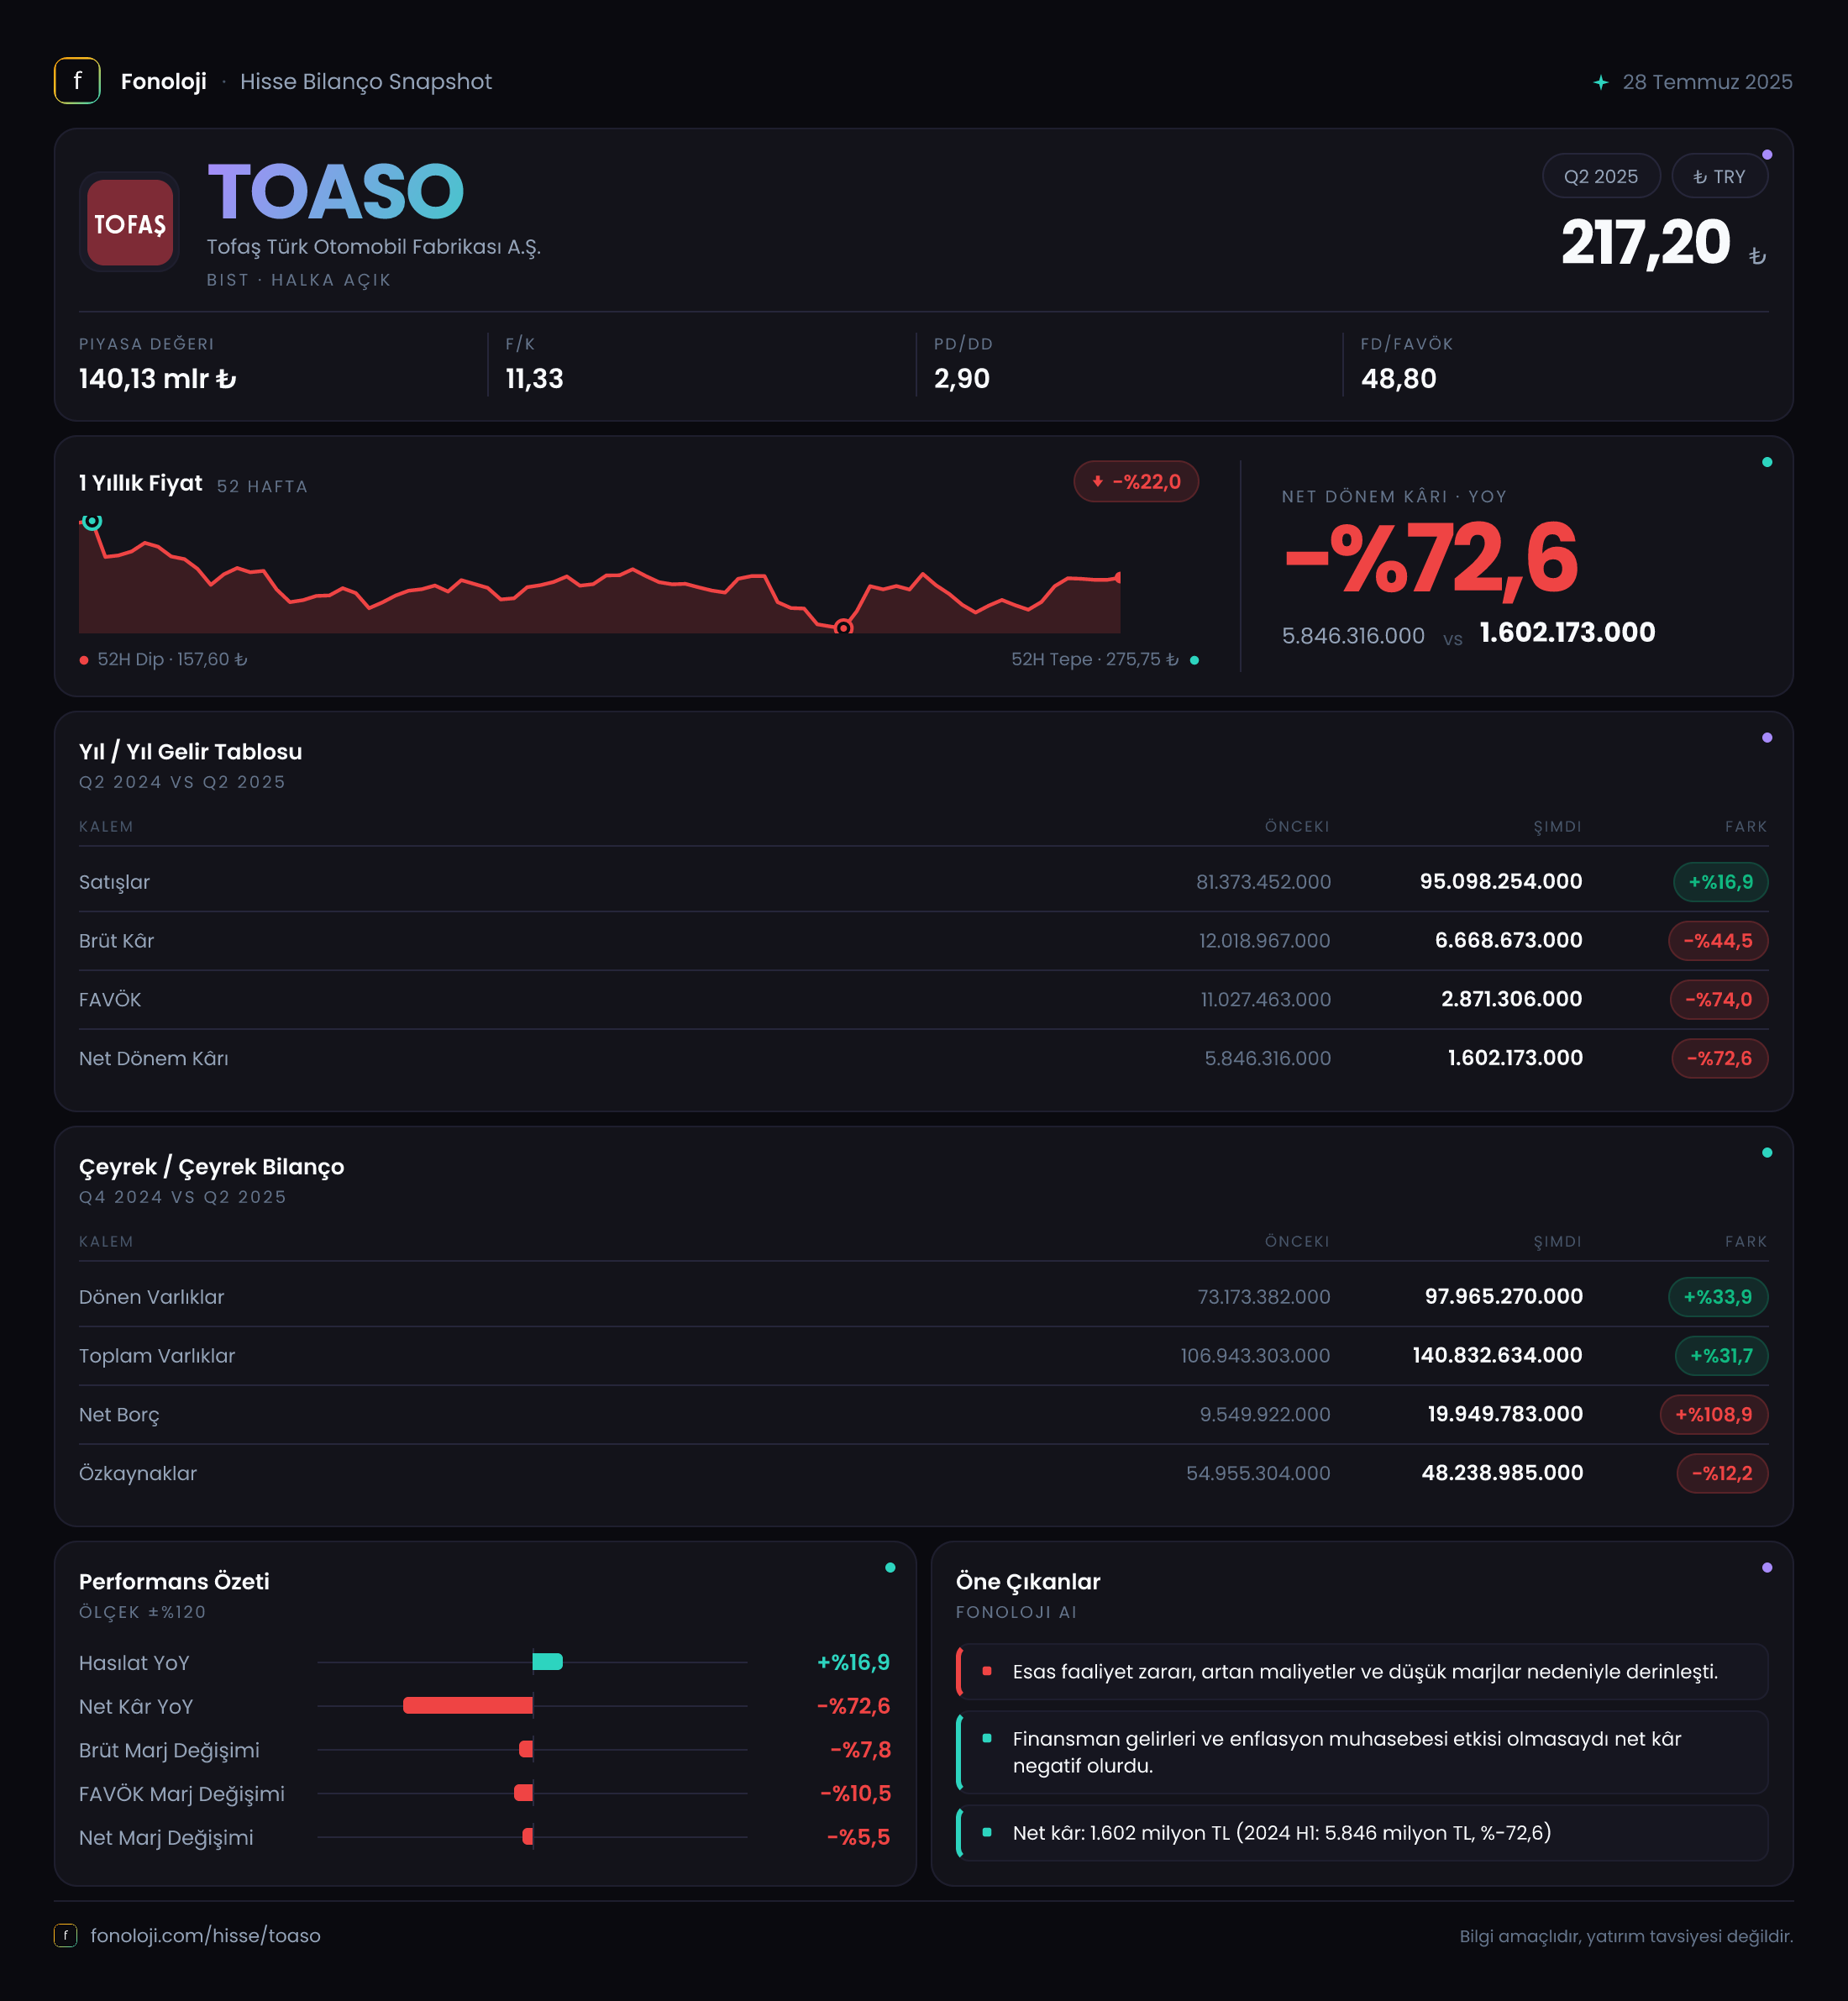
Tofaş’ın 2025/6AB finansalları, satış tarafında nominal büyümenin sürdüğünü ancak kârlılık motorunun belirgin biçimde yavaşladığını gösteriyor. Şirketin satışları geçen yılın aynı dönemine göre %16,9 artarak 95,1 milyar TL’ye ulaşırken, brüt kâr %44,5, FAVÖK %69,2 ve net dönem kârı %72,6 geriledi. Bu tablo, otomotiv sektöründe maliyet baskısının, fiyatlama gücü kaybının ve bilanço finansman yükünün satış büyümesinden daha hızlı arttığına işaret ediyor. Öte yandan net parasal pozisyon zararının azalması, enflasyon muhasebesinin kâr üzerindeki baskısının geçen yıla göre hafiflediğini gösteriyor.
Satış Hikayesi
Tofaş’ın ilk altı aylık satışları 95,1 milyar TL oldu. Geçen yılın aynı dönemindeki 81,4 milyar TL’ye kıyasla artış %16,9 seviyesinde kaldı. İlk bakışta büyüme olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu artış şirketin reel olarak satış hacmini veya fiyatlama gücünü koruyamadığını düşündürüyor. Basit bir enflasyon düzeltmesiyle bakıldığında, satış büyümesi enflasyonun gerisinde kalıyor ve reel satışlarda daralma ihtimali ortaya çıkıyor.
Burada önemli ayrım, satışların nominal olarak büyümesi ile şirketin gerçek ekonomik performansının aynı şey olmaması. Tofaş’ın satış gelirleri artmış olsa da bu büyüme brüt kâra yansımamış. Dolayısıyla artışın önemli bölümünün fiyat etkisinden kaynaklanması, üretim hacmi, ürün karması veya müşteri başına kârlılık tarafında aynı gücün bulunmadığını gösteriyor.
Verilen çeyreklik veride satışlar 2025/3’te 25,7 milyar TL, 2025/6’da 95,1 milyar TL olarak yer alıyor. Ancak 2025/6AB ifadesi ilk altı aylık kümülatif dönemi gösterdiği için bu rakamları doğrudan iki ayrı çeyrek gibi karşılaştırmak doğru olmaz. Bu nedenle ikinci çeyreğin tek başına satışlarını hesaplamak için daha ayrıntılı ara dönem verisi gerekir. Çeyreklik trend açısından mevcut veriyle net biçimde söylenebilecek olan, altı aylık toplam satışların yıllık bazda büyüdüğü; fakat bu büyümenin kârlılık tarafından desteklenmediğidir.
Kârlılık
Kârlılık tarafındaki bozulma, Tofaş finansallarının en kritik başlığı. Brüt kâr geçen yılki 12,0 milyar TL’den 6,7 milyar TL’ye geriledi. Böylece brüt kâr marjı yaklaşık %14,7’den %7,0’a indi. Başka bir ifadeyle şirket, satışlardan geriye kalan ilk kâr katmanında yaklaşık yarı yarıya daha az pay bırakıyor.
Bu düşüş; hammadde, enerji, işçilik, lojistik ve diğer üretim maliyetlerinin satış fiyatlarından daha hızlı yükselmiş olabileceğini gösteriyor. Otomotivde ürün karması da kritik: Daha düşük marjlı modellerin payının artması veya yüksek marjlı ihracat/yerli satış dengesinin bozulması brüt marjı aşağı çekebilir. Verilen bilgiler bu nedenlerden hangisinin baskın olduğunu ayrıştırmıyor; ancak sonuç net biçimde marj erozyonu.
FAVÖK daha sert geriledi. FAVÖK 10,2 milyar TL’den 3,2 milyar TL’ye inerken FAVÖK marjı yaklaşık %12,5’ten %3,4’e düştü. Brüt marjdaki düşüşe ek olarak faaliyet giderlerinin satışlara oranının da yükselmiş olması muhtemel. Şirket satışlarını artırırken operasyonel kârlılığını koruyamamış; bu nedenle büyüme, nakit yaratma kapasitesine dönüşmemiş.
Net dönem kârı 5,8 milyar TL’den 1,6 milyar TL’ye geriledi ve net kâr marjı yaklaşık %7,1’den %1,7’ye indi. Net kârdaki düşüş, FAVÖK’teki bozulmadan daha sınırlı görünse de bunun nedeni faaliyet dışı kalemler ve net parasal pozisyon etkisi olabilir. Net parasal pozisyon zararı geçen yılki 5,4 milyar TL’den 1,3 milyar TL’ye düşerek kâr üzerindeki baskıyı azalttı. Buna rağmen faaliyet kârlılığındaki zayıflık, bu iyileşmeyi tamamen telafi edemedi.
Çeyreklik net kâr verisinde 2025/3’te 148,9 milyon TL zarar, 2025/6’da 1,8 milyar TL kâr gösteriliyor. Bu rakam ile gelir tablosundaki 1,6 milyar TL dönem kârı arasında fark bulunuyor. Dolayısıyla çeyrek bazında kesin yorum yaparken raporun kümülatif veya tek çeyrek sunum formatı netleştirilmeli.
Bilanço Sağlığı
Tofaş’ın toplam varlıkları önceki yıl sonuna göre %31,7 artarak 140,8 milyar TL’ye yükseldi. Dönen varlıklar 98,0 milyar TL’ye, duran varlıklar ise 42,9 milyar TL’ye çıktı. Varlık büyümesi, şirketin işletme sermayesi ve faaliyet ölçeğinin nominal olarak genişlediğini gösteriyor; ancak bu büyümenin borçla finanse edilip edilmediği daha kritik.
Nitekim net borç 9,5 milyar TL’den 19,9 milyar TL’ye yükselerek bir yılda %108,9 arttı. Net borcun iki kattan fazla artması, kârlılık düşerken finansman ihtiyacının büyüdüğünü gösteriyor. Mevcut FAVÖK üzerinden hesaplandığında net borç/FAVÖK oranı yaklaşık 6,2 kat seviyesinde. Geçen yıl aynı hesaplama yaklaşık 0,9 kat civarındaydı. Bu, bilanço kaldıraç riskinin şirket tarihindeki yakın döneme göre belirgin biçimde arttığını gösteren güçlü bir uyarı işareti. Ancak FAVÖK’ün altı aylık veri olması nedeniyle bu oran yıllıklandırma yapılmadan hesaplanmıştır; yılın ikinci yarısındaki kârlılık toparlanması oranı aşağı çekebilir.
Özkaynaklar 55,0 milyar TL’den 48,2 milyar TL’ye geriledi. Toplam varlıklar büyürken özkaynakların azalması, varlık artışının borç ağırlıklı gerçekleştiğine işaret ediyor. Bu yapı, faiz oranlarının yüksek kaldığı ortamda finansman giderlerini ve nakit akışı riskini daha önemli hale getiriyor.
Net Parasal Pozisyon (TAS 29)
Tofaş’ın net parasal pozisyonu 1,3 milyar TL zarar olarak gerçekleşti. Geçen yılki 5,4 milyar TL zarara kıyasla parasal kayıp 4,1 milyar TL azaldı. Bu, enflasyon muhasebesinin net kâr üzerindeki negatif etkisinin belirgin biçimde hafiflediği anlamına geliyor.
TAS 29 kapsamında şirketin parasal varlıkları ile parasal yükümlülükleri arasındaki yapı, enflasyon dönemlerinde kâr veya zarar yaratabiliyor. Negatif net parasal pozisyon, enflasyon karşısında parasal yükümlülüklerin parasal varlıklara göre daha baskın olduğu yapıyı ve bunun muhasebe açısından zarar doğurduğunu gösterir. Tofaş’ta bu zarar azalmasına rağmen operasyonel marjların sert biçimde gerilemesi, şirketin temel faaliyet performansındaki zayıflığın daha belirleyici hale geldiğini ortaya koyuyor.
Yatırımcı için Ne Anlama Geliyor?
Tofaş’ın 2025/6AB sonuçları, satış büyümesine karşın kârlılık ve bilanço kalitesinde bozulma tablosu sunuyor. Yatırımcı açısından ana takip başlıkları şunlar:
- FAVÖK marjının %3,4’e gerilemesi, toparlanmanın önündeki en büyük engel. Marjın yeniden çift haneli seviyelere yaklaşıp yaklaşamayacağı belirleyici olacak.
- Net borcun 19,9 milyar TL’ye çıkması, borç azaltımını ve serbest nakit akışını kritik hale getiriyor.
- Net parasal zararındaki azalma olumlu; ancak tek başına zayıf operasyonel kârlılığı telafi etmiyor.
- Satış büyümesinin enflasyonun üzerinde gerçekleşmemesi, fiyat artışlarının reel büyümeye dönüşmediğini gösteriyor.
- Yeni model, üretim hacmi, ihracat performansı ve ürün karması, gelecek dönem marjlarının yönünü belirleyecek.
Özetle veri, Tofaş’ta gelir tarafının henüz çökmese de kâr üretme kapasitesinin ciddi biçimde zayıfladığını gösteriyor. Fırsat, marjların düşük bazdan toparlanması ve net parasal zarar baskısının azalması olabilir. Risk ise yüksek net borç, daralan özkaynaklar ve satış artışının maliyet enflasyonunu karşılayamaması. Bu nedenle yatırımcı için temel soru, şirketin ne kadar satış yaptığı değil, bu satışların ne zaman yeniden güçlü nakit ve faaliyet kârına dönüşeceği olacak.
Yatırım tavsiyesi değildir.