
Açılış
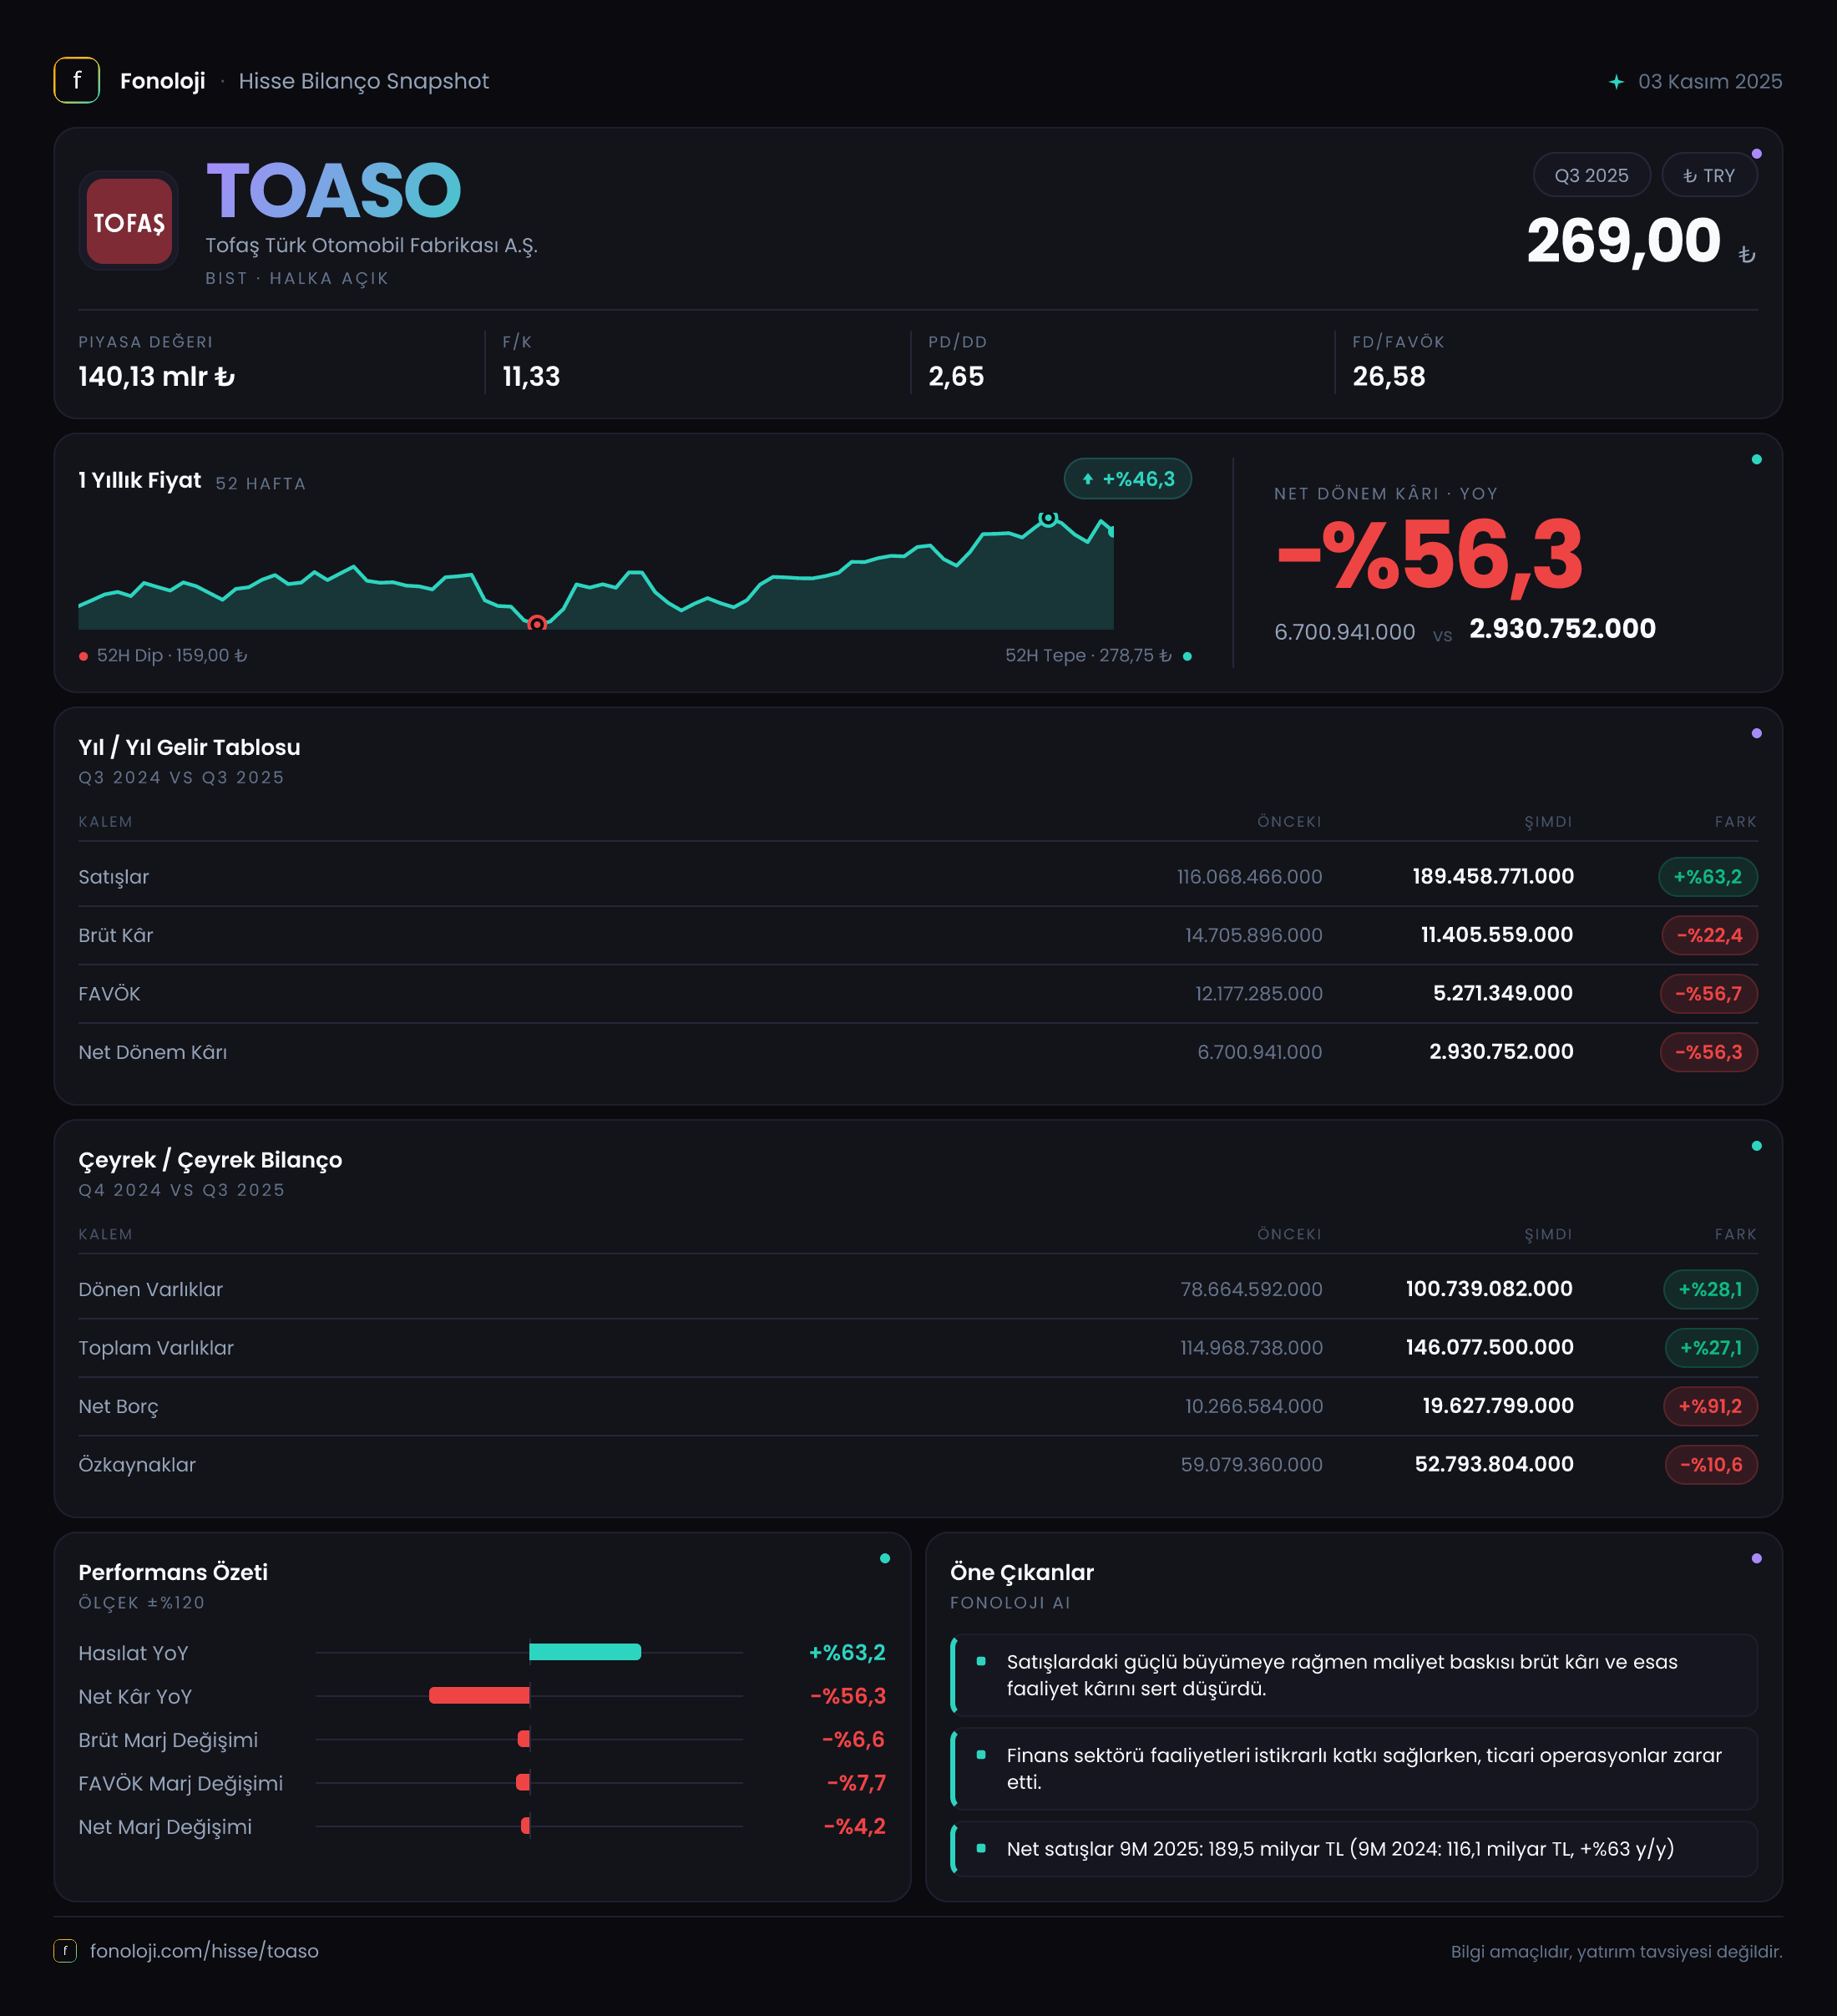
TOFAŞ, otomotiv üretimindeki güçlü satış hacmi ve fiyatlama etkisine rağmen, 2025’in ilk dokuz ayında kârlılık tarafında belirgin bir baskı yaşadı. Satışlar geçen yılın aynı dönemine göre %63,2 artarak 189,5 milyar TL’ye yükselirken, brüt kâr %22,4, FAVÖK %54,4 ve net dönem kârı %56,3 geriledi. Bu tablo, şirketin ciro büyümesini koruduğunu ancak bu büyümeyi kâra dönüştürme kabiliyetinin zayıfladığını gösteriyor. Üstelik bilanço tarafında net borcun yaklaşık iki katına çıkması ve özkaynakların gerilemesi, yatırımcıların yalnızca satış performansına değil, sermaye yapısına da odaklanmasını gerektiriyor.
Satış Hikayesi
TOFAŞ’ın satışları dokuz aylık dönemde 116,1 milyar TL’den 189,5 milyar TL’ye çıkarak %63,2 büyüdü. Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu artış yalnızca fiyat artışlarından kaynaklanmış olsa bile nominal olarak enflasyonun üzerinde bir büyümeye işaret ediyor. Ancak gerçek büyümeyi, yani araç adedi, model karması, ihracat katkısı ve fiyat artışlarının ayrı ayrı etkisini bu veri setiyle ölçemiyoruz.
Buradaki kritik nokta, satış büyümesinin kârlılığa aynı ölçüde yansımaması. Ciro 73,4 milyar TL artarken brüt kâr 3,3 milyar TL azaldı. Başka bir ifadeyle şirket daha yüksek satış hacmi veya fiyat seviyesi üzerinden büyürken, her 100 TL’lik satıştan elde ettiği brüt kâr geçen yıl yaklaşık 12,7 TL iken bu dönemde 6,0 TL’ye geriledi. Bu, satışların kalitesinde ve marj yapısında ciddi bozulma olduğunu gösteriyor.
Çeyreklik veri tarafında 2025’in üçüncü çeyrek satışları 87,2 milyar TL oldu. Dokuz aylık satışların yaklaşık %46’sının yalnızca üçüncü çeyrekte gerçekleşmesi, dönemsel olarak güçlü bir satış temposuna işaret ediyor. Bununla birlikte önceki çeyrek veya geçen yılın aynı çeyreği için karşılaştırılabilir veri bulunmadığından, bu ivmenin sürdürülebilirliği konusunda kesin bir trend analizi yapmak mümkün değil. Çeyreklik satış büyümesini değerlendirirken otomotiv sektöründeki kampanyalar, iç talep, filo satışları ve ihracat pazarlarındaki gelişmeler ayrıca izlenmeli.
Kârlılık
Kârlılık tablosu, TOFAŞ analizinin en kritik bölümünü oluşturuyor. Brüt kâr 14,7 milyar TL’den 11,4 milyar TL’ye düşerken brüt kâr marjı %12,7’den %6,0’ya geriledi. Bu, şirketin üretim maliyetleri, hammadde, işçilik, enerji, lojistik veya satış fiyatları arasındaki makas açısından daha zor bir döneme girdiğini düşündürüyor. Veri seti bu kalemlerin hangisinin baskın olduğunu göstermiyor; dolayısıyla maliyet baskısının kaynağını kesin olarak ayırmak mümkün değil.
FAVÖK ise 11,4 milyar TL’den 5,2 milyar TL’ye geriledi. FAVÖK marjı böylece %9,8’den %2,7’ye indi. Satışlar nominal olarak büyürken operasyonel kârlılığın yarıdan fazla düşmesi, büyümenin verimlilik ve maliyet kontrolüyle desteklenmediğini gösteriyor. Brüt kâr ile FAVÖK arasındaki fark da yaklaşık 3,3 milyar TL’den 6,2 milyar TL’ye çıktı. Bu genişleme, brüt kâr seviyesindeki zayıflığa ek olarak faaliyet giderlerinin ve operasyonel yükün şirket üzerinde daha fazla baskı oluşturduğuna işaret ediyor.
Net dönem kârı 6,7 milyar TL’den 2,9 milyar TL’ye geriledi; net kâr marjı da %5,8’den %1,5’e indi. FAVÖK’teki düşüş ile net kârdaki düşüşün benzer ölçekte olması, temel sorunun finansal tablodan çok operasyonel kârlılıkta bulunduğunu ortaya koyuyor. Üçüncü çeyrek net kârı 1,2 milyar TL olarak açıklandı. Bu rakam, dokuz aylık kârın yaklaşık %41’ini oluşturuyor; ancak önceki çeyrek verisi olmadığı için kârın ivme kazanıp kazanmadığını söylemek için erken.
Bilanço Sağlığı
TOFAŞ’ın toplam varlıkları önceki yıl sonuna göre %27,1 artarak 146,1 milyar TL’ye çıktı. Dönen varlıklar %28,1 artışla 100,7 milyar TL’ye, duran varlıklar ise %24,9 artışla 45,3 milyar TL’ye yükseldi. Dönen varlıklardaki büyüme, çalışma sermayesi ihtiyacının veya stok ve ticari alacakların arttığını gösterebilir; ancak bu kalemlerin ayrıntısı paylaşılmadığı için artışın niteliği konusunda kesin hüküm kurulamıyor.
Buna karşılık net borç 10,3 milyar TL’den 19,6 milyar TL’ye çıkarak %91,2 arttı. Dokuz aylık FAVÖK üzerinden bakıldığında net borç/FAVÖK oranı yaklaşık 3,8x seviyesine geliyor. Önceki dönemde aynı yöntemle bu oran yaklaşık 0,9x düzeyindeydi. Bu değişim, şirketin borçluluk kapasitesinin kısa sürede belirgin biçimde zorlandığını gösteriyor. FAVÖK’ün düşük kalmaya devam etmesi halinde borç geri ödeme gücü üzerindeki baskı artabilir.
Özkaynaklar 59,1 milyar TL’den 52,8 milyar TL’ye geriledi. Toplam varlıklar büyürken özkaynakların azalması, büyümenin daha fazla yabancı kaynakla finanse edildiğini gösteriyor. Verilen rakamlardan türetildiğinde toplam yükümlülükler yaklaşık 93,3 milyar TL’ye yükselmiş durumda; önceki dönemde bu tutar yaklaşık 55,9 milyar TL idi. Bu nedenle bilanço büyümesi tek başına olumlu okunmamalı; borçlanma, işletme sermayesi ve nakit akışı birlikte izlenmeli.
Net Parasal Pozisyon (TAS 29)
TOFAŞ’ın net parasal pozisyon zararı 5,3 milyar TL’den 317,3 milyon TL’ye geriledi. Bu, zararın yaklaşık %94 azalması anlamına geliyor ve enflasyon muhasebesi açısından önemli bir iyileşme. Net parasal pozisyonun negatif olması, şirketin parasal varlık ve yükümlülük yapısının TAS 29 uygulaması altında dönem kârını aşağı çektiğini gösteriyor.
Ancak bu iyileşme, operasyonel performansın düzeldiği anlamına gelmiyor. Aksine, net parasal zarar belirgin biçimde azalmasına rağmen net kâr %56,3 geriledi. Bu nedenle enflasyon muhasebesinden gelen olumlu etkinin, brüt kâr ve FAVÖK’teki bozulmayı telafi etmeye yetmediği görülüyor. Yatırımcı açısından TAS 29 etkisi kârı açıklayan önemli bir unsur olsa da, şirketin gerçek operasyonel gücü için öncelikli gösterge FAVÖK marjı olmaya devam ediyor.
Yatırımcı için Ne Anlama Geliyor?
TOFAŞ’ın mevcut görünümünde iki farklı hikâye aynı anda yaşanıyor:
- Fırsat: Satışlar enflasyonun üzerinde nominal büyüyor ve üçüncü çeyrek satışları güçlü bir seviyeye ulaşmış görünüyor. Talep, model karması veya fiyatlama gücü iyileşirse yüksek ciro bazının yeniden kâra dönüşme potansiyeli bulunuyor.
- Risk: Brüt kâr marjının %6,0’ya, FAVÖK marjının %2,7’ye inmesi, operasyonel tamponun ciddi biçimde daraldığını gösteriyor.
- Bilanço riski: Net borcun 19,6 milyar TL’ye çıkması ve net borç/FAVÖK oranının yaklaşık 3,8x seviyesine yükselmesi, faiz ve nakit akışı takibini zorunlu kılıyor.
- İzlenecek göstergeler: Önümüzdeki dönemlerde araç satış adetleri, ihracat payı, brüt marjın toparlanıp toparlanmadığı, işletme sermayesi ve borçluluk eğilimi temel takip başlıkları olacak.
Özetle TOFAŞ, güçlü ciro büyümesine rağmen bu büyümeyi kâra çevirmekte zorlanan bir dönem geçiriyor. Net parasal pozisyondaki iyileşme olumlu olsa da ana mesele operasyonel marjların toparlanması ve artan borcun yönetilebilir seviyeye çekilmesi. Yatırımcı için hikâyenin devamı, satışların ne kadar arttığından çok, bu satışların yeniden ne kadar kâra dönüşeceğine bağlı.
Yatırım tavsiyesi değildir.