
Açılış
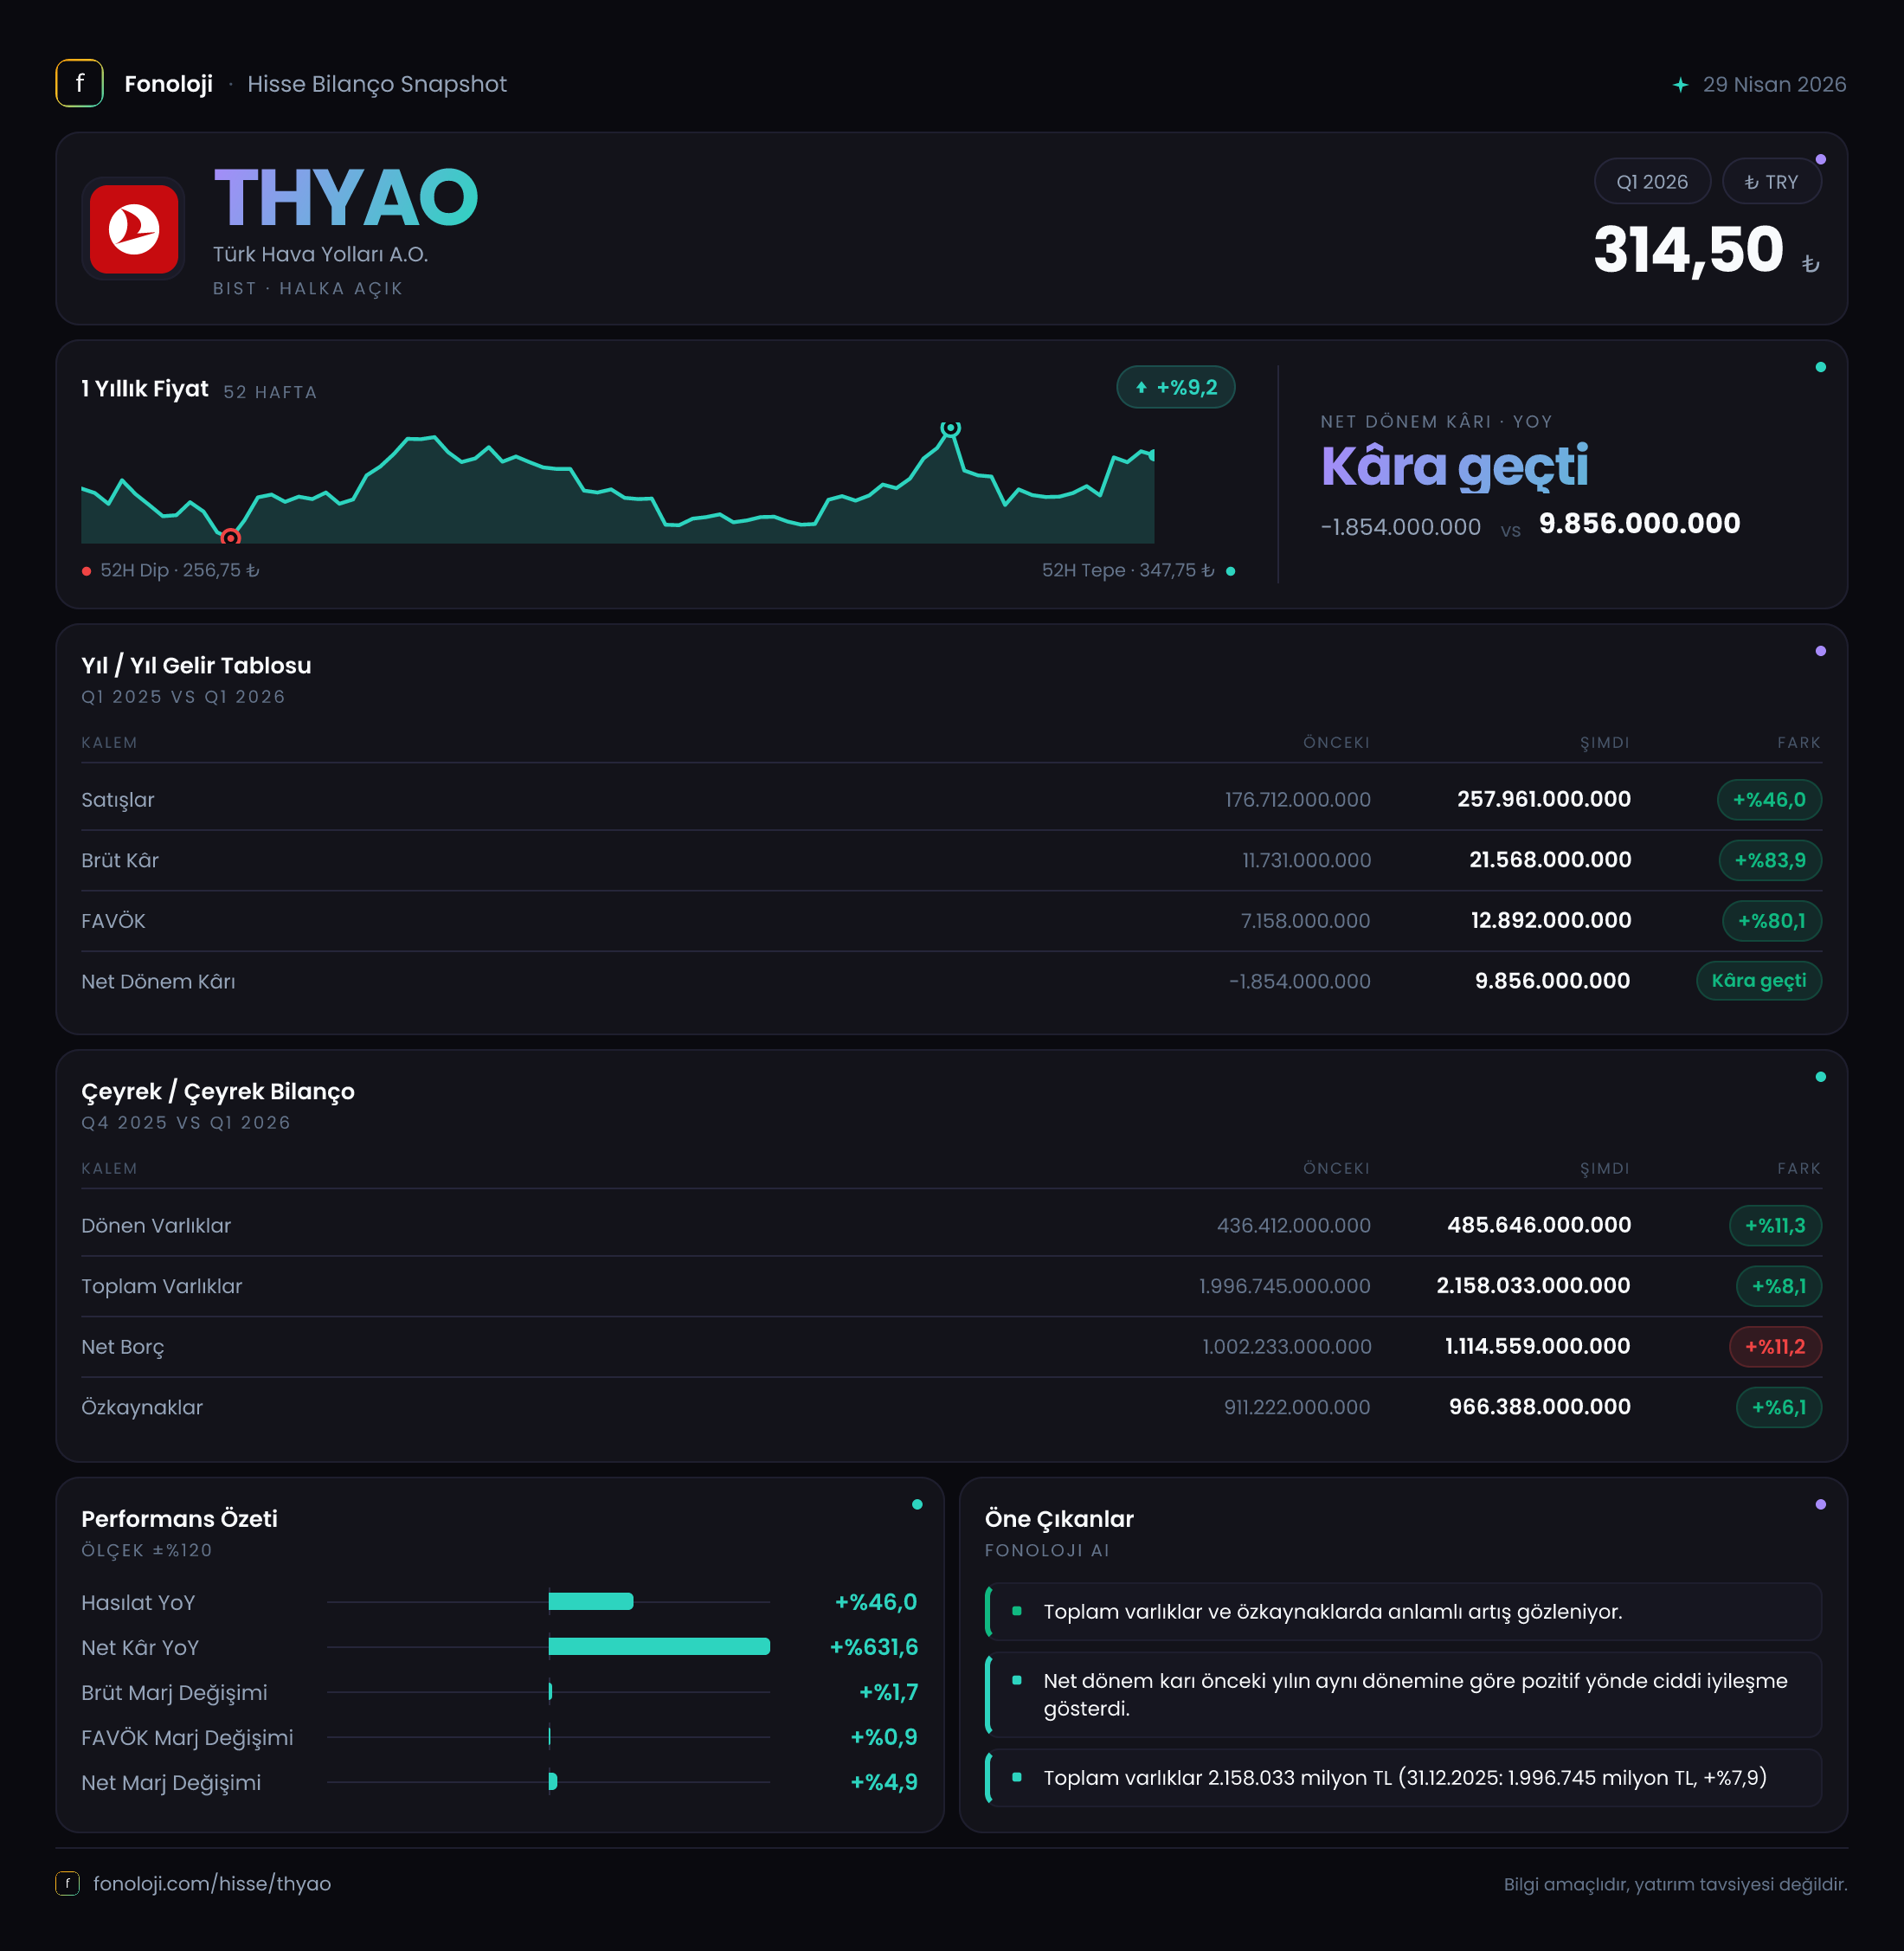
Türk Hava Yolları, 2026/3AB döneminde satışlarını geçen yılın aynı çeyreğine göre %46 artırarak 258,0 milyar TL’ye taşıdı. Daha dikkat çekici olan, brüt kâr ve FAVÖK’ün satışlardan çok daha hızlı büyümesi: brüt kâr %83,9, FAVÖK ise %80,1 yükseldi. Şirket böylece geçen yılın aynı dönemindeki 1,9 milyar TL net zarardan, bu çeyrekte 9,9 milyar TL net kâra geçti. Ancak bilanço tarafında net borcun %11,2 artarak 1.114,6 milyar TL’ye yükselmesi, güçlü operasyonel toparlanmanın yanında finansal kaldıraç dinamiğinin de yakından izlenmesi gerektiğini gösteriyor.
Buradaki dönem karşılaştırması, ara dönem raporu olması nedeniyle 2025’in ilk çeyreğiyle yapılıyor. Bilanço kalemleri ise önceki yıl sonu olan 2025/12 ile karşılaştırılıyor; dolayısıyla gelir tablosundaki yıllık büyüme ile bilanço değişimini aynı baz üzerinden okumamak gerekiyor.
Satış Hikayesi
THY’nin satışları bir yılda 176,7 milyar TL’den 258,0 milyar TL’ye çıktı. Nominal olarak 81,3 milyar TL’lik bu artış güçlü görünüyor. Bununla birlikte Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satış büyümesinin tamamını reel büyüme olarak kabul etmek doğru olmaz. %46’lık artış enflasyonun üzerinde kalsa da, reel büyümenin hangi bölümünün yolcu trafiği, doluluk oranı, kargo hacmi veya bilet fiyatlarından kaynaklandığı bu veri setinde ayrıştırılamıyor.
Yine de satış performansı yalnızca fiyat artışından ibaret görünmüyor. Çünkü brüt kâr satışlardan belirgin biçimde hızlı büyümüş durumda. Bu tablo, gelir artışının yanında maliyet yönetiminin de iyileştiğine işaret ediyor. Havayolu şirketlerinde yakıt, personel, bakım, kira ve kur hareketleri marjları hızlı biçimde etkileyebilir. Bu nedenle satışların %46 artması kadar, bu satışların daha yüksek kârlılıkla desteklenmesi de önemli.
Çeyreklik trend açısından elimizde yalnızca 2025/3 verisi bulunuyor. Bu nedenle satışların 2025’in son çeyreğinden 2026’nın ilk çeyreğine nasıl hareket ettiğini veya mevsimselliğin sonuçları ne ölçüde etkilediğini bu veriyle ölçemiyoruz. Havacılık sektöründe ilk çeyrek, yılın diğer dönemlerine göre farklı sezon dinamikleri taşıyabildiğinden, daha sağlıklı bir değerlendirme için sonraki çeyrekleri beklemek gerekiyor.
Kârlılık
THY’nin brüt kârı 11,7 milyar TL’den 21,6 milyar TL’ye çıkarak %83,9 büyüdü. Bu gelişme, brüt kâr marjının yaklaşık %6,6’dan %8,4’e yükseldiğini gösteriyor. Başka bir ifadeyle şirket, her 100 TL’lik satıştan geçen yılın ilk çeyreğinde yaklaşık 6,6 TL brüt kâr elde ederken, bu çeyrekte bu tutarı yaklaşık 8,4 TL’ye çıkarmış.
FAVÖK de 7,2 milyar TL’den 12,9 milyar TL’ye yükseldi. FAVÖK marjı yaklaşık %4,1’den %5,0’e geldi. Brüt marjdaki yaklaşık 1,8 puanlık iyileşmeye karşılık FAVÖK marjındaki artış yaklaşık 0,9 puan seviyesinde kaldı. Bu fark, brüt kâr seviyesindeki iyileşmenin tamamının faaliyet giderleri tarafından net biçimde kâra taşınmadığını düşündürüyor. Dolayısıyla operasyonel verimlilik gelişmiş olsa da, faaliyet giderleri ve diğer operasyonel kalemlerin marj üzerinde baskı yaratmaya devam ettiği anlaşılıyor.
Net kâr tarafındaki değişim daha çarpıcı. Şirket geçen yılın aynı dönemindeki 1,9 milyar TL zarardan, bu çeyrekte 9,9 milyar TL kâra geçti. Net kâr marjı böylece yaklaşık -%1,1’den %3,8’e yükseldi. Bu toparlanma sadece operasyonel kârlılığın iyileşmesiyle değil, geçen yılki zarar bazının da etkisiyle güçlü görünüyor. Net kârın FAVÖK’ten daha hızlı artması; finansman giderleri, kur hareketleri, vergi ve diğer faaliyet dışı kalemlerin toplam etkisinin geçen yılın aynı dönemine göre daha olumlu olduğunu gösteriyor. Ancak bu kalemlerin detayları verilmediği için net kâr artışının ne kadarının sürdürülebilir operasyonlardan geldiği ayrıca izlenmeli.
| KPI | 2026/3AB | 2025/3 | Değişim | |---|---:|---:|---:| | Satışlar | 258,0 mlr TL | 176,7 mlr TL | %46,0 | | Brüt kâr marjı | %8,4 | %6,6 | +1,8 puan | | FAVÖK marjı | %5,0 | %4,1 | +0,9 puan | | Net kâr marjı | %3,8 | -%1,1 | Pozitif dönüş |
Bilanço Sağlığı
2026 yılının ilk çeyreği sonunda toplam varlıklar 1.996,7 milyar TL’den 2.158,0 milyar TL’ye yükseldi. %8,1’lik artışın ana kaynağı duran varlıklar oldu; duran varlıklar %7,2 artarak 1.672,4 milyar TL’ye, dönen varlıklar ise %11,3 artarak 485,6 milyar TL’ye çıktı. Bu yapı, havayolu şirketinin yüksek varlık yoğunluklu iş modelini yansıtıyor. Uçak filosu ve ilgili uzun vadeli varlıklar bilançonun büyük bölümünü oluşturuyor.
Özkaynaklar 911,2 milyar TL’den 966,4 milyar TL’ye çıkarak %6,1 arttı. Özkaynakların büyümesi olumlu olmakla birlikte, toplam varlıklardaki %8,1’lik artışın gerisinde kalıyor. Net borç ise 1.002,2 milyar TL’den 1.114,6 milyar TL’ye yükselerek %11,2 arttı. Bu, borç artışının hem varlık hem de özkaynak büyümesinden daha hızlı olduğunu gösteriyor.
Net borç/FAVÖK için yıllıklaştırılmış kaba bir hesap yapılırsa, çeyreklik FAVÖK’ün dört katı olan 51,6 milyar TL üzerinden oran yaklaşık 21,6x seviyesine gelir. Ancak havacılıkta mevsimsellik güçlü olduğu ve elimizde yalnızca tek çeyrek bulunduğu için bu oran kesin bir yıllık kaldıraç ölçüsü olarak kullanılmamalı. Yine de borç yükünün yüksek olduğu ve faiz, kur ile nakit akışı koşullarındaki değişimlere karşı bilançonun hassas kaldığı açık.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon 92,0 milyon TL’den 36,0 milyon TL’ye geriledi. Tutarın mutlak büyüklüğü, 258,0 milyar TL’lik satış hacmi ve 1.114,6 milyar TL’lik net borçla karşılaştırıldığında oldukça sınırlı kalıyor. Bu nedenle bu çeyrekte net parasal pozisyonun net kâr üzerinde belirleyici bir etkisi olduğu söylenemez.
TAS 29 kapsamında enflasyon muhasebesi, parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisini gelir tablosuna taşır. Pozitif net parasal pozisyon geliri, ilgili dönemde enflasyon muhasebesinden kâr yönlü bir katkı anlamına gelir; ancak THY’de bu katkı geçen yıla göre %60,9 azalarak 36,0 milyon TL’ye düşmüş. Dolayısıyla 9,9 milyar TL’lik net kârın ana açıklaması net parasal pozisyon değil, operasyonel ve diğer finansal kalemlerdeki toparlanmadır.
Yatırımcı için Ne Anlama Geliyor?
THY’nin ilk çeyrek sonuçları, satış büyümesinin yanında marjların da iyileştiği bir tablo sunuyor. Özellikle brüt kârın satışlardan hızlı büyümesi ve net zarardan kâra geçiş, faaliyet performansının geçen yılın aynı dönemine göre belirgin biçimde güçlendiğini gösteriyor. Enflasyon etkisine rağmen satış büyümesinin korunması ve FAVÖK marjının %5,0’e çıkması olumlu sinyaller.
Bununla birlikte yatırımcıların üç noktayı yakından takip etmesi gerekiyor:
- Net borç, özkaynaklardan ve toplam varlıklardan daha hızlı artıyor. Yeni kapasite yatırımları ve filo finansmanı büyümeyi destekleyebilir; ancak finansman maliyetini de artırabilir.
- FAVÖK marjı iyileşse de hâlâ %5,0 seviyesinde. Yakıt fiyatları, kur hareketleri ve personel giderleri marjları yeniden baskılayabilir.
- Net kâr artışı güçlü olsa da, geçen yılki zarar bazının etkisi yüksek. Sürdürülebilirliği değerlendirmek için sonraki çeyreklerde operasyonel marjların korunup korunmadığı görülmeli.
Genel resimde THY, 2026’nın ilk çeyreğine geçen yıla göre daha yüksek satış, daha güçlü brüt kârlılık ve pozitif net kârla girmiş durumda. Fırsat tarafında operasyonel toparlanma ve ölçek avantajı öne çıkarken, risk tarafında yüksek borçluluk ve havacılık sektörünün yakıt-kur-mevsimsellik hassasiyeti bulunuyor. Yatırım tavsiyesi değildir.