
Açılış
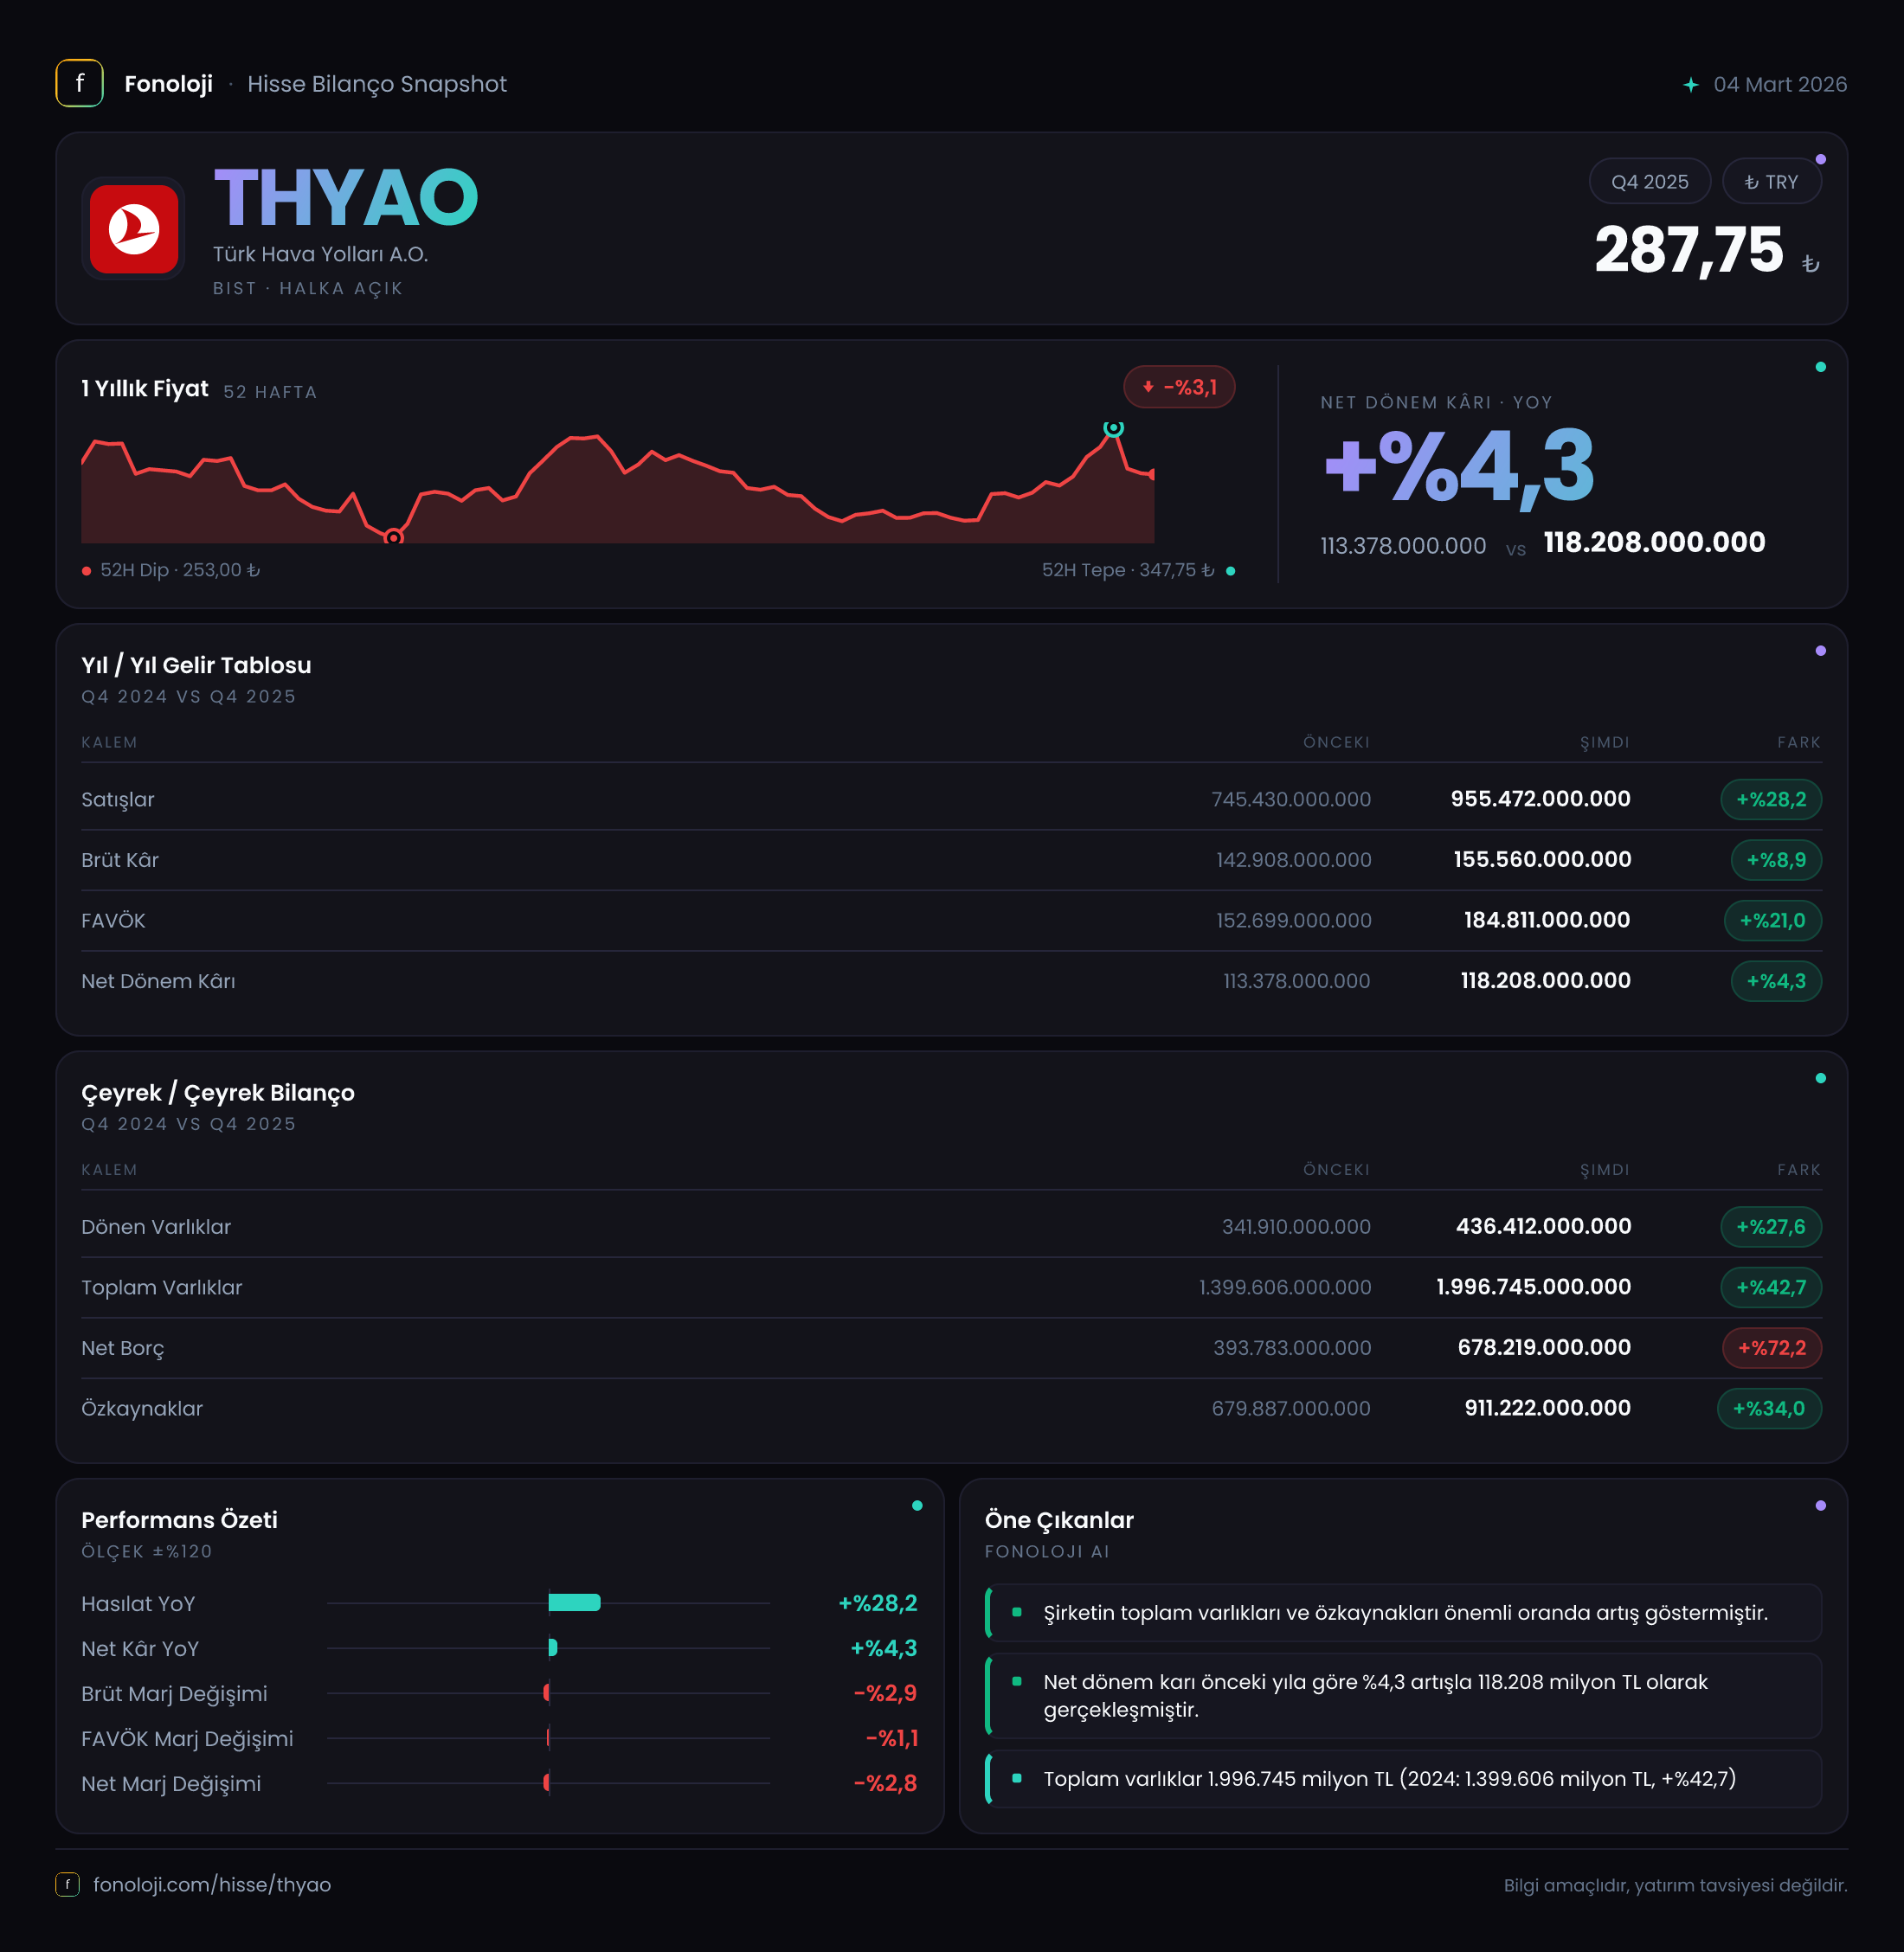
Türk Hava Yolları, gelirleri döviz ve yakıt maliyetleri başta olmak üzere küresel havacılık dinamiklerinden etkilenen, bilançosunda yüksek tutarda uçak ve finansal yükümlülük taşıyan bir havayolu şirketidir. 2025/12 döneminin ana mesajı, satışların güçlü büyümesine rağmen kârlılık artışının bu büyümenin gerisinde kalmasıdır. Satışlar %28,2 artarak 955,5 milyar TL’ye ulaşırken net dönem kârı yalnızca %4,3 yükselerek 118,2 milyar TL olmuştur. Bu tablo, operasyonel ölçeğin büyüdüğünü ancak maliyetlerin ve finansman yükünün kâr artışını sınırladığını gösteriyor.
Satış Hikayesi
THYAO’nun satışları geçen yılın aynı dönemindeki 745,4 milyar TL’den 955,5 milyar TL’ye yükselerek 210,1 milyar TL arttı. Yüzde olarak bakıldığında %28,2’lik büyüme dikkat çekici görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu artışın tamamını reel büyüme olarak okumak doğru olmaz. Nominal satış artışı enflasyona yakın gerçekleştiği için şirketin gerçek hacim, doluluk, bilet fiyatı veya döviz bazlı gelir performansını ayrıca değerlendirmek gerekir.
Bununla birlikte havayolu şirketlerinde gelir yalnızca enflasyonla değil, kur hareketleri ve uluslararası uçuşların payıyla da şekillenir. TL bazlı finansal tablolarda döviz gelirleri, kur dönüşümleri nedeniyle satış büyümesini destekleyebilir. Bu nedenle %28,2’lik artış, operasyonel kapasitenin ne kadar büyüdüğünü tek başına göstermiyor; yolcu trafiği, doluluk oranı, yolcu başına gelir, kargo gelirleri ve yakıt maliyeti gibi göstergelerle birlikte okunmalı.
Eldeki veri yalnızca 2024/12 ile 2025/12 karşılaştırmasını içeriyor. Dolayısıyla yaz ve kış sezonları arasındaki farkı, son çeyrekteki ivmeyi veya çeyrekten çeyreğe bir yavaşlama olup olmadığını değerlendirmek mümkün değil. THYAO gibi mevsimselliği yüksek bir şirket için çeyreklik trendi görmek, yıllık toplamdan daha açıklayıcı olabilir. Bu nedenle bir sonraki ara dönem raporlarında satışların hangi hızla devam ettiğine özellikle bakmak gerekecek.
| Gösterge | 2025/12 | 2024/12 | Değişim | |---|---:|---:|---:| | Satışlar | 955,5 mlr TL | 745,4 mlr TL | %28,2 | | Brüt kâr | 155,6 mlr TL | 142,9 mlr TL | %8,9 | | Net dönem kârı | 118,2 mlr TL | 113,4 mlr TL | %4,3 | | Net borç | 678,2 mlr TL | 393,8 mlr TL | %72,2 |
Kârlılık
Kârlılık tarafında en önemli sinyal, brüt kârın satışlardan belirgin biçimde daha yavaş büyümesi. Brüt kâr %8,9 artarak 155,6 milyar TL’ye çıkarken satışlar %28,2 yükseldi. Buna göre brüt kâr marjı yaklaşık %19,2’den %16,3’e geriledi. Yaklaşık 2,9 puanlık bu düşüş, gelir artışının maliyetler tarafından önemli ölçüde karşılandığını gösteriyor.
Havayolu sektöründe yakıt, bakım, personel, kira ve operasyonel hizmet maliyetleri marjlar üzerinde belirleyicidir. Veriler, THYAO’nun daha fazla satış üretmesine rağmen bu satışların önceki döneme göre daha düşük brüt kârlılıkla gerçekleştiğine işaret ediyor. Bu durum geçici maliyet baskısı olabilir; ancak sürdürülebilir büyüme için yalnızca ciro artışı değil, brüt marjın da korunması gerekir.
FAVÖK 158,2 milyar TL olarak açıklanmış ve satışlara oranı yaklaşık %16,6 seviyesinde hesaplanıyor. Ancak önceki dönem FAVÖK verisi paylaşılmadığı için FAVÖK marjının yıllık bazda iyileşip iyileşmediğini söylemek mümkün değil. Ayrıca raporlanan FAVÖK’ün brüt kârdan 155,6 milyar TL’ye karşı 158,2 milyar TL ile daha yüksek olması, kullanılan FAVÖK tanımının veya finansal tablo sınıflandırmasının ayrıca kontrol edilmesini gerektiriyor. Bu nedenle yatırımcı, şirketin düzeltilmiş FAVÖK hesaplamasının hangi kalemleri içerdiğine bakmalı.
Net kâr ise 113,4 milyar TL’den 118,2 milyar TL’ye yükseldi; artış 4,8 milyar TL ile sınırlı kaldı. Net kâr marjı yaklaşık %15,2’den %12,4’e geriledi. Yani şirket satışlarını büyütürken her 100 TL’lik satıştan elde ettiği net kâr yaklaşık 15,2 TL’den 12,4 TL’ye indi. Bu, büyümenin kalitesinin ve finansman maliyetlerinin yakından izlenmesi gerektiğini gösteren temel bir uyarı.
Bilanço Sağlığı
Bilanço büyümeye devam ediyor. Toplam varlıklar 1,40 trilyon TL’den 2,00 trilyon TL’ye çıkarak %42,7 arttı. Duran varlıkların %47,5 yükselmesi, uçak filosu ve uzun vadeli operasyonel varlıkların bilançoda daha büyük yer tuttuğunu gösteriyor. Dönen varlıklar da %27,6 artarak 436,4 milyar TL’ye ulaştı; bu, likidite tarafında nominal bir güçlenmeye işaret ediyor.
Özkaynaklar 679,9 milyar TL’den 911,2 milyar TL’ye yükselerek %34 arttı. Bu artış, varlık büyümesine eşlik eden önemli bir tampon oluşturuyor. Ancak net borç 393,8 milyar TL’den 678,2 milyar TL’ye çıkarak %72,2 yükseldi. Borcun varlıklardan ve özkaynaklardan daha hızlı artması, bilanço büyümesinin daha yüksek finansal kaldıraçla desteklendiğini gösteriyor.
Net borcun FAVÖK’e oranı, mevcut dönem rakamları üzerinden yaklaşık 4,3x seviyesinde. Bu oran havayolu gibi sermaye yoğun bir sektör için tamamen sıra dışı olmasa da, borç artış hızının kâr ve nakit üretiminden daha yüksek olup olmadığı kritik. Borçlanma maliyetleri, döviz pozisyonu ve filo yatırımlarının nakit akışı üzerindeki etkisi izlenmeli.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon 79,0 milyon TL ile geçen yılki 78,0 milyon TL’ye oldukça yakın. Artış yalnızca %1,3 ve bu tutar, 118,2 milyar TL’lik net dönem kârı yanında son derece sınırlı kalıyor. Başka bir ifadeyle TAS 29 kapsamında raporlanan net parasal pozisyonun bu dönemde THYAO’nun kârını anlamlı biçimde sürükleyen ana unsur olmadığı görülüyor.
Enflasyon muhasebesi altında parasal varlık ve borçların etkisi, şirketin bilanço yapısına ve para birimi kompozisyonuna göre kârı artırabilir veya azaltabilir. Ancak bu verideki 79,0 milyon TL’lik net parasal pozisyon, şirketin toplam kârlılığı yanında marjinal bir etki yaratıyor. Bu nedenle yatırımcı açısından asıl odak, operasyonel kârlılık, finansman giderleri ve borçluluğun nakit akışıyla uyumlu olup olmadığı olmalı.
Yatırımcı için Ne Anlama Geliyor?
THYAO’da fırsat tarafı, satışların 955,5 milyar TL gibi çok yüksek bir seviyeye ulaşması ve özkaynakların %34 büyümesi. Şirket ölçek kazanıyor ve varlık tabanını genişletiyor. Ancak risk tarafında, brüt kâr marjının %19,2’den %16,3’e, net kâr marjının ise %15,2’den %12,4’e gerilemesi bulunuyor. Ayrıca net borcun %72,2 artması, bilanço büyümesinin daha fazla borçla finanse edildiğini ortaya koyuyor.
Önümüzdeki dönemlerde yatırımcının izlemesi gereken başlıklar şunlar:
- Net borç/FAVÖK oranının düşüp düşmediği,
- Brüt ve net kâr marjlarının yeniden toparlanıp toparlanmadığı,
- Satış büyümesinin enflasyonun üzerinde reel hacim artışı sağlayıp sağlamadığı,
- FAVÖK tanımının ve nakit akışıyla uyumunun nasıl olduğu,
- Filo yatırımlarının uzun vadeli gelir artışına karşılık yeterli nakit üretip üretmediği.
Özetle veri, güçlü gelir üreten ancak bu büyümeyi henüz aynı ölçüde kâra çeviremeyen ve borçluluğu hızla artan bir THYAO profili sunuyor. Büyüme hikâyesinin kalıcı bir yatırım temasına dönüşmesi için yalnızca satışların değil, marjların ve bilanço disiplininin de güçlenmesi gerekiyor. Yatırım tavsiyesi değildir.