
Açılış
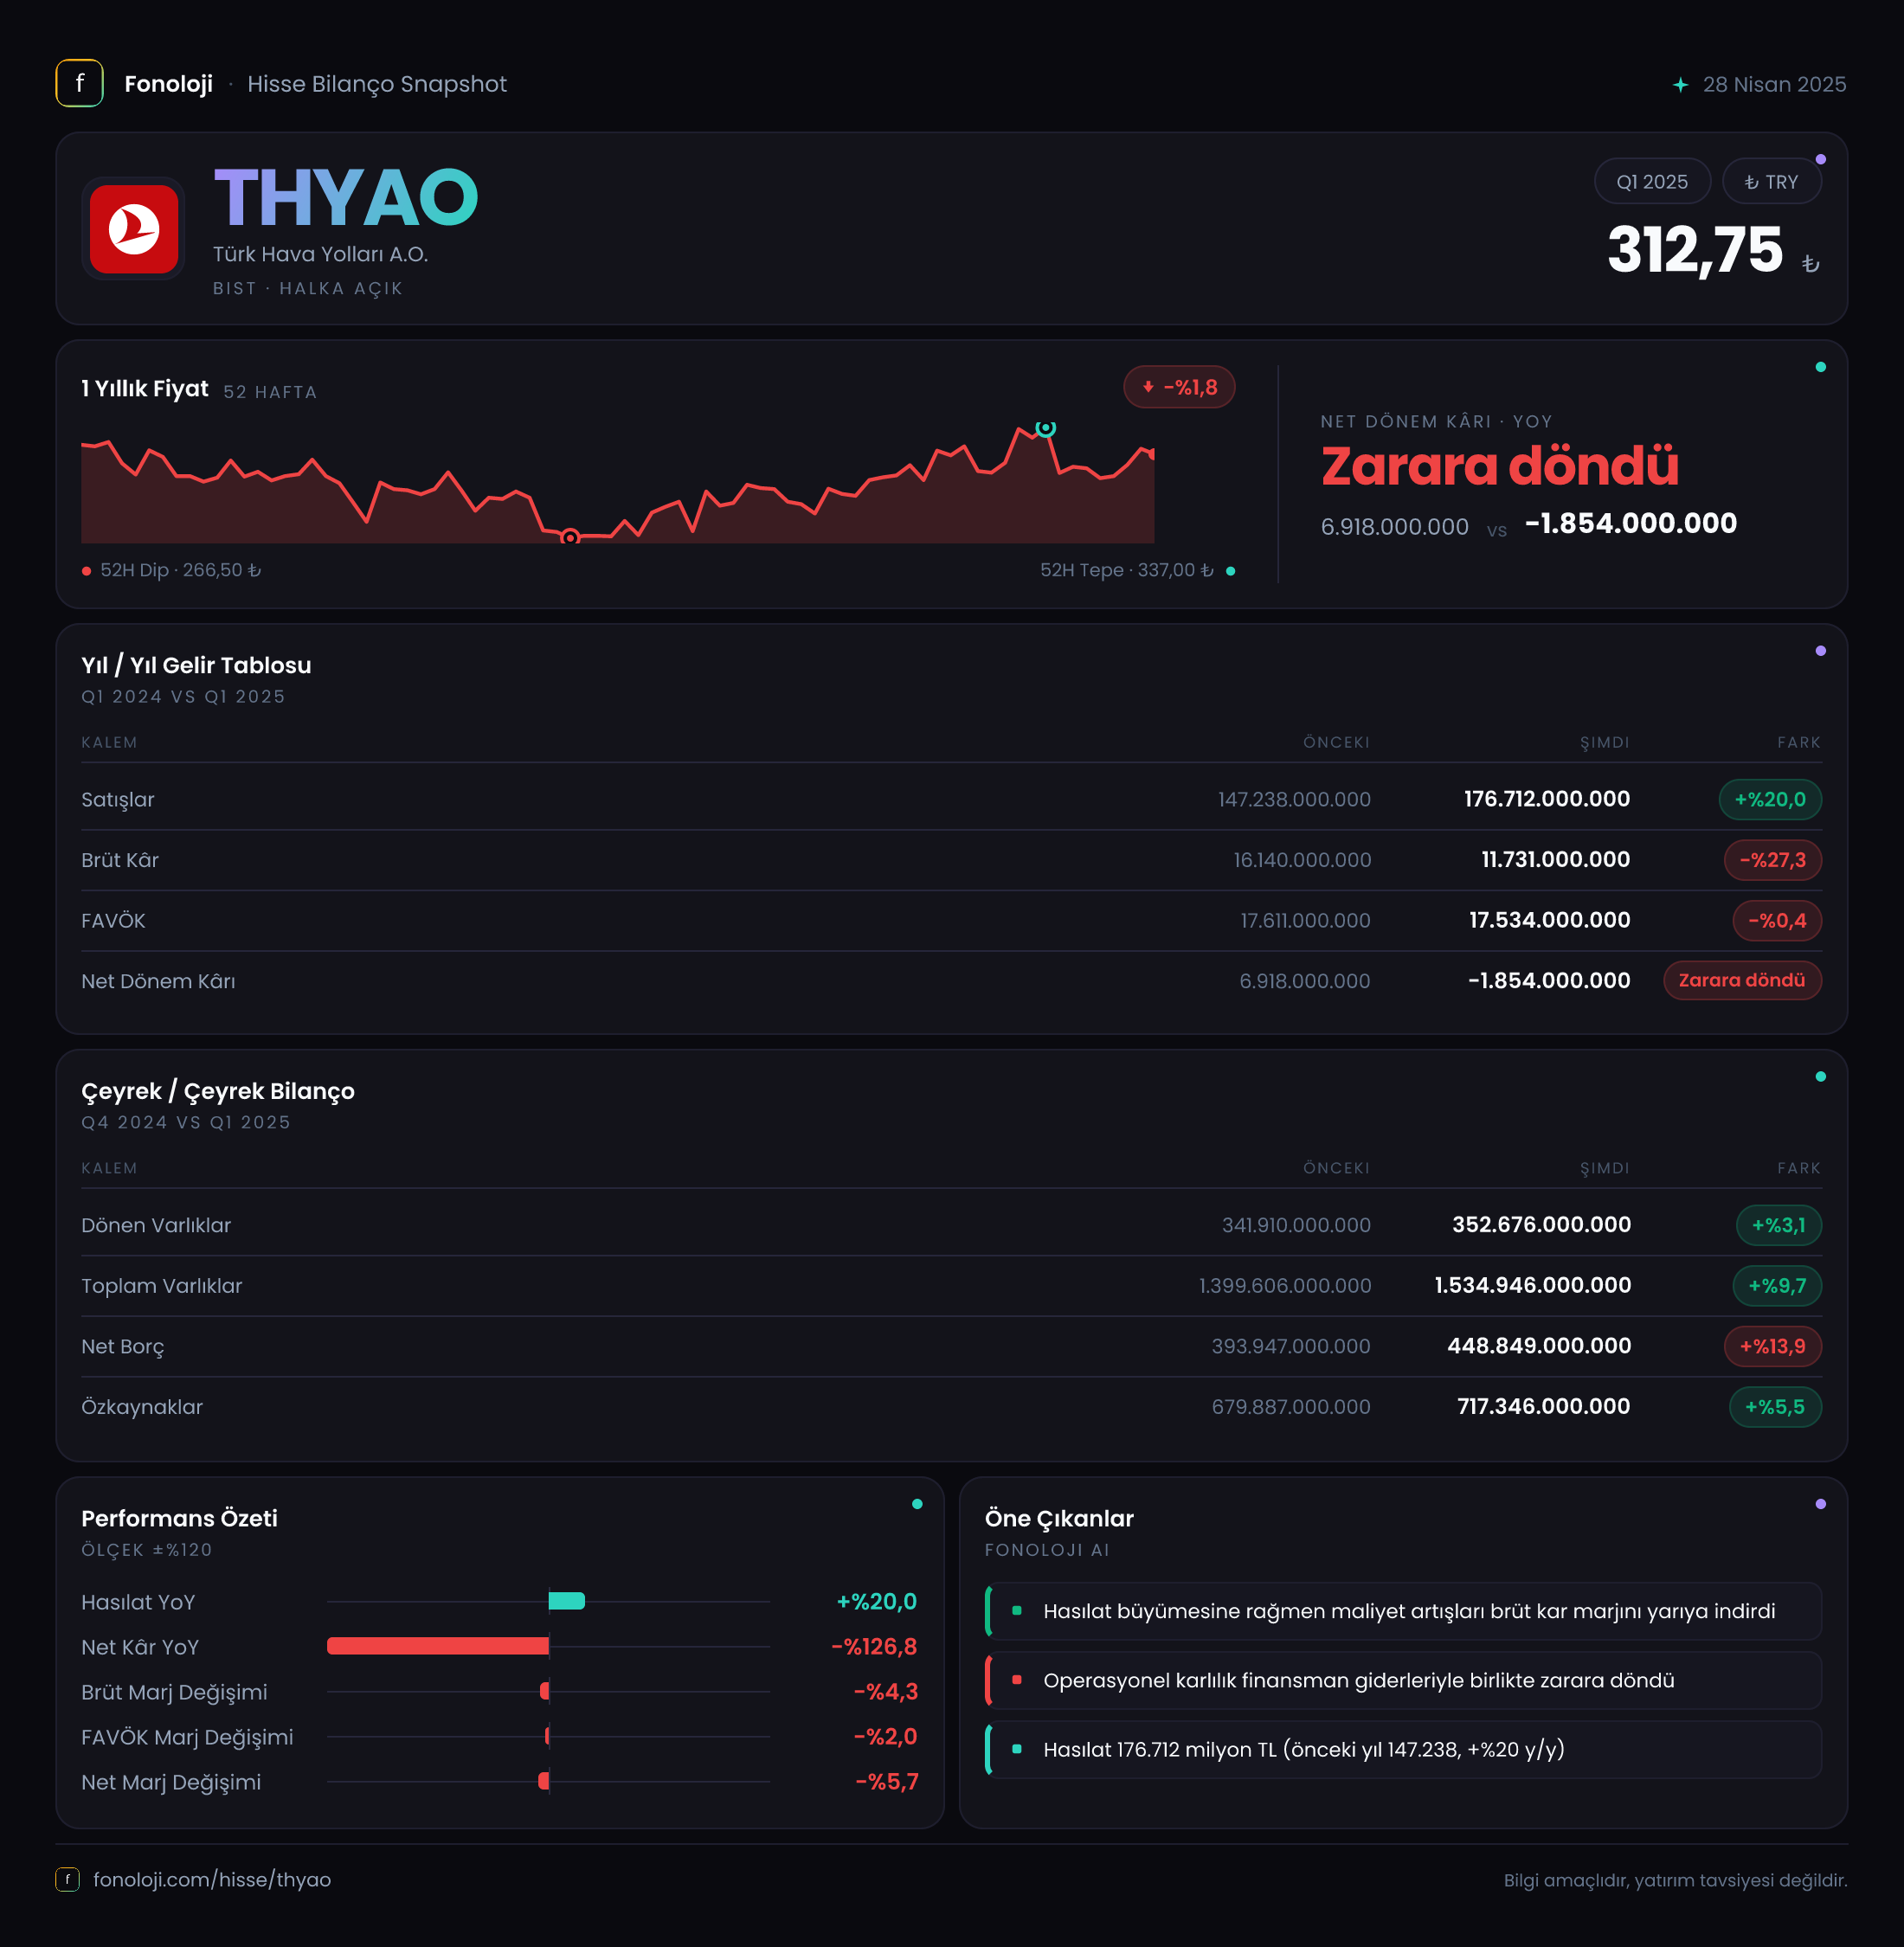
Türk Hava Yolları, 2025’in ilk çeyreğinde satışlarını geçen yılın aynı dönemine göre %20 artırarak 176,7 milyar TL’ye taşıdı. Ancak bu büyüme kârlılığa aynı ölçüde yansımadı: brüt kâr %27,3 gerilerken, şirket 1,8 milyar TL net zarar açıkladı; geçen yılın aynı döneminde net kâr 6,9 milyar TL idi. Ana hikâye bu nedenle “gelir büyümesi sürüyor, fakat maliyet ve finansman baskısı kârı aşağı çekiyor” şeklinde özetlenebilir. Bilanço tarafında varlıklar büyümeye devam ederken net borcun özkaynaklardan daha hızlı artması, özellikle havacılık gibi yüksek sermaye gerektiren bir sektörde yakından izlenmesi gereken başlık olarak öne çıkıyor.
Satış Hikayesi
THY’nin satışları yıllık bazda 147,2 milyar TL’den 176,7 milyar TL’ye yükseldi. Nominal olarak 29,5 milyar TL’lik artış önemli görünse de bu büyümeyi enflasyon bağlamından ayırmadan okumak gerekiyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği ortamda, satışların %20 artması, şirketin TL bazındaki gelir büyümesinin genel fiyat artışının gerisinde kalmış olabileceğine işaret ediyor. Bununla birlikte havacılık gelirlerinin önemli bölümünün döviz bazlı olması ve yolcu trafiği, bilet fiyatları, kargo ve kur etkilerinin birlikte çalışması nedeniyle yalnızca TL büyümesine bakarak operasyonel talep hakkında kesin hüküm vermek doğru olmaz.
Buradaki daha kritik nokta, satış büyümesine rağmen brüt kârın gerilemesi. Şirketin brüt kârı 16,1 milyar TL’den 11,7 milyar TL’ye düştü. Yani gelirler %20 artarken, satışların maliyeti daha hızlı yükselmiş ve brüt kâr %27,3 azalmış durumda. Bu tablo; yakıt, bakım, personel, havaalanı ve operasyonel hizmet maliyetleri gibi kalemlerin gelir artışını aştığını gösteriyor.
Çeyreklik trend açısından elimizde yalnızca 2025 ilk çeyrek verisi bulunuyor. Bu nedenle satışların bir önceki çeyreğe göre ivmesini, sezon etkisini veya yıl içindeki toparlanma eğilimini değerlendirmek için sonraki ara dönem raporlarını beklemek gerekiyor. Havacılıkta ilk çeyrek performansı mevsimsellikten etkilenebildiği için tek çeyrek verisini yıllık sonuca doğrudan taşımak sağlıklı olmayacaktır.
Kârlılık
THY’nin brüt kâr marjı geçen yılın aynı dönemindeki yaklaşık %10,9 seviyesinden %6,6’ya geriledi. Başka bir ifadeyle şirket geçen yıl satışlarından her 100 TL’de yaklaşık 10,9 TL brüt kâr üretirken, bu yıl aynı satış hacminden yalnızca 6,6 TL brüt kâr elde edebildi. Marjdaki 4,3 puanlık düşüş, satış büyümesinin kalitesine ilişkin temel uyarı noktasıdır.
Şirket bu çeyrekte 10,2 milyar TL FAVÖK açıkladı. Buna göre FAVÖK marjı yaklaşık %5,8 düzeyinde gerçekleşti. Geçen yılın aynı dönemi için FAVÖK verisi paylaşılmadığından, marjın yıllık bazda iyileşip iyileşmediğini söylemek mümkün değil. Ancak brüt kâr marjının %6,6’ya gerilemiş olması, operasyonel giderlerin de dikkate alındığı FAVÖK seviyesinde kârlılık alanının oldukça sınırlı kaldığını gösteriyor.
Net sonuç daha belirgin bir bozulmaya işaret ediyor. Geçen yıl 6,9 milyar TL net kâr açıklayan şirket, bu yıl 1,8 milyar TL net zarara geçti. Net kâr marjı geçen yıl yaklaşık %4,7 iken bu çeyrekte -%1,0 oldu. Böylece satışlardaki artış, brüt kârdaki düşüşü ve faaliyet dışı kalemlerdeki baskıyı telafi edemedi. Net kârın yıllık bazda 8,7 milyar TL bozulması, yatırımcı açısından yalnızca gelir artışına odaklanmanın yeterli olmadığını açık biçimde ortaya koyuyor.
Bilanço Sağlığı
THY’nin toplam varlıkları yıl sonuna göre %9,7 artarak 1.534,9 milyar TL’ye ulaştı. Bu artışın ana kaynağı duran varlıklar oldu; duran varlıklar 1.057,7 milyar TL’den 1.182,3 milyar TL’ye yükselirken, dönen varlıklar daha sınırlı biçimde %3,1 artarak 352,7 milyar TL’ye çıktı. Bu yapı, havayolu şirketinin uçak filosu ve uzun vadeli operasyonel varlıklar açısından sermaye yoğun karakterini koruduğunu gösteriyor.
Özkaynaklar yıl sonuna göre %5,5 artarak 717,3 milyar TL’ye yükseldi. Ancak net borç aynı dönemde %13,9 artışla 448,8 milyar TL’ye çıktı. Borcun özkaynaklardan daha hızlı büyümesi, finansal kaldıraçta artış anlamına geliyor. Toplam varlıklar içinde özkaynakların payı yaklaşık %46,7 seviyesinde; bu oran şirketin bilançosunda hâlâ güçlü bir özkaynak tabanı bulunduğunu gösteriyor. Fakat borç artışının devam etmesi halinde faiz, kur ve yeniden finansman koşulları net kârlılık üzerinde daha fazla baskı yaratabilir.
Bu çeyrek FAVÖK’ü yıllıklandırıldığında net borç/FAVÖK yaklaşık 11 kat seviyesine gelir; yalnızca ilk çeyrek FAVÖK’ünü baz alan mekanik hesapta ise oran yaklaşık 44 kat görünür. Bu iki hesap da mevsimsellik, döviz etkisi ve ara dönem kârlılığının tam yılı temsil etmemesi nedeniyle ihtiyatla ele alınmalı. Yine de net borcun 448,8 milyar TL seviyesine yükselmesi, nakit üretiminin borç büyümesini karşılayıp karşılamadığının izlenmesini zorunlu kılıyor.
Net Parasal Pozisyon (TAS 29)
Şirketin net parasal pozisyonu 92 milyon TL olarak açıklandı. Bu tutar, 176,7 milyar TL’lik çeyreklik satışların yalnızca yaklaşık %0,05’ine denk geliyor. Dolayısıyla TAS 29 kapsamında oluşan net parasal pozisyon etkisi bu dönemde THY’nin zarar açıklamasının ana belirleyicisi değil; finansal sonuç üzerinde sınırlı bir katkı yaratmış görünüyor.
Enflasyon muhasebesinde net parasal pozisyon, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısında taşıdığı pozisyonu yansıtır. Ancak THY gibi yüksek dövizli varlık, borç ve gelir yapısına sahip şirketlerde bu etkinin büyüklüğü; parasal kalemlerin para birimine, vadesine ve dönem içindeki dağılımına bağlı olarak değişebilir. Bu nedenle 92 milyon TL’lik pozitif etkinin kalıcı bir operasyonel kârlılık göstergesi olarak görülmemesi gerekir. Yatırımcı açısından asıl odak, enflasyon muhasebesi etkisinden ziyade brüt marjın toparlanıp toparlanmadığı ve borç yükünün faaliyet nakit akışıyla dengelenip dengelenemediği olmalı.
Yatırımcı için Ne Anlama Geliyor?
THY’nin ilk çeyrek finansalları iki farklı mesajı aynı anda veriyor:
- Fırsat: Satışlar büyümeye devam ediyor ve şirketin ölçeği, filosu ve döviz bazlı gelir üretme kapasitesi güçlü bir temel oluşturuyor.
- Risk: Gelir artışı maliyet artışını karşılayamıyor. Brüt kâr marjındaki düşüş, operasyonel büyümenin henüz hissedar kârlılığına dönüşmediğini gösteriyor.
- Bilanço riski: Net borç %13,9 artarak özkaynak büyümesinin oldukça üzerine çıktı. Borçluluğun ve finansman maliyetlerinin seyri kritik.
- Kârlılık riski: Net kârın 6,9 milyar TL’den 1,8 milyar TL zarara dönmesi, yılın geri kalanında marj toparlanması gerektiğini ortaya koyuyor.
- Takip edilmesi gerekenler: Bir sonraki dönemlerde yolcu ve gelir büyümesinden çok, yakıt ve operasyon maliyetlerinin satışlara oranı, FAVÖK marjı, net borç değişimi ve faaliyetlerden yaratılan nakit izlenmeli.
Sonuç olarak bu çeyrek, THY için güçlü ciro fakat zayıflayan kârlılık tablosu sunuyor. Hikâyenin olumluya dönmesi için satış büyümesinin sürmesinden ziyade, bu büyümenin yeniden daha yüksek brüt ve FAVÖK marjıyla desteklenmesi gerekiyor. Bilanço hâlâ büyük ve güçlü bir varlık tabanına sahip olsa da borcun daha hızlı büyümesi, yatırım tezinin yalnızca operasyonel büyümeye değil finansal disipline de bağlanmasını gerektiriyor.
Yatırım tavsiyesi değildir.