
Açılış
Türk Hava Yolları, geniş uluslararası uçuş ağı, yolcu taşımacılığı ve kargo faaliyetleriyle gelirlerini döviz bazlı çeşitlendirebilen bir havayolu şirketi. 2025/9AB döneminde satışlar nominal olarak güçlü büyürken, operasyonel kârlılık aynı hızda ilerlememiş; marjlar geçen yılın aynı dönemine göre gerilemiş durumda. Net dönem kârındaki düşüşün temel mesajı, ciro artışının maliyet baskısını tamamen telafi edemediği ve bilanço tarafında borçluluğun daha hızlı büyüdüğü yönünde. Buna karşılık, 216,0 milyar TL tutarındaki net parasal pozisyon geliri, enflasyon muhasebesinin raporlanan sonuçlar üzerindeki etkisini oldukça belirgin hale getiriyor.
Satış Hikayesi
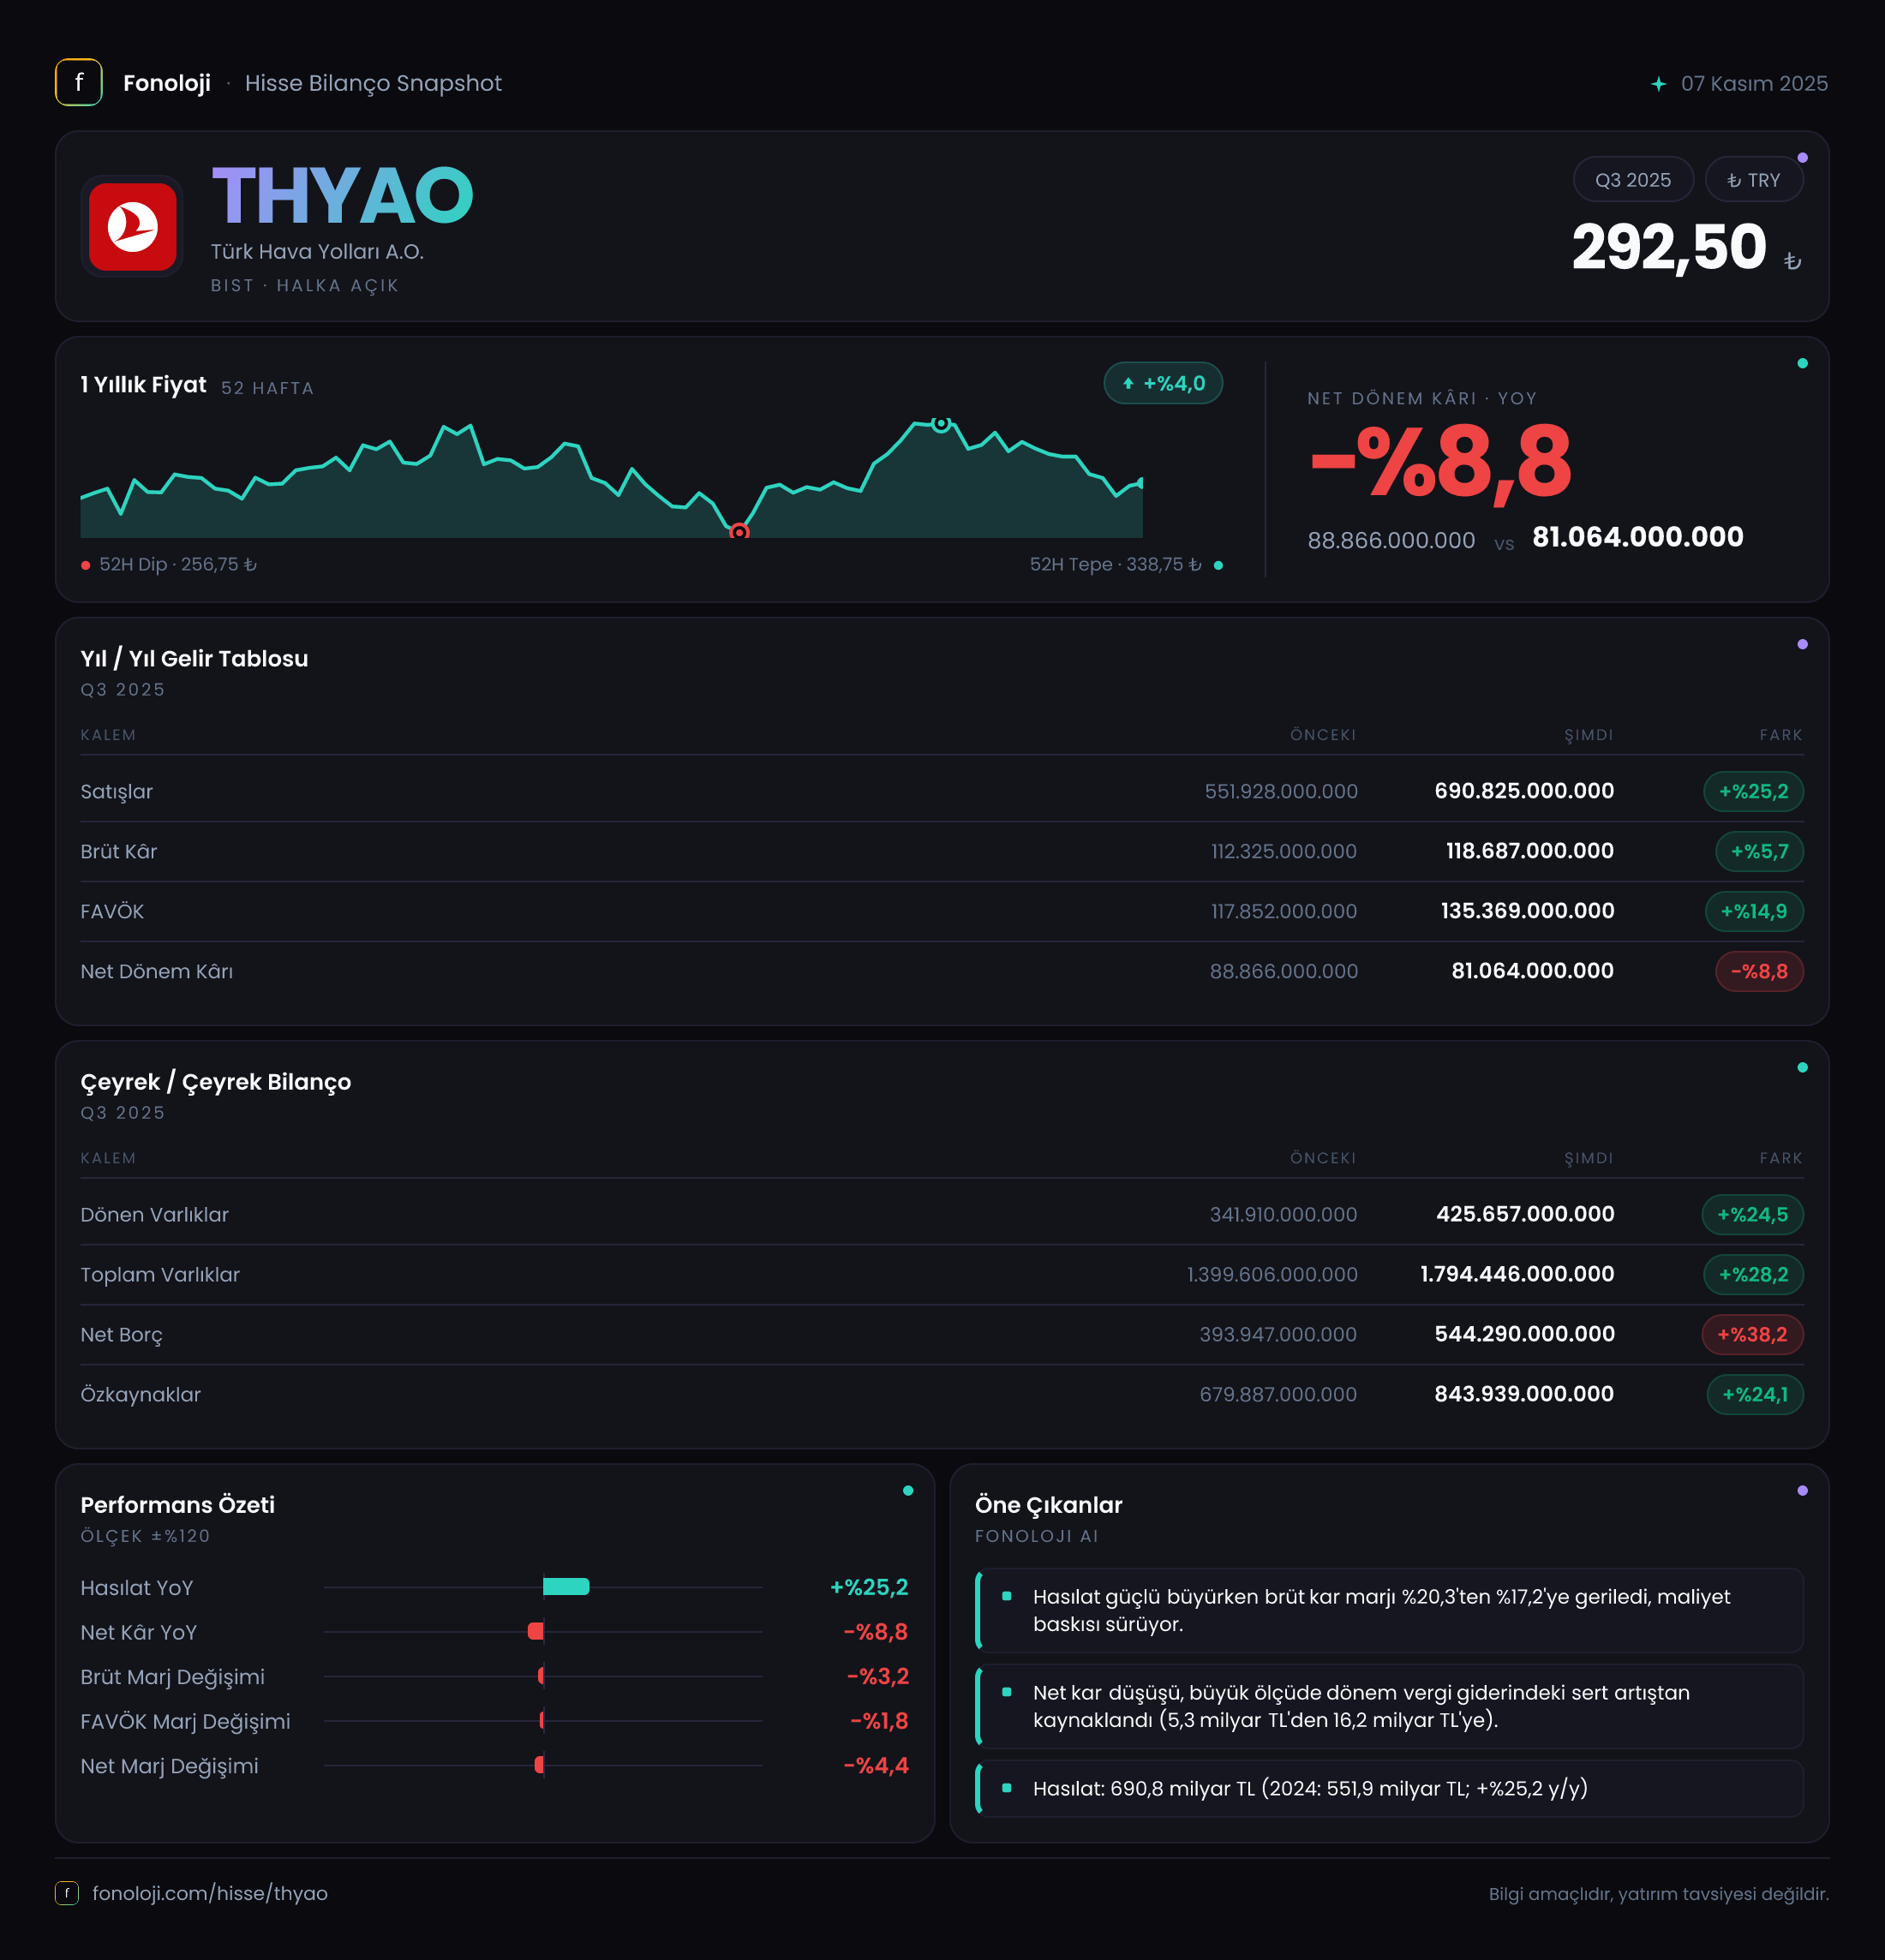
THYAO’nun 2025/9AB döneminde satışları geçen yılın aynı dönemine göre %25,2 artarak 690,8 milyar TL’ye ulaştı. İlk bakışta bu güçlü bir büyüme gibi görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satışlardaki artışın önemli bölümü nominal fiyat etkisinden kaynaklanıyor olabilir. Başka bir ifadeyle, şirketin TL bazında cirosu büyümüş olsa da bu büyümenin enflasyonu aşan, reel anlamda güçlü bir genişleme olup olmadığını ayrıca izlemek gerekiyor.
Üstelik satışlardaki %25,2 artış, brüt kârdaki %5,7 büyümenin oldukça üzerinde. Bu fark, gelir artışının maliyetlere aynı ölçüde yansımadığını gösteriyor. Havayolu sektöründe yakıt, personel, bakım, havalimanı ve uçak kiralama giderleri kritik kalemlerdir; ancak verilen veri seti bu maliyetlerin hangisinde baskı oluştuğunu ayrıştırmıyor. Buna rağmen sonuç net: THYAO satış büyümesini aynı oranda brüt kâra çevirememiş.
Çeyreklik tarafta 2025/9 döneminde satışlar 282,8 milyar TL olarak gerçekleşmiş. Bu rakamın 690,8 milyar TL’lik dokuz aylık satışlar içindeki payı yaklaşık %41 seviyesinde. Ancak önceki çeyrek veya geçen yılın aynı çeyreğine ait bağımsız çeyrek satış verisi verilmediği için çeyreklik ivmenin hızlandığını ya da yavaşladığını kesin biçimde söylemek mümkün değil. Bu nedenle bir sonraki değerlendirmede yolcu talebi, kapasite kullanımı ve birim gelir göstergeleriyle birlikte çeyreklik trendi beklemek gerekiyor.
Kârlılık
Şirketin brüt kârı 118,7 milyar TL olurken, geçen yılın aynı dönemindeki 112,3 milyar TL’ye göre yalnızca %5,7 arttı. Buna göre brüt kâr marjı yaklaşık %17,2 seviyesine geriledi; geçen yıl bu oran yaklaşık %20,3 idi. Yaklaşık 3,1 puanlık marj daralması, satış büyümesine rağmen temel operasyonun daha düşük kârlılıkla yürüdüğünü gösteriyor.
FAVÖK ise 118,8 milyar TL ile geçen yılki 108,7 milyar TL’nin üzerine çıktı ve %9,3 arttı. Ancak FAVÖK marjı da yaklaşık %17,2 seviyesinde kalarak geçen yılki yaklaşık %19,7 seviyesinin altında gerçekleşti. Yani şirket faaliyetlerinden pozitif nakit yaratma kapasitesini koruyor, fakat her 100 TL’lik satıştan elde ettiği operasyonel kâr geçen yıla göre daha düşük.
Brüt kâr ile FAVÖK arasındaki farkın bu dönemde neredeyse kapanmış olması dikkat çekici. Bu durum, verilen toplulaştırılmış finansallarda faaliyet giderlerinin FAVÖK üzerinde sınırlı bir fark yarattığını gösteriyor; ancak detaylı gider kırılımı bulunmadığından bunun hangi operasyonel kalemlerden kaynaklandığı konusunda ek veri gerekiyor.
Net dönem kârı 81,1 milyar TL ile geçen yılki 88,9 milyar TL’ye göre %8,8 geriledi. Net kâr marjı da yaklaşık %11,7 seviyesine inerken, önceki yıl yaklaşık %16,1 düzeyindeydi. Böylece net kâr marjında yaklaşık 4,4 puanlık bir düşüş oluştu. FAVÖK artmasına rağmen net kârın azalması, finansman giderleri, kur etkileri, amortisman veya enflasyon muhasebesi gibi faaliyet sonrası kalemlerin sonucu baskıladığını düşündürüyor; bu kalemlerin detayları paylaşılmadığı için tek tek katkılarını ölçmek mümkün değil.
Çeyreklik net kâr 56,1 milyar TL. Bu rakam, dokuz aylık 81,1 milyar TL’lik net kârın yaklaşık %69’unu oluşturuyor. Ancak önceki çeyreğin bağımsız net kârı verilmediğinden, bu yüksek payın sürdürülebilir bir trend mi yoksa dönemsel bir etkiden mi kaynaklandığı konusunda temkinli olmak gerekiyor.
Bilanço Sağlığı
THYAO’nun toplam varlıkları önceki yıl sonuna göre %28,2 artarak 1.794,4 milyar TL’ye yükseldi. Dönen varlıklar %24,5 artışla 425,7 milyar TL’ye, duran varlıklar ise %29,4 artışla 1.368,8 milyar TL’ye ulaştı. Duran varlıkların toplam varlık büyümesinden daha hızlı artması, şirketin uzun vadeli varlık tabanının bilanço içinde daha belirgin hale geldiğini gösteriyor; ancak bu artışın uçak, yatırım veya diğer kalemler bazındaki dağılımı veri setinde yer almıyor.
Özkaynaklar %24,1 artarak 843,9 milyar TL’ye çıkmış. Bununla birlikte toplam varlıkların %28,2 büyümesi karşısında özkaynakların daha yavaş artması, bilançonun borç kaynaklarına daha fazla yaslandığını gösteriyor. Özkaynakların toplam varlıklara oranı yaklaşık %47,0 seviyesinde; önceki dönem bu oran yaklaşık %48,6 idi. Gerileme sınırlı olsa da yön, finansal kaldıraç açısından olumlu değil.
Net borç %38,2 artarak 544,3 milyar TL’ye yükseldi. Bu artış, hem satış hem de özkaynak büyümesinin üzerinde. Net borcun dokuz aylık FAVÖK’e oranı yaklaşık 4,6x seviyesinde. Havayolu gibi sermaye yoğun bir sektörde borçluluk tek başına olağandışı kabul edilemez; ancak borcun FAVÖK’ten daha hızlı büyümesi, faiz ve kur hareketlerine karşı hassasiyeti artırıyor. Şirketin borç azaltma kapasitesi için bundan sonraki dönemde FAVÖK büyümesinin net borç artışını aşması önemli olacak.
Net Parasal Pozisyon (TAS 29)
THYAO’nun 216,0 milyar TL tutarındaki pozitif net parasal pozisyonu, enflasyon muhasebesinin sonuçlar üzerindeki etkisini açıkça ortaya koyuyor. Bu tutar, raporlanan net dönem kârı olan 81,1 milyar TL’nin oldukça üzerinde. Dolayısıyla şirketin net kârı yalnızca uçuş operasyonlarının performansını yansıtmıyor; TAS 29 kapsamında parasal kalemlerin enflasyon karşısındaki etkisi de sonucu önemli ölçüde şekillendiriyor.
Bu kalem, faaliyetlerden elde edilen nakit kârla aynı anlama gelmez. Pozitif net parasal pozisyon gelirinin yüksek olması, yüksek enflasyon ortamında bilançodaki parasal varlık ve yükümlülük yapısının muhasebe düzeltmeleri sonucunda gelir yaratabildiğini gösterir. Bu nedenle yatırımcı, 216,0 milyar TL’lik katkıyı tekrar eden operasyonel kâr gibi değerlendirmemeli. Enflasyon muhasebesinin etkisi normalleştiğinde net kârın FAVÖK ve finansman giderleri tarafından daha fazla belirlenmesi beklenir.
Yatırımcı için Ne Anlama Geliyor?
THYAO’da yatırım tezinin güçlü tarafı, yüksek ciro üretme kapasitesi ve operasyonel olarak hâlâ pozitif FAVÖK yaratması. 690,8 milyar TL satış ve 118,8 milyar TL FAVÖK, şirketin ölçek avantajını koruduğunu gösteriyor. Ancak satış büyümesinin enflasyonun altında kalması, brüt ve FAVÖK marjlarının gerilemesi, operasyonel büyümenin kalitesinin yakından izlenmesi gerektiğine işaret ediyor.
Öne çıkan fırsatlar:
- Döviz bazlı gelir yapısı, TL’deki değer kaybına karşı belirli bir doğal koruma sağlayabilir.
- FAVÖK’ün %9,3 artması, operasyonel kârlılığın tamamen bozulmadığını gösteriyor.
- Güçlü varlık tabanı ve yüksek ölçek, talep canlı kaldığı sürece büyüme potansiyelini destekleyebilir.
Başlıca riskler ise şunlar:
- Net borcun %38,2 artması ve net borç/FAVÖK oranının yaklaşık 4,6x seviyesine çıkması.
- Marjların geçen yıla göre belirgin biçimde daralması.
- Net kârın %8,8 düşmesi ve kârın yüksek ölçüde TAS 29 etkisi taşıması.
- Çeyreklik ivmeyi değerlendirmek için önceki çeyrek ve geçen yılın aynı çeyreğine ait bağımsız verilerin henüz bulunmaması.
Özetle veri, THYAO’da satış hacminin büyüdüğünü ancak bu büyümenin kârlılığa aynı güçte yansımadığını gösteriyor. Yatırımcı açısından kritik takip alanları net borcun kontrol altına alınıp alınmadığı, FAVÖK marjının toparlanıp toparlanmadığı ve sonraki dönem net kârının parasal pozisyon etkisi olmadan ne kadar güçlü kalabildiği olacak. Yatırım tavsiyesi değildir.