
Açılış
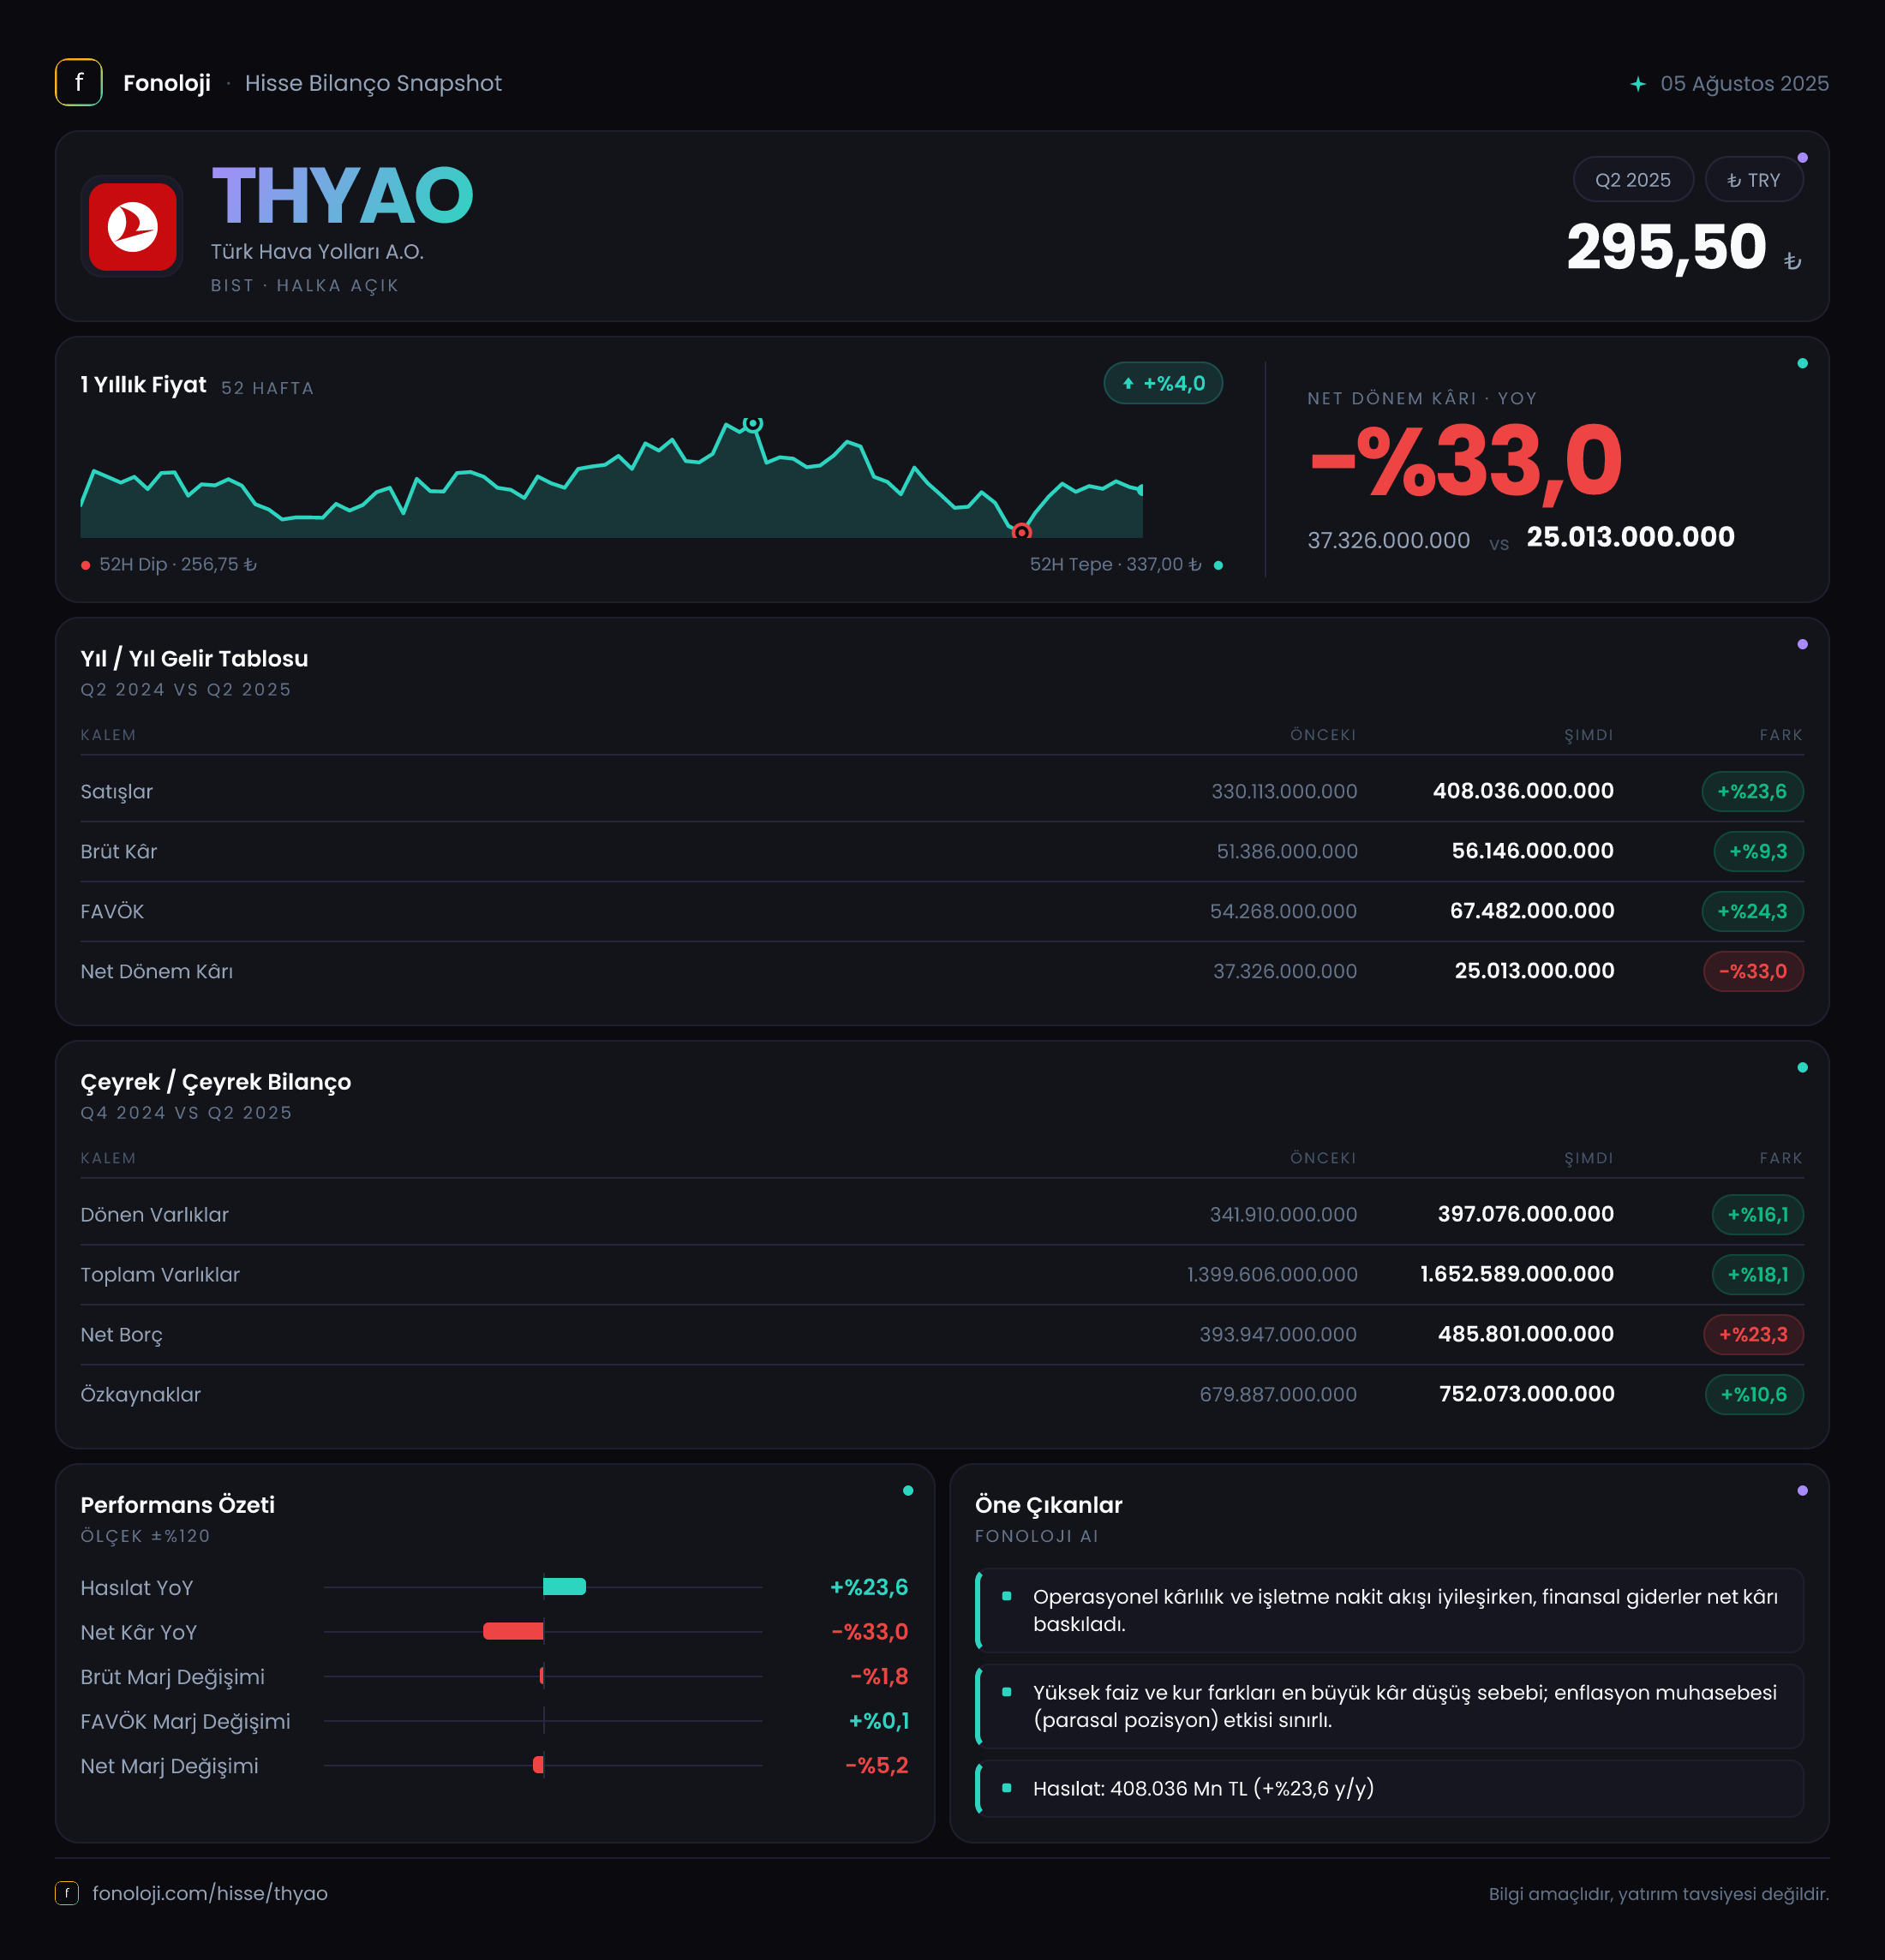
Türk Hava Yolları, 2025’in ilk altı ayında satışlarını 408,0 milyar TL’ye taşıyarak büyümeyi sürdürdü; ancak kârlılık aynı hızda ilerlemedi. Satışlar yıllık bazda %23,6 artarken brüt kâr yalnızca %9,3, FAVÖK ise %13,5 yükseldi. Buna karşılık net dönem kârı %33 düşerek 25,0 milyar TL’ye geriledi. Çeyreklik açıdan bakıldığında ikinci çeyrek, ilk çeyrekteki 1,8 milyar TL’lik zararın ardından 26,8 milyar TL net kâr ile belirgin bir toparlanma gösteriyor; fakat bilanço tarafında net borçtaki hızlı artış yatırımcının yakından izlemesi gereken ana konu.
Satış Hikayesi
THY’nin satışları geçen yılın aynı dönemindeki 330,1 milyar TL’den 408,0 milyar TL’ye yükseldi. Nominal olarak 77,9 milyar TL’lik bu artış güçlü görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında tablo daha ölçülü okunmalı. Satış büyümesi enflasyonun altında kaldığı için şirketin toplam gelirlerinde reel anlamda belirgin bir genişleme olduğu sonucuna doğrudan varmak mümkün değil.
Burada havacılık şirketleri açısından önemli bir ayrım var: Gelirlerin bir bölümü döviz bazlı veya dövize duyarlı olduğundan, yalnızca TL cinsinden yıllık değişim operasyonel performansı tam olarak göstermeyebilir. Yolcu trafiği, doluluk oranı, birim gelirler ve yakıt maliyetleri gibi operasyonel göstergeler paylaşılmadığı için satış artışının ne kadarının hacimden, ne kadarının fiyat ve kur etkisinden geldiğini bu veri setiyle ayrıştırmak mümkün değil.
Çeyreklik eğilim ise daha olumlu bir resim çiziyor. Satışlar 2025’in ilk çeyreğindeki 176,7 milyar TL’den ikinci çeyrekte 231,3 milyar TL’ye çıkarak yaklaşık %30,9 arttı. İkinci çeyrek satışları, ilk çeyreğe göre 54,6 milyar TL daha yüksek. Bu gelişme, mevsimsel olarak daha güçlü seyreden seyahat talebinin ve şirketin operasyonel kapasitesinin gelir tarafına yansıdığını gösteriyor. Ancak bu çeyreklik karşılaştırma, ilk altı aylık dönem ile geçen yılın aynı dönemini karşılaştıran yıllık büyümeden farklıdır; mevsimsellik nedeniyle tek başına sürdürülebilir büyüme göstergesi olarak kullanılmamalı.
Kârlılık
Kârlılığın ana mesajı, gelirin arttığı ancak marjların daraldığı yönünde. Brüt kâr 51,4 milyar TL’den 56,1 milyar TL’ye yükseldi; buna karşın brüt kâr marjı yaklaşık %15,6’dan %13,8’e geriledi. Yani THY, satışlarını büyütürken her 100 TL’lik satıştan elde ettiği brüt kârı yaklaşık 1,8 TL azaltmış oldu. Enflasyon, yakıt, personel, bakım ve operasyonel maliyetler üzerindeki baskı bu tür bir marj daralmasının temel izleme alanlarıdır; ancak mevcut veride bu kalemlerin ayrı kırılımı bulunmuyor.
FAVÖK ise 49,6 milyar TL’den 56,2 milyar TL’ye çıktı. Artış oranı %13,5 olsa da FAVÖK marjı yaklaşık %15,0’dan %13,8’e indi. Bu da operasyonel kârlılığın nominal olarak büyüdüğünü, fakat satış büyümesinin altında kaldığını gösteriyor. FAVÖK marjındaki yaklaşık 1,2 puanlık düşüş, maliyetlerin gelirlerden daha hızlı arttığına işaret ediyor.
Dikkat çekici nokta, açıklanan rakamlarda brüt kâr ile FAVÖK’ün neredeyse aynı seviyede olmasıdır: brüt kâr 56,1 milyar TL, FAVÖK 56,2 milyar TL. Bu fark son derece sınırlı olduğundan, gider sınıflandırmalarının ayrıntısını görmeden faaliyet giderleri hakkında kesin bir neden-sonuç yorumu yapmak doğru olmaz.
Net kâr tarafında baskı çok daha belirgin. Net dönem kârı 37,3 milyar TL’den 25,0 milyar TL’ye geriledi ve net kâr marjı yaklaşık %11,3’ten %6,1’e düştü. FAVÖK artarken net kârın azalması, baskının FAVÖK sonrasındaki kalemlerde oluştuğunu gösteriyor. Finansman giderleri, amortisman, kur farkları, vergi ve enflasyon muhasebesi etkilerinin hangisinin ne ölçüde rol oynadığı ayrıntılı gelir tablosu olmadan kesinleştirilemez.
Çeyreklik bazda ise toparlanma güçlü: İlk çeyrekte 1,8 milyar TL zarar açıklanırken ikinci çeyrekte 26,8 milyar TL net kâr elde edildi. Bu dönüş, dönemsel operasyonel gücü teyit ediyor; ancak ikinci çeyrekteki kârın ne kadarının kalıcı operasyonel performanstan, ne kadarının finansal veya muhasebesel etkilerden geldiği izlenmeli.
Bilanço Sağlığı
THY’nin toplam varlıkları önceki yıl sonuna göre 1.399,6 milyar TL’den 1.652,6 milyar TL’ye çıkarak %18,1 büyüdü. Duran varlıklardaki artış %18,7 ile dönen varlıklardaki %16,1’lik artışın üzerinde. Bu yapı, havayolu şirketlerinde filo, uçak yatırımları ve uzun vadeli operasyonel varlıkların bilançodaki ağırlığını koruduğunu gösteriyor.
Özkaynaklar 679,9 milyar TL’den 752,1 milyar TL’ye yükseldi; ancak artış oranı %10,6 ile toplam varlık büyümesinin altında kaldı. Buna karşılık net borç 338,2 milyar TL’den 485,8 milyar TL’ye çıkarak %43,6 arttı. Borcun varlıklardan çok daha hızlı yükselmesi, büyümenin daha fazla finansal kaldıraç kullanılarak desteklendiğini gösteriyor.
Altı aylık FAVÖK üzerinden basit bir hesapla net borç/FAVÖK oranı 8,6 kat seviyesindedir. FAVÖK’ün yıllıklandırılmasıyla, yani ilk altı ay rakamının iki katı varsayımıyla oran yaklaşık 4,3 kat olur. Bu hesap havayolu şirketlerinin mevsimselliği ve kiralama yükümlülükleri nedeniyle tek başına yeterli değildir; yine de borçlulukta belirgin bir yükseliş olduğunu ortaya koyar. Faiz oranları, döviz kurları ve nakit akışının borç servis kapasitesi bu nedenle kritik önem taşıyor.
Net Parasal Pozisyon (TAS 29)
Şirketin net parasal pozisyonu 100,0 milyon TL olarak açıklanmış. Bu tutar, 408,0 milyar TL’lik altı aylık satış ve 25,0 milyar TL’lik net kârla karşılaştırıldığında oldukça sınırlı kalıyor. Dolayısıyla bu veri setinde TAS 29 kaynaklı net parasal pozisyon etkisinin dönem kârını tek başına açıklayacak büyüklükte olmadığı görülüyor.
Bununla birlikte enflasyon muhasebesi, yalnızca net parasal pozisyon satırından ibaret değildir. Parasal olmayan varlıkların, özkaynakların, amortismanın ve gelir tablosu kalemlerinin yeniden düzenlenmesi kârlılık ve bilanço karşılaştırmalarını etkileyebilir. Bu nedenle THY’nin net kârındaki %33’lük düşüşü değerlendirirken yalnızca satış ve FAVÖK artışına bakmak yeterli değil; TAS 29 düzeltmelerinin yanı sıra finansman ve kur etkilerinin ayrıntılı dipnotlarda incelenmesi gerekir.
Yatırımcı için Ne Anlama Geliyor?
THY’nin ikinci çeyrekteki güçlü kâr dönüşü ve satışlardaki çeyreklik artış, şirketin operasyonel kapasitesinin ve sezon dinamiklerinin hâlâ önemli bir fırsat sunduğunu gösteriyor. Buna karşın yatırım tezinin yalnızca büyüyen satışlara dayandırılması doğru olmaz. Çünkü:
- Satışlar %23,6 artarken brüt kâr ve FAVÖK marjları geriledi.
- Net kâr %33 düşerek operasyonel büyümenin finansal tablolara aynı ölçüde yansımadığını gösterdi.
- Net borç %43,6 artarak özkaynak büyümesinin oldukça üzerine çıktı.
- İkinci çeyrekteki güçlü kârın sürdürülebilirliği, üçüncü çeyrekte marjların ve nakit akışının nasıl şekilleneceğine bağlı.
- Döviz kurları, yakıt fiyatları, faizler, filo yatırımları ve borç servis maliyeti temel risk başlıkları olmaya devam ediyor.
Özetle bu dönem THY için “gelir büyüyor, ancak büyümenin maliyeti ve finansman yükü artıyor” mesajını veriyor. Çeyreklik kâr toparlanması olumlu; fakat daha sağlıklı bir yatırım hikâyesi için marjların yeniden güçlenmesi ve net borç artışının kontrol altına alınması gerekiyor. Yatırım tavsiyesi değildir.