
Açılış
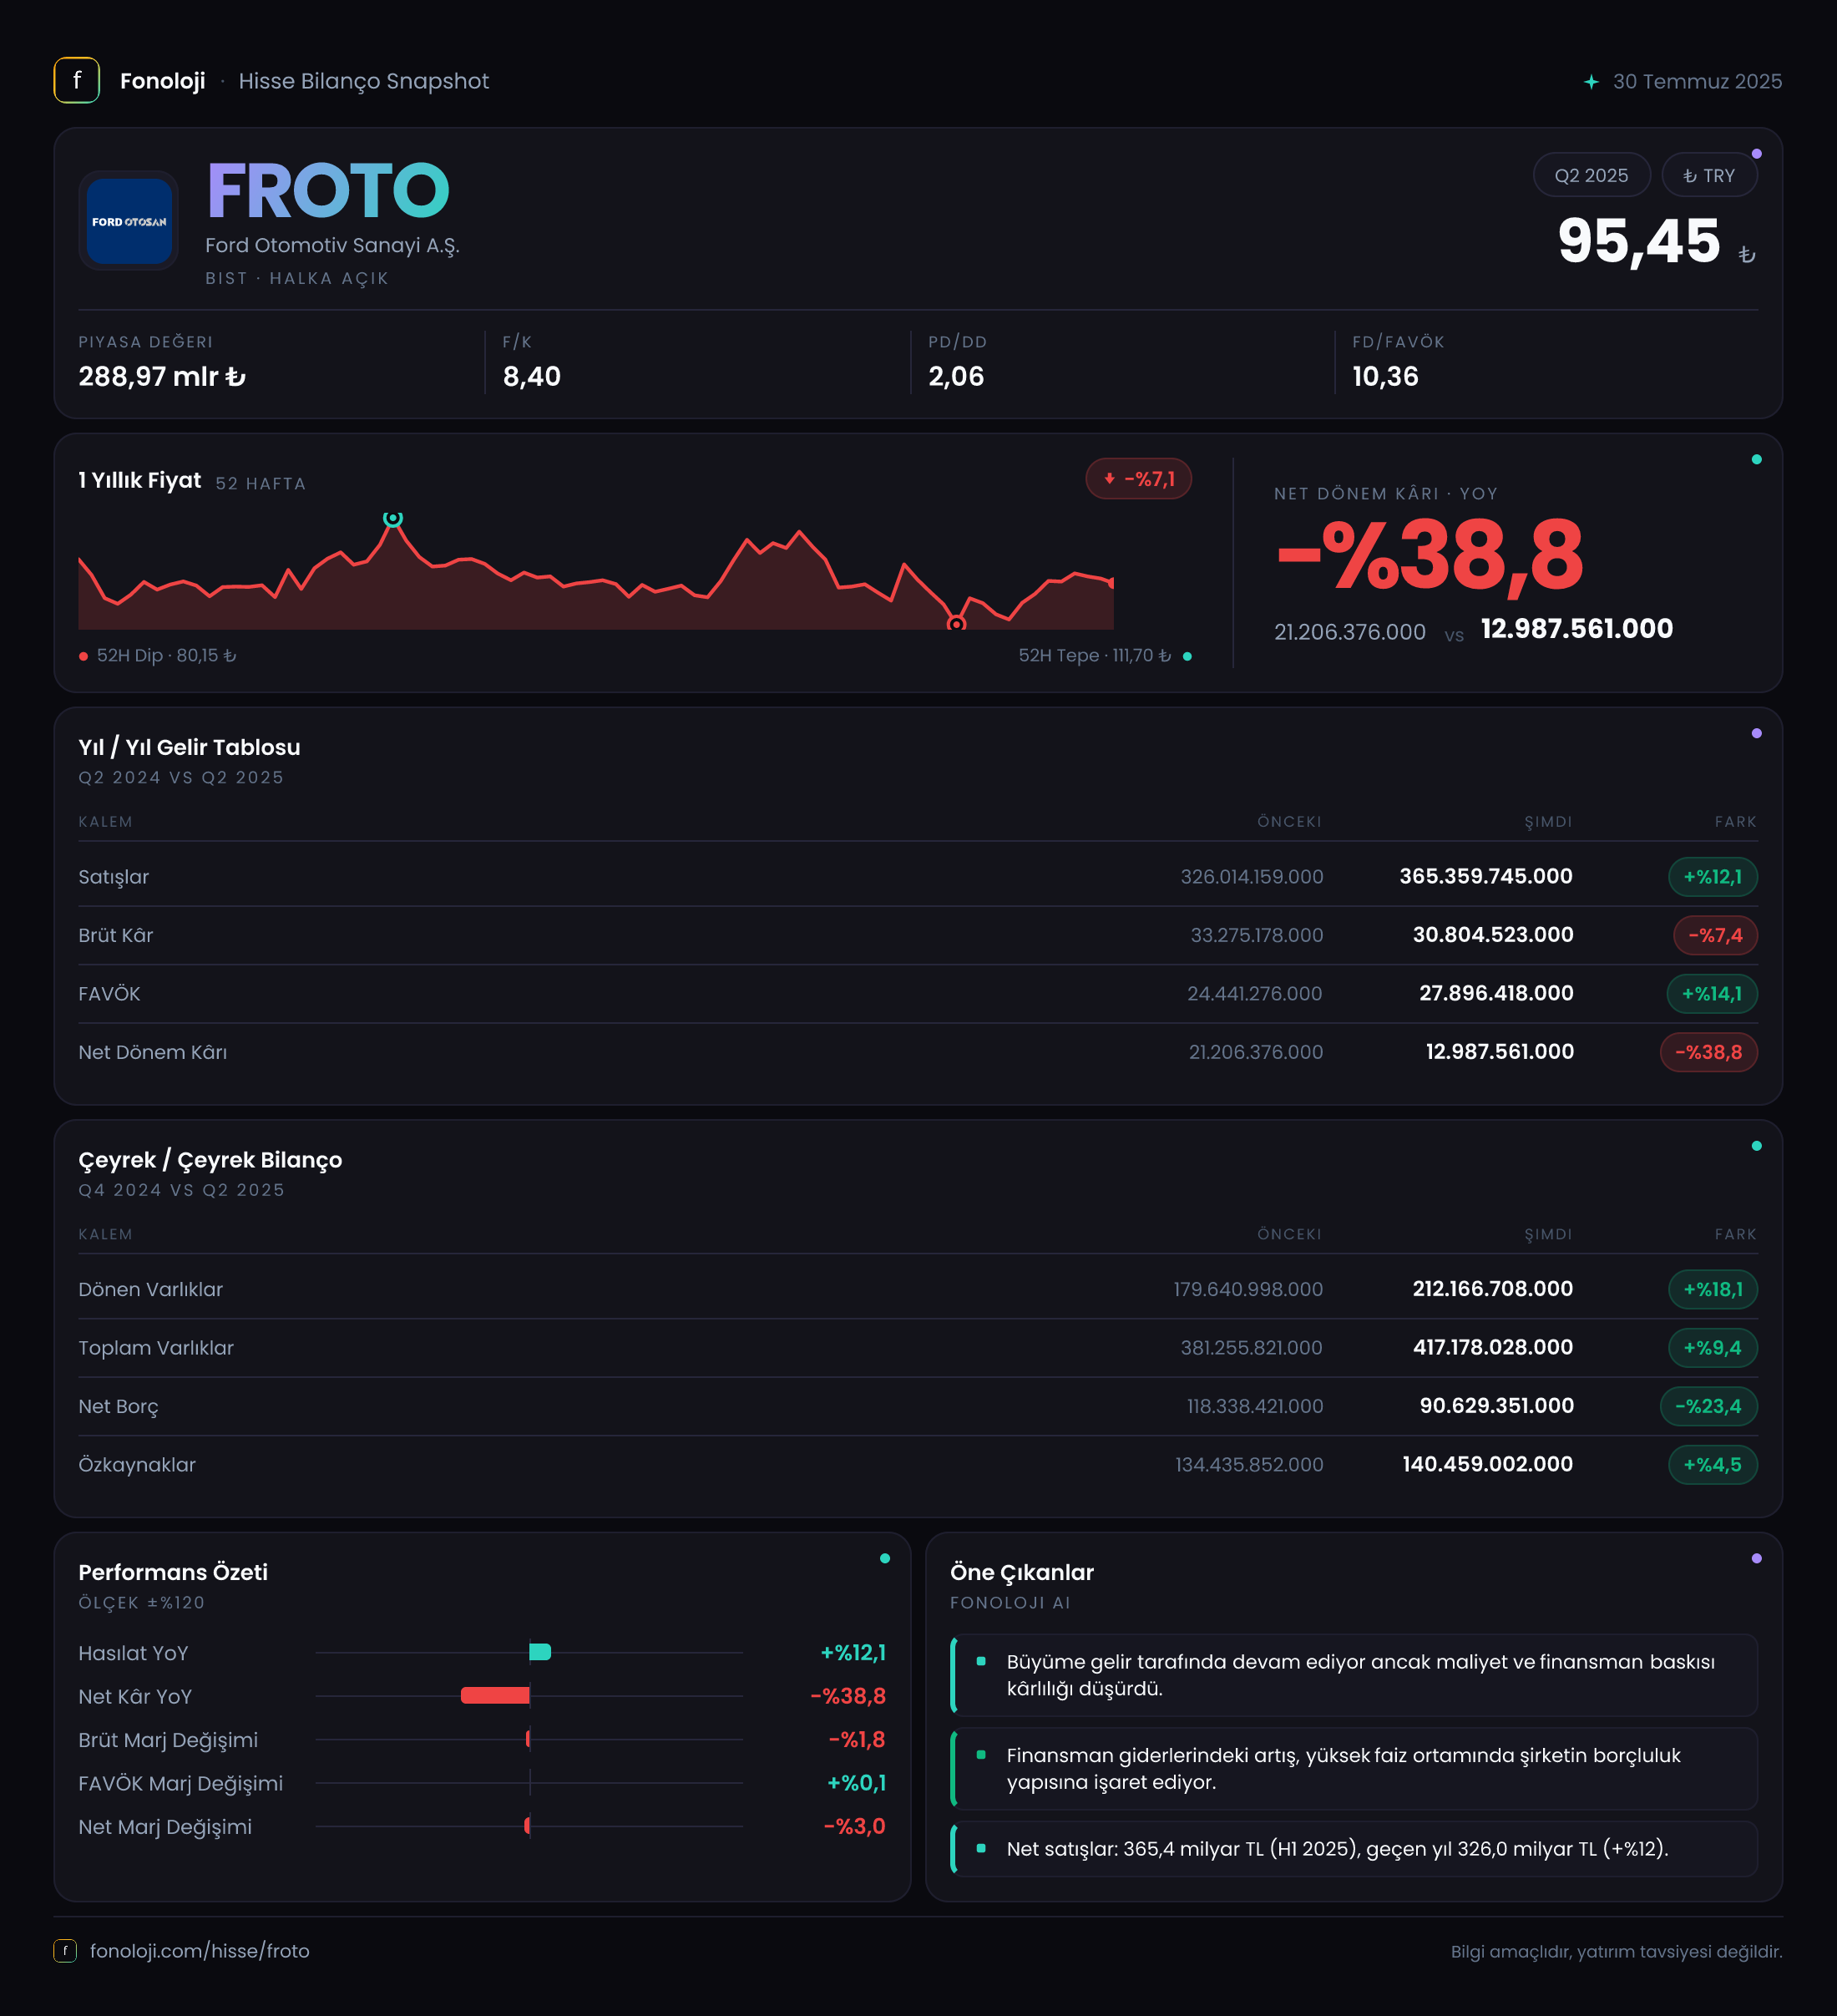
Ford Otomotiv, otomotiv üretimi ve ihracat ağı güçlü, Türkiye’nin en büyük sanayi şirketlerinden biri olarak 2025’in ilk altı ayında satışlarını artırmayı başardı. Ancak gelir büyümesi, kârlılığa aynı ölçüde yansımadı: satışlar %12,1 artarken brüt kâr %7,4, FAVÖK %4,3 ve net dönem kârı %38,8 geriledi. Bu tablo, şirketin operasyonel olarak hâlâ güçlü bir ölçeğe sahip olduğunu; fakat maliyetler, marj baskısı ve enflasyon muhasebesi etkilerinin kâr dönüşümünü zorlaştırdığını gösteriyor. Bilançonun en olumlu tarafı ise net borcun önceki yıl sonuna göre belirgin biçimde azalması.
Satış Hikayesi
Ford Otosan’ın satışları 365,4 milyar TL ile geçen yılın aynı dönemindeki 326,0 milyar TL seviyesinden %12,1 yükseldi. İlk bakışta bu, nominal olarak olumlu bir büyüme. Fakat Türkiye’de %30’un üzerinde seyreden enflasyon ortamında, satışların enflasyonun altında kalması reel anlamda büyüme yerine daralma ihtimalini gündeme getiriyor. Başka bir ifadeyle şirket daha yüksek ciro üretmiş olsa da bu artışın tamamı gerçek hacim artışından kaynaklanmıyor olabilir; fiyatlama, ürün karması ve kur etkisi birlikte değerlendirilmelidir.
Çeyreklik tarafta satışlar 2025/3’te 170,6 milyar TL’den 2025/6’da 194,8 milyar TL’ye yükselmiş. Bu, çeyrekten çeyreğe yaklaşık %14,2 artışa işaret ediyor ve yılın ikinci çeyreğinde gelir üretiminin hızlandığını gösteriyor. Yine de bu artışı doğrudan güçlü talep olarak okumak için adet bazlı satışlar, ihracat hacmi, iç pazar performansı ve ticari araç segmentindeki gelişmelerin görülmesi gerekiyor.
Buradaki ana soru, Ford Otosan’ın satış büyümesini ne ölçüde kâra dönüştürebildiği. Çünkü gelir artışı, maliyetlerdeki yükselişi telafi edememiş durumda. Özellikle otomotiv sektöründe çelik, enerji, işçilik, lojistik ve kur hareketleri marjların yönünü belirliyor. Bu nedenle satış tarafındaki pozitif görüntü, marj baskısı nedeniyle tek başına yeterli değil.
Kârlılık
Şirketin brüt kârı 30,8 milyar TL seviyesine gerileyerek geçen yılki 33,3 milyar TL’nin altında kaldı. Buna göre brüt kâr marjı yaklaşık %8,4 oldu; geçen yıl aynı dönemde bu oran yaklaşık %10,2 seviyesindeydi. Yaklaşık 1,8 puanlık gerileme, satışların büyümesine rağmen üretim ve ürün maliyetlerinin daha hızlı arttığını gösteriyor.
FAVÖK de 24,3 milyar TL’den 23,3 milyar TL’ye geriledi. FAVÖK marjı böylece yaklaşık %7,5’ten %6,4’e düştü. Bu, operasyonel kârlılığın satış büyümesinin gerisinde kaldığını ortaya koyuyor. Brüt marjdaki düşüşün FAVÖK marjına da yansıması, baskının yalnızca finansman giderlerinden değil, doğrudan ana faaliyetlerden kaynaklandığına işaret ediyor.
Net dönem kârı ise 21,2 milyar TL’den 13,0 milyar TL’ye indi. Net kâr marjı geçen yılki yaklaşık %6,5 seviyesinden %3,6’ya geriledi. Böylece şirket her 100 TL’lik satıştan geçen yıl yaklaşık 6,5 TL net kâr üretirken bu dönemde yaklaşık 3,6 TL üretebildi.
Çeyreklik veriler de kâr baskısının sürdüğünü gösteriyor. Satışlar 170,6 milyar TL’den 194,8 milyar TL’ye çıkarken net kâr 6,9 milyar TL’den 6,1 milyar TL’ye geriledi. Buna göre ikinci çeyrek net kâr marjı yaklaşık %3,1, ilk çeyrek marjı ise yaklaşık %4,0 düzeyinde. Satışların arttığı bir dönemde net kârın gerilemesi, şirketin büyüme kalitesinin ve maliyet kontrolünün yakından izlenmesini gerektiriyor.
Verilen çeyreklik FAVÖK rakamı 30,6 milyar TL olarak paylaşılmış; bu rakam, gelir tablosundaki ilk altı aylık 23,3 milyar TL’lik FAVÖK ile dönem tanımı açısından uyumsuz görünüyor. Bu nedenle FAVÖK’ün çeyreklik mi, kümülatif mi olduğu netleşmeden marj ve borçluluk hesabında bu veriyi doğrudan kullanmamak gerekir.
Bilanço Sağlığı
Bilanço tarafında daha dengeli bir tablo var. Dönen varlıklar 179,6 milyar TL’den 212,2 milyar TL’ye yükselerek %18,1 arttı. Bu artış, şirketin kısa vadeli varlık tamponunu güçlendiriyor; ancak dönen varlıkların içinde stoklar ve ticari alacakların ne kadar paya sahip olduğu görülmeden likidite kalitesi hakkında kesin hüküm vermek mümkün değil.
Toplam varlıklar 381,3 milyar TL’den 417,2 milyar TL’ye yükseldi. Özkaynaklar da 134,4 milyar TL’den 140,5 milyar TL’ye çıkarak %4,5 büyüdü. Özkaynakların varlıklara oranı yaklaşık %33,7 seviyesinde. Bu oran, şirketin bilançosunda borç finansmanının önemli yer tuttuğunu, ancak özkaynak tabanının da kayda değer olduğunu gösteriyor.
En olumlu gelişme net borçta yaşandı. Net borç 118,3 milyar TL’den 90,6 milyar TL’ye gerileyerek %23,4 azaldı. Net borç/özkaynak oranı da yaklaşık %88’den %65’e indi. Bu, finansal riskin yıl sonuna göre azaldığı anlamına geliyor.
Net borç/FAVÖK hesabı ise veri tanımına duyarlı. İlk altı aylık FAVÖK olan 23,3 milyar TL yıllıklandırılırsa oran yaklaşık 1,9 seviyesinde hesaplanabilir. Bu makul bir borçluluk görünümüne işaret eder; ancak FAVÖK verisinin dönemsel sunumundaki uyumsuzluk nedeniyle bu oran kesin bir gösterge olarak alınmamalı.
Net Parasal Pozisyon (TAS 29)
Ford Otosan’ın net parasal pozisyonu 14,3 milyar TL’den 9,2 milyar TL’ye geriledi ve düşüş %35,4 oldu. Enflasyon muhasebesi uygulamasında net parasal pozisyon, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki net etkisini gösterir. Pozitif değer, ilgili dönemde parasal pozisyonun kârı destekleyen bir etki yarattığını ifade eder; ancak bu etkinin operasyonel performanstan değil, bilanço yapısının enflasyon altındaki muhasebe sonucundan kaynaklandığını unutmamak gerekir.
Bu etkinin azalması, net kâr düşüşünün önemli nedenlerinden biri olabilir. Geçen yıl 14,3 milyar TL olan katkının bu yıl 9,2 milyar TL’ye inmesi, faaliyet kârındaki sınırlı gerilemenin net kâr seviyesinde daha sert hissedilmesine yol açmış görünüyor. Dolayısıyla şirketi değerlendirirken yalnızca net kâra değil, FAVÖK ve nakit yaratma gücüne de odaklanmak gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
Ford Otosan’da yatırımcı açısından iki farklı hikâye aynı anda yaşanıyor:
- Fırsat: Satış ölçeği büyüyor, dönen varlıklar artıyor ve net borç 27,7 milyar TL azalıyor. Bu, güçlü operasyonel ölçeğin yanı sıra bilanço disiplininin de korunduğunu gösteriyor.
- Risk: Satışlar enflasyonun altında büyürken brüt ve FAVÖK marjları geriliyor. Bu durum, büyümenin reel olarak zayıf kalabileceğine ve maliyet baskısının devam ettiğine işaret ediyor.
- Kritik takip noktası: Önümüzdeki dönemlerde satış artışının adet ve ihracat hacmiyle desteklenip desteklenmediği, brüt marjın toparlanıp toparlanmadığı ve net borçtaki düşüşün sürüp sürmediği izlenmeli.
- Veri uyarısı: Çeyreklik FAVÖK rakamındaki dönem uyumsuzluğu giderilmeden, kârlılık ve borçluluk karşılaştırmalarında temkinli olunmalı.
Özetle Ford Otosan’ın bilançosu geçen yıl sonuna göre daha sağlam, ancak kârlılık hikâyesi zayıflamış durumda. Şirketin yatırım cazibesi, satış büyümesinden çok bu büyümeyi yeniden daha yüksek marj ve sürdürülebilir nakit akışına dönüştürüp dönüştüremeyeceğine bağlı olacak. Yatırım tavsiyesi değildir.