
Açılış
Ford Otomotiv, Türkiye’de ticari araç ve otomobil üretiminin yanı sıra ihracat ve küresel Ford operasyonlarıyla bağlantılı üretim yapan, BIST’in en önemli sanayi şirketlerinden biri. 2025’in ilk ara döneminde şirketin finansal görünümü, satış hacminden ziyade marjlar ve net kârlılık tarafındaki baskıyla öne çıkıyor. Satışlar yıllık bazda gerilerken, brüt kâr ve FAVÖK daha sert düştü; net kâr ise neredeyse yarı yarıya azaldı. Buna karşılık net borçta %20 oranında düşüş, bilançonun finansal risk tarafında olumlu bir gelişme sunuyor.
Satış Hikayesi
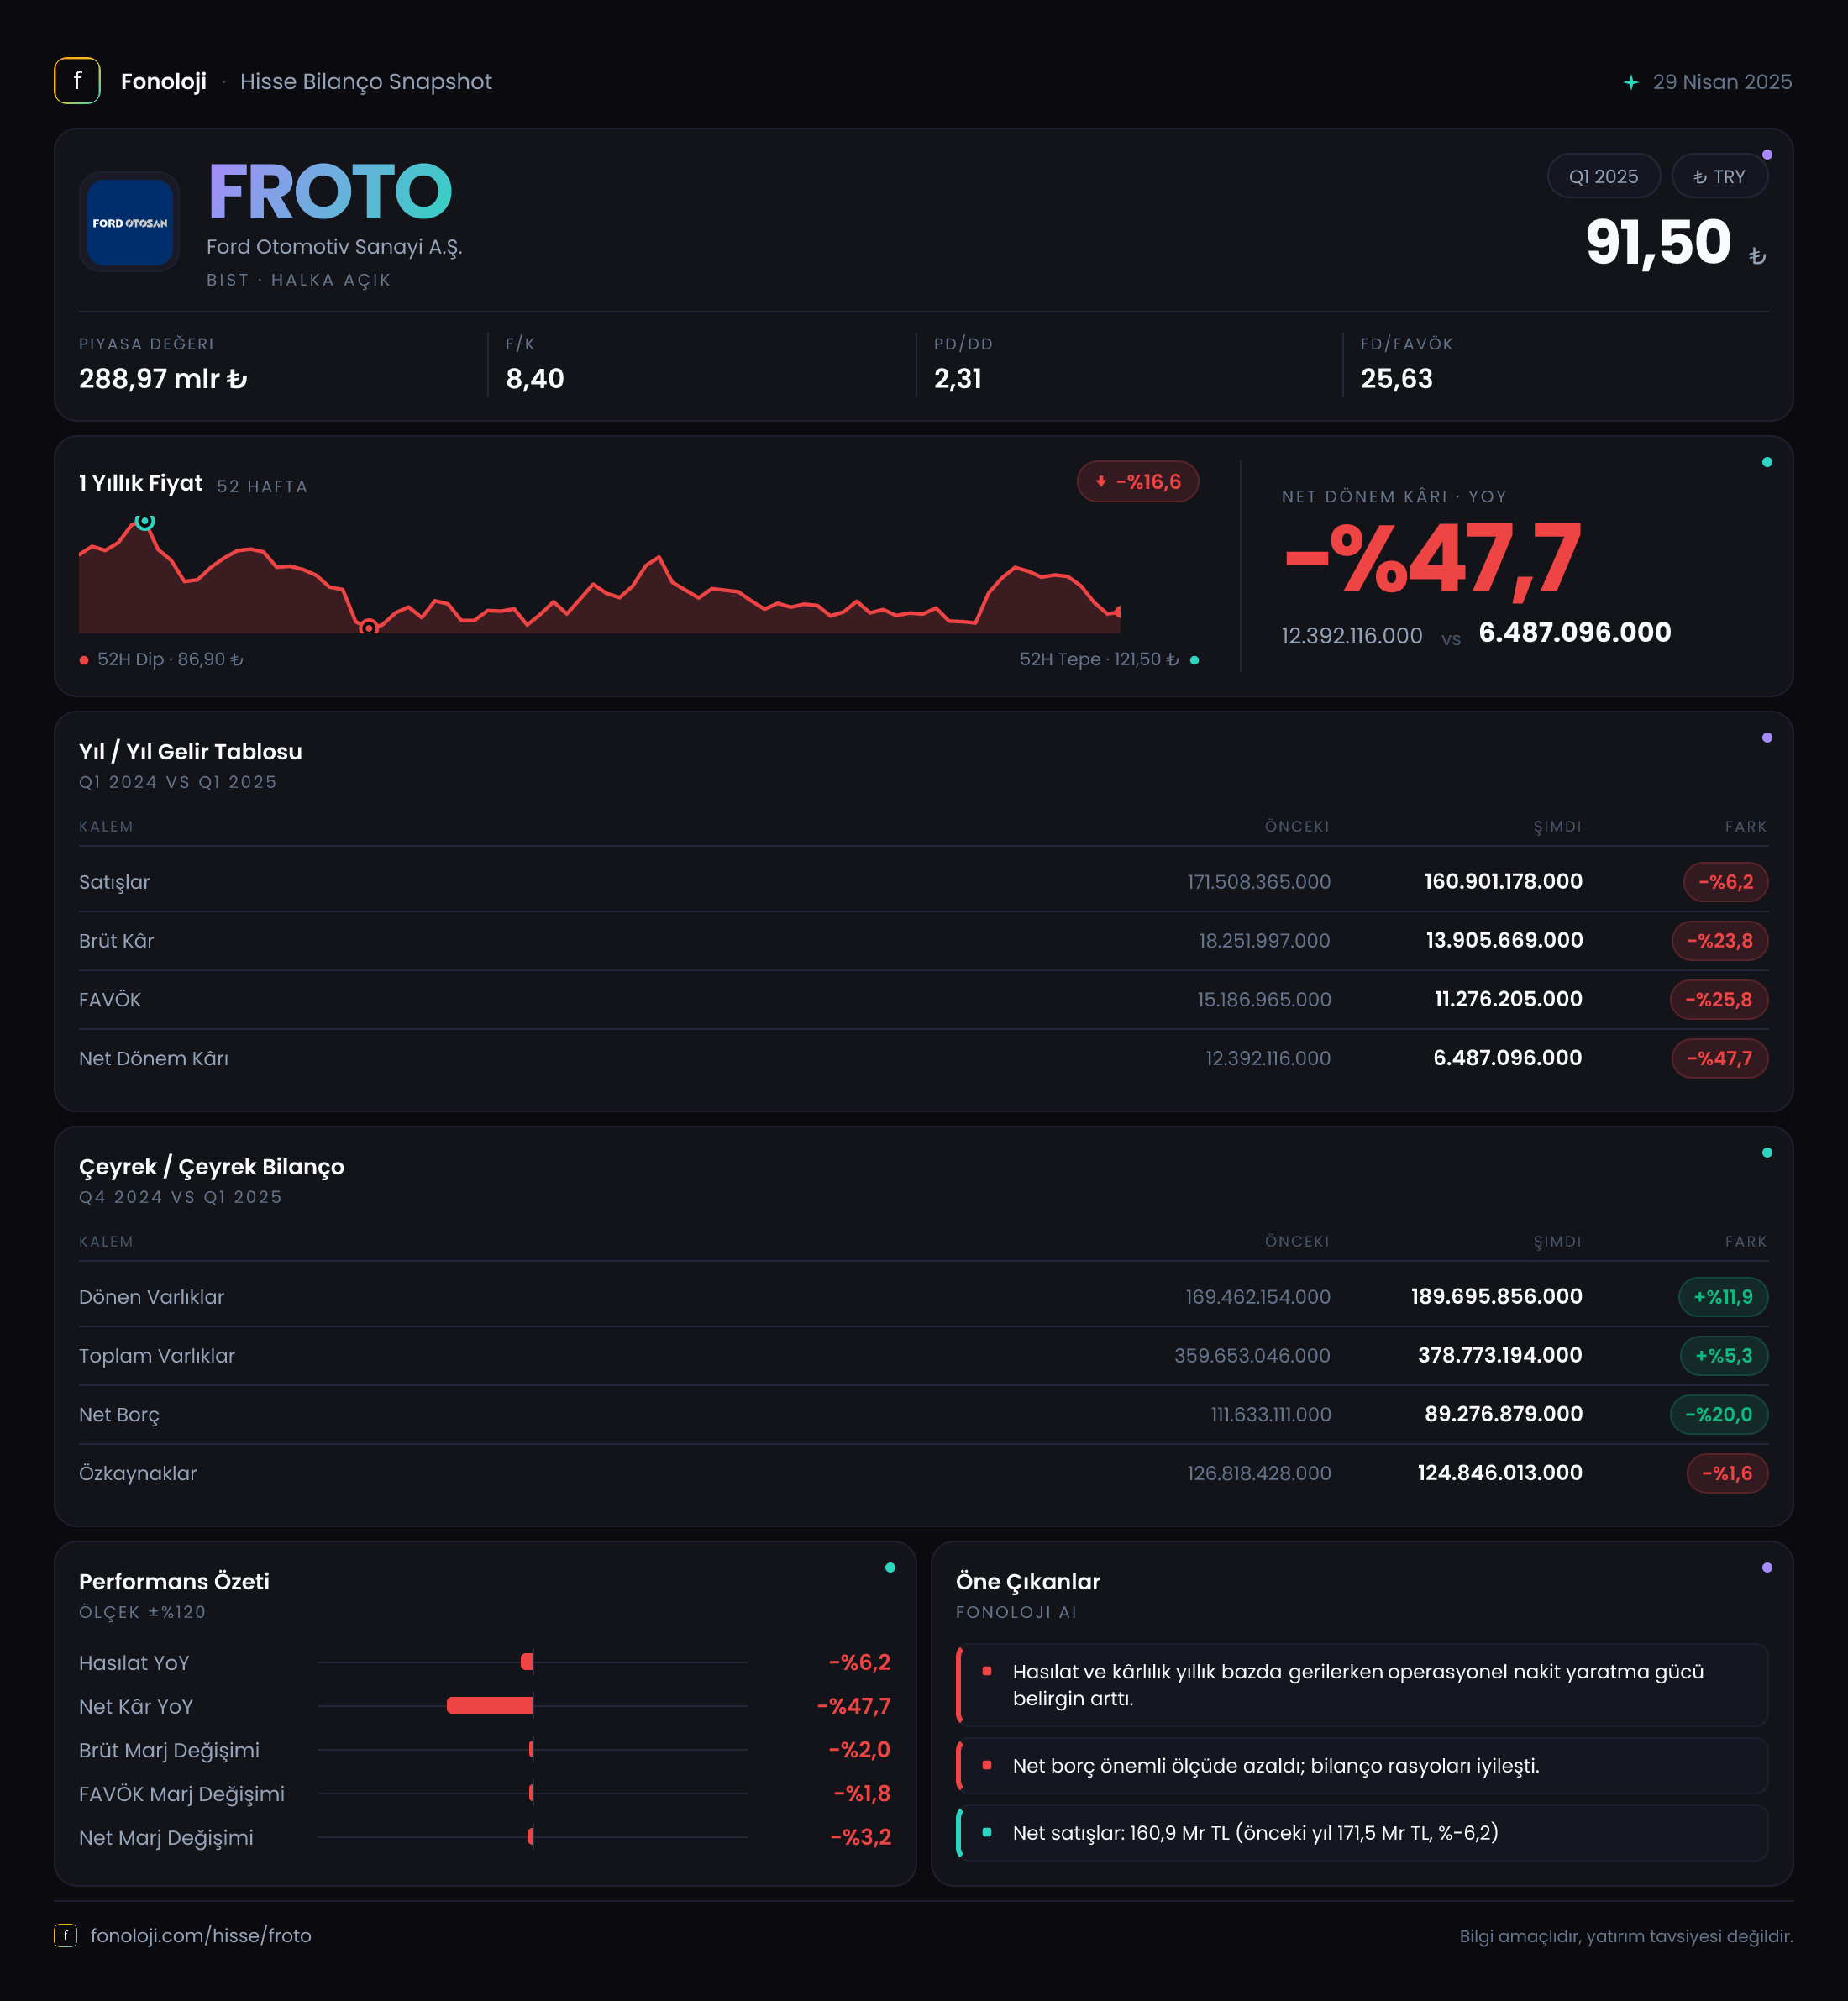
Ford Otomotiv’in satışları, geçen yılın aynı dönemindeki 171,5 milyar TL seviyesinden 160,9 milyar TL’ye gerileyerek %6,2 düştü. Nominal olarak yaşanan bu gerileme, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında daha dikkat çekici hale geliyor. Yani şirket yalnızca fiyat etkisinden arındırıldığında büyüyememiş görünmüyor; satış gelirleri nominal bazda bile küçülmüş durumda. Bu nedenle ilk çeyrek, gelir büyümesi açısından güçlü bir tablo sunmuyor.
Burada dikkat edilmesi gereken nokta, satışlardaki düşüşün kârlılıktaki gerilemeden daha sınırlı olması. Şirket %6,2 daha düşük satışla karşılaşırken brüt kâr %23,8, FAVÖK ise %27,9 geriledi. Bu tablo, satışların korunmasına rağmen ürün karması, üretim maliyetleri, fiyatlama gücü veya operasyonel giderler gibi kalemlerin kârı daha fazla baskıladığını gösteriyor. Ancak eldeki veri bu baskının hangi kalemden kaynaklandığını ayrıştırmaya yetmiyor; bunun için faaliyet raporundaki hacim, ihracat, araç karması ve maliyet açıklamalarını ayrıca izlemek gerekir.
Çeyreklik trend açısından bu rapor tek başına sınırlı bir görünüm veriyor. Paylaşılan veri setinde yalnızca 2025/3 dönemine ait 160,9 milyar TL satış bulunduğundan, bir önceki çeyreğe göre ivmenin hızlandığını veya yavaşladığını söylemek mümkün değil. Bu nedenle şirketin toparlanmasının kalıcı olup olmadığını görmek için sonraki ara dönem sonuçlarını beklemek gerekiyor.
| Gösterge | 2025/3 | Geçen yıl aynı dönem | Değişim | |---|---:|---:|---:| | Satışlar | 160,9 mlr TL | 171,5 mlr TL | -%6,2 | | Brüt kâr | 13,9 mlr TL | 18,3 mlr TL | -%23,8 | | FAVÖK | 10,1 mlr TL | 13,9 mlr TL | -%27,9 | | Net dönem kârı | 6,5 mlr TL | 12,4 mlr TL | -%47,7 |
Kârlılık
Şirketin brüt kâr marjı, geçen yılki yaklaşık %10,7 seviyesinden bu dönemde %8,6’ya geriledi. Satışlardaki düşüşe karşılık brüt kârın çok daha hızlı azalması, doğrudan üretim maliyetlerinin gelirler üzerindeki yükünün arttığını gösteriyor. Başka bir ifadeyle Ford Otomotiv, her 100 TL’lik satıştan geçen yıl yaklaşık 10,7 TL brüt kâr üretirken bu dönemde bu tutar 8,6 TL’ye düşmüş durumda.
FAVÖK marjındaki gerileme daha belirgin. Marj, geçen yılki yaklaşık %8,1 seviyesinden %6,3’e indi. Böylece yalnızca üretim maliyetleri değil, faaliyet giderleri ve operasyonel verimlilik de kâr dönüşümünü aşağı çekmiş görünüyor. Satışlar %6,2 gerilerken FAVÖK’ün %27,9 düşmesi, şirketin operasyonel kaldıraç etkisinin bu dönemde negatif çalıştığına işaret ediyor.
Net kâr ise 12,4 milyar TL’den 6,5 milyar TL’ye inerek %47,7 azaldı. Net kâr marjı da yaklaşık %7,2’den %4,0’a geriledi. FAVÖK’teki zayıflığa ek olarak finansman, amortisman, vergi veya diğer faaliyet dışı kalemlerin net kârı daha da aşağı çekmiş olması mümkün; ancak bu kalemlerin ayrıntısı paylaşılmadığı için kesin bir neden atfetmek doğru olmaz. Verinin net söylediği şu: ilk çeyrekte Ford Otomotiv’in satıştan nakit kâra geçiş verimliliği geçen yıla göre belirgin biçimde bozulmuş.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar, önceki yıl sonundaki 359,7 milyar TL’den 378,8 milyar TL’ye yükselerek %5,3 arttı. Bu artışın ana kaynağı dönen varlıklar oldu; dönen varlıklar 169,5 milyar TL’den 189,7 milyar TL’ye çıkarak %11,9 yükseldi. Şirketin kısa vadeli varlık tabanındaki bu büyüme likidite açısından olumlu okunabilir; ancak dönen varlıkların hangi kalemlerden oluştuğu açıklanmadığı için bunun nakit, ticari alacak veya stok kaynaklı olup olmadığı net değil.
Duran varlıklar ise 190,2 milyar TL’den 189,1 milyar TL’ye gerileyerek yatay kaldı. Bu görünüm, bilanço büyümesinin yeni uzun vadeli yatırım kapasitesinden çok kısa vadeli varlık hareketleriyle gerçekleştiğini düşündürüyor.
En güçlü bilanço göstergesi net borç tarafında. Net borç 111,6 milyar TL’den 89,3 milyar TL’ye gerileyerek %20 azaldı. Bu düşüş, zayıflayan kârlılığa rağmen finansal borçluluk baskısının hafiflediğini gösteriyor. Bununla birlikte dönemsel FAVÖK olan 10,1 milyar TL üzerinden hesaplanan net borç/FAVÖK yaklaşık 8,8 kat çıkar; ancak bu oran tek çeyreklik FAVÖK’ü yıllıklaştırmadan kullanıldığı için yanıltıcı derecede yüksek olabilir. Yıllık performansın ilk çeyreğe göre normalleşeceği varsayımıyla basit yıllıklaştırma yapıldığında oran yaklaşık 2,2 kata iner. Yine de doğru değerlendirme için son 12 aylık FAVÖK ve borcun vade yapısı izlenmeli.
Özkaynaklar 126,8 milyar TL’den 124,8 milyar TL’ye gerileyerek %1,6 azaldı. Toplam varlıklar artarken özkaynakların gerilemesi, bilançoda borç ve diğer yükümlülüklerin payının yükseldiğini gösteriyor. Bu nedenle net borçtaki düşüş olumlu olsa da bilanço gücü yalnızca bu göstergeyle değerlendirilmemeli.
Net Parasal Pozisyon (TAS 29)
Ford Otomotiv’in net parasal pozisyon geliri bu dönemde 5,3 milyar TL olurken geçen yıl aynı dönemde 6,1 milyar TL seviyesindeydi; düşüş %12,7. Enflasyon muhasebesi kapsamında bu kalem, şirketin parasal varlık ve yükümlülük yapısının yüksek enflasyon ortamındaki etkisini yansıtır. Genel olarak net parasal yükümlülük taşıyan şirketler, enflasyon nedeniyle borçlarının reel değerindeki azalmadan fayda sağlayabilir; ancak bunun yönü ve büyüklüğü bilançodaki parasal varlık-borç kompozisyonuna bağlıdır.
Bu dönemde net parasal pozisyon gelirinin devam etmesi, enflasyon muhasebesinin net kârı desteklediğini gösteriyor. Fakat söz konusu katkı geçen yıla göre azalmış. Daha önemlisi, bu 5,3 milyar TL’lik katkı olmasaydı net kârın daha düşük gerçekleşmesi beklenirdi. Dolayısıyla raporlanan 6,5 milyar TL net kârın tamamını operasyonel performans olarak okumamak gerekir; asıl izlenmesi gereken gösterge FAVÖK ve faaliyet marjlarının toparlanmasıdır.
Yatırımcı için Ne Anlama Geliyor?
Ford Otomotiv’in ilk ara dönem sonuçları, güçlü bilanço disiplini ile zayıflayan operasyonel kârlılığın aynı anda görüldüğü bir tablo ortaya koyuyor.
- Fırsat tarafında: Net borcun %20 azalması, finansal riskin hafiflediğini ve şirketin borç azaltma kapasitesini koruduğunu gösteriyor.
- Risk tarafında: Satışlar gerilerken brüt kâr ve FAVÖK’ün daha hızlı düşmesi, fiyatlama gücü ve maliyet kontrolünün yakından izlenmesi gerektiğine işaret ediyor.
- En kritik takip noktası: FAVÖK marjının %6,3’ten yeniden yukarı dönüp dönmeyeceği. Satış büyümesi tek başına yeterli olmayacak; büyümenin kâra dönüşmesi gerekiyor.
- Bilanço açısından: Özkaynakların hafif gerilemesi ve toplam varlık artışının dönen varlıklardan gelmesi, likidite kalitesinin ve işletme sermayesi kalemlerinin incelenmesini gerektiriyor.
- TAS 29 açısından: Net parasal pozisyon hâlâ kârı destekliyor, ancak bu desteğin geçen yıla göre zayıflaması operasyonel toparlanmanın önemini artırıyor.
Özetle, Ford Otomotiv’in net borç azaltımı önemli bir güçlü taraf; fakat %47,7’lik net kâr düşüşü ve marjlardaki belirgin bozulma, şirketin kısa vadede esas sınavının büyümeden çok kârlılık olduğunu gösteriyor. Sonraki çeyreklerde satışların yeniden artması kadar, bu satışların daha yüksek brüt kâr ve FAVÖK marjıyla desteklenip desteklenmediği belirleyici olacak.
Yatırım tavsiyesi değildir.