
Açılış
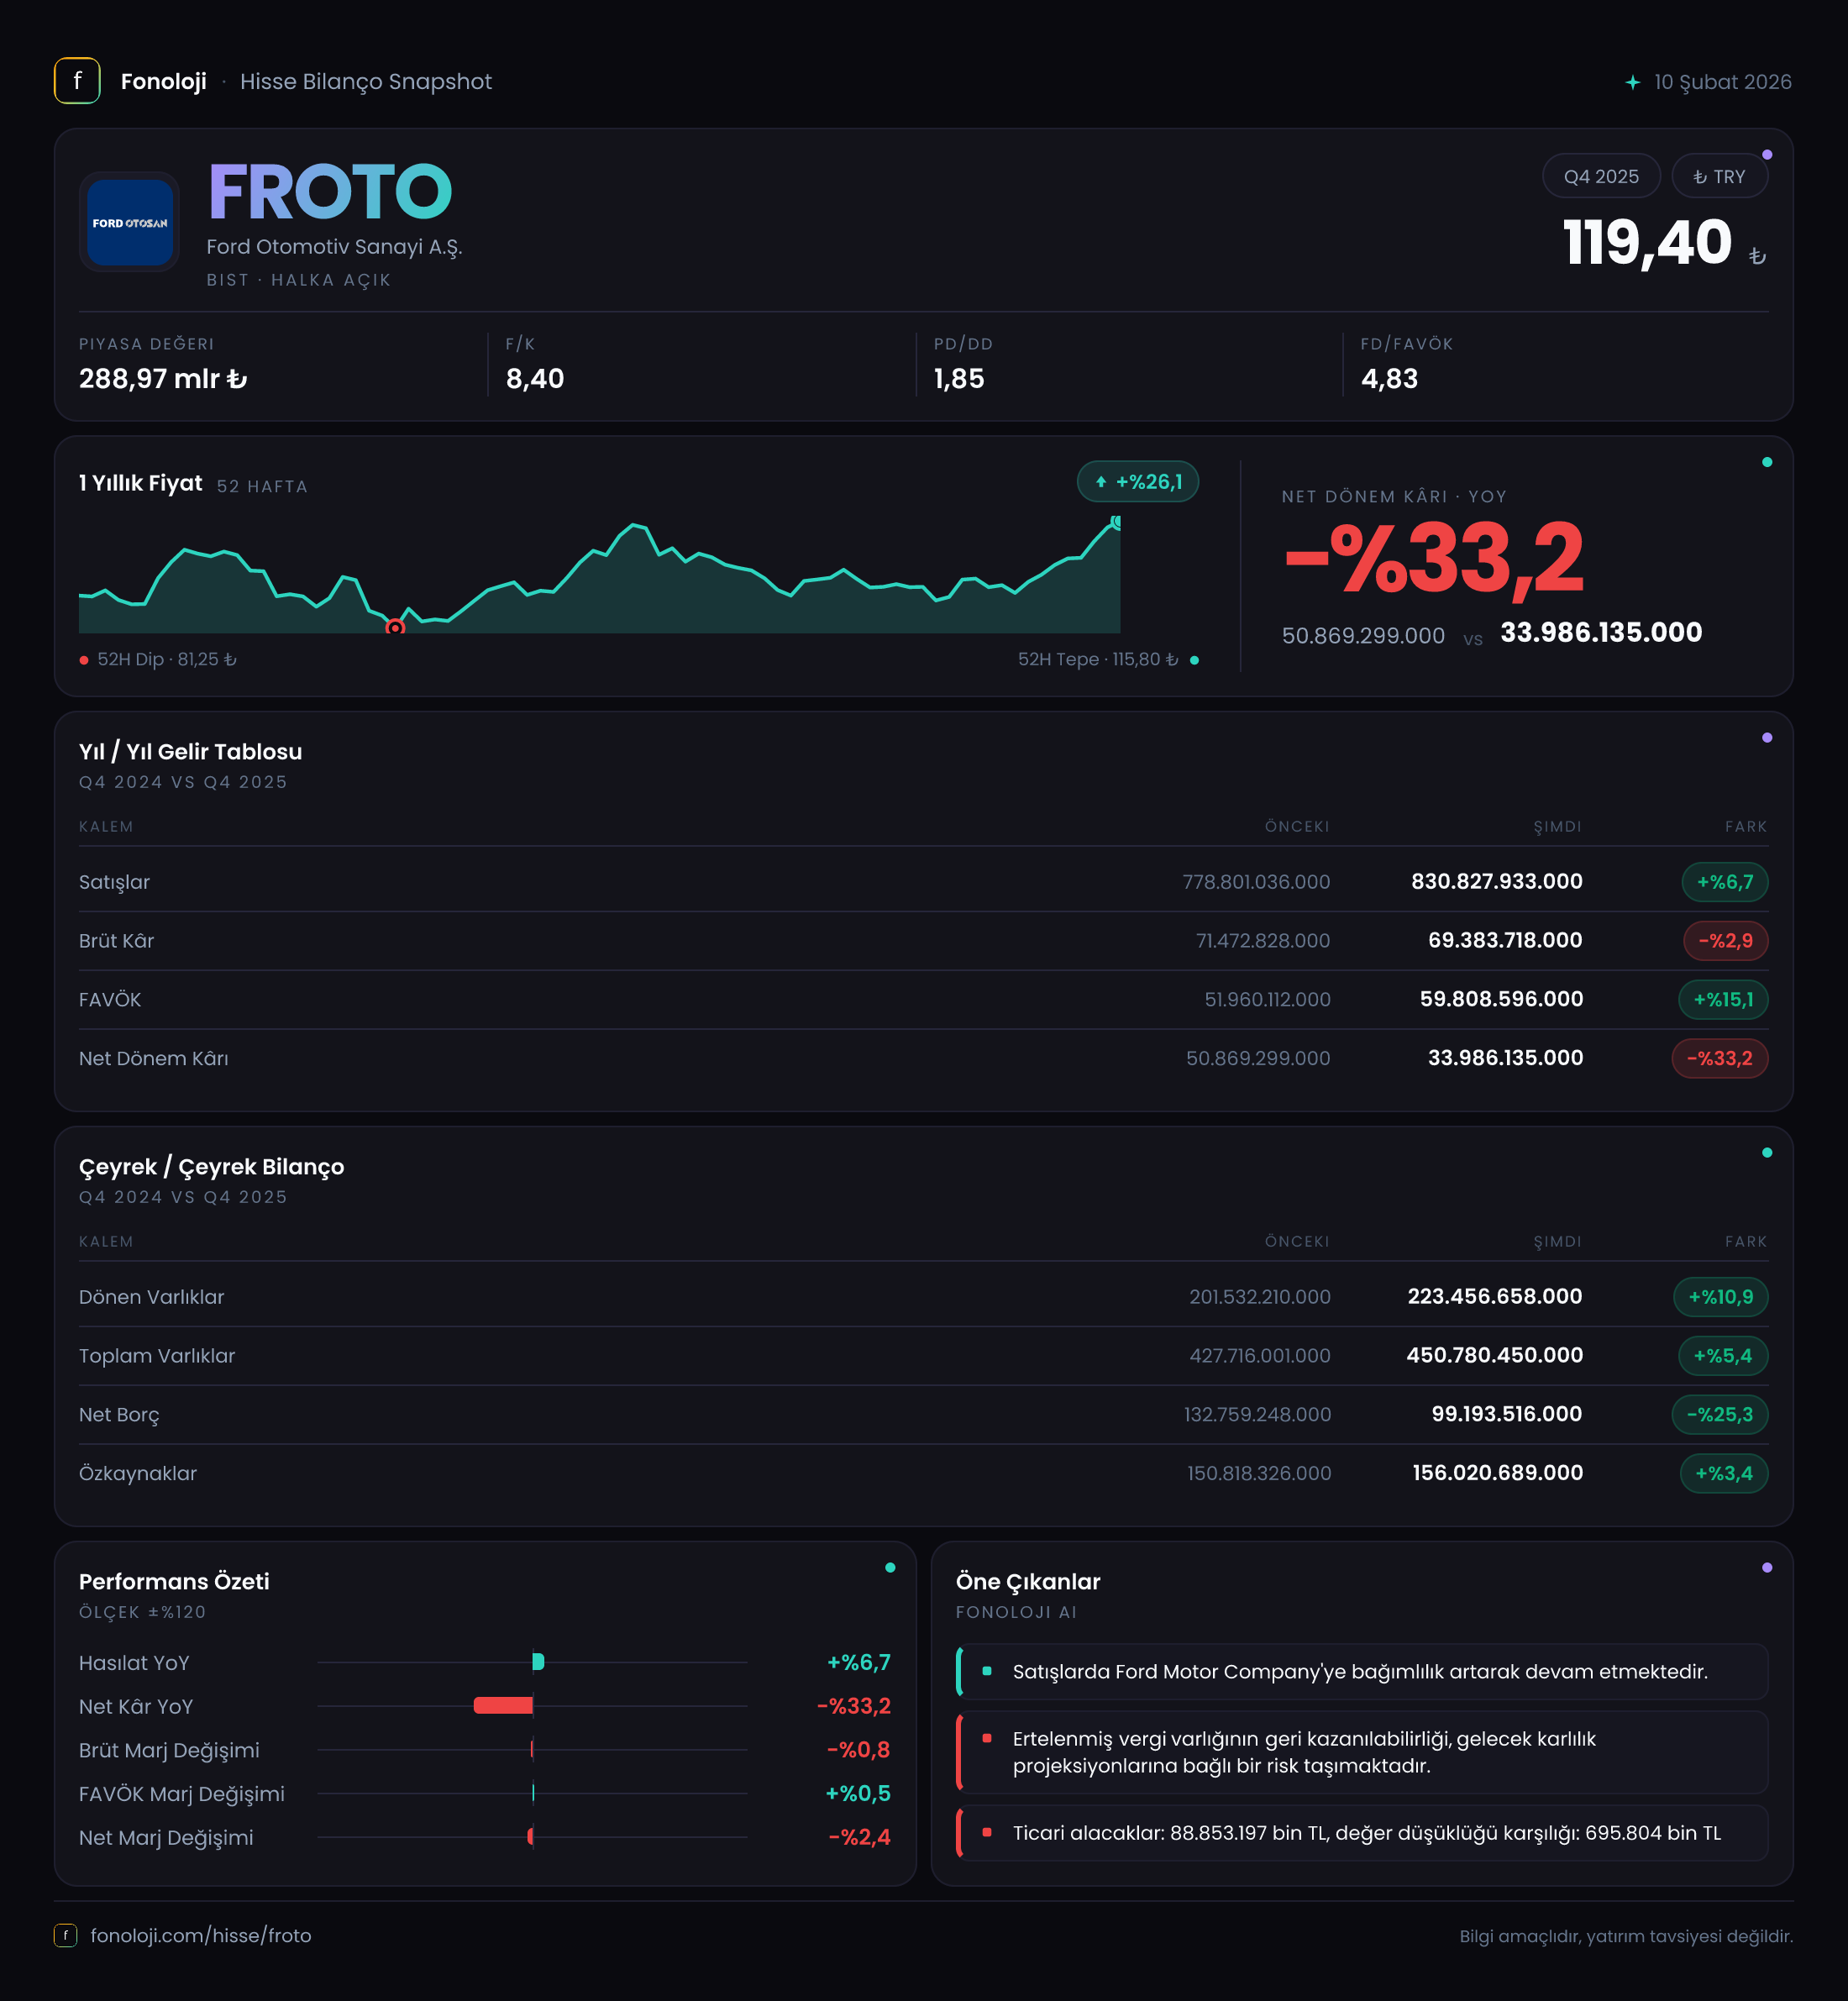
Ford Otomotiv, otomotiv üretimi ve ihracatı açısından Türkiye’nin en büyük sanayi şirketlerinden biri. 2025/12AB döneminde satışlar nominal olarak büyürken kârlılık tarafında aynı ivme korunamamış; şirketin net kârı belirgin şekilde gerilemiş. Ana hikâye, 830,8 milyar TL’ye ulaşan satışlara rağmen brüt kâr ve net kâr marjlarının daralması, buna karşılık bilançoda net borcun azaltılması olarak öne çıkıyor. Başka bir ifadeyle Ford Otomotiv bu dönemde operasyonel ölçeğini korurken, kâr üretme kapasitesinde ve enflasyon muhasebesinden gelen katkıda zayıflama yaşamış.
Satış Hikayesi
Şirketin satışları geçen yılın aynı dönemine göre %6,7 artarak 778,8 milyar TL’den 830,8 milyar TL’ye yükseldi. Nominal olarak bakıldığında bu artış olumlu görünse de Türkiye’de yüksek ve %30’un üzerinde seyreden enflasyon dikkate alındığında satış büyümesi enflasyonun belirgin biçimde gerisinde kalıyor. Bu nedenle satışlardaki artış, reel anlamda şirketin gelir hacmini büyüttüğünü değil, fiyat ve kur etkilerinin toplam satış tutarını yukarı taşıdığını düşündürüyor.
Otomotiv sektöründe satış performansını yalnızca ciro üzerinden okumak yeterli değil. Üretim adedi, iç pazar-ihracat dengesi, araç başına gelir, ürün karması ve ticari araç talebi de sonucu belirliyor. Elimizde bu kalemlere ilişkin ayrıntı bulunmadığı için satışlardaki %6,7’lik artışın ne kadarının hacimden, ne kadarının fiyat veya kur etkisinden geldiğini kesin olarak ayırmak mümkün değil. Ancak yüksek enflasyon ortamında bu seviyedeki nominal büyüme, reel satış performansı açısından güçlü bir tablo sunmuyor.
Çeyreklik trend verisi yalnızca 2024/12 ve 2025/12 dönemlerini içeriyor. Bu nedenle ardışık çeyrekler arasında ivme değişimini veya yıl içindeki toparlanma-zayıflama eğilimini sağlıklı biçimde değerlendirmek için daha fazla dönem verisi beklemek gerekiyor. Ayrıca verilen veri setinde FAVÖK için gelir tablosunda 52,1 milyar TL, çeyreklik trend bölümünde ise 66,6 milyar TL yer alıyor. Bu farklılık analiz açısından önem taşıyor; aşağıdaki temel marj hesaplamaları gelir tablosundaki FAVÖK rakamı üzerinden yapılmıştır.
Kârlılık
Brüt kâr, geçen yılki 71,5 milyar TL’den 69,4 milyar TL’ye gerileyerek %2,9 düştü. Satışların %6,7 arttığı bir dönemde brüt kârın azalması, üretim maliyetleri, hammadde, işçilik, lojistik veya ürün karması üzerindeki baskının satış artışından daha güçlü olduğunu gösteriyor. Brüt kâr marjı da yaklaşık %9,2’den %8,4’e indi. Bu, satışların her 100 TL’sinden şirkette brüt kâr olarak kalan tutarın yaklaşık 80 kuruş azaldığı anlamına geliyor.
FAVÖK gelir tablosuna göre 52,1 milyar TL seviyesinde kalarak geçen yıla kıyasla yalnızca %0,2 geriledi. Ancak satışların büyüdüğü ortamda operasyonel kârın yatay kalması, FAVÖK marjının yaklaşık %6,7’den %6,3’e gerilediğini gösteriyor. Bu marj daralması, brüt kârdaki zayıflamanın faaliyet giderleriyle birlikte operasyonel kâra da yansıdığını ortaya koyuyor. Dolayısıyla şirket maliyet baskısının tamamını fiyatlara aktarabilmiş görünmüyor.
Net dönem kârı ise çok daha sert bir gerileme yaşadı. Kâr 50,9 milyar TL’den 34,0 milyar TL’ye düşerek %33,2 azaldı. Net kâr marjı yaklaşık %6,5’ten %4,1’e geriledi. Satışların büyümesine rağmen net kârın üçte birden fazla azalması, faaliyet kârındaki yatay görünümün altında finansal sonuçlar, parasal pozisyon ve diğer dönemsel kalemlerin belirleyici olduğunu gösteriyor.
Burada net parasal pozisyonun da etkisi var. Net parasal kazanç 29,7 milyar TL’den 15,9 milyar TL’ye geriledi. Bu kalem, enflasyon muhasebesi altında şirketin net parasal varlık ve yükümlülük yapısının sonuçlara yansımasını temsil ediyor. Önceki dönemde net kâra daha yüksek katkı veren bu kalemin katkısı yaklaşık 13,8 milyar TL azalmış. Bu nedenle operasyonel kârlılık büyük ölçüde korunmuş olsa da net kâr aynı ölçüde korunamamış.
Bilanço Sağlığı
Bilanço tarafında en olumlu gelişme net borçtaki belirgin düşüş. Net borç, önceki dönem sonundaki 132,8 milyar TL’den 99,2 milyar TL’ye gerileyerek %25,3 azaldı. Bu, şirketin borçluluk riskini azaltması ve faiz ile kur oynaklığına karşı daha dayanıklı hale gelmesi açısından önemli. Gelir tablosundaki 52,1 milyar TL’lik FAVÖK baz alındığında net borç/FAVÖK oranı yaklaşık 1,9x seviyesinde. Bu oran tek başına yüksek riskli bir borçluluk görüntüsü vermiyor; ancak otomotiv sektörünün sermaye yoğun yapısı ve işletme sermayesi ihtiyacı nedeniyle borç trendinin izlenmesi gerekiyor.
Dönen varlıklar %10,9 artarak 223,5 milyar TL’ye ulaştı. Bu artış, şirketin kısa vadeli varlık tabanının büyüdüğünü gösteriyor; fakat stoklar, ticari alacaklar ve nakit içindeki dağılım verilmediği için likidite kalitesini ayrıntılı biçimde değerlendiremiyoruz. Toplam varlıklar %5,4 artışla 450,8 milyar TL’ye yükselirken duran varlıkların yalnızca %0,5 artması, büyümenin ağırlıklı olarak dönen varlıklarda gerçekleştiğine işaret ediyor.
Özkaynaklar 150,8 milyar TL’den 156,0 milyar TL’ye yükselerek %3,4 arttı. Özkaynak büyümesi pozitif olsa da toplam varlık büyümesinin gerisinde kalıyor. Bu nedenle bilanço güçlenmesi esas olarak kârlılık artışından çok borç azaltımı ve varlık kompozisyonundaki değişim üzerinden okunmalı.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında net parasal pozisyonun 15,9 milyar TL olması şirketin bu dönemde net parasal kazanç elde ettiğini gösteriyor. Ancak bu tutarın geçen yılki 29,7 milyar TL’nin %46,6 altında kalması, enflasyon muhasebesinden gelen desteğin belirgin biçimde zayıfladığını ortaya koyuyor.
Bu kalemin azalması doğrudan operasyonların kötüleştiği anlamına gelmez; daha çok parasal varlık ve yükümlülüklerin dönem içindeki yapısının net kâra katkısının azaldığını gösterir. Fakat yatırımcı açısından sonuç nettir: Önceki dönemde net kârı destekleyen TAS 29 etkisi bu kez daha sınırlı kaldığı için faaliyet kârındaki yatay görünüm net kâra daha düşük oranda yansımış. 34,0 milyar TL’lik net kârın, operasyonel performans kadar enflasyon muhasebesi etkilerine de duyarlı olduğu görülüyor.
Yatırımcı için Ne Anlama Geliyor?
Ford Otomotiv’in bu dönem finansallarında iki farklı hikâye birlikte okunmalı:
- Fırsat: Net borcun 33,6 milyar TL azalması, bilançonun daha kontrollü hale geldiğini ve finansal riskin önceki döneme göre gerilediğini gösteriyor.
- Risk: Satışlar %6,7 büyürken brüt kârın düşmesi, maliyet baskısının şirketin fiyatlama gücünü zorladığını ortaya koyuyor.
- Risk: FAVÖK marjının yaklaşık %6,7’den %6,3’e, net kâr marjının ise %6,5’ten %4,1’e gerilemesi, büyümenin kârlılığa aynı ölçüde dönüşmediğini gösteriyor.
- Dikkat edilmesi gereken nokta: FAVÖK verisindeki 52,1 milyar TL ve 66,6 milyar TL farkı netleştirilmeden operasyonel marj ve net borç/FAVÖK değerlendirmesi kesinleştirilmemeli.
- İzlenecek başlıklar: Hacim büyümesi, ihracat ve iç pazar dengesi, ürün karması, brüt marjın toparlanıp toparlanmadığı ve net borçtaki düşüşün sürdürülebilirliği.
Özetle şirketin bilançosu borç azaltımı sayesinde güçlenirken, gelir tablosu daha temkinli bir mesaj veriyor. Ford Otomotiv’in yatırım hikâyesi bu aşamada yalnızca yüksek satış hacmine değil, bu hacmi yeniden daha yüksek brüt kâr ve net kâra dönüştürüp dönüştüremeyeceğine bağlı. Yatırım tavsiyesi değildir.