
Açılış
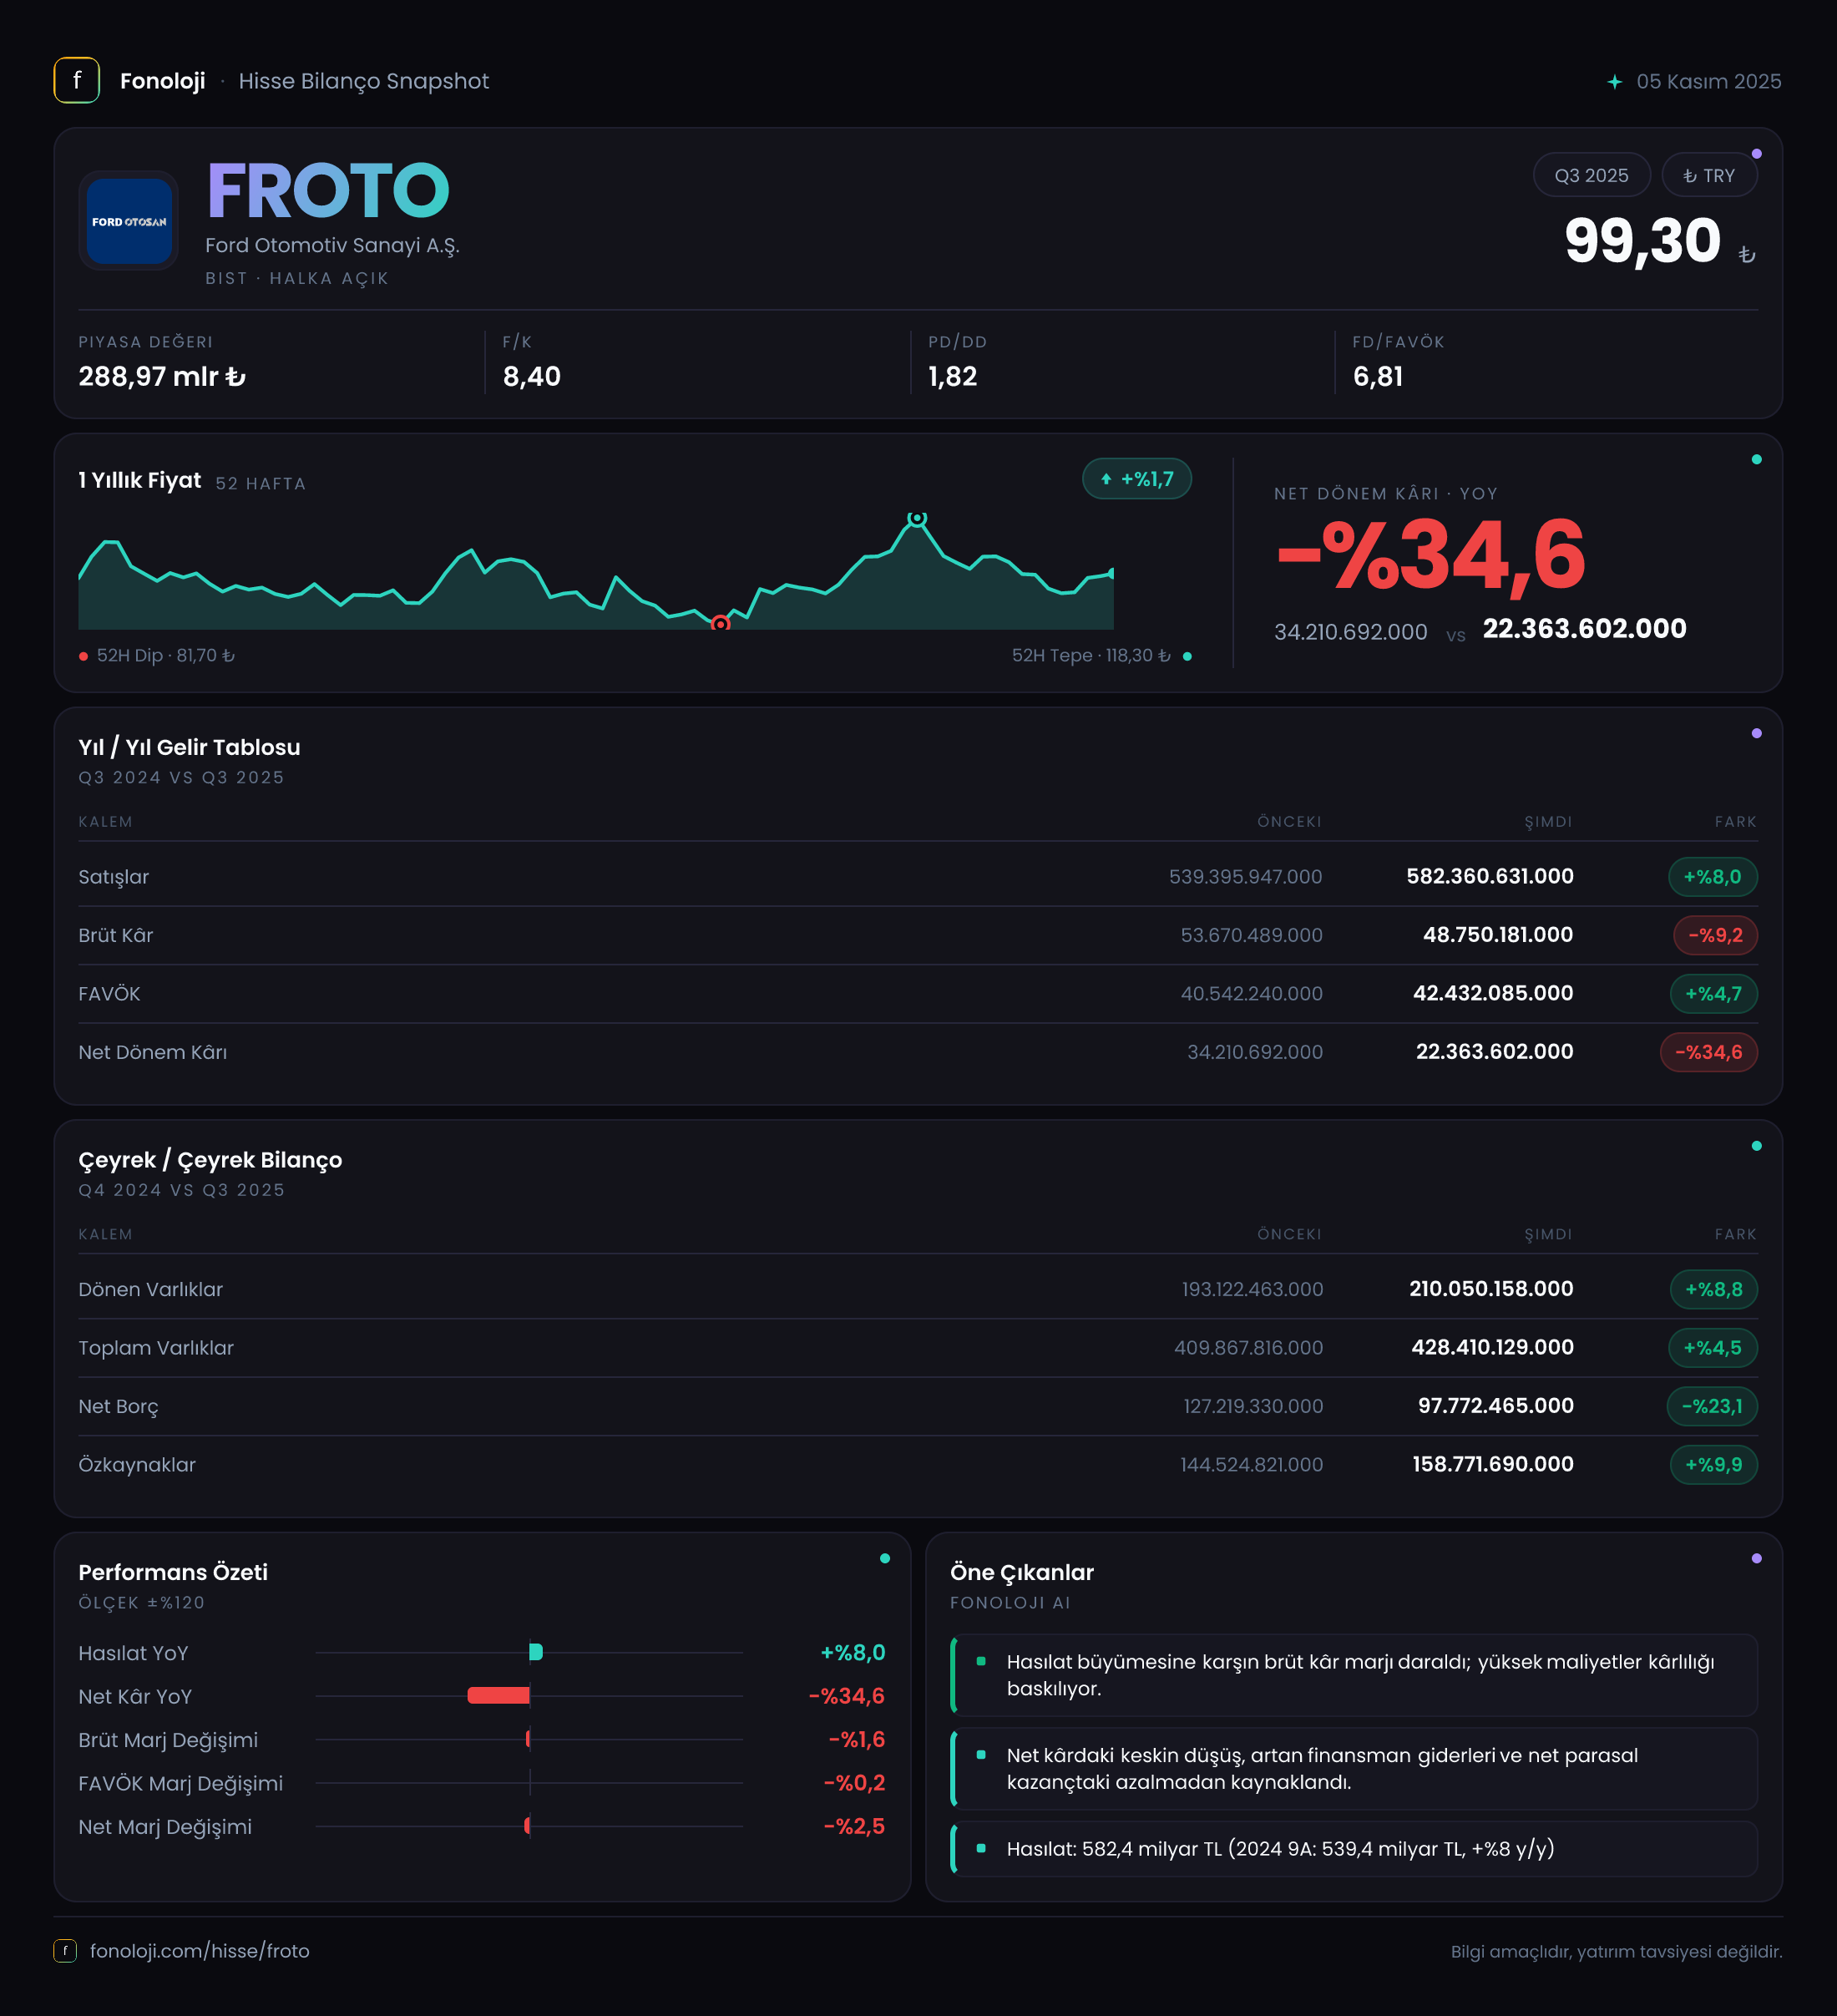
Ford Otomotiv, Türkiye’de ticari araç, binek araç ve motor üretiminin yanı sıra ihracat ağı güçlü olan, otomotiv sektörünün en büyük oyuncularından biri. 2025/9AB finansalları, şirketin satışlarını artırmasına rağmen kârlılık tarafında belirgin bir baskı yaşadığını gösteriyor. Dokuz aylık dönemde satışlar nominal olarak büyürken brüt kâr, FAVÖK ve net kâr geriledi; buna karşılık bilanço tarafında net borcun azalması ve özkaynakların güçlenmesi olumlu ayrıştı. Ana hikâye, operasyonel büyümeden çok marjların korunması ve borçluluğun yönetilmesi etrafında şekilleniyor.
Satış Hikayesi
Ford Otosan’ın 2025/9AB döneminde satışları geçen yılın aynı dönemindeki 539,4 milyar TL’den 582,4 milyar TL’ye yükseldi. Böylece satış büyümesi %8,0 oldu ve şirket yaklaşık 43,0 milyar TL ek ciro üretti. İlk bakışta büyüme olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu artış şirketin reel anlamda aynı satış hacmini ve fiyatlama gücünü koruyup koruyamadığı konusunda soru işareti yaratıyor.
Başka bir ifadeyle, satışların %8 artması, genel fiyat seviyesindeki artışın belirgin biçimde altında kalıyor. Bu nedenle cirodaki yükselişi doğrudan güçlü büyüme olarak okumak yerine, satışların enflasyon karşısında reel olarak zayıflamış olabileceğini dikkate almak gerekiyor. Otomotiv gibi yüksek biletli ürünlerde fiyat artışları, model karması, ihracat ve iç pazar hacmi ciroyu etkileyebilir; ancak elimizdeki veri bu unsurların hangisinin öne çıktığını ayrıştırmıyor.
Satışlarda büyüme görülmesine rağmen kârlılık aynı yönde ilerlememiş durumda. Bu tablo, şirketin satış başına daha düşük kâr ürettiğini ve maliyetlerin ya da ürün karmasının operasyonel sonuçlar üzerinde baskı oluşturduğunu gösteriyor. Çeyreklik bazda yalnızca 2025/9 verisi bulunduğu için, satışların ikinci çeyrekten üçüncü çeyreğe nasıl değiştiğini ve yılın son çeyreğinde ivmenin güçlenip güçlenmediğini değerlendirmek için yeni açıklamaları beklemek gerekiyor.
Kârlılık
Brüt kâr, geçen yılın aynı dönemindeki 53,7 milyar TL’den 48,8 milyar TL’ye gerileyerek %9,2 düştü. Satışlar %8 artarken brüt kârın azalması, maliyetlerin satışlardan çok daha hızlı yükseldiğine işaret ediyor. Brüt kâr marjı da yaklaşık %10,0’dan %8,4’e indi. Bu, her 100 TL’lik satıştan şirketin geçen yıl yaklaşık 10 TL brüt kâr elde ederken bu yıl 8,4 TL seviyesine gerilediğini gösteriyor.
FAVÖK, yani faiz, amortisman ve vergi öncesi kâr, 39,1 milyar TL’den 36,7 milyar TL’ye düşerek %6,0 geriledi. FAVÖK marjı da %7,3’ten %6,3’e indi. Brüt marjdaki bozulmanın FAVÖK seviyesine taşınması, baskının yalnızca amortisman veya finansman giderlerinden kaynaklanmadığını; temel operasyonel kârlılığın da zayıfladığını gösteriyor.
Net dönem kârındaki düşüş çok daha sert. Net kâr 34,2 milyar TL’den 22,4 milyar TL’ye gerileyerek %34,6 azaldı. Net kâr marjı bu dönemde yaklaşık %3,8 olurken geçen yıl %6,3 düzeyindeydi. Böylece satışların her 100 TL’sinden hissedarlara kalan kâr yaklaşık 6,3 TL’den 3,8 TL’ye düştü.
Burada önemli nokta, net kârdaki gerilemenin FAVÖK düşüşünden daha yüksek olması. Bu fark, faaliyet kârlılığındaki baskıya ek olarak finansman, vergi, parasal pozisyon veya diğer faaliyet dışı kalemlerin net sonucu aşağı çekmiş olabileceğini düşündürüyor. Ancak verilen veriler bu kalemleri ayrıştırmadığı için kesin bir neden atfetmek doğru olmaz. Mevcut resim, büyüyen cironun henüz kâra aynı ölçüde dönüşmediğini ortaya koyuyor.
Bilanço Sağlığı
Bilanço tarafında daha dengeli ve olumlu bir görünüm var. Dönen varlıklar 193,1 milyar TL’den 210,1 milyar TL’ye yükselerek %8,8 arttı. Bu artış, şirketin kısa vadeli varlık tabanının genişlediğini gösteriyor; ancak dönen varlıkların hangi kalemlerden oluştuğu paylaşılmadığı için likidite kalitesini, stok ve ticari alacak hareketlerini ayrıca incelemek gerekir.
Duran varlıklar yalnızca %0,7 artarak 218,4 milyar TL’ye ulaştı. Toplam varlıklar ise 409,9 milyar TL’den 428,4 milyar TL’ye yükseldi ve artış %4,5 oldu. Özkaynaklar 144,5 milyar TL’den 158,8 milyar TL’ye çıkarak %9,9 büyüdü. Böylece özkaynakların toplam varlıklara oranı yaklaşık %35,3’ten %37,1’e yükseldi. Bu gelişme, şirketin bilanço içindeki özkaynak tamponunun güçlendiğini gösteriyor.
En dikkat çekici iyileşme net borç tarafında. Net borç 127,2 milyar TL’den 97,8 milyar TL’ye gerileyerek %23,1 azaldı. 2025/9AB FAVÖK’ü üzerinden basit bir karşılaştırma yapıldığında net borç/FAVÖK oranı yaklaşık 2,7x seviyesinde; önceki dönem net borcu aynı dönem FAVÖK’üyle kıyaslandığında bu oran yaklaşık 3,3x düzeyindeydi. Bu, borçlulukta anlamlı bir iyileşmeye işaret ediyor. Yine de bu oran dokuz aylık FAVÖK üzerinden hesaplandığı için yıllıklandırılmış net borç/FAVÖK ile birebir aynı değildir; son çeyrek sonuçları resmi daha net gösterecektir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, yüksek enflasyon ortamında şirketin parasal varlık ve yükümlülüklerinin satın alma gücündeki değişimin finansallara yansımasını gösteren kritik bir kalemdir. Ford Otosan’ın net parasal pozisyonu 22,4 milyar TL’den 12,9 milyar TL’ye gerileyerek %42,5 azaldı.
Bu kalem hâlâ pozitif olsa da geçen yıla kıyasla net kârı destekleyen parasal etkinin belirgin biçimde zayıfladığı görülüyor. Dolayısıyla şirket bu dönemde yalnızca operasyonel marj baskısıyla değil, enflasyon muhasebesinden gelen desteğin azalmasıyla da karşı karşıya kalmış durumda. Net kârın FAVÖK’ten daha hızlı gerilemesinde bu değişimin önemli rolü bulunuyor olabilir; ancak diğer finansal tablo kalemleri verilmediği için katkının büyüklüğünü kesinleştirmek mümkün değil.
Yatırımcı için Ne Anlama Geliyor?
Ford Otosan’ın 2025/9AB sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Fırsat tarafında, satışlar nominal olarak büyüyor, net borç azalıyor ve özkaynaklar güçleniyor. Borçlulukta düşüş, faiz ve kur oynaklığının yüksek olduğu ortamda finansal esnekliği artırabilir.
- Risk tarafında, satış büyümesi enflasyonun gerisinde kalıyor. Brüt marj %10,0’dan %8,4’e, FAVÖK marjı %7,3’ten %6,3’e, net kâr marjı ise %6,3’ten %3,8’e gerilemiş durumda.
- Net kârın %34,6 düşmesi, yatırımcı açısından yalnızca ciroya değil, satışların kâra dönüşme kabiliyetine odaklanılması gerektiğini gösteriyor.
- Önümüzdeki dönemde özellikle marjların toparlanıp toparlanmadığı, net borçtaki düşüşün sürüp sürmediği ve net parasal pozisyonun kârlılığa katkısının yeniden güçlenip güçlenmediği izlenmeli.
Özetle Ford Otosan’ın bilançosu borçluluk açısından daha sağlam bir noktaya gelirken operasyonel kârlılık zayıflamış durumda. Bu nedenle yatırım hikâyesinin yeniden güçlenmesi için yalnızca satış artışı değil, enflasyonun üzerinde reel büyüme ve marjların yeniden genişlemesi gerekiyor. Yatırım tavsiyesi değildir.