
Açılış
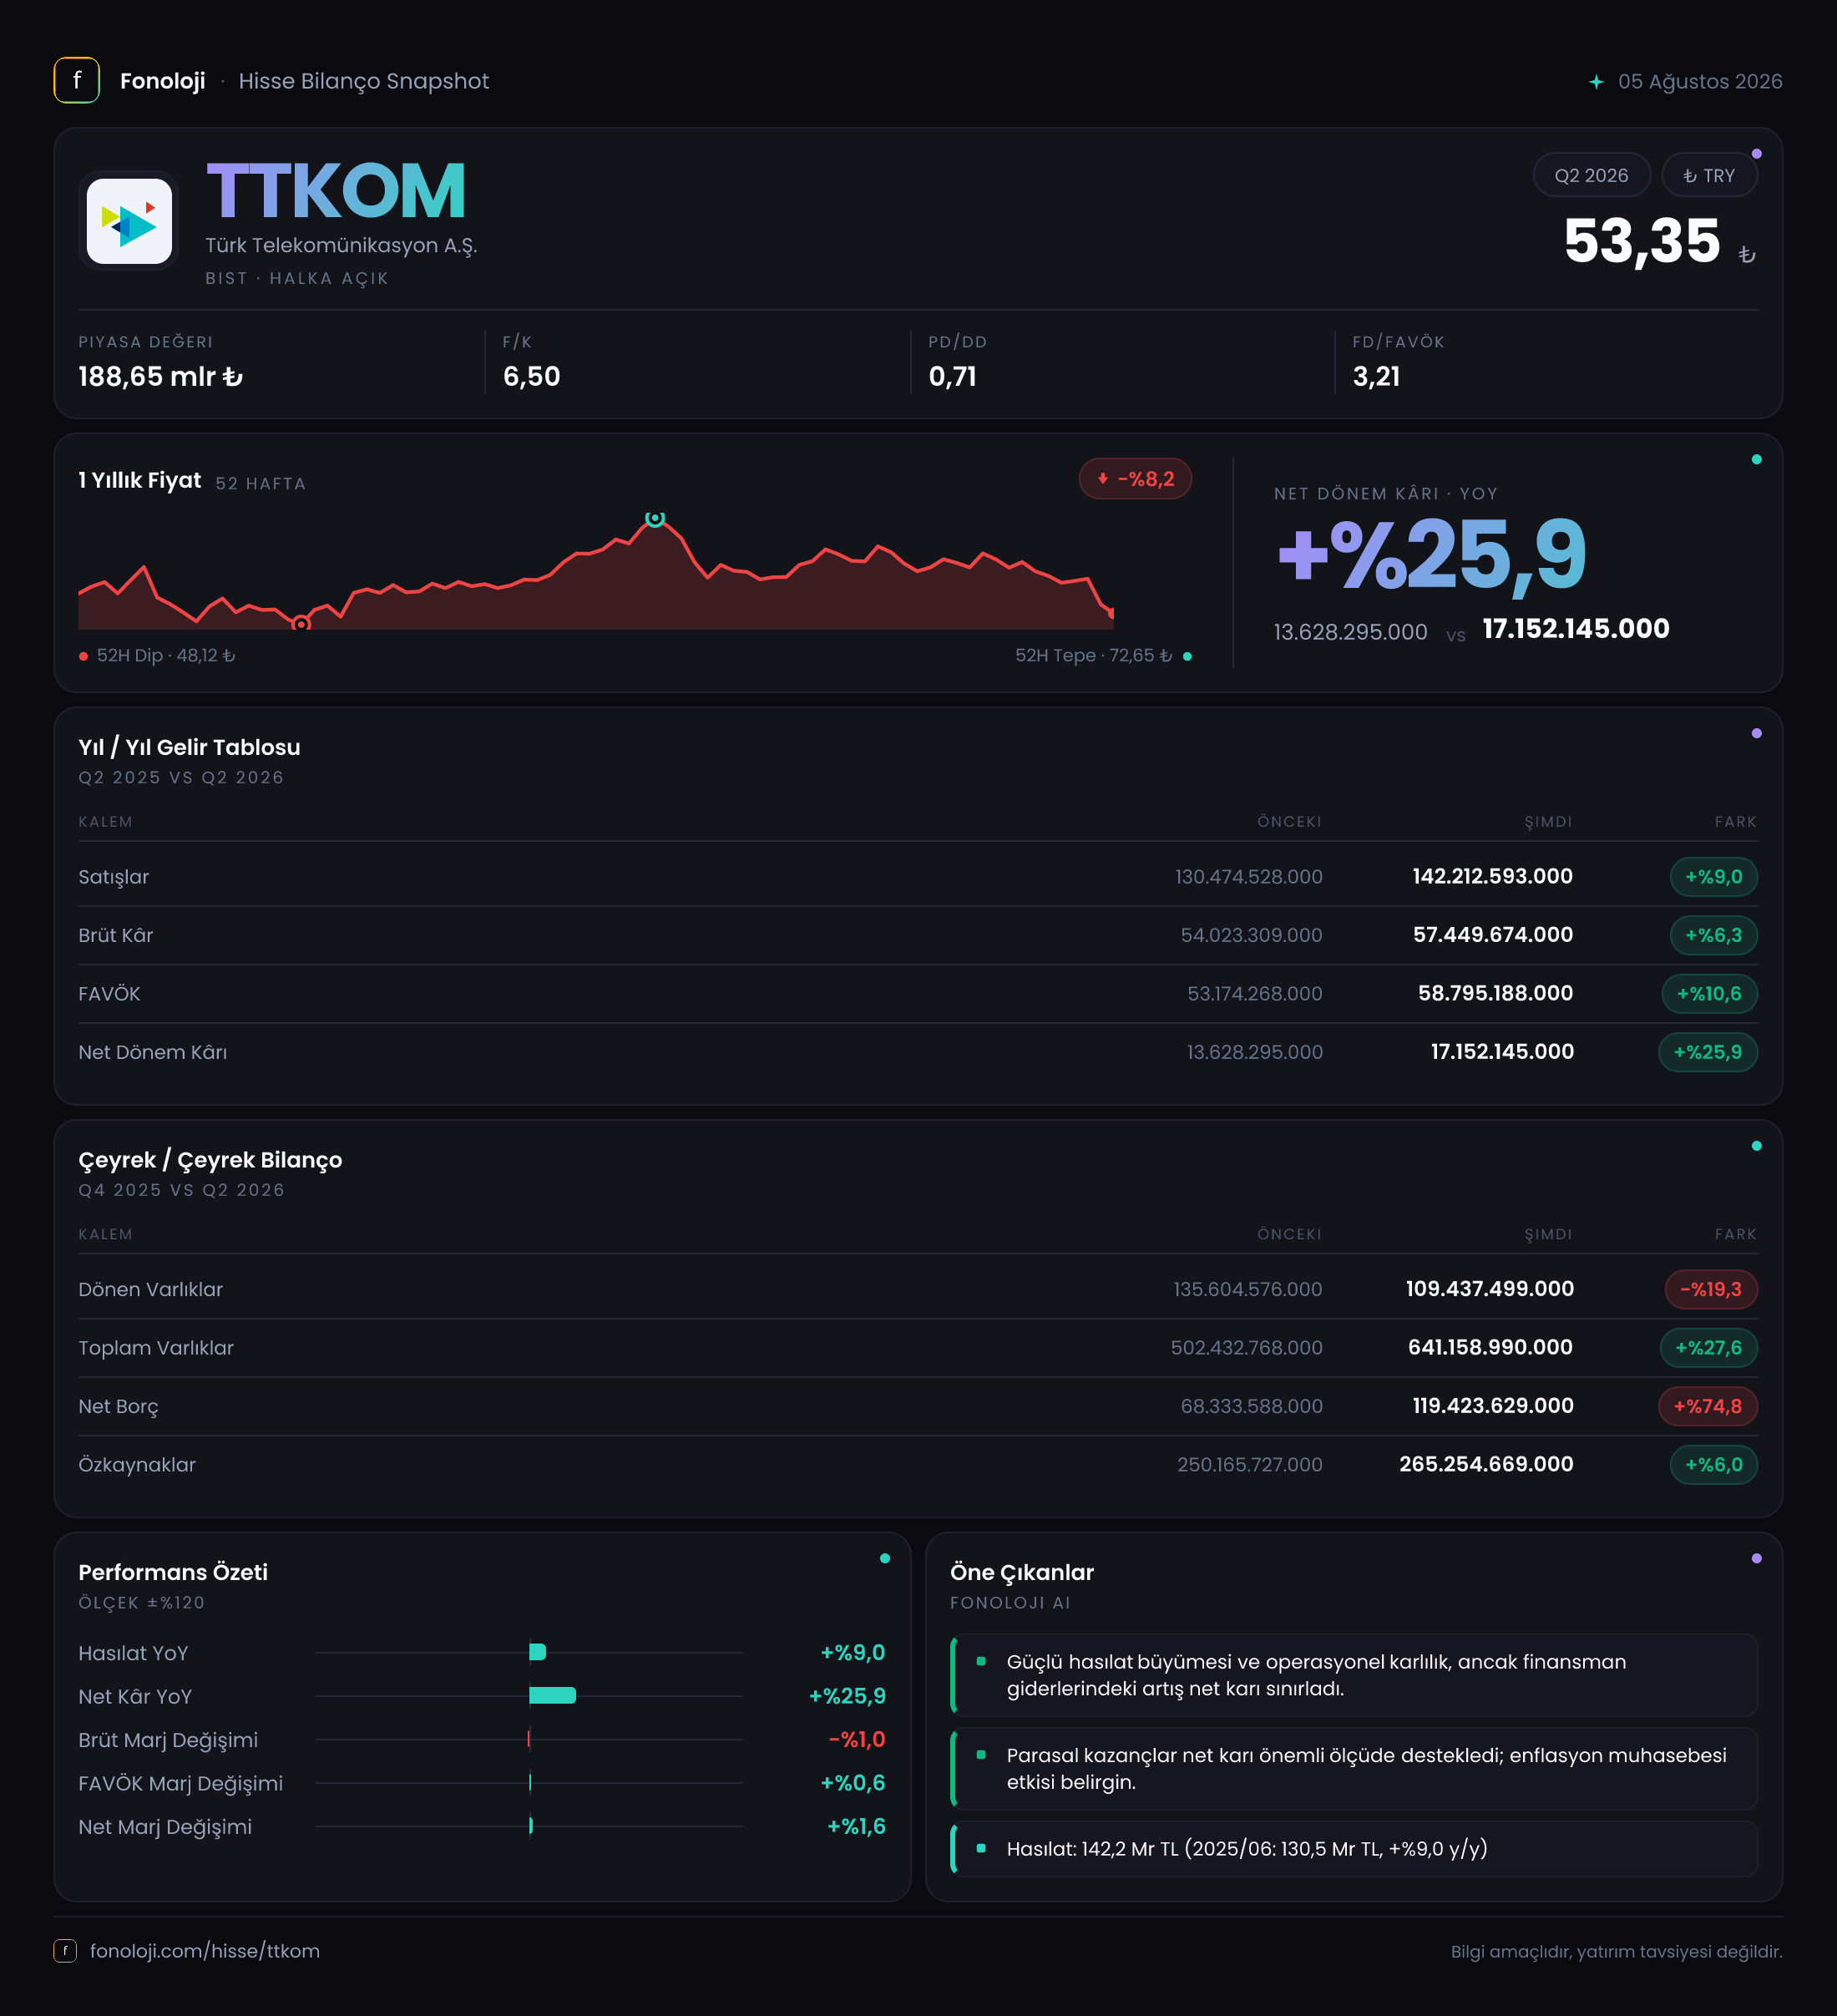
Türk Telekom, sabit ve mobil iletişim, genişbant internet, veri merkezi ve dijital hizmetler üzerinden gelir üreten, altyapı yatırımı yüksek bir telekomünikasyon şirketi. 2026/6AB döneminde satışlar %9 artarak 142,2 milyar TL’ye, FAVÖK ise %9,3 artışla 57,7 milyar TL’ye ulaştı. İlk bakışta operasyonel kârlılık korunuyor; ancak gelir büyümesinin enflasyonun oldukça gerisinde kalması ve net borcun güçlü biçimde yükselmesi dikkat çekiyor. Net kârın %25,9 artarak 17,2 milyar TL’ye çıkmasında operasyonların yanında, 31,1 milyar TL’lik net parasal pozisyon kazancı da belirleyici olmuş durumda.
Satış Hikayesi
Türk Telekom’un altı aylık satışları geçen yılın aynı dönemindeki 130,5 milyar TL’den 142,2 milyar TL’ye yükseldi. Yüzde 9’luk bu artış nominal olarak olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, şirketin satış büyümesi reel anlamda zayıf kalıyor. Başka bir ifadeyle şirket daha fazla gelir elde etmiş olsa da bu artış fiyat seviyesindeki yükselişi karşılamıyor; satışların satın alma gücüyle düzeltilmiş karşılığı açısından baskı söz konusu.
Çeyreklik görünüm, büyümenin devam ettiğini ancak hızlanmadığını gösteriyor. Satışlar 2025/6 dönemindeki 66,6 milyar TL’den 2026/3’te 69,4 milyar TL’ye, 2026/6’da ise 72,8 milyar TL’ye çıktı. Son çeyrekte bir önceki çeyreğe göre yaklaşık %4,9’luk artış var. Bu, dönemsel olarak istikrarlı bir ilerlemeye işaret ediyor; ancak mevcut enflasyon ortamında bu artışın ne kadarının gerçek hacim büyümesinden, ne kadarının fiyat ayarlamalarından kaynaklandığını ayrıştırmak gerekiyor.
Telekomünikasyon sektöründe fiyat güncellemeleri, mobil ve sabit internet abone karması, kişi başına gelir ve veri tüketimi satışların ana belirleyicileri. Verilen rakamlar, Türk Telekom’un gelir akışının korunduğunu gösteriyor; fakat reel büyüme açısından güçlü bir ivme henüz ortaya çıkmış değil. Şirketin satış performansında önümüzdeki dönem için kritik soru, fiyat artışlarının müşteri kaybı veya kullanım düşüşü yaratmadan sürdürülebilip sürdürülemeyeceği olacak.
Kârlılık
Brüt kâr 54,0 milyar TL’den 57,4 milyar TL’ye çıkarak %6,3 arttı. Satışlar yüzde 9 büyürken brüt kârın daha yavaş artması, brüt marjın gerilediğini gösteriyor. Brüt marj geçen yılın aynı dönemindeki yaklaşık %41,4 seviyesinden %40,4’e indi. Bu yaklaşık 1 puanlık düşüş; enerji, içerik, bağlantı, bakım veya diğer hizmet maliyetlerinin gelirlerden daha hızlı yükselmiş olabileceğine işaret ediyor. Verilen veri, maliyet kalemlerinin kırılımını sunmadığı için marj baskısının tek bir nedenini kesin olarak söylemek mümkün değil.
FAVÖK ise 52,8 milyar TL’den 57,7 milyar TL’ye yükselerek satış büyümesini hafifçe aştı. FAVÖK marjı bu nedenle büyük ölçüde korundu ve yaklaşık %40,5’ten %40,6’ya geldi. Bu, brüt marjdaki gerilemeye rağmen faaliyet giderlerinin kontrol altında tutulduğunu gösteriyor. Türk Telekom açısından bu önemli; çünkü altyapı ağırlıklı telekom şirketlerinde yüksek sabit maliyet tabanı bulunuyor ve gelir artışı yeterli olduğu sürece faaliyet kârına güçlü katkı sağlayabiliyor.
Çeyreklik rakamlar ise daha temkinli okunmalı. Satışlar 69,4 milyar TL’den 72,8 milyar TL’ye yükselirken FAVÖK 29,4 milyar TL ile yatay kaldı. Böylece FAVÖK marjı yaklaşık %42,4’ten %40,4’e geriledi. Bu, son çeyrekte gelir artışının henüz aynı ölçüde operasyonel kâra dönüşmediğini gösteriyor.
Net kâr 13,6 milyar TL’den 17,2 milyar TL’ye çıkarak %25,9 arttı ve satış büyümesinin oldukça üzerinde performans gösterdi. Ancak net kârın operasyonel kârdan daha hızlı yükselmesinde net parasal pozisyon kazancının etkisi büyük. Çeyreklik bazda net kârın 11,2 milyar TL’den 6,0 milyar TL’ye gerilemesi de kârın dönemler arasında dalgalanabildiğini gösteriyor.
Bilanço Sağlığı
Türk Telekom’un toplam varlıkları önceki yıl sonuna göre %27,6 artarak 641,2 milyar TL’ye ulaştı. Bu artışın ana kaynağı duran varlıklar oldu; duran varlıklar 366,8 milyar TL’den 531,7 milyar TL’ye çıkarak %45 yükseldi. Altyapı yoğun bir şirket için duran varlıkların yüksek olması doğal; ancak bu artışın ne kadarının yeni yatırım, ne kadarının enflasyon muhasebesi veya diğer muhasebe etkilerinden kaynaklandığı verilen verilerden ayrıştırılamıyor.
Buna karşılık dönen varlıklar 135,6 milyar TL’den 109,4 milyar TL’ye geriledi. Dönen varlıklardaki %19,3’lük düşüş, kısa vadeli likidite tamponunun zayıfladığını gösteriyor. Şirketin kısa vadeli yükümlülükleri ve nakit kırılımı paylaşılmadığı için likidite riskinin derecesi kesin olarak ölçülemese de bu hareket izlenmesi gereken bir bilanço başlığı.
Net borç 68,3 milyar TL’den 119,4 milyar TL’ye çıkarak %74,8 arttı. Net borcun FAVÖK’e oranı mevcut dönem rakamıyla yaklaşık 2,1 kat seviyesinde. Önceki yıl aynı dönem FAVÖK’ü baz alındığında bu oran yaklaşık 1,3 kat civarındaydı. Dolayısıyla kaldıraç artışı, FAVÖK büyümesinden çok daha hızlı gerçekleşmiş durumda.
Özkaynaklar 250,2 milyar TL’den 265,3 milyar TL’ye çıkarak %6 arttı, ancak toplam varlıkların büyümesine yetişemedi. Özkaynakların toplam varlıklara oranı yaklaşık %49,8’den %41,4’e geriledi. Bu durum, bilanço büyürken finansal yapı içinde borçların ağırlığının arttığını gösteriyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon kazancı 13,3 milyar TL’den 31,1 milyar TL’ye yükselerek %134,6 arttı. Bu kalem, yüksek enflasyon ortamında şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini muhasebesel olarak yansıtır. Net parasal pozisyon kazancının yükselmesi, dönem net kârını desteklemiş ve kâr büyümesinin operasyonel FAVÖK artışından daha yüksek görünmesine katkı sağlamış.
Ancak burada kritik ayrım şu: 31,1 milyar TL’lik net parasal pozisyon kazancı doğrudan nakit yaratımı değildir. Bu nedenle net kâr artışını değerlendirirken FAVÖK, serbest nakit akımı ve borç hareketi birlikte izlenmeli. Nitekim net borcun 119,4 milyar TL’ye çıkması, muhasebe kârının bilanço üzerindeki borç baskısını tamamen ortadan kaldırmadığını gösteriyor. TAS 29 kapsamında yüksek net parasal kazanç, kârlılığı destekleyebilir; fakat şirketin finansman ihtiyacını veya faiz riskini tek başına çözmez.
Yatırımcı için Ne Anlama Geliyor?
Türk Telekom’un bu dönemki hikâyesi, operasyonel dayanıklılık ile bilanço baskısının aynı anda görüldüğü bir tablo sunuyor.
- Fırsat tarafında: FAVÖK marjının yaklaşık %40 seviyesinde korunması, şirketin yüksek sabit maliyet yapısını yönetebildiğini gösteriyor. Satışların çeyreklik olarak artmaya devam etmesi ve net kârın yükselmesi de faaliyetlerin tamamen bozulmadığına işaret ediyor.
- Risk tarafında: Satış büyümesinin enflasyonun altında kalması reel büyüme sorununu gündeme getiriyor. Son çeyrekte FAVÖK’ün yatay kalması marjların baskı altında olduğunu gösterirken, net borcun %74,8 artması finansal risk profilini belirgin biçimde yükseltiyor.
- Takip edilmesi gerekenler: Net borcun FAVÖK’e oranının yeniden 2 katın altına inip inmediği, fiyat artışlarının müşteri ve kullanım hacmine etkisi, dönen varlıklardaki düşüşün sürüp sürmediği ve net kârın parasal kazançtan bağımsız olarak ne ölçüde büyüdüğü.
Sonuç olarak Türk Telekom, güçlü FAVÖK üretimi ve yüksek marj yapısıyla savunmacı özelliklerini koruyor; ancak nominal satış büyümesinin enflasyonun gerisinde kalması ve borçluluğun hızlı yükselmesi, şirketi yalnızca net kâr üzerinden değerlendirmeyi riskli hale getiriyor. Bir sonraki dönemde asıl test, operasyonel kârlılığın korunması kadar bu kârlılığın borç azaltımına ve nakit yaratımına dönüşüp dönüşmeyeceği olacak.
Yatırım tavsiyesi değildir.