
Açılış
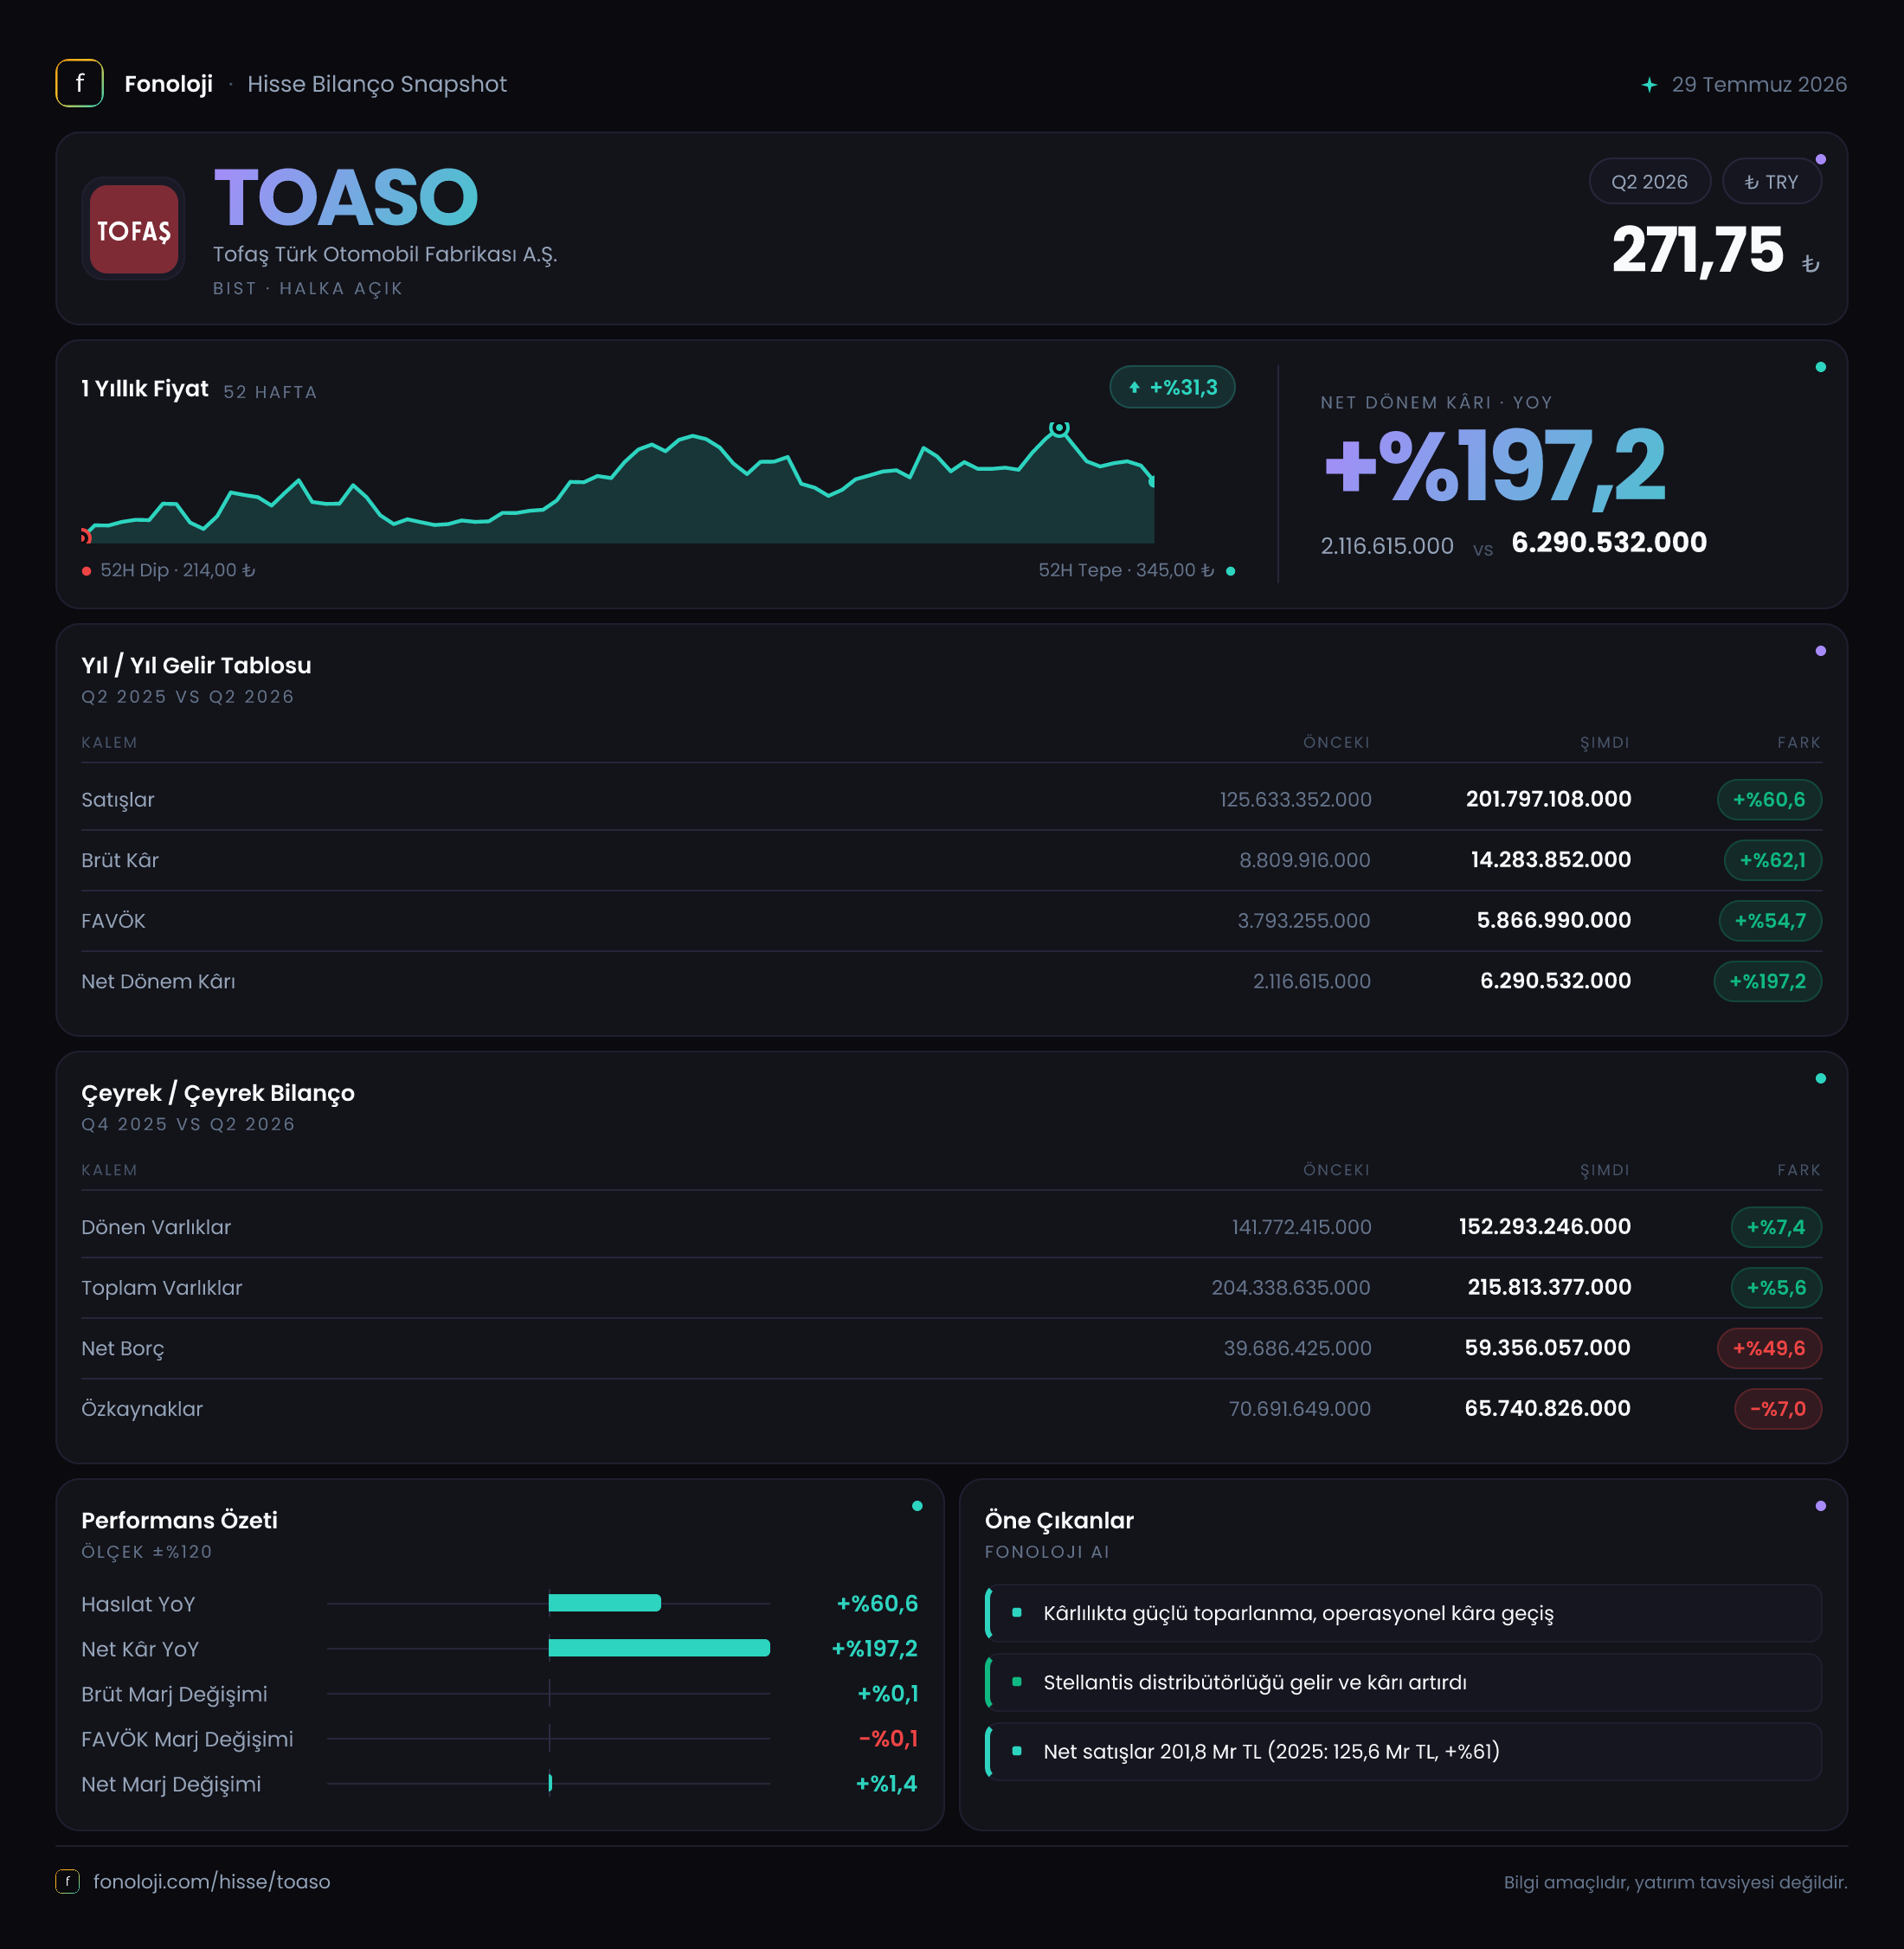
Tofaş, otomotiv üretimi, ihracatı ve iç pazardaki satışlarıyla Türkiye sanayisinin en önemli şirketlerinden biri. 2026/6AB döneminde şirketin satışları geçen yılın aynı dönemine göre %60,6 artarak 201,8 milyar TL’ye ulaşırken, net dönem kârı %197,2 yükselişle 6,3 milyar TL’ye çıktı. İlk bakışta güçlü görünen bu tabloya yakından bakıldığında, satış büyümesine karşın operasyonel kârlılığın aynı hızda ilerlemediği ve bilanço tarafında borçluluğun belirgin şekilde arttığı görülüyor. Bu nedenle dönemin ana mesajı, yüksek ciro büyümesi ve güçlü net kâr; ancak zayıflayan FAVÖK marjı ve artan finansal kaldıraç şeklinde özetlenebilir.
Satış Hikayesi
Tofaş’ın satışları 201,8 milyar TL seviyesine yükseldi. Geçen yılın aynı döneminde satışlar 125,6 milyar TL idi; yani şirket bir yılda yaklaşık 76,2 milyar TL ilave satış yaratmış oldu. Nominal olarak %60,6’lık büyüme, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında yalnızca fiyat artışlarından ibaret görünmüyor. Enflasyonu kabaca %30 kabul ettiğimizde, satış büyümesi reel olarak da pozitif kalıyor. Ancak bu hesap, otomotiv fiyatları, kur hareketleri, ürün karması ve ihracat payı gibi unsurlar dikkate alınmadan yapılmış basit bir çerçevedir; gerçek reel büyümeyi belirlemek için adet bazında satış ve model kırılımı gerekir.
Satışlardaki artışın şirketin tüm operasyonlarına aynı ölçüde yansımadığı görülüyor. Brüt kâr %62,1 artarak 14,3 milyar TL’ye yükseldi ve satış büyümesinin hafif üzerinde gerçekleşti. Bu durum ilk aşamada üretim maliyetlerinin ve ürün fiyatlamasının genel olarak korunduğuna işaret ediyor. Buna karşılık FAVÖK büyümesi yalnızca %15,7 ile 4,8 milyar TL’ye ulaştı. Başka bir ifadeyle, cirodaki her %100’lük artış operasyonel kâra aynı ölçüde dönüşmemiş durumda.
Çeyreklik veriler paylaşılmadığı için satışların 2026’nın ilk çeyreğinden ikinci çeyreğine nasıl ilerlediğini veya büyümenin dönem içinde hızlanıp yavaşladığını değerlendirmek mümkün değil. Bu nedenle mevcut veri, yılın ilk altı ayını geçen yılın aynı dönemiyle karşılaştırıyor; çeyreklik trend için gelecek ara dönem raporlarını beklemek gerekiyor.
Kârlılık
Tofaş’ın brüt kâr marjı bu dönemde yaklaşık %7,1 oldu. Geçen yıl aynı dönemde brüt kâr marjı yaklaşık %7,0 seviyesindeydi. Yani satışların güçlü büyümesine rağmen brüt marjda yalnızca sınırlı bir iyileşme var. Bu tablo, araç fiyatlarındaki artışın hammadde, enerji, işçilik, lojistik ve diğer üretim maliyetleriyle büyük ölçüde dengelendiğini gösteriyor.
Asıl dikkat çekici değişim FAVÖK marjında. FAVÖK 4,8 milyar TL ile satışların yaklaşık %2,4’üne denk geliyor. Geçen yıl FAVÖK marjı yaklaşık %3,3 seviyesindeydi. Böylece operasyonel marj yaklaşık 0,9 puan gerilemiş oldu. Satışlar ve brüt kâr büyürken FAVÖK’ün daha yavaş artması, faaliyet giderlerinin ve üretim dışı operasyonel maliyetlerin cirodan daha hızlı büyüdüğüne işaret ediyor.
Bu ayrım yatırımcı açısından önemli. Brüt kâr marjının korunması, temel üretim ekonomisinin tamamen bozulmadığını gösterirken, FAVÖK marjındaki daralma şirketin satış büyümesini operasyonel kâra çevirmekte zorlandığını ortaya koyuyor. Otomotiv sektöründe model karması, ihracat-iç pazar dengesi, kapasite kullanımı ve yeni model yatırımları bu marjın yönünü belirleyecek.
Net dönem kârı ise 6,3 milyar TL ile geçen yılki 2,1 milyar TL’nin yaklaşık üç katına çıktı. Net kâr marjı da %1,7’den %3,1’e yükseldi. Ancak net kârdaki artış, FAVÖK büyümesinin çok üzerinde. Bu fark, operasyon dışı kalemlerin net kârı belirgin biçimde desteklediğini gösteriyor. Dolayısıyla net kâr artışını doğrudan operasyonel performansın üç katına çıkması şeklinde okumak doğru olmaz.
Bilanço Sağlığı
Tofaş’ın toplam varlıkları önceki yıl sonuna göre %5,6 artarak 215,8 milyar TL’ye yükseldi. Dönen varlıklar %7,4 artışla 152,3 milyar TL’ye çıkarken, duran varlıklar yalnızca %1,5 artarak 63,5 milyar TL oldu. Varlık büyümesinin ağırlıklı olarak dönen varlıklardan gelmesi, işletme sermayesi, stoklar ve ticari alacaklar gibi kısa vadeli kalemlerin önem kazandığını düşündürüyor; ancak bu kalemlerin detayları paylaşılmadığı için artışın niteliğini kesin olarak ayrıştırmak mümkün değil.
Bilanço tarafındaki en önemli risk net borçta. Net borç 39,7 milyar TL’den 59,4 milyar TL’ye yükselerek %49,6 arttı. Aynı dönemde özkaynaklar %7 azalarak 65,7 milyar TL’ye geriledi. Böylece şirketin finansman yapısında borcun ağırlığı artarken, özkaynak tamponu zayıflamış oldu.
Net borcun 6 aylık FAVÖK’e oranı yaklaşık 12,4 kat seviyesinde. Bu oran, yalnızca ilk altı aylık FAVÖK ile hesaplandığı için yıllık performansı tam yansıtmaz; FAVÖK yılın ikinci yarısında benzer seviyede tekrarlanırsa basit yıllıklandırılmış oran yaklaşık 6,2 kata iner. Yine de her iki bakış açısı da borçluluğun yatırımcı tarafından yakından izlenmesi gerektiğini gösteriyor. Borç artışının yeni yatırımlardan, işletme sermayesi ihtiyacından veya geçici nakit akışı etkilerinden kaynaklanıp kaynaklanmadığı, nakit akım tablosu ve borç vade yapısıyla birlikte incelenmeli.
Net Parasal Pozisyon (TAS 29)
Tofaş’ın net parasal pozisyon kalemi bu dönemde 1,7 milyar TL seviyesinde gerçekleşirken, geçen yıl aynı dönemde eksi 1,7 milyar TL idi. Böylece iki dönem arasında yaklaşık 3,4 milyar TL’lik bir iyileşme meydana geldi. Enflasyon muhasebesinde bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki net etkisini yansıtır. Yüksek enflasyon ortamında nakit, alacaklar ve borçların yapısı net kâr üzerinde önemli dalgalanmalar yaratabilir.
Pozitif parasal pozisyon etkisi, bu dönemde net kârın operasyonel kârdan çok daha hızlı büyümesinin başlıca açıklamalarından biri olabilir. Ancak bu katkı, şirketin araç üretiminden veya satış faaliyetlerinden elde ettiği kalıcı bir kâr değildir. Enflasyon muhasebesinden kaynaklanan bu etki, dönemsel olarak net kârı destekleyebilir; fakat gelecek dönemlerde aynı güçte tekrarlanmayabilir. Bu nedenle yatırımcı, 6,3 milyar TL’lik net kârı değerlendirirken 4,8 milyar TL’lik FAVÖK’ü ve parasal pozisyon etkisini ayrı ayrı izlemeli.
Yatırımcı için Ne Anlama Geliyor?
Tofaş’ın 2026/6AB sonuçları, büyüme tarafında güçlü; kârın kalitesi ve bilanço tarafında ise daha karmaşık bir görünüm sunuyor.
- Fırsat: Satışlardaki %60,6’lık artış, enflasyonun üzerinde nominal büyümeye ve muhtemel reel aktiviteye işaret ediyor.
- Fırsat: Brüt kâr marjının yaklaşık %7,1 ile korunması, fiyatlama ve üretim ekonomisinin tamamen bozulmadığını gösteriyor.
- Risk: FAVÖK marjının %3,3’ten %2,4’e gerilemesi, satış büyümesinin operasyonel kâra dönüşümünde zayıflama olduğunu ortaya koyuyor.
- Risk: Net borcun %49,6 artması ve özkaynakların %7 azalması, finansal kaldıraç ve faiz yükü açısından dikkat edilmesi gereken bir tablo yaratıyor.
- Dikkat noktası: Net kâr artışının önemli bölümü parasal pozisyon etkisiyle desteklenmiş görünüyor; bu nedenle gelecek dönemlerde FAVÖK büyümesi, serbest nakit akışı ve net borç eğilimi daha belirleyici olacak.
Özetle Tofaş’ta güçlü satış büyümesi ve yüksek net kâr artışı yatırımcı açısından olumlu başlıklar. Ancak şirketin asıl sınavı, bu büyümeyi daha yüksek FAVÖK marjına ve borçluluğu artırmadan sürdürülebilir nakit akışına çevirmek olacak. Yatırım tavsiyesi değildir.