
Açılış
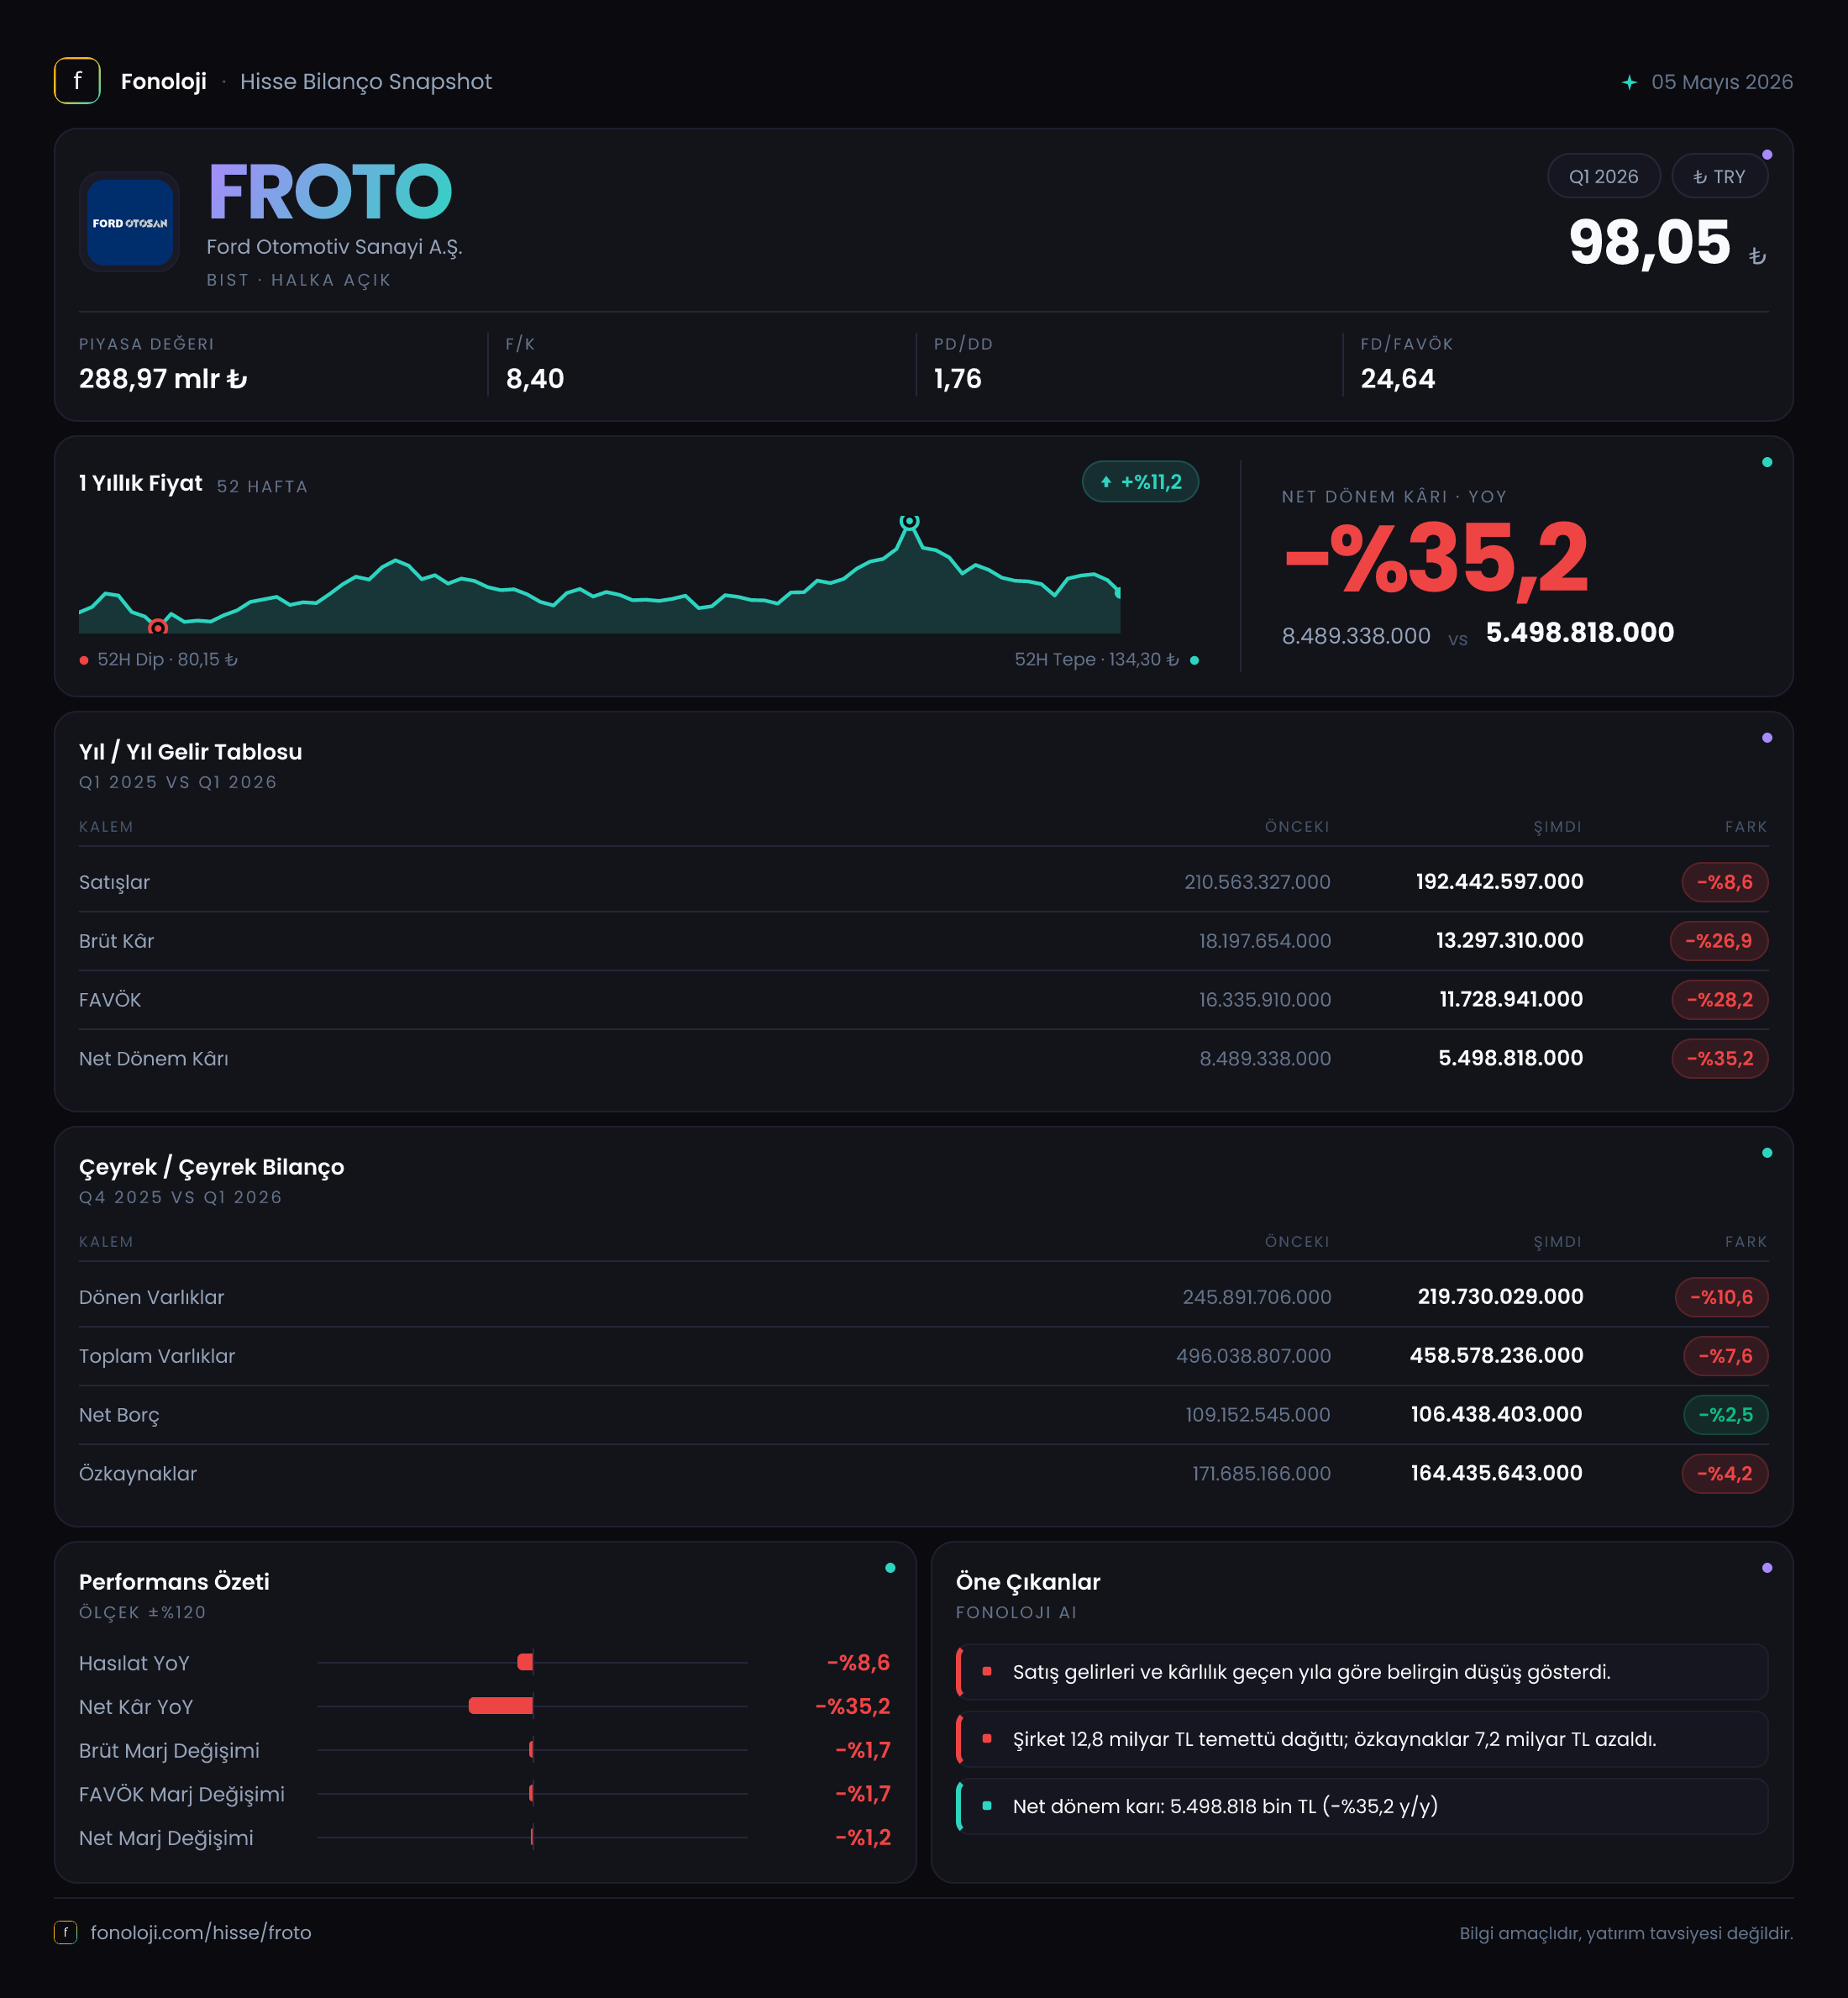
Ford Otomotiv, ticari araçlar ve binek otomobiller başta olmak üzere otomotiv üretimi, ihracatı ve satış sonrası hizmetleriyle Türkiye’nin en büyük sanayi şirketlerinden biri. 2026/3A döneminde şirketin satışları 192,4 milyar TL’ye gerilerken, operasyonel kârlılık satışlardan daha hızlı zayıfladı. Brüt kâr ve FAVÖK’teki yaklaşık %27’lik düşüş, yalnızca ciro kaybını değil, marjlar üzerindeki baskıyı da gösteriyor. Net parasal pozisyonun 8,0 milyar TL katkısı kâr düşüşünü sınırlasa da net dönem kârı yine de %35,2 azalarak 5,5 milyar TL’ye indi.
Satış Hikayesi
Ford Otosan’ın satışları geçen yılın aynı çeyreğindeki 210,6 milyar TL’den 192,4 milyar TL’ye geriledi. Bu, nominal olarak %8,6’lık bir daralma anlamına geliyor. Türkiye’de enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların azalması, reel açıdan bakıldığında çok daha belirgin bir hacim ve fiyatlama baskısına işaret ediyor. Başka bir ifadeyle şirket, yalnızca enflasyonun altında büyümemiş; toplam satış büyüklüğü nominal olarak da küçülmüş.
Bu tablo otomotiv sektöründe talep koşulları, araç fiyatlaması, ürün karması ve ihracat pazarlarındaki gelişmelerin birlikte izlenmesini gerektiriyor. Ford Otosan gibi yüksek ihracat kapasitesine sahip bir şirkette döviz bazlı satışlar önemli bir denge unsuru olabilir; ancak verilen finansal veri, bu dönemde satışlardaki düşüşün hangi coğrafya veya ürün grubundan kaynaklandığını ayrıştırmaya izin vermiyor. Bu nedenle ihracat performansı, yurtiçi satış hacmi ve ticari araç talebi hakkında şirketin faaliyet raporundaki ayrıntılar ayrıca incelenmeli.
Çeyreklik trend açısından mevcut veri sınırlı. Verilen karşılaştırma yalnızca 2025/3A dönemini içeriyor; 2025’in son çeyreği veya 2026’nın önceki çeyreği bulunmadığı için satışların ardışık çeyreklerde toparlanıp toparlanmadığını söylemek mümkün değil. Bu nedenle mevcut görünüm, yıllık karşılaştırmada zayıf; ancak kısa vadeli momentum açısından çeyreklik trend için beklemek gerekiyor.
Kârlılık
Kârlılık tarafındaki bozulma, satış daralmasından daha sert gerçekleşmiş. Brüt kâr 18,2 milyar TL’den 13,3 milyar TL’ye düşerek %26,9 azaldı. Böylece brüt kâr marjı yaklaşık %8,6’dan %6,9’a geriledi. Satışlar %8,6 düşerken brüt kârın yaklaşık üç kat daha hızlı gerilemesi, üretim maliyetleri, ürün karması veya fiyatlama gücü üzerinde baskı bulunduğunu gösteriyor.
FAVÖK ise 13,2 milyar TL’den 9,6 milyar TL’ye gerileyerek %27,1 azaldı. FAVÖK marjı geçen yılki yaklaşık %6,3 seviyesinden %5,0’a indi. Bu, operasyonel giderlerin ve üretim maliyetlerinin ciroya kıyasla daha hızlı arttığını ya da şirketin daha düşük marjlı ürün ve pazarlara ağırlık verdiğini düşündüren bir görünüm yaratıyor. Ancak gider kırılımı verilmediği için bu etkinin ücret, enerji, hammadde, lojistik veya ürün karması kaynaklı olduğu kesin biçimde söylenemez.
Net kâr 8,5 milyar TL’den 5,5 milyar TL’ye düşerek %35,2 geriledi. Net kâr marjı da yaklaşık %4,0’dan %2,9’a indi. Net kârdaki düşüşün FAVÖK’ten daha sert olması, operasyonel gerilemeye ek olarak finansman giderleri, amortisman, vergi veya diğer faaliyet dışı kalemlerin de kârı aşağı çekmiş olabileceğine işaret ediyor. Bununla birlikte net parasal pozisyonun 7,0 milyar TL’den 8,0 milyar TL’ye yükselmesi kârı desteklemiş. Bu katkı olmasaydı, operasyonel kârlılıktaki zayıflamanın net kâra etkisi daha belirgin olabilirdi.
Verideki bir noktaya dikkat etmek gerekiyor: Gelir tablosunda geçen yıl aynı dönem FAVÖK’ü 13,2 milyar TL olarak verilirken, çeyreklik trend bölümünde 16,3 milyar TL yazıyor. FAVÖK marjı ve yıllık değişim hesabında gelir tablosundaki 13,2 milyar TL baz alınmıştır. Bu tutarsızlık, karşılaştırmalı analiz yapılmadan önce şirket finansallarından doğrulanmalı.
Bilanço Sağlığı
Bilanço, yıl sonuna göre küçülmüş ancak net borç tarafında sınırlı bir iyileşme var. Toplam varlıklar 496,0 milyar TL’den 458,6 milyar TL’ye gerileyerek %7,6 azaldı. Dönen varlıklar %10,6 düşüşle 219,7 milyar TL’ye, duran varlıklar ise %4,5 düşüşle 238,8 milyar TL’ye indi. Dönen varlıklardaki daha hızlı gerileme; nakit, ticari alacaklar veya stoklardaki değişimlerin işletme sermayesi üzerinde etkili olabileceğini gösteriyor. Ancak kısa vadeli borçlar verilmediği için likidite oranı veya cari oran hesaplanamıyor.
Özkaynaklar 171,7 milyar TL’den 164,4 milyar TL’ye geriledi. Bu %4,2’lik düşüş, dönem kârına rağmen bilançoda özkaynakların güçlenmediğini gösteriyor. Enflasyon muhasebesi, temettü, yeniden değerleme ve diğer özkaynak kalemleri bu hareketi etkileyebilir; verilen bilgiler bu değişimin nedenini ayrıştırmıyor.
Net borç 109,2 milyar TL’den 106,4 milyar TL’ye geriledi. Borçta %2,5’lik düşüş olumlu olmakla birlikte, operasyonel kârlılıktaki zayıflama nedeniyle borç taşıma kapasitesi daha yakından izlenmeli. İlk çeyrek FAVÖK’ü yıllıklandırıldığında yaklaşık 38,4 milyar TL olur; bu kaba yaklaşımla net borç/FAVÖK yaklaşık 2,8x seviyesine gelir. Ancak tek çeyreğin yıllıklandırılması mevsimsellik ve dönemsel marj değişimleri nedeniyle yanıltıcı olabilir. Bu nedenle yılın geri kalanındaki FAVÖK toparlanması ve net borç hareketi kritik.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyonun 8,0 milyar TL olması ve geçen yılki 7,0 milyar TL’ye göre %14 artması, enflasyon muhasebesinin kâr tablosunda şirkete pozitif katkı verdiğini gösteriyor. Bu kalem, parasal varlık ve yükümlülüklerin enflasyon karşısındaki net etkisini yansıtır; pozitif sonuç, şirketin ilgili dönemde parasal yükümlülüklerine kıyasla daha yüksek parasal varlık taşıdığı veya muhasebesel olarak bu yönde bir pozisyon oluştuğu anlamına gelir.
Ancak bu kazanç, operasyonel performansla aynı nitelikte değildir. Net parasal pozisyon satış yaratmaz, üretim verimliliğini artırmaz ve FAVÖK marjındaki bozulmayı telafi etmez. Bu dönemde 8,0 milyar TL’lik katkı önemli olsa da net kâr yine %35,2 düşmüştür. Dolayısıyla yatırımcı, TAS 29 kaynaklı pozitif etkiyi şirketin temel faaliyetlerindeki iyileşme olarak okumamalı; esas odak satış hacmi, brüt marj, FAVÖK ve nakit yaratımı olmalı.
Yatırımcı için Ne Anlama Geliyor?
Ford Otosan’ın 2026/3A sonuçları, güçlü ölçeğe ve önemli üretim kapasitesine rağmen kısa vadede zorlu bir operasyonel dönemden geçtiğini gösteriyor. Ana mesajlar şöyle özetlenebilir:
- Satışlar %8,6 gerileyerek 192,4 milyar TL’ye indi; yüksek enflasyon ortamında bu, reel olarak daha sert bir daralmaya işaret ediyor.
- Brüt marj %8,6’dan %6,9’a, FAVÖK marjı ise yaklaşık %6,3’ten %5,0’a düştü. Kârlılık baskısı ciro kaybından daha önemli bir risk.
- Net borcun %2,5 azalması olumlu; ancak düşük FAVÖK nedeniyle borçluluk oranının yönetilebilirliği yıl geneli sonuçlarına bağlı.
- 8,0 milyar TL’lik net parasal kazanç, net kârı destekliyor fakat operasyonel iyileşme anlamına gelmiyor.
- Çeyreklik karşılaştırma verisi bulunmadığı için toparlanmanın başlayıp başlamadığı henüz net değil.
- FAVÖK bazındaki veri tutarsızlığı (13,2 milyar TL ve 16,3 milyar TL) yatırım kararından önce mutlaka doğrulanmalı.
Önümüzdeki dönemlerde yatırımcı için en önemli göstergeler; satış hacminin yeniden büyüyüp büyümediği, brüt ve FAVÖK marjlarının toparlanması, net borcun nakit akışıyla azaltılması ve TAS 29 katkısına duyarlılığın düşmesi olacak. Operasyonel kârlılık yeniden güçlenirse bilanço ölçeği ve net borçtaki sınırlı iyileşme fırsat yaratabilir; ancak marj baskısı sürerse düşük net kâr ve yüksek finansal yük şirket değerlemesini zorlayabilir. Yatırım tavsiyesi değildir.