
Açılış
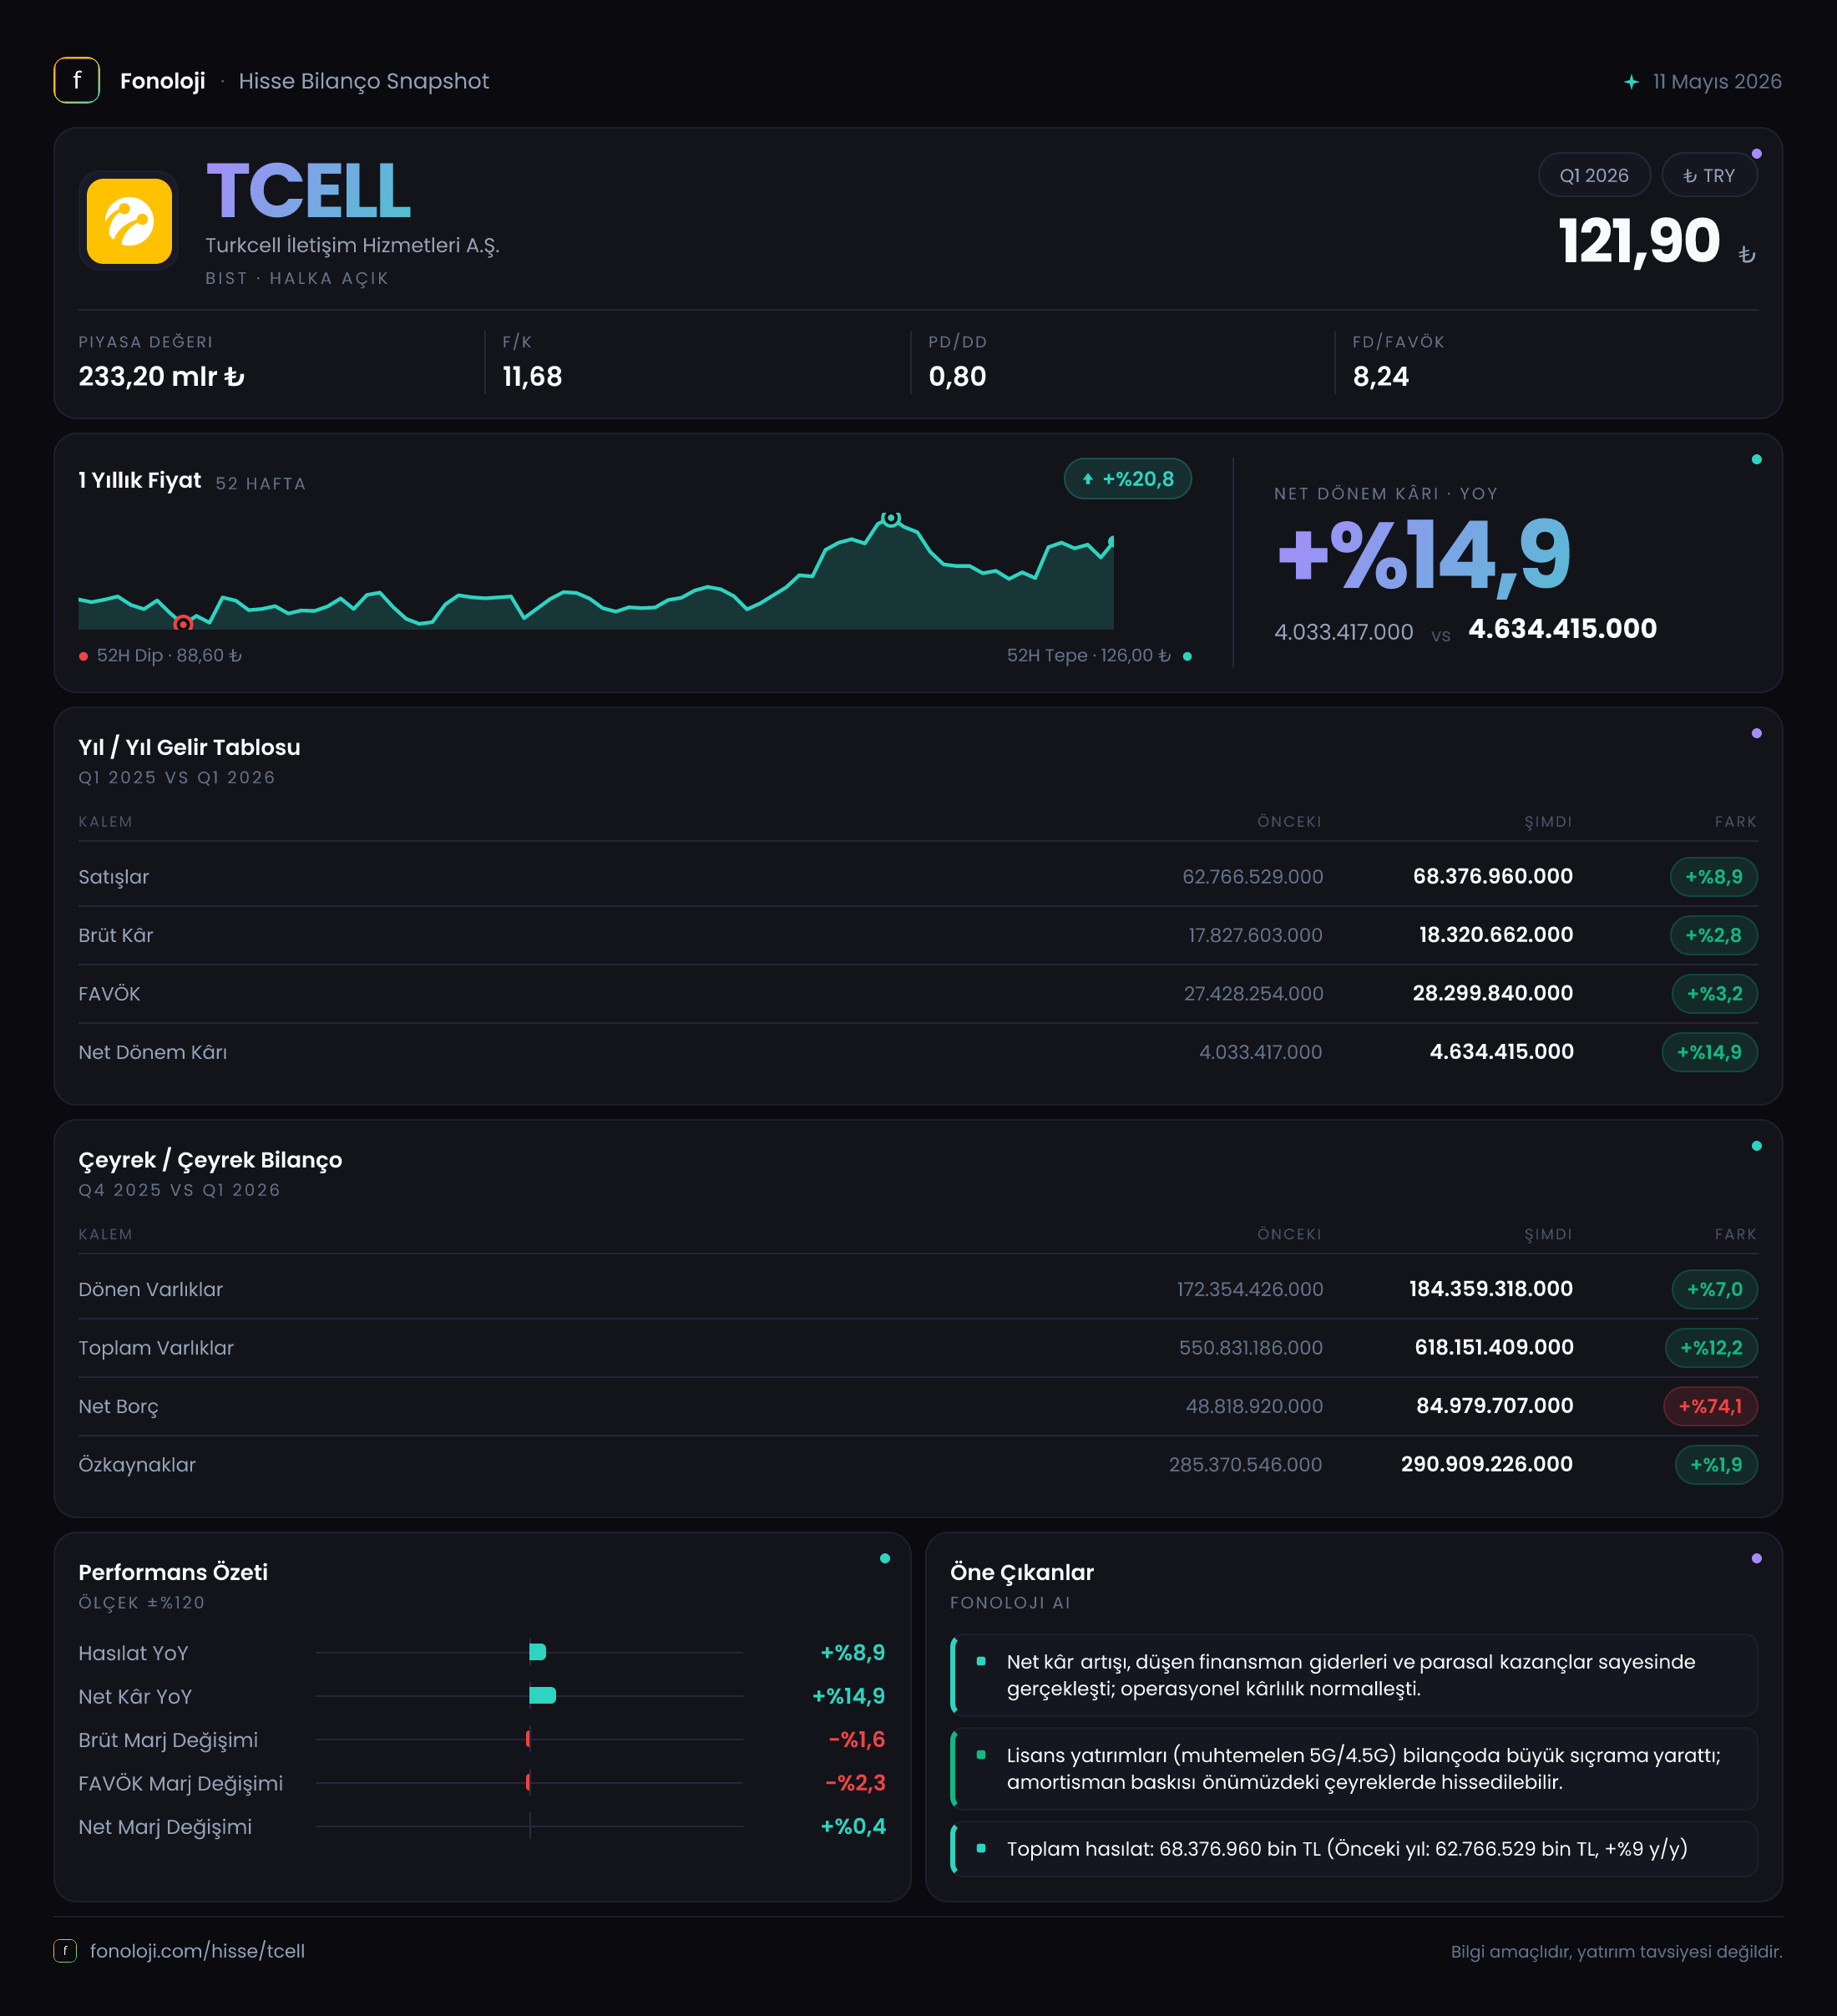
Turkcell, mobil iletişim, sabit internet, dijital servisler ve teknoloji çözümleri üzerinden gelir üreten, yüksek altyapı yatırımı gerektiren bir telekom şirketi. 2026/3AB döneminde satışlar %8,9 artarak 68,4 milyar TL’ye, net dönem kârı ise %14,9 yükselerek 4,6 milyar TL’ye ulaştı. İlk bakışta kâr büyümesi satış büyümesinin üzerinde görünse de operasyonel marjlardaki gerileme ve net borçtaki hızlı artış, sonuçların daha yakından incelenmesini gerektiriyor. Ayrıca net parasal pozisyonun kâra yaptığı katkı önemli ölçüde artmış durumda; bu nedenle raporlanan net kârın tamamını operasyonel iyileşme olarak okumamak gerekiyor.
Satış Hikayesi
Turkcell’in satışları geçen yılın aynı dönemindeki 62,8 milyar TL’den 68,4 milyar TL’ye yükseldi. Bu, nominal olarak 5,6 milyar TL’lik artış anlamına geliyor. Ancak Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, %8,9’luk satış büyümesi reel açıdan güçlü görünmüyor. Başka bir ifadeyle şirketin gelirleri Türk lirası bazında artarken, fiyat artışlarının gerisinde kalmış olabilir. Bu durum, abone başına gelir, fiyatlama gücü ve müşteri karmasının ayrıca takip edilmesini gerektiriyor.
Telekom sektöründe satışların yalnızca abone sayısıyla değil, abone başına ortalama gelir, paket fiyatları, veri kullanımı, kurumsal müşteri gelirleri ve cihaz satışlarıyla birlikte değerlendirilmesi gerekir. Turkcell’in bu çeyrekte nominal gelir büyümesini koruması olumlu; ancak büyümenin enflasyondan ayrışmadığı görülüyor. Şirketin fiyat güncellemeleri yapmasına rağmen gelir artışının sınırlı kalması, rekabet, müşteri kaybı veya daha düşük marjlı gelir kalemlerinin ağırlık kazanması gibi başlıkların izlenmesini gerektiriyor.
Çeyreklik karşılaştırma için sunulan veri yalnızca 2025/3 dönemini içeriyor. Bu nedenle 2025/12’den 2026/3’e satışların nasıl seyrettiği, yani büyümenin hızlanıp hızlanmadığı veya mevsimsellikten etkilenip etkilenmediği bu veri setiyle ölçülemiyor. Çeyreklik trendi değerlendirmek için gelecek dönem raporlarını beklemek gerekiyor.
Kârlılık
Brüt kâr, geçen yılki 17,8 milyar TL’den 18,3 milyar TL’ye çıkarak yalnızca %2,8 büyüdü. Satışların %8,9 arttığı bir dönemde brüt kârın daha yavaş yükselmesi, maliyetlerin gelirlerden daha hızlı arttığını gösteriyor. Buna göre brüt kâr marjı yaklaşık %28,3’ten %26,8’e geriledi. Yaklaşık 1,6 puanlık bu düşüş, şirketin fiyatlama gücünün maliyet baskısını tamamen karşılayamadığına işaret ediyor.
FAVÖK ise 27,7 milyar TL’den 28,7 milyar TL’ye yükseldi ve büyüme %3,5 seviyesinde kaldı. FAVÖK marjı da yaklaşık %44,1’den %42,0’ye geriledi. Telekom şirketleri için yüksek FAVÖK marjı önemli bir avantajdır; çünkü altyapı kurulduktan sonra ilave kullanıcı ve veri trafiği belirli ölçüde operasyonel kaldıraç yaratabilir. Ancak bu çeyrekte söz konusu kaldıraç, gelir büyümesine rağmen belirgin biçimde çalışmamış görünüyor.
Net kârın 4,0 milyar TL’den 4,6 milyar TL’ye çıkması ve %14,9 artması olumlu. Net kâr marjı da yaklaşık %6,4’ten %6,7’ye yükseldi. Bununla birlikte net kârın, FAVÖK büyümesinden daha hızlı artmasında operasyonel performansın yanı sıra net parasal pozisyonun güçlü katkısı bulunuyor. Dolayısıyla kâr artışını yalnızca faaliyet marjlarının iyileşmesine bağlamak doğru olmaz. Veriler, faaliyet kârlılığında baskı; net kâr seviyesinde ise finansal ve enflasyon muhasebesi etkileriyle desteklenen daha iyi bir görünüm ortaya koyuyor.
Bilanço Sağlığı
Toplam varlıklar, önceki yıl sonundaki 550,8 milyar TL’den 618,2 milyar TL’ye çıkarak %12,2 büyüdü. Dönen varlıklar %7,0 artışla 184,4 milyar TL’ye, duran varlıklar ise %14,6 artışla 433,8 milyar TL’ye ulaştı. Duran varlıklardaki daha hızlı büyüme, telekom sektörünün altyapı, lisans, ağ ve teknoloji yatırımlarının bilançoda önemli yer tuttuğunu gösteriyor.
Buna karşın özkaynaklar yalnızca %1,9 artarak 290,9 milyar TL’ye yükseldi. Varlıkların %12,2 büyüdüğü bir dönemde özkaynakların sınırlı artması, bilanço genişlemesinin daha çok borç ve diğer yükümlülüklerle finanse edildiğini düşündürüyor. Bu durum şirketin finansal esnekliğini azaltabilir.
Net borç 73,5 milyar TL’den 110,6 milyar TL’ye yükselerek %50,4 arttı. Net borç/FAVÖK oranı, dönem FAVÖK’ü üzerinden yaklaşık 3,9 kat seviyesine geliyor. Önceki yıl sonundaki net borcun geçen yıl aynı çeyrekteki FAVÖK’e oranı yaklaşık 2,7 kat düzeyindeydi. Karşılaştırma farklı dönemleri içerdiği için yaklaşık okunmalı; yine de borçlulukta belirgin bir yükseliş olduğu açık. Faiz oranları ve finansman maliyetleri yüksek kaldığı sürece, borç artışı kârın nakit akışına dönüşümünü zorlaştırabilir.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon geliri, geçen yılki 1,3 milyar TL’den 5,5 milyar TL’ye yükselerek %335,5 arttı. Bu kalem, enflasyon muhasebesi kapsamında şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini yansıtıyor. Rakamın 4,2 milyar TL artması, net dönem kârındaki yükselişi önemli ölçüde desteklemiş durumda.
Ancak bu gelir, doğrudan operasyonel faaliyetlerden yaratılan nakit veya sürdürülebilir satış büyümesi anlamına gelmez. Şirketin parasal pozisyonu, bilanço yapısı ve enflasyon dönemindeki varlık-borç kompozisyonu bu sonucu etkileyebilir. Bu nedenle 4,6 milyar TL’lik net kâr değerlendirilirken, operasyonel FAVÖK’ün yalnızca %3,5 büyüdüğü ve marjın gerilediği unutulmamalı. TAS 29 katkısı kârı desteklemiş olsa da, bunun gelecek çeyreklerde aynı ölçekte tekrarlanacağı varsayılmamalı.
Yatırımcı için Ne Anlama Geliyor?
Turkcell’in bu çeyrek performansı, gelir büyümesinin korunduğu ancak operasyonel marjların baskı altında kaldığı bir tablo sunuyor. Yatırımcı açısından ana fırsatlar şunlar:
- Telekom hizmetlerinin zorunlu niteliği, düzenli nakit akışı ve yüksek altyapı bariyerleri.
- Net kârın satış büyümesinden daha hızlı artması.
- Yüksek FAVÖK seviyesi ve şirketin uzun vadeli dijitalleşme potansiyeli.
- Fiyat güncellemelerinin gelecek dönemlerde gelirlere daha güçlü yansıma ihtimali.
Buna karşılık temel riskler daha çok bilanço tarafında toplanıyor:
- Satışların %8,9 büyümesi, %30’un üzerindeki enflasyon karşısında reel olarak zayıf kalıyor.
- Brüt ve FAVÖK marjlarındaki gerileme maliyet baskısının sürdüğünü gösteriyor.
- Net borcun %50,4 artması, faiz ve refinansman riskini yükseltiyor.
- Net kâr artışında TAS 29 kaynaklı 5,5 milyar TL’lik net parasal pozisyon gelirinin önemli rolü var.
- Özkaynakların varlık büyümesinin gerisinde kalması, finansman yapısının dikkatle izlenmesini gerektiriyor.
Önümüzdeki dönemlerde özellikle abone başına gelir, reel satış büyümesi, FAVÖK marjının yeniden toparlanıp toparlanmadığı, serbest nakit akışı ve net borç/FAVÖK oranı takip edilmeli. Şirketin operasyonel kârlılığı güçlenmeden ve borçluluk eğilimi kontrol altına alınmadan, yalnızca net kâr artışına bakarak iyimser bir sonuç çıkarmak sağlıklı olmaz. Yatırım tavsiyesi değildir.