
Açılış
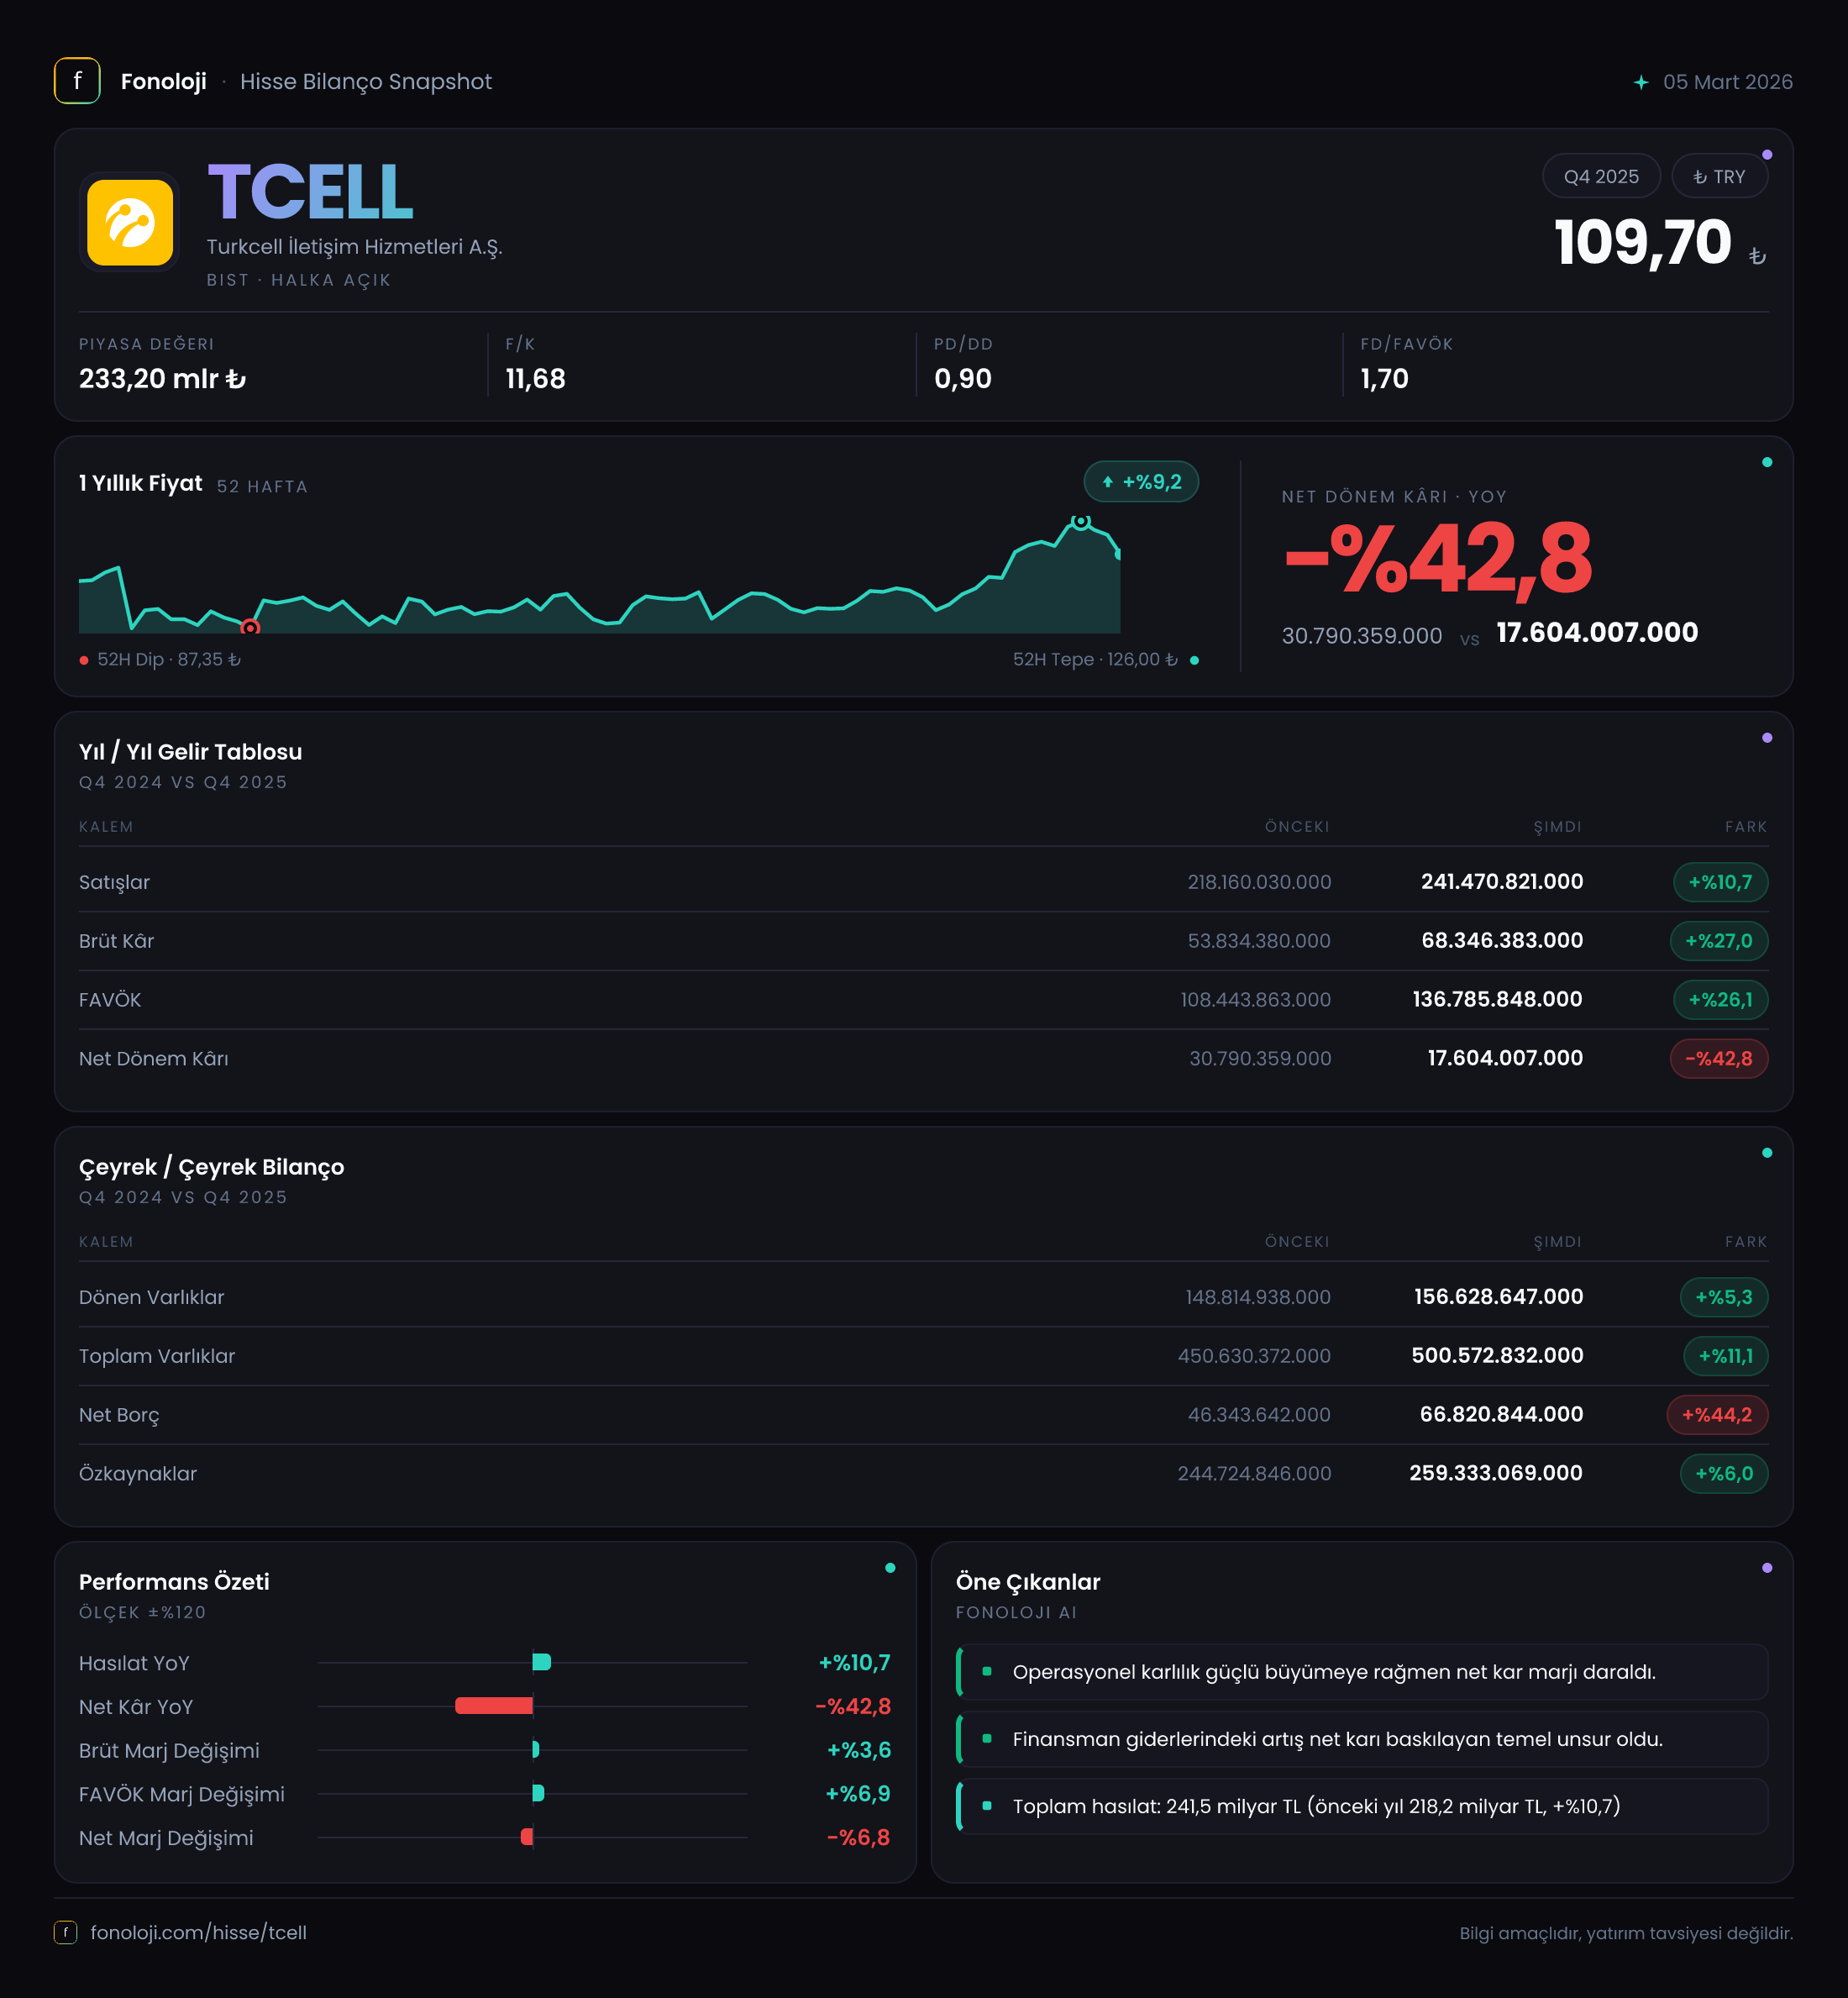
Turkcell, mobil iletişim, sabit internet ve dijital servisler üzerinden gelir üreten, nakit akışı ve abone tabanı açısından Türkiye’nin en önemli telekom şirketlerinden biri. 2025/12AB döneminde ana hikâye, satışların nominal olarak büyümesine rağmen bu büyümenin yüksek enflasyonun gerisinde kalması; buna karşılık brüt kâr ve FAVÖK marjlarının korunması oldu. Şirketin FAVÖK’ü 104,9 milyar TL’ye yükselirken net kârın 17,6 milyar TL’ye gerilemesi, operasyonel performans ile nihai kârlılık arasında belirgin bir ayrışma yaratıyor. Bilançoda ise toplam varlıklar ve özkaynaklar büyürken net borcun 44,4 milyar TL’ye çıkması, önceki döneme kıyasla takip edilmesi gereken yeni bir başlık.
Satış Hikayesi
Turkcell’in satışları geçen yılın aynı dönemine göre %10,7 artarak 241,5 milyar TL’ye ulaştı. İlk bakışta çift haneli büyüme olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında bu artış şirketin reel anlamda küçüldüğüne işaret ediyor. Basit bir enflasyon düzeltmesiyle bakıldığında, satış büyümesi enflasyonun yaklaşık 20 puan gerisinde kalıyor. Başka bir ifadeyle şirket nominal olarak daha fazla gelir üretmiş olsa da bu gelir artışı genel fiyat seviyesindeki yükselişi karşılamıyor.
Bu durum telekom sektörü açısından özellikle önemli. Çünkü iletişim hizmetlerinde fiyat artışları, müşteri kaybı, kullanım eğilimleri ve rekabet koşullarıyla dengelenmek zorunda. Veride abone başına gelir, abone sayısı veya segment bazlı satış kırılımı bulunmadığı için büyümenin fiyat artışından mı, trafik/kullanım artışından mı geldiğini ayırmak mümkün değil. Bu nedenle satış tarafında temel soru, önümüzdeki dönemlerde Turkcell’in enflasyonun üzerinde organik büyüme yaratıp yaratamayacağı olacak.
Brüt kâr ise satışlardan daha hızlı büyüdü. Brüt kâr %27 artarak 68,3 milyar TL’ye çıkarken brüt kâr marjı yaklaşık %24,7’den %28,3’e yükseldi. Bu, satışların reel olarak zayıf kaldığı bir ortamda maliyet yapısının gelirlerden daha kontrollü yönetildiğini gösteriyor. Ancak %27’lik brüt kâr artışı da %30’un üzerindeki enflasyonun hafif altında. Dolayısıyla burada güçlü bir marj iyileşmesi var, fakat reel kâr artışı konusunda henüz yeterli kanıt bulunmuyor.
Çeyreklik veri seti eksik olduğu için satışların yıl içinde ivme kazanıp kazanmadığını, son çeyrekte yavaşlayıp yavaşlamadığını veya büyümenin dönemsel etkiler taşıyıp taşımadığını değerlendiremiyoruz. Çeyreklik trend için şirketin ara dönem finansallarını ve operasyonel göstergelerini beklemek gerekiyor.
Kârlılık
Turkcell’in FAVÖK’ü geçen yılın aynı dönemine göre %13,3 artarak 104,9 milyar TL’ye yükseldi. FAVÖK marjı yaklaşık %42,4’ten %43,4’e çıkarak 1 puan iyileşti. Satış büyümesinin enflasyonun altında kaldığı bir dönemde marjın yükselmesi, şirketin operasyonel giderlerini ve maliyetlerini gelir artışından daha yavaş artırabildiğini gösteriyor. Bu, telekom iş modelinin ölçek avantajı açısından olumlu bir sinyal.
Bununla birlikte FAVÖK büyümesi de enflasyonun altında. Yani şirket operasyonel kârlılığını koruyor ve marjını genişletiyor; ancak FAVÖK’ün satın alma gücü açısından reel büyüdüğünü söylemek mümkün değil. Yatırımcı açısından bu ayrım önemli: marj iyileşmesi olumlu olsa da toplam operasyonel kârın enflasyona karşı ne ölçüde korunduğu ayrıca izlenmeli.
Net kâr tarafında görünüm belirgin biçimde daha zayıf. Net dönem kârı 30,8 milyar TL’den 17,6 milyar TL’ye gerileyerek %42,8 düştü. Net kâr marjı da yaklaşık %14,1’den %7,3’e indi. Böylece şirketin operasyonel seviyede ürettiği güçlü FAVÖK, net kâra aynı ölçüde yansımadı.
Verilen kalemler içinde net parasal pozisyonun 7,7 milyar TL’den 1,6 milyar TL’ye gerilemesi, net kâr üzerindeki önemli olumsuz unsurlardan biri. Ancak bu kalemdeki 6,1 milyar TL’lik düşüş, net kârdaki 13,2 milyar TL’lik gerilemeyi tek başına açıklamıyor. Finansman giderleri, kur hareketleri, amortisman veya diğer gelir-gider kalemleri hakkında veri bulunmadığından net kârdaki düşüşün tamamı için kesin bir neden atfetmek doğru olmaz.
Bilanço Sağlığı
Turkcell’in toplam varlıkları önceki yıl sonuna göre %11,1 artarak 500,6 milyar TL’ye ulaştı. Bu artışta duran varlıkların %14 büyüyerek 343,9 milyar TL’ye çıkması belirleyici. Dönen varlıklar da %5,3 artışla 156,6 milyar TL’ye yükseldi; ancak dönen varlık büyümesi duran varlıkların gerisinde kaldı.
Özkaynaklar %6 artarak 259,3 milyar TL’ye ulaştı. Buna karşılık toplam borçlar, toplam varlıklar ile özkaynaklar arasındaki fark üzerinden yaklaşık 241,3 milyar TL seviyesine geliyor. Bu, önceki dönemdeki yaklaşık 205,9 milyar TL’ye göre borç tarafında kabaca %17’lik bir artışa işaret ediyor. Özkaynakların varlık büyümesine kıyasla daha yavaş artması, bilançoda borç finansmanının payının yükseldiğini gösteriyor.
Net borç ise 2,7 milyar TL’den 44,4 milyar TL’ye çıkarak yaklaşık 16 kat arttı. Bu artış yüzdesel olarak çok yüksek görünse de mevcut FAVÖK seviyesiyle karşılaştırıldığında net borç/FAVÖK oranı yaklaşık 0,42x düzeyinde. Önceki dönemde bu oran 0,03x civarındaydı. Yani kaldıraç hâlâ düşük ve yönetilebilir görünse de bilançonun önceki döneme göre belirgin biçimde daha borçlu hale geldiği açık. Bu artışın hangi kalemlerden kaynaklandığı, nakit akışı ve borç vadesi dağılımı ile birlikte incelenmeli.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi açısından Turkcell’in net parasal pozisyonu 1,6 milyar TL oldu. Geçen yıl aynı dönemdeki 7,7 milyar TL’ye kıyasla bu gelir kalemi %79,1 azaldı. Net parasal pozisyon gelirindeki gerileme, yüksek enflasyon ortamında şirketin parasal varlık ve yükümlülük kompozisyonunun önceki döneme göre farklılaştığını gösteriyor.
Bu kalem, operasyonel faaliyetlerden elde edilen nakit kârla aynı anlamı taşımıyor. Enflasyon muhasebesi kapsamında bilanço kalemlerinin parasal etkisini yansıtan muhasebesel bir sonuç olduğu için net kârı önemli ölçüde etkileyebilir. Turkcell’de operasyonel kârlılık marjları iyileşirken net parasal pozisyon gelirinin gerilemesi, FAVÖK ile net kâr arasındaki farkın açılmasına katkıda bulunmuş durumda. Yatırımcı, net kârı değerlendirirken bu kalemi ve finansman giderlerini birlikte takip etmeli.
Yatırımcı için Ne Anlama Geliyor?
Turkcell’in bu dönemki finansal görünümü iki farklı hikâyeyi aynı anda taşıyor:
- Operasyonel tarafta brüt marj ve FAVÖK marjı iyileşiyor; bu, maliyet yönetimi ve ölçek ekonomisi açısından olumlu.
- Reel büyüme tarafında satış ve FAVÖK artışı enflasyonun altında kalıyor; nominal büyüme, satın alma gücü açısından yeterli değil.
- Net kâr tarafında %42,8’lik düşüş ve net kâr marjının %7,3’e inmesi, operasyonel başarının finansal sonuçlara tam yansımadığını gösteriyor.
- Bilanço tarafında net borcun 44,4 milyar TL’ye yükselmesi hâlâ düşük kaldıraç seviyesine rağmen önceki döneme göre önemli bir değişim.
- TAS 29 etkisi net kârın yorumlanmasını zorlaştırıyor; özellikle net parasal pozisyon gelirindeki sert düşüş yakından izlenmeli.
Önümüzdeki dönem için en kritik göstergeler satış büyümesinin enflasyonu aşması, FAVÖK marjının korunması, net borç artışının durup durmayacağı ve net kârın operasyonel kârlılığa yeniden yaklaşabilmesi olacak. Mevcut veri, Turkcell’in faaliyet performansının dayanıklı; fakat reel büyüme ve nihai kârlılık görünümünün daha temkinli değerlendirilmesi gerektiğini gösteriyor. Yatırım tavsiyesi değildir.