
Açılış
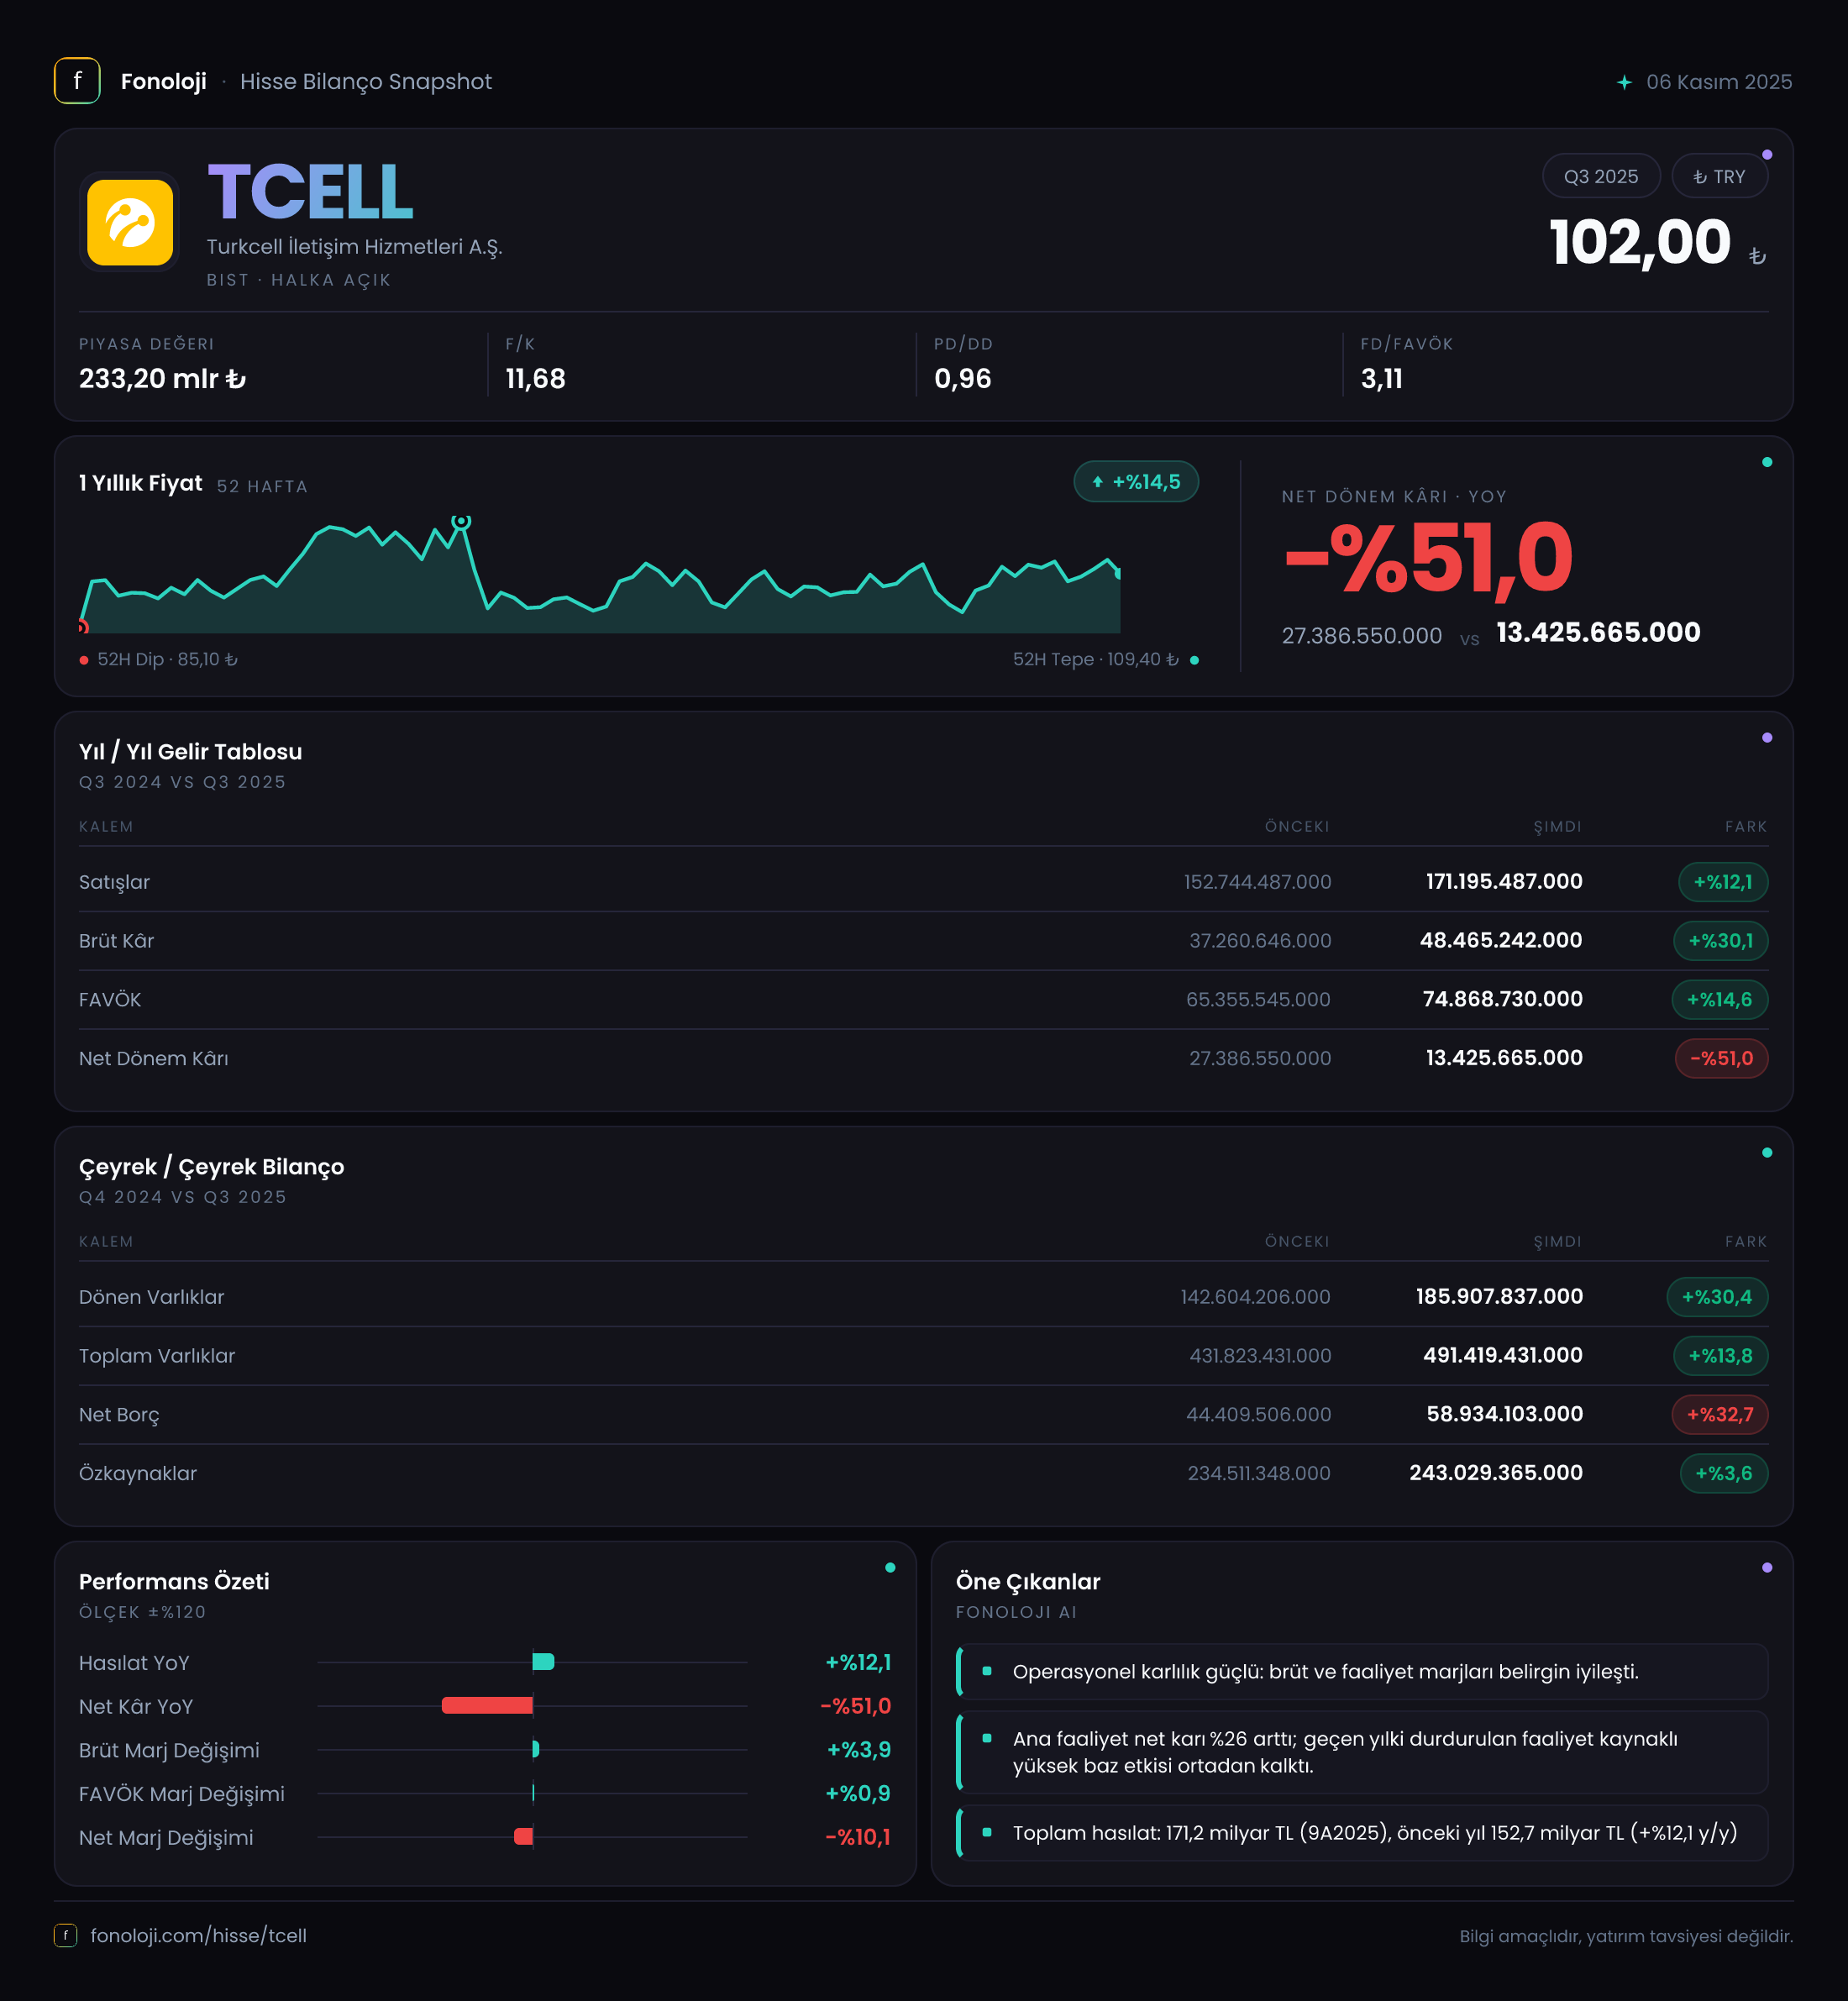
Turkcell, mobil iletişim, sabit internet, dijital servisler ve ilgili teknoloji hizmetleriyle gelir üreten, faaliyet yapısı itibarıyla görece defansif bir telekom şirketi. 2025/9AB sonuçlarının ana mesajı, operasyonel kârlılığın satışlardan daha dirençli kaldığı; ancak enflasyon muhasebesinden gelen desteğin belirgin biçimde azalması ve finansal yükün artması nedeniyle net kârın ciddi şekilde gerilediği yönünde. Şirketin 171,2 milyar TL satışına karşılık 75,8 milyar TL FAVÖK üretmesi güçlü bir operasyonel marja işaret ediyor. Buna karşın net dönem kârı, geçen yılki 27,4 milyar TL seviyesinden 13,4 milyar TL seviyesine düşerek yatırımcı açısından sonuçların en zayıf halkasını oluşturuyor.
| KPI | 2025/9AB | Geçen yıl | Yorum | |---|---:|---:|---| | Satışlar | 171,2 mlr TL | 152,7 mlr TL | %12,1 artış | | Brüt kâr marjı | %28,3 | %24,4 | 3,9 puan iyileşme | | FAVÖK marjı | %44,3 | %43,5 | 0,8 puan iyileşme | | Net kâr marjı | %7,8 | %17,9 | 10,1 puan gerileme | | Net borç | 58,9 mlr TL | 44,4 mlr TL | %32,7 artış |
Satış Hikayesi
Turkcell’in satışları geçen yılın aynı dönemine göre %12,1 artarak 171,2 milyar TL’ye ulaştı. Nominal olarak büyüme devam ediyor; ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında bu artışın reel olarak güçlü bir büyümeyi temsil etmediği görülüyor. Başka bir ifadeyle şirket, fiyat ayarlamaları ve müşteri gelirlerindeki artışla cirosunu yükseltmiş olsa da, satış büyümesi genel fiyat seviyesinin gerisinde kalmış durumda.
Bu nokta telekom sektörü için özellikle önemli. Turkcell’in gelirleri abonelik bazlı ve tekrarlayan bir yapıya sahip olduğu için şirketin fiyat artışlarını müşteriye yansıtabilme gücü kritik. %12,1’lik büyüme, bu yansıtmanın en azından toplam gelir düzeyinde enflasyonu tam olarak telafi edemediğini gösteriyor. Bununla birlikte, yalnızca ciroya bakarak operasyonel performansı zayıf değerlendirmek doğru olmaz; çünkü brüt kâr ve FAVÖK artışları satış büyümesinin belirgin biçimde üzerinde gerçekleşmiş.
2025’in üçüncü çeyreğinde satışlar 59,5 milyar TL oldu. Dokuz aylık toplamla karşılaştırıldığında bu rakam, üçüncü çeyreğin dönem gelirlerinin yaklaşık üçte birini oluşturduğunu gösteriyor. Ancak önceki çeyrek ve geçen yılın aynı çeyreğine ait çeyreklik veriler paylaşılmadığı için, satışlarda ivmelenme veya yavaşlama olduğunu kesin biçimde söylemek mümkün değil. Çeyreklik trendi değerlendirmek için daha ayrıntılı dönem karşılaştırmasını beklemek gerekiyor.
Kârlılık
Kârlılık tarafında tablo satışlardan daha olumlu. Brüt kâr %30,1 artarak 48,5 milyar TL’ye çıktı. Böylece brüt kâr marjı geçen yılki %24,4 seviyesinden %28,3’e yükseldi. Satışlar enflasyonun altında büyürken brüt kârın daha hızlı artması, hizmet maliyetlerinin veya maliyet kalemlerinin gelirler kadar yükselmediğini ve şirketin brüt düzeyde fiyatlama/maliyet yönetimini iyileştirdiğini gösteriyor.
FAVÖK ise %14,2 artışla 75,8 milyar TL’ye ulaştı. FAVÖK marjı %43,5’ten %44,3’e çıkarak sınırlı da olsa iyileşti. Bu artış, Turkcell’in ana faaliyetlerinden yüksek nakit yaratma kapasitesini koruduğuna işaret ediyor. Üçüncü çeyrekte FAVÖK 26,2 milyar TL, FAVÖK marjı ise yaklaşık %44,0 oldu. Bu oran, dokuz aylık toplam marjla büyük ölçüde uyumlu; dolayısıyla operasyonel kârlılıkta dönem sonunda belirgin bir bozulma görünmüyor.
Asıl sorun net kârda ortaya çıkıyor. Net dönem kârı %51,0 gerileyerek 13,4 milyar TL’ye düştü. Net kâr marjı da %17,9’dan %7,8’e indi. Operasyonel marjlar korunurken net marjın bu kadar sert daralması, faaliyet dışı kalemlerin kârlılık üzerindeki etkisinin arttığını gösteriyor. Üçüncü çeyrek net kârı 5,4 milyar TL ve net kâr marjı yaklaşık %9,1 seviyesinde. Bu, dokuz aylık ortalamanın üzerinde olsa da tek başına güçlü bir kâr ivmesi sonucu çıkarmak için yeterli değil.
Bilanço Sağlığı
Turkcell’in toplam varlıkları önceki dönem sonuna göre %13,8 artarak 491,4 milyar TL’ye yükseldi. Bu büyümenin ana kaynağı dönen varlıklar oldu; dönen varlıklar %30,4 artışla 185,9 milyar TL’ye çıktı. Duran varlıklardaki artış ise %5,6 ile daha sınırlı kaldı. Bu görünüm, likidite tarafında nominal bir güçlenmeye işaret ediyor; ancak dönen varlıkların ne ölçüde nakit, ticari alacak veya diğer kalemlerden oluştuğu verilmediği için bu artışın kalitesini detaylandırmak mümkün değil.
Özkaynaklar %3,6 artarak 243,0 milyar TL’ye yükseldi. Varlıklar %13,8 büyürken özkaynakların daha yavaş artması, bilanço büyümesinde borç ve diğer yükümlülüklerin rolünün arttığını gösteriyor. Nitekim net borç %32,7 artarak 58,9 milyar TL’ye çıktı.
Net borcun dokuz aylık FAVÖK’e oranı yaklaşık 0,78x seviyesinde. FAVÖK’ün yıllıklandırılmasıyla bakıldığında bu oran yaklaşık 0,6x civarına iner. Bu seviyeler, tek başına yüksek finansal kaldıraç alarmı vermiyor; Turkcell’in operasyonel kârlılığı borç yükünü karşılayabilecek ölçekte. Ancak net borcun FAVÖK’ten daha hızlı artması izlenmesi gereken bir nokta. Borç artışının devam etmesi veya faiz maliyetlerinin yükselmesi, operasyonel kârlılığın net kâra dönüşümünü sınırlayabilir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi etkisi bu dönemde net kârı aşağı çeken önemli unsurlardan biri. Net parasal pozisyon, geçen yılki 7,9 milyar TL seviyesinden 1,6 milyar TL’ye gerileyerek %79,6 azaldı. Pozitif net parasal pozisyonun azalması, enflasyon muhasebesinden gelen kâr katkısının bu yıl büyük ölçüde zayıfladığı anlamına geliyor.
Geçen yıl net kârın önemli bölümünü destekleyen bu kalem, bu dönem yalnızca sınırlı bir katkı sağlıyor. Bu nedenle faaliyet kârı ve FAVÖK artmasına rağmen net kârın yarıya inmesi daha anlaşılır hale geliyor. Başka bir ifadeyle Turkcell’in operasyonel motoru çalışmaya devam ederken, TAS 29 kaynaklı muhasebe desteği belirgin biçimde ortadan kalkmış durumda. Önümüzdeki dönemlerde yatırımcıların yalnızca FAVÖK’e değil, net parasal pozisyon ve finansman giderleriyle birlikte net kâr dönüşümüne bakması gerekecek.
Yatırımcı için Ne Anlama Geliyor?
Turkcell sonuçları, güçlü operasyonel kârlılık ancak zayıflayan net kâr şeklinde özetlenebilir. Fırsat tarafında şirket, yaklaşık %44 seviyesindeki FAVÖK marjını koruyor; bu da abonelik bazlı gelir yapısının ve ölçek ekonomisinin hâlâ güçlü olduğunu gösteriyor. Brüt marjdaki 3,9 puanlık iyileşme de maliyet yönetimi ve fiyatlama açısından olumlu bir sinyal.
Buna karşılık üç risk öne çıkıyor:
- Satış büyümesi %12,1 ile yüksek enflasyonun gerisinde kalıyor; reel büyüme sınırlı.
- Net borç %32,7 artarak FAVÖK’ten daha hızlı büyüyor.
- Net parasal pozisyon katkısının azalması, operasyonel kârın net kâra dönüşümünü zayıflatıyor.
Yatırımcı açısından kritik takip başlıkları, fiyat artışlarının müşteri kaybı yaratmadan sürdürülebilmesi, net borç artışının kontrol altına alınması ve FAVÖK marjının korunması olacak. Şirketin bilançosu şu aşamada yüksek kaldıraçlı görünmüyor; ancak net kârdaki sert düşüş, yalnızca operasyonel performansa bakmanın yeterli olmadığını gösteriyor. Turkcell’de ana hikâye artık satış büyümesinden çok, güçlü FAVÖK’ün ne ölçüde sürdürülebilir net kâra ve serbest nakit akışına dönüşeceği.
Yatırım tavsiyesi değildir.