
Açılış
Turkcell, mobil iletişim başta olmak üzere sabit internet ve dijital iletişim hizmetleri sunan, gelirleri büyük ölçüde abonelik ve kullanım bazlı olan bir telekomünikasyon şirketi. 2025’in ilk altı ayında şirketin satışları nominal olarak büyürken, brüt kârlılık belirgin biçimde iyileşmiş; buna karşın FAVÖK marjı yatay kalmış ve net kâr gerilemiş. Ana mesaj şu: operasyonel yapı hâlâ güçlü, ancak enflasyon muhasebesinin etkisi, finansman maliyetleri ve vergi/faiz kalemleri operasyonel kazanımların net kâra taşınmasını sınırlıyor.
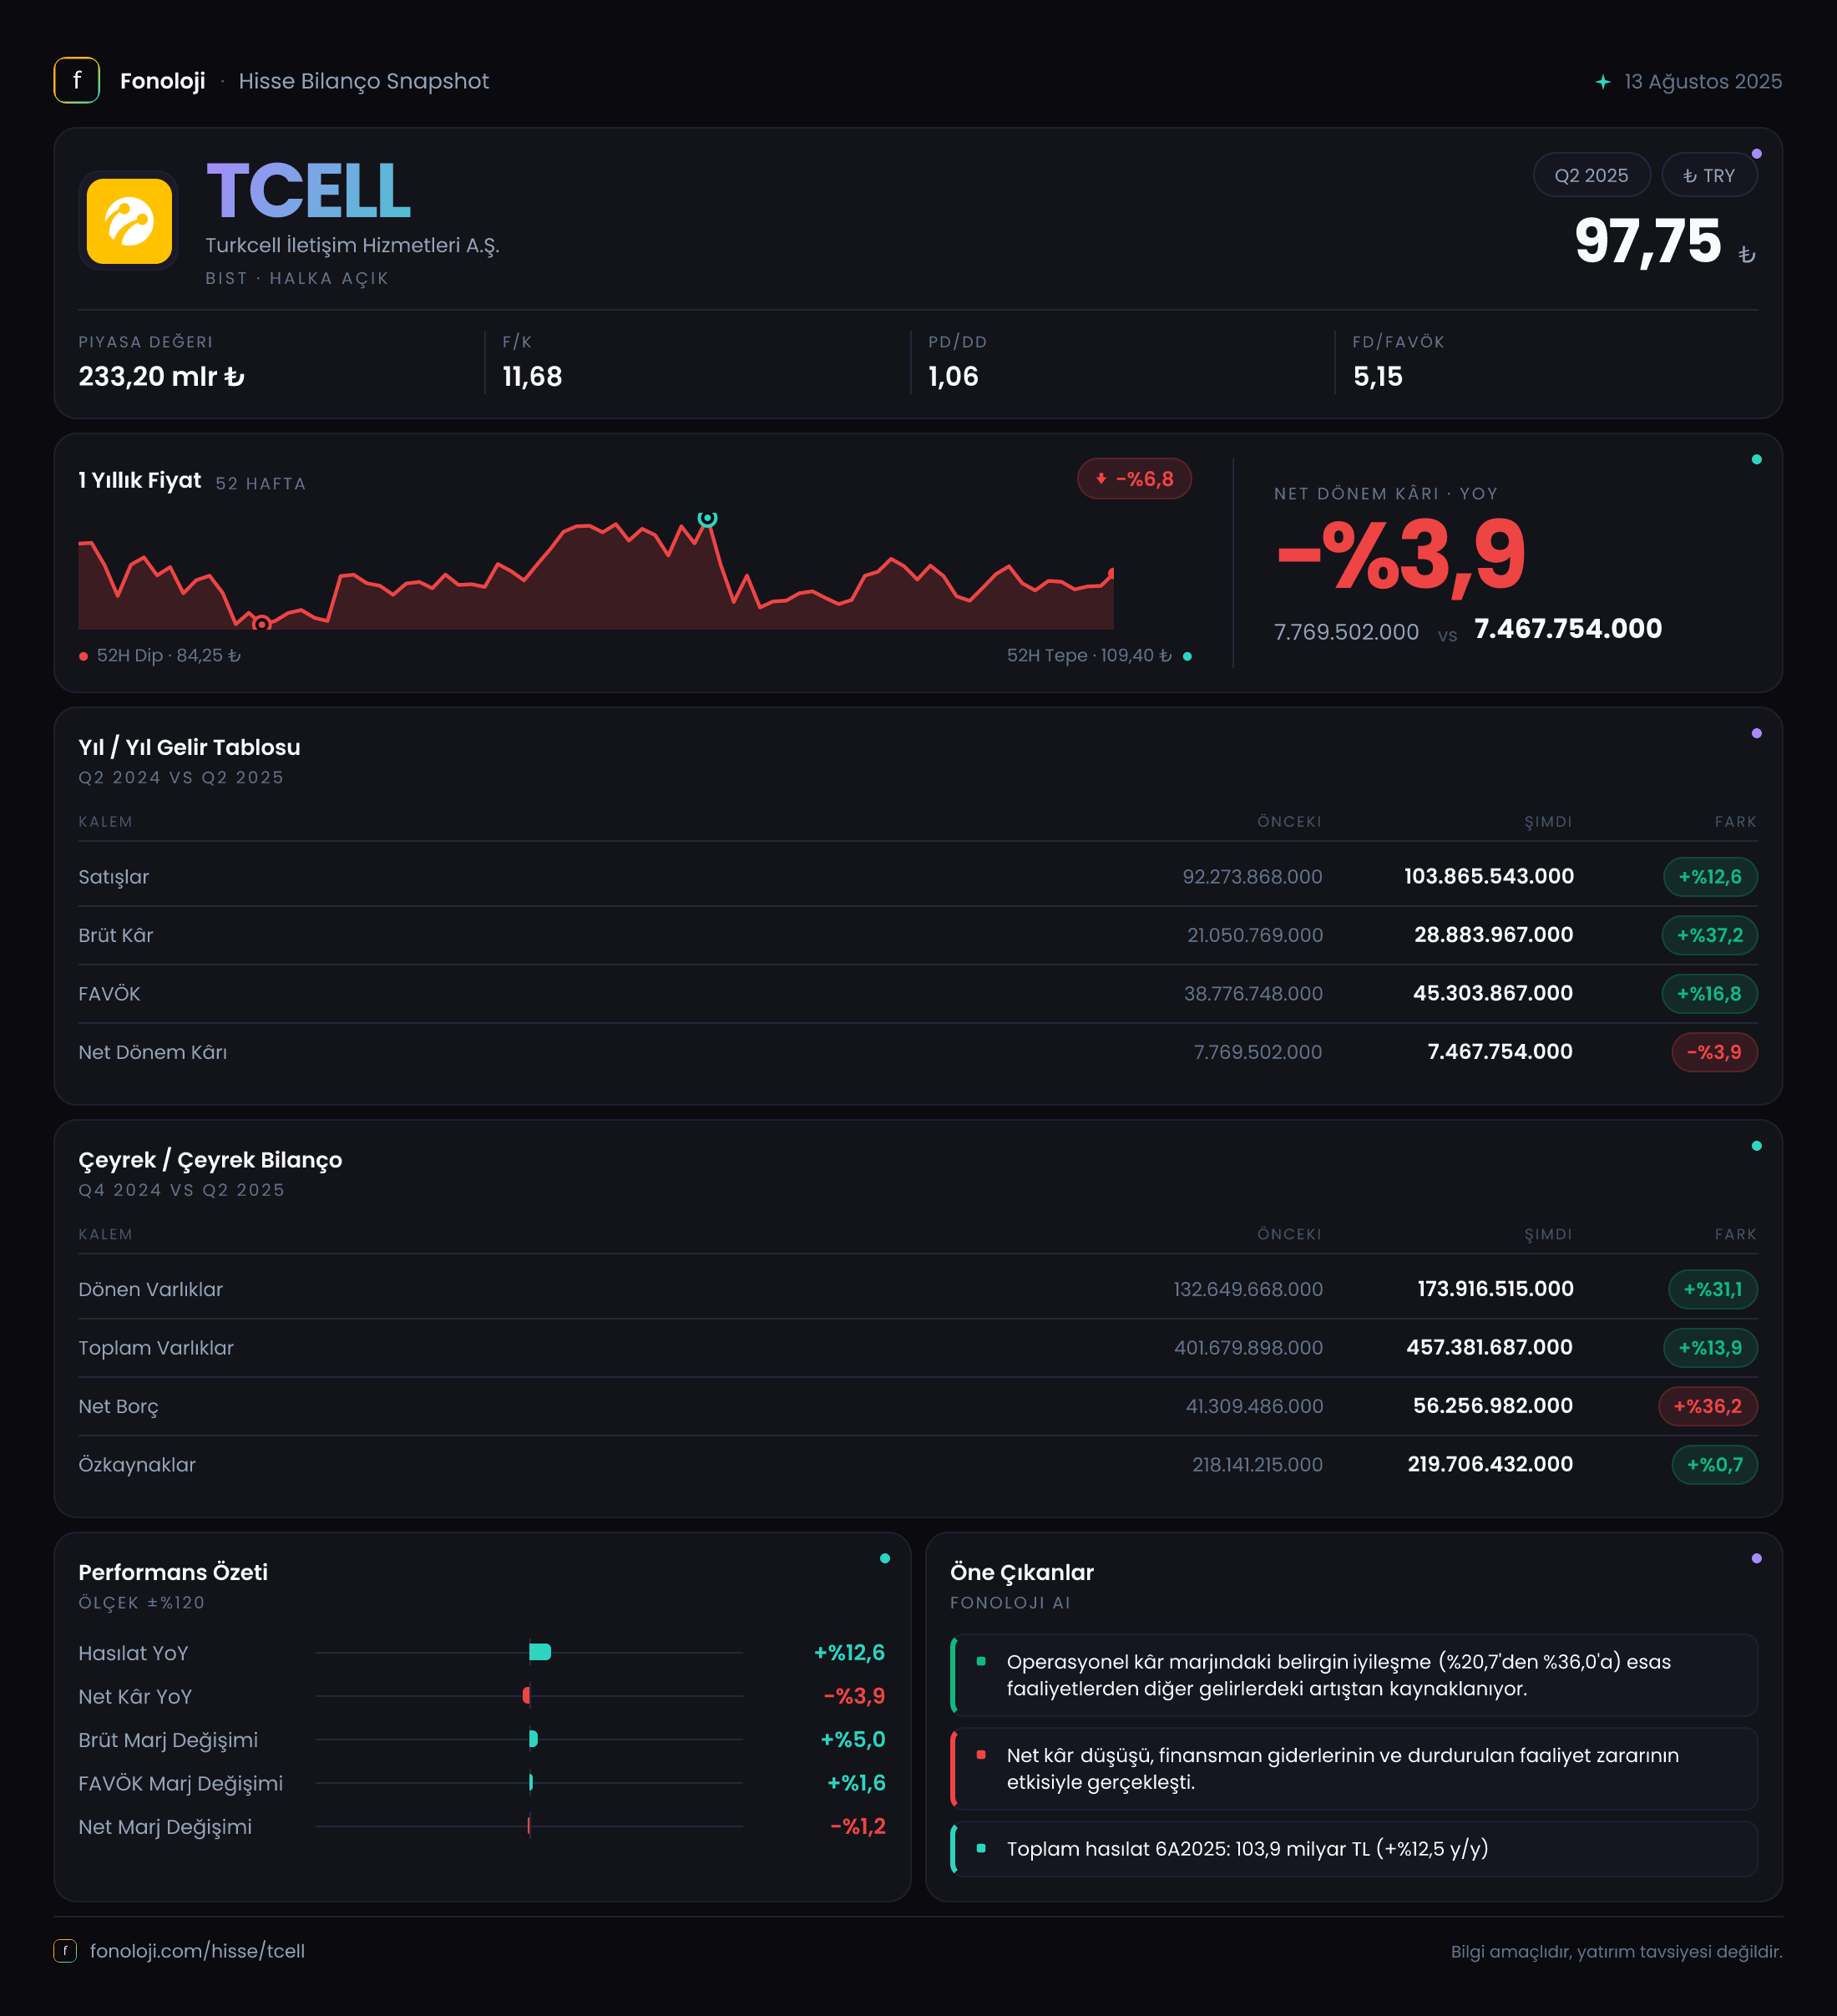
Satışlar %12,6 artışla 103,9 milyar TL’ye yükseldi. Brüt kârın satışlardan çok daha hızlı, %37,2 artışla 28,9 milyar TL’ye çıkması olumlu bir gelişme. Ancak net kârın %4,0 düşerek 7,5 milyar TL’ye gerilemesi, gelir tablosunun üst kısmındaki iyileşmenin henüz hissedar kârına aynı ölçüde yansımadığını gösteriyor.
Satış Hikayesi
Turkcell’in satışları geçen yılın aynı dönemindeki 92,3 milyar TL’den 103,9 milyar TL’ye çıktı. Yüzde 12,6’lık bu büyüme ilk bakışta olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, şirketin nominal gelir artışı reel olarak daralmaya işaret ediyor. Başka bir ifadeyle, fiyat artışları ve kur etkileri satışları yukarı taşımış olsa da gelir büyümesi genel fiyat seviyesinin gerisinde kalmış olabilir.
Bu noktada telekom şirketleri için önemli ayrım, yalnızca toplam satış büyüklüğü değil; fiyatlama gücü, abone başına gelir ve veri kullanımının maliyet artışlarını ne ölçüde telafi ettiği. Mevcut veri abone sayısı veya ARPU kırılımı sunmadığı için büyümenin hangi kalemlerden geldiği konusunda kesin bir ayrım yapılamıyor. Ancak satış büyümesinin enflasyonun altında kalması, şirketin fiyat artışlarını tüm maliyet baskısına tam olarak yansıtamadığını düşündüren temel gösterge.
Çeyreklik olarak verilen rakamlar kümülatif ara dönem verisi niteliğindeyse, 2025/3’te 53,0 milyar TL olan satışlar 2025/6’da 103,9 milyar TL’ye ulaşmış durumda. Bu, ikinci çeyrekte yaklaşık 50,9 milyar TL’lik satış üretildiğine işaret ediyor. Böylece ilk çeyreğe göre ikinci çeyrek satış temposu büyük ölçüde korunmuş. Yine de raporlama dönemleri ve karşılaştırma yöntemi nedeniyle çeyreklik trendi değerlendirirken tam dönem dipnotlarını izlemek gerekiyor.
Kârlılık
Kârlılık tarafında en güçlü gelişme brüt kârda. Brüt kâr marjı geçen yılın aynı dönemindeki yaklaşık %22,9’dan %27,8’e yükseldi. Satışlar yalnızca %12,6 büyürken brüt kârın %37,2 artması, hizmet maliyetlerinin gelirlerden daha yavaş arttığını veya gelir karmasının daha kârlı ürünlere kaydığını gösteriyor. Bu, şirketin fiyatlama ve maliyet yönetimi açısından olumlu bir sinyal.
Buna karşılık FAVÖK %10,7 artışla 45,8 milyar TL’ye çıktı. FAVÖK marjı ise geçen yılki yaklaşık %44,9’dan %44,1’e geriledi. Yani brüt kâr marjındaki belirgin iyileşme, faaliyet giderleri seviyesinde tam olarak korunamamış. Pazarlama, satış, genel yönetim veya diğer operasyonel giderlerdeki artış, brüt kârdaki kazanımın bir bölümünü tüketmiş olabilir; ancak bu kalemlere ilişkin ayrıntı paylaşılmadığı için hangi giderin baskı yarattığını söylemek mümkün değil.
Net kâr marjı da %8,5’ten yaklaşık %7,2’ye indi. Net kârın 7,8 milyar TL’den 7,5 milyar TL’ye gerilemesi, FAVÖK’teki 4,4 milyar TL’lik artışın finansman, amortisman, vergi ve enflasyon muhasebesi etkileri sonrasında eridiğini gösteriyor. Çeyreklik kümülatif verilere göre net kâr 2025/3’te 4,2 milyar TL’den 2025/6’da 7,5 milyar TL’ye çıktı; bu da ikinci çeyrekte yaklaşık 3,3 milyar TL net kâr üretildiğine işaret ediyor. Ancak yıllık karşılaştırmadaki gerileme, kârlılığın hâlâ hassas olduğunu ortaya koyuyor.
Bilanço Sağlığı
Turkcell’in toplam varlıkları yıl sonuna göre %13,9 artarak 457,4 milyar TL’ye yükseldi. Bu artışta dönen varlıklar öne çıkıyor: Dönen varlıklar %31,1 artışla 173,9 milyar TL’ye ulaşırken duran varlıklar %5,4 artışla 283,5 milyar TL oldu. Dönen varlıklardaki güçlü artış likidite açısından olumlu olabilir; ancak kısa vadeli borçlar ve nakit akış detayları verilmediği için şirketin net işletme sermayesi pozisyonu hakkında kesin hüküm kurulamıyor.
Daha dikkat çekici nokta net borcun 41,3 milyar TL’den 56,3 milyar TL’ye, yani %36,2 artması. Özkaynaklar ise yalnızca %0,7 artışla 219,7 milyar TL’ye yükseldi. Bu tablo, varlık büyümesinin önemli bir bölümünün borçlanmayla finanse edildiğini gösteriyor. Bununla birlikte net borç, altı aylık FAVÖK’ün yaklaşık 1,2 katı seviyesinde. Altı aylık FAVÖK yıllıklandırıldığında net borç/FAVÖK yaklaşık 0,6 kat düzeyine gelir; bu, telekom sektörü açısından agresif olmayan bir kaldıraç seviyesine işaret ediyor. Ancak faiz giderleri ve borcun vade-yapı bilgisi bulunmadığından finansman riskini yalnızca bu oranla değerlendirmek yeterli değil.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi altında net parasal pozisyon geliri 5,5 milyar TL’den 1,8 milyar TL’ye, yani %66,5 geriledi. Bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini yansıtır. Önceki dönemde net parasal pozisyonun kâra katkısı daha yüksekken, bu dönemde katkı 3,7 milyar TL azalmış.
Bu düşüş, operasyonel performansın doğrudan bozulduğu anlamına gelmez; ancak net kâr üzerindeki muhasebesel desteğin zayıfladığını gösterir. FAVÖK yükselmesine rağmen net kârın gerilemesinde bu etkinin yanı sıra finansman giderleri, amortisman ve vergi kalemleri rol oynamış olabilir. Bu kalemler paylaşılmadığı için net kâr düşüşünün tamamını tek başına TAS 29’a bağlamak doğru olmaz.
Yatırımcı için Ne Anlama Geliyor?
Turkcell’in 2025/6AB sonuçları, operasyonel açıdan karışık ama temelde dayanıklı bir görünüm sunuyor:
- Brüt marjdaki yaklaşık 4,9 puanlık iyileşme, fiyatlama ve maliyet yönetimi açısından güçlü bir sinyal.
- Satış büyümesinin %12,6’da kalması, Türkiye enflasyonu dikkate alındığında reel büyüme açısından soru işareti yaratıyor.
- FAVÖK artmasına rağmen marjın %44,1’e gerilemesi, faaliyet giderlerinin yakından izlenmesi gerektiğini gösteriyor.
- Net borcun %36,2 artması bilanço riskini yükseltse de net borç/FAVÖK seviyesi hâlâ yönetilebilir görünüyor.
- Net parasal pozisyon katkısının azalması, enflasyon muhasebesinin kâr üzerindeki olumlu etkisinin zayıfladığını ortaya koyuyor.
- Önümüzdeki dönemlerde asıl odak noktası, gelir büyümesinin enflasyonu aşması, FAVÖK marjının yeniden yükselmesi ve net borç artışının durması olacak.
Özetle Turkcell, güçlü brüt kârlılık ve yüksek FAVÖK üretimi sayesinde sağlam bir operasyonel omurga sergiliyor. Fakat reel satış büyümesinin zayıf kalması, net kârın gerilemesi ve borçluluğun özkaynaklardan daha hızlı artması, yatırımcı açısından temkin gerektiriyor. Bir sonraki finansal dönemde özellikle nakit akışı, faiz giderleri, net borç eğilimi ve abone başına gelir gelişimi birlikte takip edilmeli.
Yatırım tavsiyesi değildir.