
Açılış
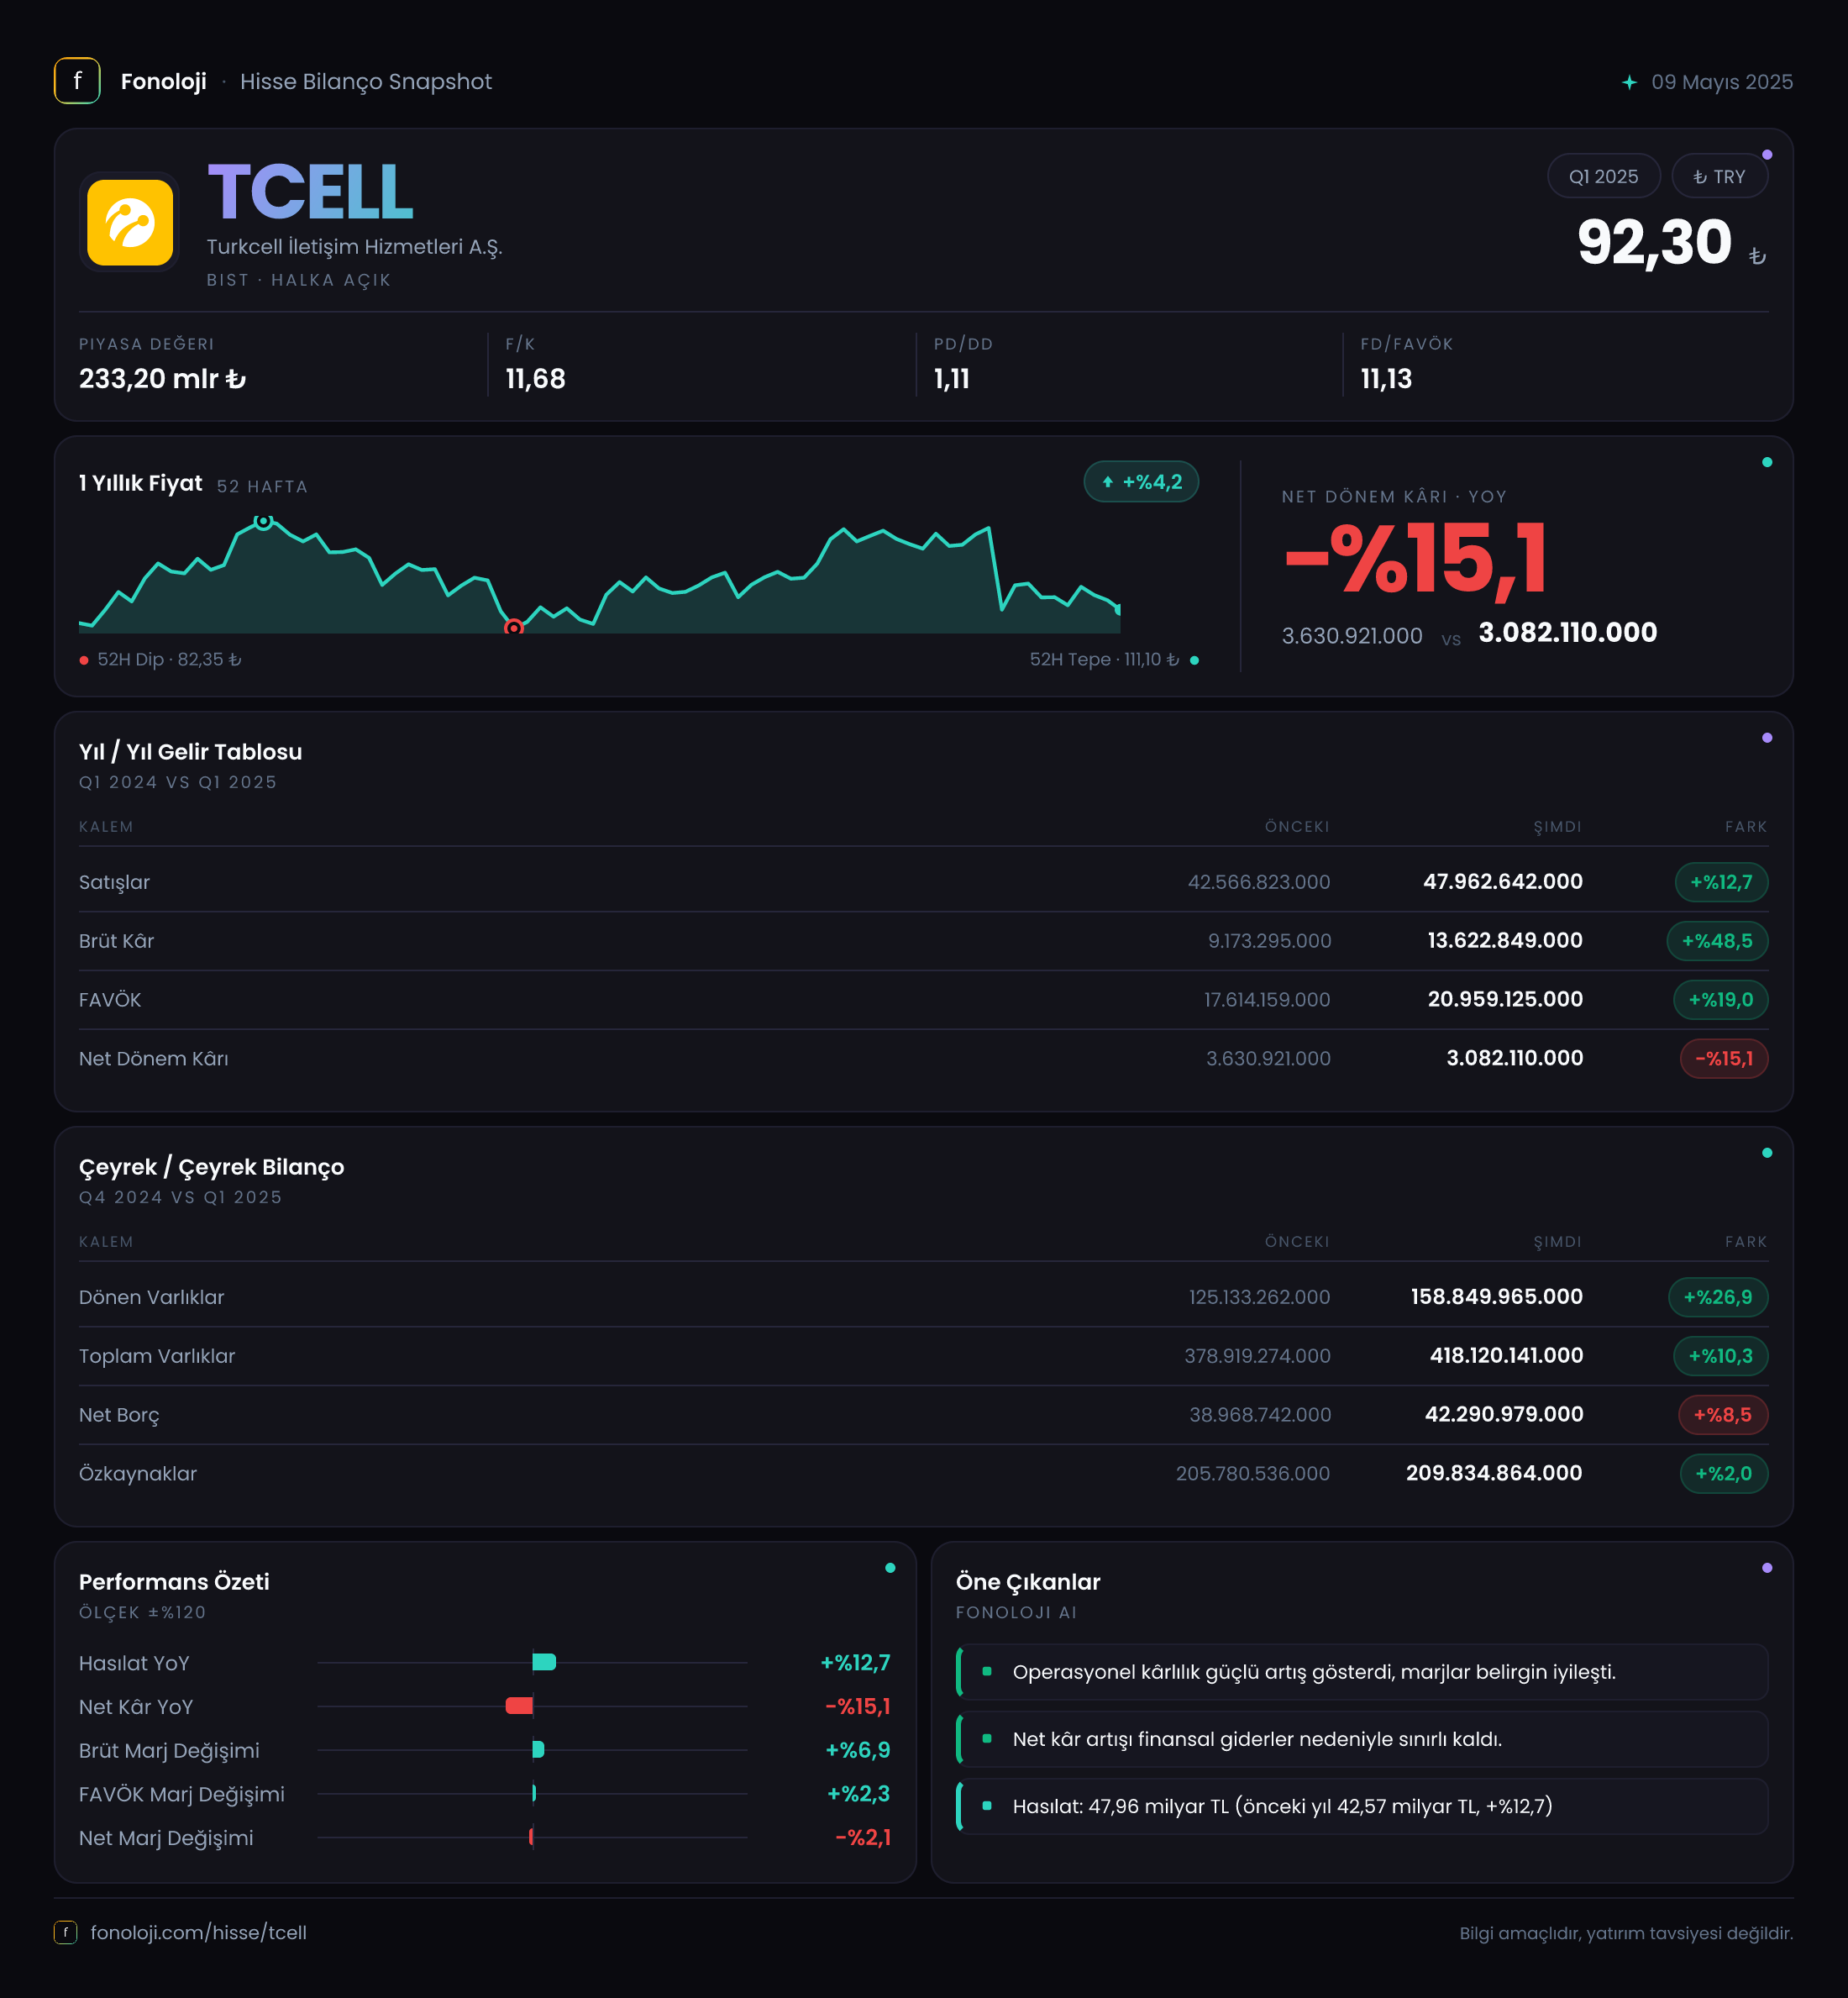
Turkcell, mobil iletişim, sabit internet, dijital servisler ve ilgili teknoloji hizmetleri üzerinden gelir üreten, yüksek altyapı yatırımı ve güçlü nakit akışı gerektiren bir telekomünikasyon şirketi. 2025’in ilk çeyreğinde şirketin satışları yıllık bazda büyümeye devam ederken, brüt kârlılıkta belirgin bir iyileşme görülüyor. Buna karşın FAVÖK büyümesinin satış büyümesinin gerisinde kalması ve net parasal pozisyon katkısındaki sert düşüş, net kârın %15,3 gerilemesine yol açmış durumda.
Çeyreğin ana mesajı şu: Turkcell operasyonel olarak güçlü brüt kâr üretmeye devam ediyor; ancak enflasyon muhasebesinin finansal sonuçlar üzerindeki etkisi azalırken, faaliyet kârlılığındaki büyüme henüz net kâra aynı ölçüde yansımıyor.
Satış Hikayesi
Turkcell’in satışları geçen yılın aynı çeyreğindeki 42,6 milyar TL’den 48,0 milyar TL’ye yükseldi. Bu, nominal olarak %12,7’lik bir büyümeye işaret ediyor. İlk bakışta olumlu görünen bu artışı Türkiye’deki %30’un üzerindeki enflasyon ortamıyla birlikte değerlendirmek gerekiyor. Enflasyonun belirgin şekilde altında kalan satış büyümesi, şirketin reel anlamda gelir hacmini korumakta zorlandığını gösteriyor.
Başka bir ifadeyle Turkcell, fiyat artışları ve müşteri başına gelirdeki yükselişlerle nominal satışlarını artırmış olsa da bu artış genel fiyat seviyesinin gerisinde kalmış. Bu nedenle satış performansı, reel büyümeden çok enflasyonun gelir tablosuna yansıması şeklinde okunmalı. Telekomünikasyon sektöründe fiyat güncellemeleri önemli bir savunma mekanizması sağlasa da, fiyat artışlarının müşteri talebi, rekabet ve düzenleyici çerçeve tarafından sınırlandırılması mümkün.
Verilen bilgiler yalnızca 2025’in ilk çeyreğini kapsadığı için çeyrekten çeyreğe satış trendi hakkında kapsamlı bir değerlendirme yapmak mümkün değil. Bu nedenle gelecek çeyreklerde satış büyümesinin enflasyonun üzerine çıkıp çıkmadığı kritik olacak. Özellikle müşteri başına ortalama gelir, mobil ve sabit internet fiyatlaması ile abone büyümesi birlikte takip edilmeli.
Satışlardaki %12,7’lik artışa karşılık brüt kârın %48,5 yükselmesi, gelir kalitesinde operasyonel bir iyileşmeye işaret ediyor. Bu fark, şirketin satışlarının daha yüksek marjlı kalemlerden desteklendiğini veya maliyet baskısını gelir büyümesine kıyasla daha iyi yönettiğini gösteriyor.
Kârlılık
Brüt kâr, 9,2 milyar TL’den 13,6 milyar TL’ye yükseldi. Böylece brüt kâr marjı geçen yılki yaklaşık %21,6’dan %28,3’e çıktı. Yaklaşık 6,7 puanlık bu iyileşme, çeyreğin en güçlü finansal göstergesi. Satışlar enflasyonun altında büyürken brüt kârın çok daha hızlı artması, şirketin doğrudan hizmet maliyetlerini kontrol etme veya gelir kompozisyonunu iyileştirme konusunda olumlu bir tablo çizdiğini gösteriyor.
FAVÖK ise geçen yılın aynı dönemindeki 18,9 milyar TL’den 21,2 milyar TL’ye yükseldi. Artış %11,9 seviyesinde kaldı ve satış büyümesinin hafif altında gerçekleşti. Bu nedenle FAVÖK marjı yaklaşık %44,4’ten %44,2’ye sınırlı şekilde geriledi. Brüt marjdaki güçlü toparlanmanın FAVÖK marjına aynı ölçüde yansımaması, brüt kârın altında kalan faaliyet giderlerinin daha hızlı arttığını düşündürüyor.
Bu ayrım yatırımcı açısından önemli. Turkcell’in hizmet üretim maliyetleri tarafında iyileşme görülürken, pazarlama, genel yönetim, teknoloji, personel veya diğer faaliyet giderleri bu kazanımın bir kısmını absorbe etmiş olabilir. Verilen veri bu gider kalemlerinin ayrıntısını göstermediği için kesin neden belirtmek mümkün değil; ancak brüt kâr ile FAVÖK arasındaki farklı büyüme oranı, operasyonel gider disiplininin gelecek dönemlerde yakından izlenmesi gerektiğini ortaya koyuyor.
Net dönem kârı 3,6 milyar TL’den 3,1 milyar TL’ye düşerek %15,3 geriledi. Net kâr marjı da yaklaşık %8,5’ten %6,5’e indi. FAVÖK seviyesindeki artışa rağmen net kârın azalması, faaliyet dışı kalemlerin ve özellikle enflasyon muhasebesinin sonuç üzerindeki etkisini gösteriyor.
Bilanço Sağlığı
Turkcell’in toplam varlıkları önceki yıl sonundaki 378,9 milyar TL’den 418,1 milyar TL’ye çıkarak %10,3 arttı. Büyümenin ana kaynağı dönen varlıklar oldu. Dönen varlıklar 125,1 milyar TL’den 158,8 milyar TL’ye yükseldi; bu da %26,9’luk belirgin bir artış anlamına geliyor. Duran varlıklar ise %2,2 gibi daha sınırlı bir oranda büyüyerek 259,3 milyar TL’ye ulaştı.
Dönen varlıklardaki artışın niteliği; nakit, ticari alacaklar veya diğer kalemlerin dağılımı verilmediği için tam olarak değerlendirilemiyor. Yine de kısa vadeli varlıkların toplam varlık büyümesinden daha hızlı artması, bilançonun likidite tarafında güçlenme olabileceğine işaret ediyor. Bunun sürdürülebilir bir iyileşme olup olmadığını anlamak için nakit akışı ve işletme sermayesi detayları gerekli.
Özkaynaklar 205,8 milyar TL’den 209,8 milyar TL’ye çıkarak yalnızca %2,0 büyüdü. Bu artış, varlık büyümesinin gerisinde kaldı. Sonuç olarak bilançonun büyümesi özkaynaklardan çok borç ve diğer yükümlülüklerle finanse edilmiş olabilir; ancak toplam yükümlülüklerin ayrıntısı paylaşılmadığından kaldıraç değişiminin tamamını hesaplamak mümkün değil.
Net borç 39,0 milyar TL’den 42,3 milyar TL’ye yükseldi. Artış %8,5 seviyesinde ve nominal satış büyümesinin altında. Net borcun çeyreklik FAVÖK’e oranı yaklaşık 2,0 kat. Bu oran tek çeyrek FAVÖK’ü yıllıklaştırmadan hesaplandığı için doğrudan yıllık borçluluk oranı olarak okunmamalı; dört çeyrek toplamı üzerinden yapılacak hesaplama daha anlamlı olacaktır. Yine de mevcut net borç seviyesi, FAVÖK üretme kapasitesiyle karşılaştırıldığında izlenebilir ancak yönetilebilir bir borçluluk görünümü sunuyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon kârı, geçen yılki 3,7 milyar TL’den 958,8 milyon TL’ye geriledi. Bu, %73,8’lik sert bir düşüş. Şirket hâlâ pozitif net parasal pozisyon katkısı elde ediyor; ancak bu katkının net kâra desteği önceki yıla göre belirgin biçimde azalmış.
TAS 29 uygulamasında net parasal pozisyon kârı veya zararı, şirketin parasal varlıkları ve parasal yükümlülükleri arasındaki denge ile enflasyonun etkisine bağlı olarak oluşur. Geçen yıl yüksek olan katkının bu çeyrekte azalması, net kârın FAVÖK artışına rağmen neden gerilediğini açıklayan temel unsurlardan biri. Bu nedenle 3,1 milyar TL’lik net kârı yalnızca operasyonel performansla değerlendirmek yanıltıcı olur; enflasyon muhasebesi etkisi net kârın önemli bir parçasını oluşturuyor.
Yatırımcı için Ne Anlama Geliyor?
Turkcell’in ilk çeyrek sonuçları, operasyonel dayanıklılık ile net kâr baskısının aynı anda görüldüğü bir tablo sunuyor.
- Fırsat tarafında, brüt kâr marjının %21,6’dan %28,3’e yükselmesi güçlü bir iyileşme. Bu, şirketin doğrudan maliyet yapısında ve hizmet kârlılığında olumlu bir gelişme olduğunu gösteriyor.
- FAVÖK marjının yaklaşık %44 seviyesinde korunması, Turkcell’in yüksek nakit yaratma potansiyelinin devam ettiğine işaret ediyor.
- Dönen varlıkların %26,9 büyümesi, bilanço likiditesi açısından olumlu bir sinyal olabilir; ancak bu artışın nakit ve alacak bileşimi incelenmeden kesin hükme varılmamalı.
- Risk tarafında, satış büyümesinin %12,7 ile enflasyonun altında kalması reel büyüme sorusunu gündeme getiriyor.
- Net borcun 42,3 milyar TL’ye çıkması, borçluluğun gerilemediğini gösteriyor. Faiz ve kur koşulları, şirketin gelecekteki finansman maliyetleri açısından önemini koruyor.
- Net parasal pozisyon katkısındaki %73,8’lik düşüş, enflasyon muhasebesinin net kârı destekleyen etkisinin zayıfladığını gösteriyor.
Özetle Turkcell’in operasyonel omurgası sağlam; ancak bu çeyrekte güçlü brüt kâr artışı net kâra taşınamamış durumda. Yatırımcıların bundan sonraki dönemde özellikle reel satış büyümesini, FAVÖK marjının korunup korunmadığını, net borcun seyrini ve TAS 29 kaynaklı parasal pozisyon etkisinin net kâr üzerindeki rolünü birlikte takip etmesi gerekiyor. Yatırım tavsiyesi değildir.