
Açılış
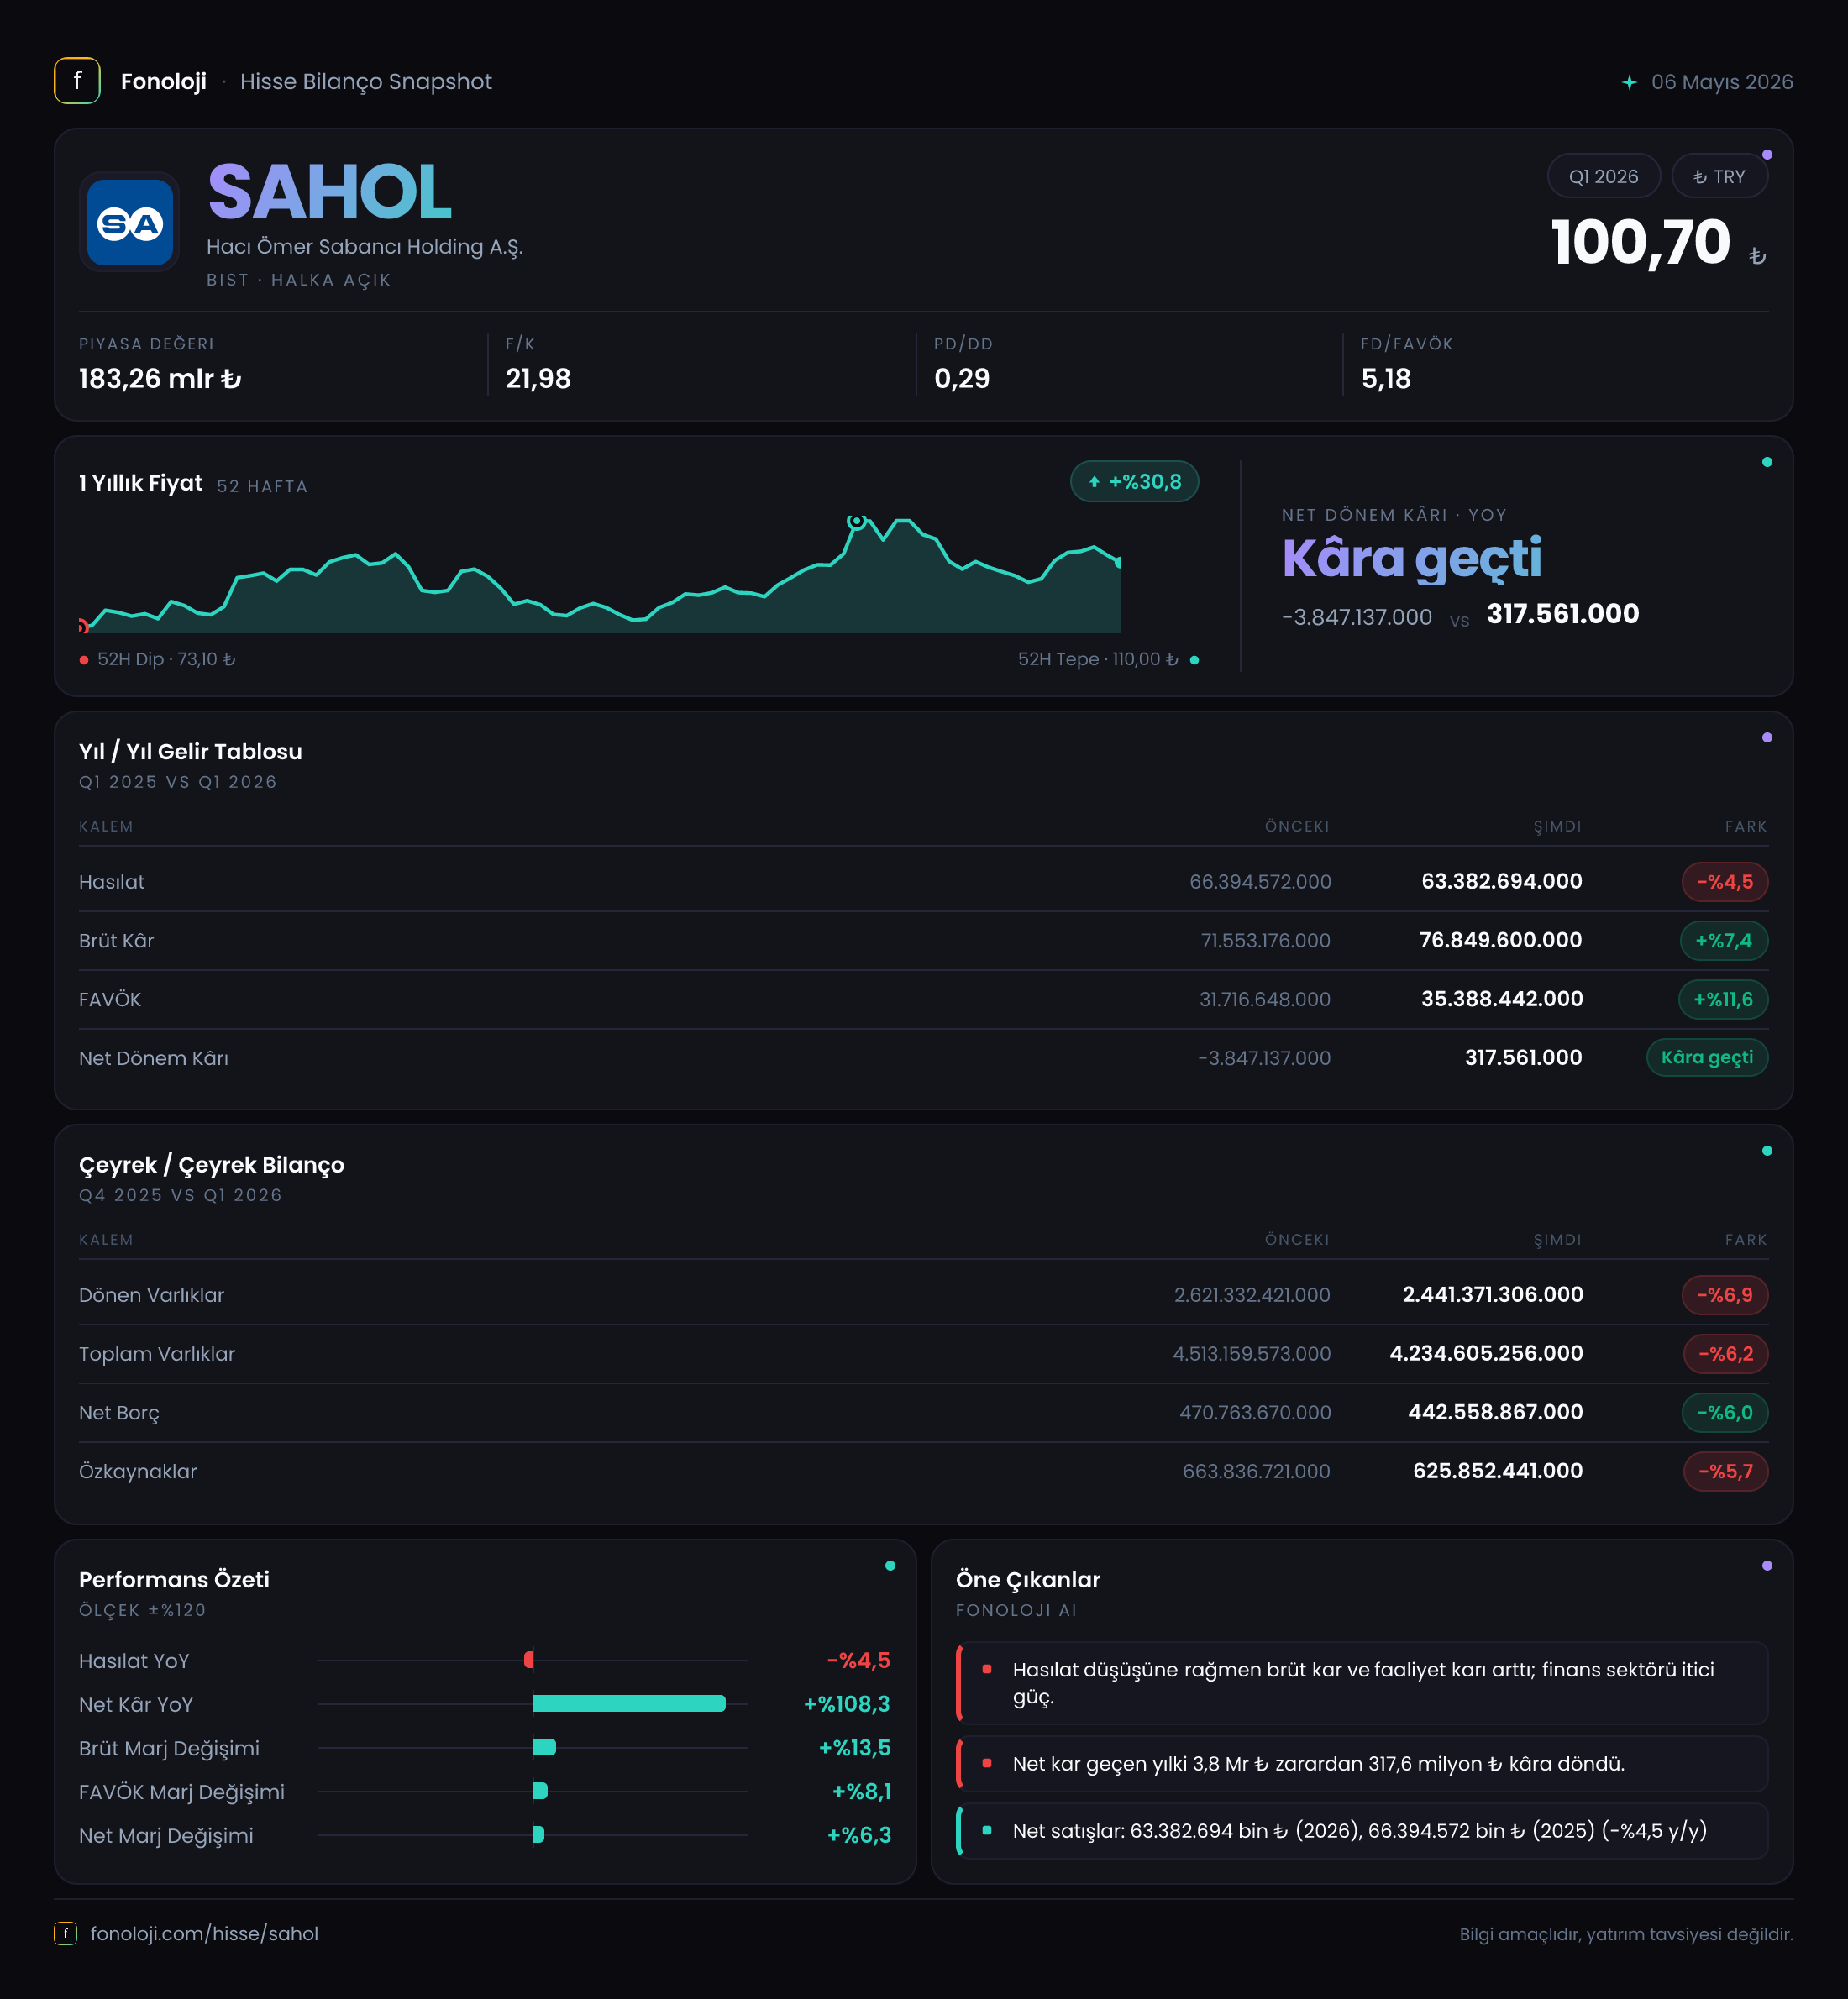
Hacı Ömer Sabancı Holding, bankacılık, enerji, sanayi, finansal hizmetler ve dijital işler gibi farklı sektörleri bünyesinde barındıran çeşitlendirilmiş bir holding yapısına sahip. 2026/3AB sonuçlarının ana mesajı, satış tarafındaki zayıflığa rağmen brüt kâr ve FAVÖK’ün yükselmesi, net kârın ise geçen yılki zarardan sınırlı da olsa pozitife dönmesi. Bununla birlikte, gelir tablosundaki marjlar klasik bir sanayi şirketine göre oldukça sıra dışı görünüyor; dolayısıyla sonuçları yalnızca satış ve kâr artış oranlarıyla değil, enflasyon muhasebesi ve holding konsolidasyonunun etkileriyle birlikte okumak gerekiyor. Bilanço tarafında net borç gerilerken özkaynaklar ve toplam varlıklar yıl sonuna göre küçülmüş durumda.
Satış Hikayesi
Sabancı Holding’in satışları, geçen yılın aynı çeyreğindeki 66,4 milyar TL’den 63,4 milyar TL’ye gerileyerek nominal olarak %4,5 düştü. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların azalması, reel büyüme açısından daha belirgin bir zayıflığa işaret ediyor. Başka bir ifadeyle, şirketin satışları yalnızca enflasyonun gerisinde kalmamış, aynı zamanda TL bazında da küçülmüş.
Bu gerileme, holdingin farklı iş kollarındaki satış performanslarının aynı yönde olmadığını düşündürüyor. Sabancı Holding gibi portföy yapısı geniş şirketlerde konsolide satış rakamı; enerji fiyatları, banka gelirleri, sanayi şirketlerinin ihracat hacmi ve finansal hizmetlerin büyümesi gibi birbirinden farklı dinamiklerden etkilenir. Bu nedenle satışlardaki %4,5’lik düşüşü doğrudan tüm iştiraklerde talep kaybı olarak yorumlamak doğru olmaz; ancak konsolide düzeyde bakıldığında üst satırın bu çeyrekte büyüme üretmediği açık.
Çeyreklik karşılaştırma için mevcut veri yalnızca 2025/3 dönemini içeriyor. Bu nedenle 2025/12’den 2026/3’e satışların nasıl değiştiği, yani ivmenin son çeyreğe göre toparlanıp toparlanmadığı veya zayıfladığı konusunda kesin bir değerlendirme yapmak mümkün değil. Yatırımcı açısından burada izlenmesi gereken konu, önümüzdeki çeyreklerde satışların yeniden nominal büyümeye dönüp dönmeyeceği ve bu büyümenin enflasyonun üzerine çıkıp çıkamayacağı.
Kârlılık
Satışlar azalırken brüt kârın 71,6 milyar TL’den 76,8 milyar TL’ye yükselmesi dikkat çekici. Artış %7,4 seviyesinde ve bu, satışlardaki %4,5’lik gerilemeye rağmen kârlılık kompozisyonunda belirgin bir iyileşme olduğunu gösteriyor. FAVÖK de 28,0 milyar TL’den 30,2 milyar TL’ye çıkarak %7,9 büyüdü. Yani şirket, daha düşük satış hacmine rağmen faaliyet kârlılığını korumakla kalmamış, artırmış.
Ancak burada önemli bir veri kontrolü gerekiyor. Verilen rakamlara göre brüt kâr marjı yaklaşık %121,1, FAVÖK marjı ise yaklaşık %47,6 hesaplanıyor. Brüt kârın satışlardan yüksek görünmesi, klasik bir üretim veya perakende şirketinde olağan değildir. Holdingin finansal iştirakleri, değerleme etkileri, konsolidasyon kalemleri ve enflasyon muhasebesi sonuçları bu görünümü etkileyebilir. Bu nedenle söz konusu oranları doğrudan “operasyonel marjlar çok güçlü” şeklinde okumak yerine, rapordaki gelir tanımı, finansal gelirler, iştirak katkıları ve yeniden değerleme kalemleriyle birlikte kontrol etmek gerekir.
Net kâr tarafında şirket, geçen yılın aynı dönemindeki 3,8 milyar TL zarardan 317,6 milyon TL net kâra geçti. Bu, kârlılık açısından yön değişimi anlamına geliyor; ancak net kârın 317,6 milyon TL gibi sınırlı bir seviyede kalması, faaliyet kârındaki artışın tamamının nihai sonuca yansımadığını gösteriyor. Net parasal pozisyon gideri, finansman maliyetleri, vergi ve iştiraklerden gelen katkılar bu farkın nedenleri arasında olabilir; fakat verilen veri seti bu kalemleri ayrıştırmıyor.
Özetle faaliyet düzeyinde olumlu bir tablo var, fakat net kâr hâlâ düşük. Bu nedenle yatırımcı için asıl soru, FAVÖK artışının sürdürülebilir operasyonel performanstan mı, yoksa dönemsel muhasebe ve konsolidasyon etkilerinden mi kaynaklandığı.
Bilanço Sağlığı
Toplam varlıklar, 2025 yıl sonundaki 4.513,2 milyar TL’den 4.234,6 milyar TL’ye gerileyerek %6,2 küçüldü. Dönen varlıklar 2.621,3 milyar TL’den 2.441,4 milyar TL’ye düşerken, duran varlıklar 1.891,8 milyar TL’den 1.793,2 milyar TL’ye indi. Bu gerileme, bilançonun ilk çeyrekte daraldığını gösteriyor; ancak tek bir ara dönem verisiyle bunun kalıcı bir küçülme mi yoksa dönemsel ve muhasebesel bir hareket mi olduğu henüz söylenemez.
Özkaynaklar 397,5 milyar TL’den 382,4 milyar TL’ye gerileyerek %3,8 azaldı. Toplam varlıklardaki düşüşten daha sınırlı bir özkaynak gerilemesi olması olumlu bir ayrıntı. Buna rağmen net borç 347,3 milyar TL’den 335,5 milyar TL’ye düşerek %3,4 azaldı. Bu, bilançoda borçluluk yönünden küçük fakat olumlu bir hareket olduğunu gösteriyor.
Net borcun özkaynaklara oranı yaklaşık 0,88x düzeyinde. Bu oran, net borcun şirketin özkaynak tabanına yakın olduğunu gösteriyor. FAVÖK’ün çeyreklik 30,2 milyar TL olduğu varsayımıyla net borç/FAVÖK yaklaşık 11,1x olur; ancak bu çeyreklik FAVÖK’ü yıllıklandırmak, holding yapısı ve dönemsel dalgalanmalar nedeniyle ihtiyatla ele alınmalı. Basit yıllıklandırmayla oran yaklaşık 2,8x seviyesine iner. Dolayısıyla borçluluk alarm verici seviyede görünmese de, FAVÖK tanımının ve iştirak katkılarının ayrıştırılması önemli.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon zararı, geçen yılki 18,9 milyar TL’den 14,0 milyar TL’ye geriledi. Zararın mutlak olarak 4,9 milyar TL azalması, enflasyon muhasebesinin şirket üzerindeki olumsuz etkisinin bu çeyrekte hafiflediğini gösteriyor. Veride bu kalem için %25,9 oranında iyileşme belirtilmiş; ancak tutar hâlâ negatif olduğu için şirket net parasal pozisyondan kazanç sağlamıyor, parasal kayıp yaşamaya devam ediyor.
TAS 29 altında yüksek enflasyon ortamında parasal varlık ve yükümlülüklerin yapısı önem kazanır. Net parasal pozisyonun negatif olması, enflasyon muhasebesi açısından gider yaratıyor. Bu giderin azalması net kârın geçen yılki zarardan pozitife dönmesine katkı vermiş olabilir; ancak bu etkinin kalıcı olup olmadığı faiz, nakit, borç ve işletme sermayesi kompozisyonuna bağlı.
Yatırımcı için Ne Anlama Geliyor?
SAHOL’un bu çeyrek sonuçları, üst satırda zayıflık fakat faaliyet kârlılığında direnç gösteriyor. Fırsat tarafında:
- FAVÖK’ün satışlardan daha hızlı büyümesi, kârlılık kompozisyonunun iyileştiğine işaret ediyor.
- Net borcun 335,5 milyar TL’ye gerilemesi, bilanço üzerindeki baskının sınırlı da olsa azaldığını gösteriyor.
- Net parasal zararındaki 4,9 milyar TL’lik düşüş, net kâr üzerindeki enflasyon muhasebesi yükünü hafifletmiş.
Risk tarafında ise:
- Satışların nominal olarak %4,5 gerilemesi, enflasyon karşısında reel daralmaya işaret ediyor.
- Özkaynakların ve toplam varlıkların yıl sonuna göre küçülmesi izlenmeli.
- Brüt kâr ve FAVÖK marjlarının olağan dışı yüksek görünmesi, operasyonel performans yorumundan önce finansal tablo dipnotlarının incelenmesini gerektiriyor.
- Net kâr pozitife dönmüş olsa da 317,6 milyon TL, holding ölçeğine göre sınırlı bir tutar. Kârlılığın sonraki çeyreklerde tekrarlanabilirliği henüz kanıtlanmış değil.
Bu nedenle SAHOL’da yatırımcıların yalnızca “zarardan kâra geçiş” başlığına odaklanmaması; iştirak bazında faaliyet performansını, konsolide FAVÖK’ün niteliğini, borçluluk trendini ve TAS 29 etkisinin önümüzdeki dönemlerde nasıl şekilleneceğini takip etmesi gerekiyor. Yatırım tavsiyesi değildir.