
Açılış
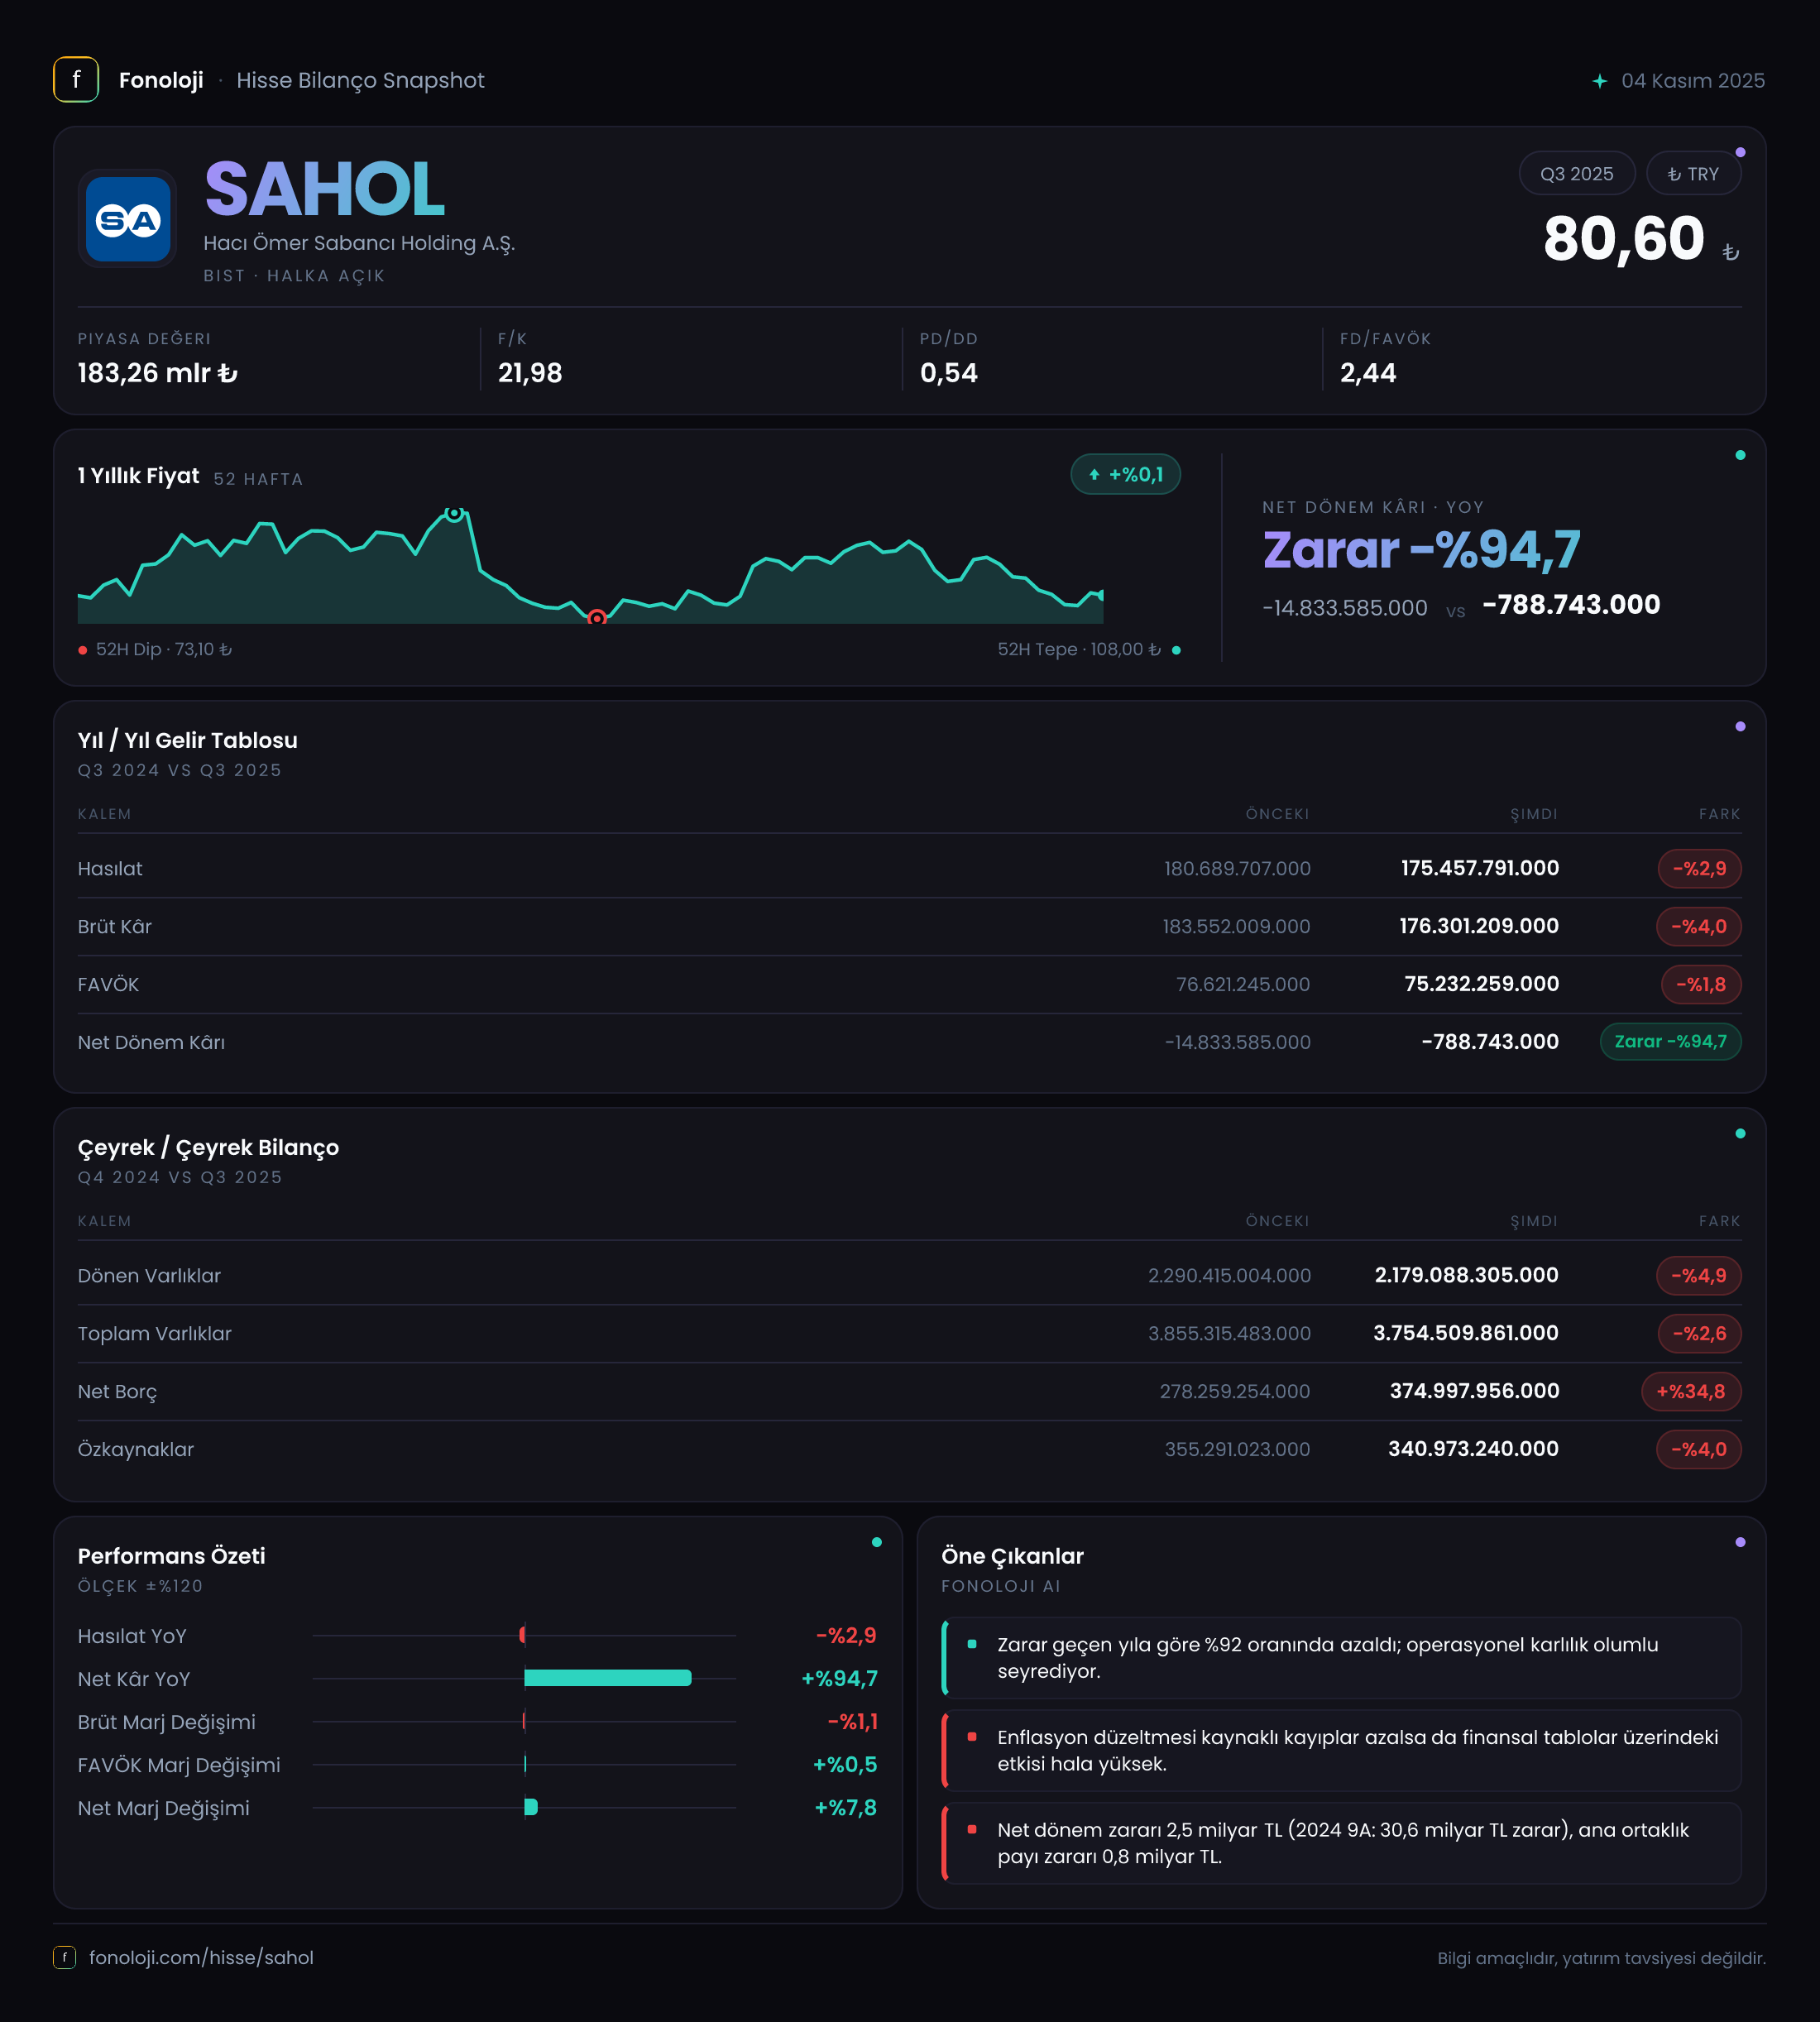
Hacı Ömer Sabancı Holding, bankacılık, finansal hizmetler, enerji, sanayi ve yapı malzemeleri gibi farklı sektörleri aynı çatı altında bulunduran çeşitlendirilmiş bir holding yapısına sahip. 2025/9AB finansalları, operasyonel tarafta geçen yılın aynı dönemine göre bir miktar zayıflamaya rağmen net zarar tarafında belirgin bir toparlanma olduğunu gösteriyor. Satışlar ve FAVÖK gerilerken, net parasal pozisyon zararının azalması net kârı desteklemiş; ancak şirket yine de 788,7 milyon TL net dönem zararı açıklamış durumda. Bilanço tarafında ise en dikkat çekici başlık, net borcun yıl sonuna göre hızlı yükselmesi.
Satış Hikayesi
SAHOL’un 2025/9AB satışları 175,5 milyar TL seviyesinde gerçekleşti ve geçen yılın aynı dönemindeki 180,7 milyar TL’ye göre %2,9 geriledi. Nominal olarak sınırlı görünen bu düşüş, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında daha anlamlı hale geliyor. Yani satışların yalnızca artmaması değil, nominal bazda gerilemesi şirketin konsolide gelir üretiminde reel olarak belirgin bir daralmaya işaret ediyor.
Bu değerlendirmede holding yapısının önemli olduğunu belirtmek gerekir. SAHOL’un farklı sektörlerde faaliyet gösteren iştirakleri bulunuyor ve konsolide satış performansı, enerji veya sanayi gibi operasyonel şirketlerden finansal hizmetlere kadar farklı iş kollarının bileşimini yansıtıyor. Bu nedenle toplam satışlardaki düşüşü tek başına tüm iştiraklerde bozulma olarak okumak doğru olmaz; ancak konsolide düzeyde büyümenin enflasyonun gerisinde kaldığı net biçimde görülüyor.
Çeyreklik veri tarafında 2025/9 çeyreği satışları 58,6 milyar TL olarak verilmiş. Önceki çeyrek veya geçen yılın aynı çeyreğine ait çeyreklik satış verisi bulunmadığı için, satışların çeyrekten çeyreğe ivme kazanıp kazanmadığını sağlıklı şekilde ölçmek mümkün değil. Bu nedenle çeyreklik trend için bir sonraki rapor dönemini beklemek gerekiyor. Mevcut veri, dokuz aylık kümülatif görünümde satışların zayıfladığını; fakat çeyreklik bazda kesin bir toparlanma veya bozulma eğilimi söylemek için yeterli olmadığını gösteriyor.
Kârlılık
Brüt kâr 176,3 milyar TL ile geçen yılki 183,6 milyar TL’nin %4 altında kaldı. Verilen rakamlar üzerinden hesaplandığında brüt kâr marjı bu dönemde yaklaşık %100,5, geçen yıl ise %101,6 seviyesinde görünüyor. Brüt kârın satışlardan yüksek olması, klasik üretim veya perakende şirketlerindeki brüt kâr tanımıyla uyumlu değil. Bu durum, holdingin konsolide gelir tablosundaki finansal hizmet gelirleri, yatırım gelirleri veya raporlama sınıflandırmalarının satış kalemiyle birlikte değerlendirilmesi gerektiğini düşündürüyor. Dolayısıyla bu marjı geleneksel bir sanayi şirketinin brüt marjı gibi yorumlamak yanıltıcı olur.
FAVÖK 62,1 milyar TL seviyesinde gerçekleşerek geçen yılın 67,4 milyar TL’sine göre %7,9 geriledi. FAVÖK marjı yaklaşık %35,4 olurken, geçen yıl bu oran yaklaşık %37,3 seviyesindeydi. Başka bir ifadeyle SAHOL, satışlardaki %2,9’luk düşüşün ötesinde, faaliyet kârlılığında %7,9’luk daralma yaşamış. Bu tablo, maliyetlerin veya faaliyet giderlerinin gelirlerden daha hızlı arttığına ve operasyonel kaldıraç etkisinin olumsuz çalıştığına işaret ediyor.
Net dönem zararı ise geçen yılki 14,8 milyar TL’den 788,7 milyon TL’ye geriledi. Bu, zarar büyüklüğünde %94,7’lik çok güçlü bir iyileşme anlamına geliyor. Ancak operasyonel kârlılık FAVÖK seviyesinde gerilediği için, net kârdaki toparlanmanın ana kaynağının faaliyet performansı olmadığını belirtmek gerekiyor. 2025/9 çeyreğinde 678,8 milyon TL net kâr açıklanmış olması da dokuz aylık toplam zararın önceki çeyreklerde oluşan kayıplardan kaynaklandığını gösteriyor. Fakat önceki çeyreklerin ayrı sonuçları verilmediğinden, kâr dönüşümünün ne kadar kalıcı olduğu konusunda erken hüküm vermemek gerekir.
Bilanço Sağlığı
Toplam varlıklar yıl sonuna göre %2,6 gerileyerek 3.754,5 milyar TL’ye indi. Bu düşüşün temelinde dönen varlıkların 2.290,4 milyar TL’den 2.179,1 milyar TL’ye, yani %4,9 azalması bulunuyor. Dönen varlıklardaki gerileme, kısa vadeli likidite unsurlarında veya işletme sermayesi kalemlerinde daralma olabileceğini gösteriyor; ancak nakit, ticari alacak ve stok kırılımı verilmediği için likidite kalitesine dair daha ileri bir yorum yapmak mümkün değil.
Duran varlıklar ise 1.564,9 milyar TL’den 1.575,4 milyar TL’ye çıkarak yalnızca %0,7 arttı. Bu, toplam varlık yapısının yıl içinde önemli ölçüde büyümediğini, hatta dönen varlıklardaki düşüş nedeniyle konsolide aktiflerin daraldığını gösteriyor. Özkaynaklar da 355,3 milyar TL’den 341 milyar TL’ye gerileyerek %4 azaldı. Net zarar, temettü ödemeleri veya diğer özkaynak hareketlerinin etkisi bu düşüşte rol oynamış olabilir; ancak verilen veri ayrıntılı neden analizi için yeterli değil.
En dikkat çekici risk net borç tarafında. Net borç 278,3 milyar TL’den 375 milyar TL’ye yükselerek %34,8 arttı. Aynı dönemde FAVÖK 62,1 milyar TL olduğundan net borç/FAVÖK oranı yaklaşık 6,0x seviyesine geliyor. Bu, holding şirketi için yüksek sayılabilecek bir kaldıraç düzeyine işaret ediyor. Oranın geçmiş dönem FAVÖK’ü verilmediği için trend karşılaştırması yapılamasa da, borcun FAVÖK’ten çok daha hızlı artması finansal esnekliğin zayıfladığını gösteriyor.
Net Parasal Pozisyon (TAS 29)
SAHOL’un net parasal pozisyon zararı 65,5 milyar TL’den 37,8 milyar TL’ye gerilemiş. Tabloda bu değişim %42,3 iyileşme olarak sunuluyor. Bu kalem hâlâ negatif olduğu için şirket, enflasyon muhasebesi kapsamında net parasal pozisyon kaynaklı önemli bir zarar taşımaya devam ediyor; ancak zararın geçen yıla göre azalması net dönem kârını belirgin biçimde desteklemiş.
TAS 29 kapsamında yüksek enflasyon ortamında parasal varlık ve yükümlülüklerin reel etkisi finansal tablolara yansıtılıyor. Net parasal pozisyon zararının azalması, şirketin önceki döneme kıyasla enflasyon karşısındaki bilanço yapısından daha düşük bir negatif etki aldığını gösteriyor. Bununla birlikte bu iyileşme, doğrudan nakit yaratımı veya operasyonel büyüme anlamına gelmez. Nitekim FAVÖK marjındaki düşüş ve net borçtaki yükseliş, finansal performansın temelinde hâlâ dikkat edilmesi gereken baskılar bulunduğunu ortaya koyuyor.
Yatırımcı için Ne Anlama Geliyor?
SAHOL’un dokuz aylık görünümünde iki farklı hikâye var. Bir tarafta satışlar reel olarak zayıflıyor, FAVÖK marjı geriliyor ve net borç hızla yükseliyor. Diğer tarafta net parasal pozisyon zararının azalması, net kârda geçen yıla göre belirgin bir toparlanma sağlıyor. Bu nedenle şirketin 788,7 milyon TL’lik net zararını, operasyonel iyileşmenin kesin kanıtı olarak değil, büyük ölçüde finansal ve muhasebesel etkilerle desteklenmiş bir normalleşme olarak değerlendirmek daha doğru.
Yatırımcı açısından izlenmesi gereken başlıklar şunlar:
- Net borç/FAVÖK oranının gerileyip gerilemeyeceği,
- FAVÖK marjının yeniden %35 seviyesinin üzerine çıkıp çıkamayacağı,
- Satışların enflasyonun üzerinde reel büyümeye dönüp dönmeyeceği,
- 2025/9 çeyreğinde görülen 678,8 milyon TL’lik kârın sonraki çeyreklerde sürdürülebilir olup olmayacağı,
- Net parasal pozisyon zararındaki iyileşmenin kalıcı mı, yoksa dönemsel mi olduğu.
SAHOL’un çeşitlendirilmiş iştirak yapısı, tek bir sektöre bağımlılığı azaltan önemli bir fırsat sunuyor. Ancak mevcut veriler, bu çeşitliliğin bilanço üzerindeki borç baskısını tamamen ortadan kaldırmadığını gösteriyor. Bundan sonraki dönemde yalnızca net kâra değil, nakit akışına, borçluluk seviyesine ve FAVÖK marjına birlikte bakmak gerekiyor.
Yatırım tavsiyesi değildir.