
Açılış
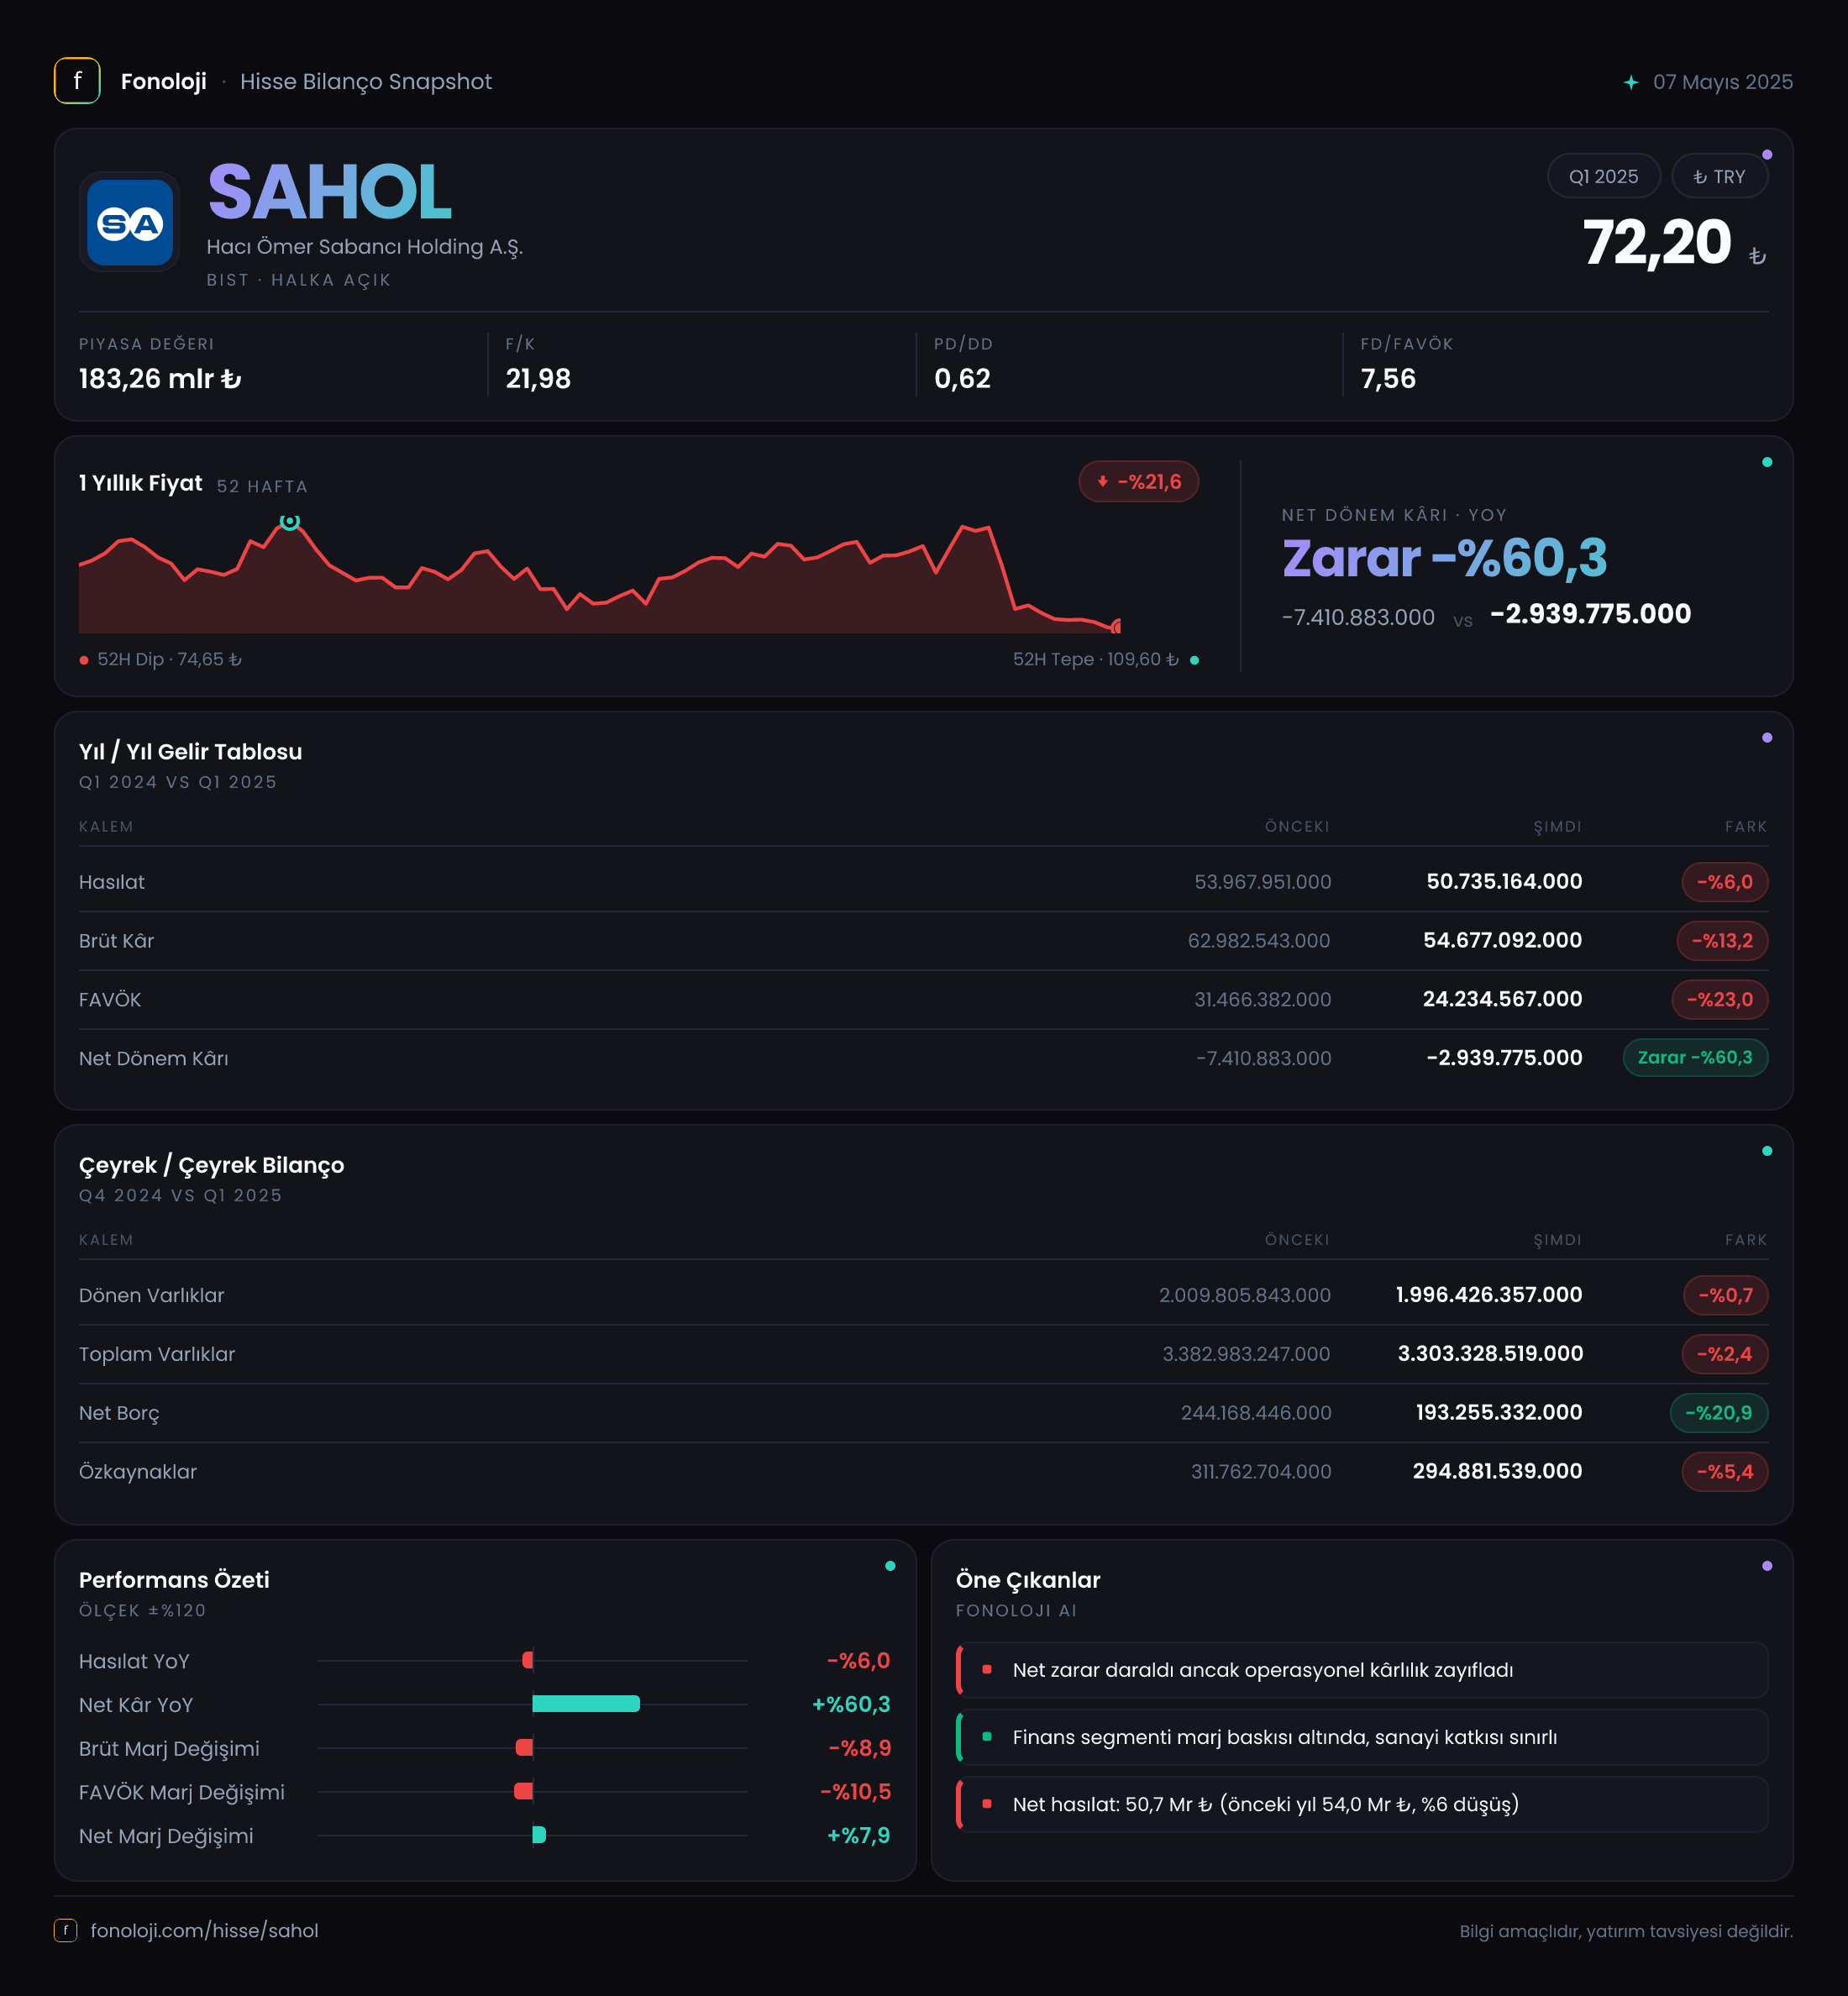
Hacı Ömer Sabancı Holding’in 2025 ilk çeyrek sonuçları, operasyonel tarafta zayıflamanın sürdüğünü; buna karşın net parasal pozisyon ve borçluluk cephesinde geçen yıla göre belirgin bir toparlanma bulunduğunu gösteriyor. Konsolide satışlar yıllık bazda gerilerken FAVÖK’teki düşüş daha sert gerçekleşmiş; bu da faaliyet kârlılığında baskının satış daralmasından daha güçlü olduğunu ortaya koyuyor. Net dönem zararı -7,4 milyar TL’den -2,9 milyar TL’ye gerilemiş olsa da holding henüz net kâr üretmiş değil. Dolayısıyla bu çeyreğin ana hikâyesi, “operasyonel ivme kaybına rağmen bilanço ve parasal pozisyonda iyileşme” olarak özetlenebilir.
Satış Hikayesi
Sabancı Holding’in konsolide satışları, 2025’in ilk çeyreğinde geçen yılın aynı dönemindeki 54,0 milyar TL’den 50,7 milyar TL’ye gerileyerek yıllık bazda %6,0 küçüldü. Nominal olarak sınırlı görünen bu düşüş, Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda daha dikkat çekici hale geliyor. Başka bir ifadeyle, satışlar yalnızca nominal olarak gerilememiş; reel anlamda da belirgin bir daralmaya işaret ediyor.
Holding yapısında enerji, banka, finansal hizmetler, sanayi ve perakende gibi farklı iş kolları bulunduğu için konsolide satışların hareketi tek bir sektörün performansını yansıtmıyor. Ancak mevcut veri, grup genelinde fiyat artışlarının ve nominal büyümenin operasyonel hacim kaybını telafi edemediğini gösteriyor. Özellikle yüksek enflasyon dönemlerinde yatırımcı açısından önemli soru, satışların artıp artmadığından çok enflasyonun üzerinde büyüyüp büyümediğidir. Sabancı Holding’in bu çeyrekteki satış performansı bu testten güçlü çıkmıyor.
Çeyreklik trend açısından elimizde yalnızca 2025/3 dönemine ait satış verisi bulunuyor. Bu nedenle satışların 2024’ün son çeyreğine göre ivme kazanıp kazanmadığını veya zayıflığın yılın ilk çeyreğine özgü olup olmadığını söylemek mümkün değil. Yılın sonraki çeyrekleri, özellikle enerji ve finansal hizmetler tarafındaki katkının konsolide büyümeyi yeniden destekleyip desteklemediği açısından kritik olacak.
Kârlılık
Kârlılık tarafında baskı satışlardan daha belirgin. Brüt kâr, geçen yılın aynı dönemindeki 63,0 milyar TL’den 54,7 milyar TL’ye düşerek %13,2 geriledi. FAVÖK ise 28,2 milyar TL’den 21,4 milyar TL’ye indi; yıllık düşüş %24,0 oldu. Bu tablo, faaliyet giderlerinin, maliyetlerin veya grup şirketlerinin kârlılık katkısındaki zayıflığın satış düşüşünden daha sert olduğunu düşündürüyor.
Verilen rakamlarla hesaplandığında FAVÖK’ün satışlara oranı yaklaşık %42,2 seviyesinde. Geçen yıl aynı dönemde bu oran yaklaşık %52,2 idi. Yani FAVÖK marjında yaklaşık 10 puanlık bir daralma söz konusu. Bu, Sabancı Holding açısından çeyreğin en önemli zayıf noktasıdır: Grup daha düşük satış üretirken, bu satışların faaliyet kârına dönüşüm kapasitesi de gerilemiştir.
Brüt kârın satışlardan yüksek görünmesi nedeniyle geleneksel brüt kâr marjı hesabı burada ekonomik olarak anlamlı bir gösterge sunmuyor. Bu durum, holdinglerin konsolide finansal tablolarında faaliyetlerin niteliği ve muhasebe sınıflandırmaları nedeniyle ortaya çıkabilir; dolayısıyla brüt marj üzerinden doğrudan “olağanüstü kârlılık” sonucu çıkarmamak gerekir. Buna karşılık FAVÖK ve net dönem kârı, mevcut veri setinde operasyonel eğilimi okumak için daha kullanılabilir göstergeler.
Net dönem zararı -7,4 milyar TL’den -2,9 milyar TL’ye geriledi. Zararın mutlak olarak 4,5 milyar TL azalması ve yaklaşık %60,3 oranında iyileşmesi olumlu. Ancak bu iyileşme, faaliyet kârlılığındaki bozulmadan ziyade net parasal pozisyondaki zararın azalmasıyla yakından ilişkili görünüyor. Dolayısıyla net zarardaki toparlanmayı doğrudan operasyonel performansın güçlenmesi olarak okumak doğru olmaz.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha dengeli bir görünüm sunuyor. Toplam varlıklar önceki yıl sonundaki 3.383,0 milyar TL’den 3.303,3 milyar TL’ye gerileyerek %2,4 küçüldü. Dönen varlıklar %0,7 gibi sınırlı bir düşüşle 1.996,4 milyar TL olurken, duran varlıklar %4,8 azalarak 1.306,9 milyar TL’ye indi.
Özkaynaklar da 311,8 milyar TL’den 294,9 milyar TL’ye geriledi; düşüş %5,4 seviyesinde. Bu azalma, dönem zararının ve enflasyon muhasebesinin özkaynaklar üzerindeki etkilerinin izlenmesi gerektiğini gösteriyor. Özkaynakların toplam varlıklara oranı yaklaşık %8,9 düzeyinde. Holding yapısı ve finansal iştiraklerin bilanço ağırlığı dikkate alındığında bu oranı tek başına güçlü veya zayıf diye sınıflandırmak yeterli değil; ancak sermaye tamponunun dönem içinde daraldığı açık.
En olumlu bilanço gelişmesi net borçta görüldü. Net borç 163,2 milyar TL’den 100,1 milyar TL’ye gerileyerek %38,7 azaldı. Bu, yaklaşık 63,1 milyar TL’lik bir iyileşme anlamına geliyor. Net borcun FAVÖK’e oranı, dönemsel FAVÖK üzerinden yaklaşık 4,7 kat seviyesinde. Geçen yıl aynı dönem FAVÖK’üyle yapılan kıyaslamada bu oran yaklaşık 5,8 kat olurdu. Dolayısıyla borçluluk azalmış olsa da faaliyet kârındaki düşüş nedeniyle kaldıraç hâlâ yakından izlenmeli. Ayrıca tek çeyreklik FAVÖK ile yapılan bu hesap yıllıklandırılmış bir borçluluk ölçüsü değildir; sonraki çeyreklerdeki kâr üretimi daha sağlıklı bir değerlendirme sağlayacak.
Net Parasal Pozisyon (TAS 29)
TAS 29 enflasyon muhasebesi etkisi, Sabancı Holding’in net zararını anlamada belirleyici rol oynuyor. Net parasal pozisyon zararı geçen yılın aynı dönemindeki -30,9 milyar TL’den -14,4 milyar TL’ye gerilemiş; bu kalemde yaklaşık %53,3 iyileşme var.
Bu gelişme, şirketin yüksek enflasyon ortamındaki net parasal kaybının azaldığını gösteriyor. Net parasal pozisyon zararının küçülmesi, nakit ve parasal varlıklarla parasal yükümlülüklerin enflasyon karşısındaki dengesinin geçen yıla göre daha olumlu hale geldiğine işaret eder. Ancak bu kalem, doğrudan nakit yaratımı veya operasyonel kâr anlamına gelmez; enflasyon muhasebesinin finansal tablolara yansıttığı bir düzeltmedir.
Net zarar iyileşmesinin 16,5 milyar TL’lik kısmı, parasal pozisyon zararındaki daralmayla açıklanabilecek ölçektedir. Bu nedenle yatırımcı, -2,9 milyar TL’lik net zararı değerlendirirken faaliyet kârındaki düşüş ile TAS 29 kaynaklı iyileşmeyi birbirinden ayırmalı.
Yatırımcı için Ne Anlama Geliyor?
2025 ilk çeyrek verileri Sabancı Holding için iki farklı hikâyeyi aynı anda anlatıyor:
- Fırsat: Net borcun 100,1 milyar TL’ye gerilemesi ve net parasal pozisyon zararının geçen yıla göre azalması, finansal baskının hafiflediğini gösteriyor.
- Risk: Satışlar enflasyonun oldukça altında kalarak reel olarak küçülürken FAVÖK’ün %24,0 gerilemesi, operasyonel kârlılığın zayıfladığını ortaya koyuyor.
- Dikkat noktası: Net zarar azalmış olsa da şirket hâlâ 2,9 milyar TL zarar açıklıyor. İyileşmenin ne kadarının faaliyetlerden, ne kadarının TAS 29 etkisinden geldiği izlenmeli.
- İzlenecek gösterge: Önümüzdeki çeyreklerde FAVÖK marjının yeniden toparlanması ve net borçtaki düşüşün korunması, bu sonuçların geçici mi yoksa kalıcı bir bilanço iyileşmesinin başlangıcı mı olduğunu gösterecek.
Özetle, bilanço ve borçluluk tarafı yatırımcıya rahatlama sağlarken, satış ve operasyonel kârlılık tarafı henüz güçlü bir büyüme sinyali vermiyor. Sabancı Holding için yatırım tezinin güçlenmesi, yalnızca net zararın azalmasına değil, iştiraklerin faaliyet kârlılığının enflasyonun üzerinde büyümeye başlamasına bağlı olacaktır.
Yatırım tavsiyesi değildir.