
Açılış
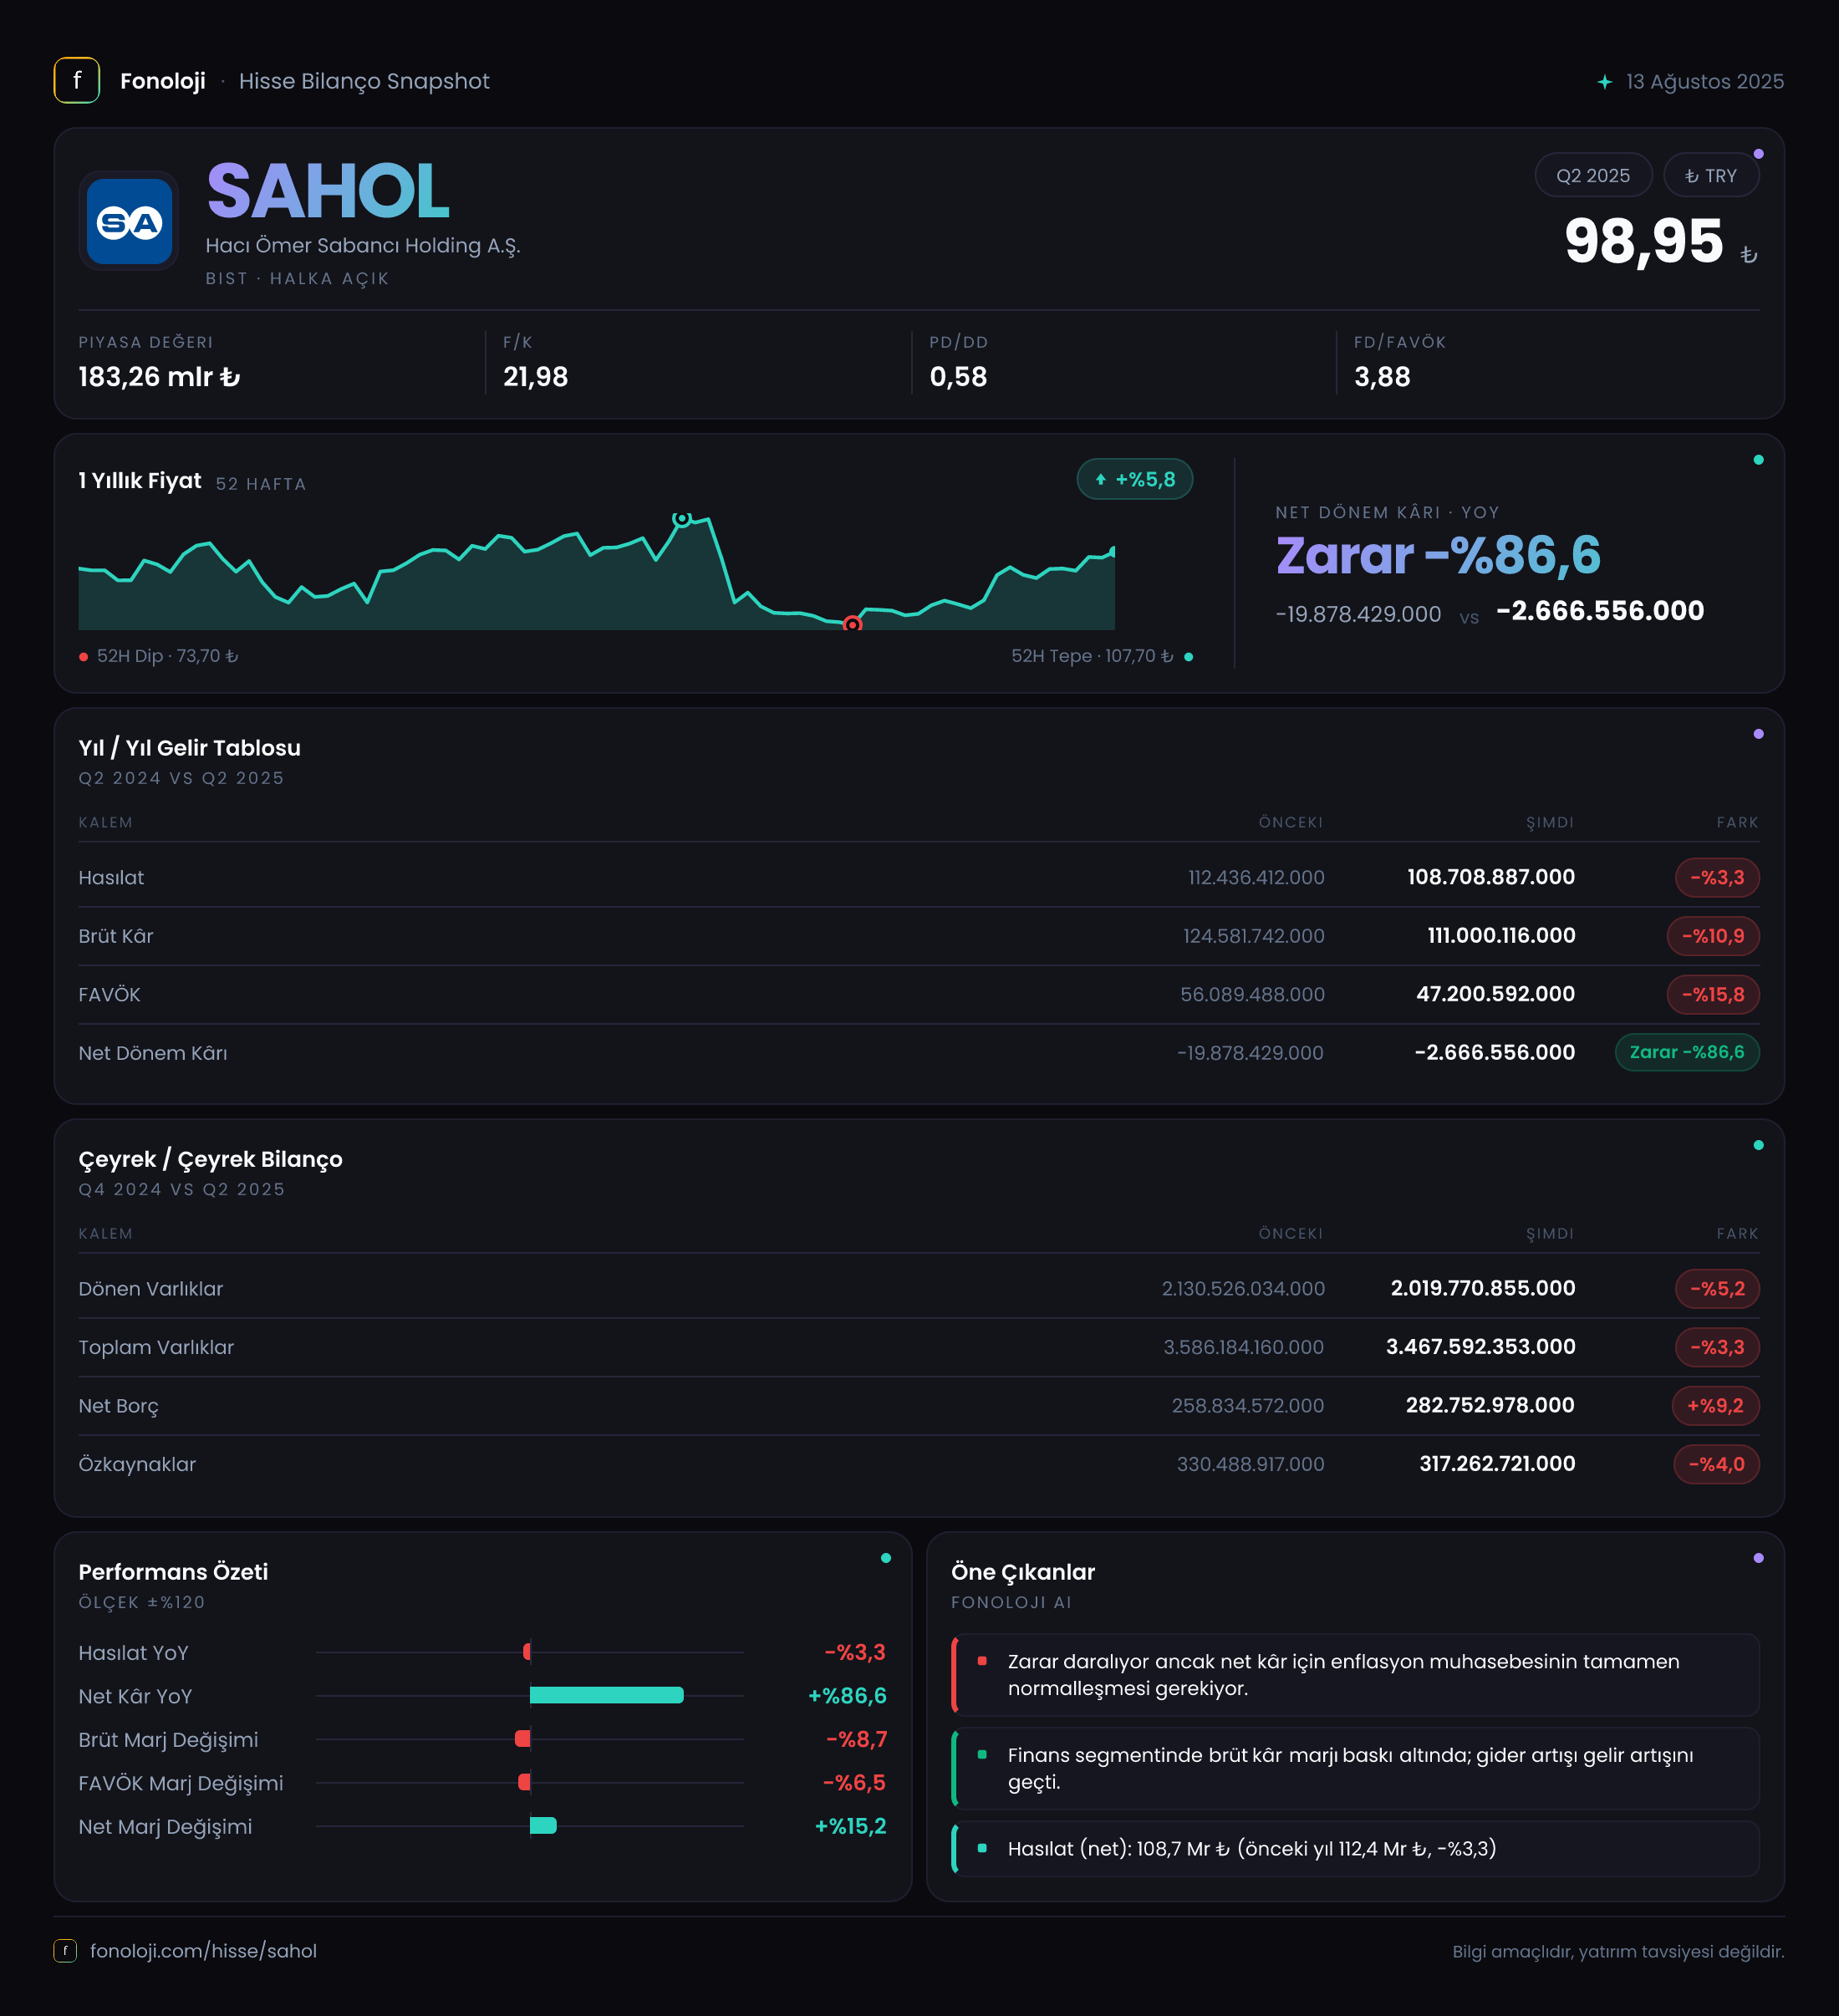
Hacı Ömer Sabancı Holding, bankacılık, enerji, sanayi, perakende ve finansal hizmetler gibi farklı sektörlere yayılan portföyüyle tek bir iş kolunun performansına bağlı olmayan çeşitlendirilmiş bir holding yapısına sahip. 2025/6AB sonuçlarının ana mesajı, operasyonel tarafta belirgin bir yavaşlama yaşanırken net zararın geçen yılın aynı dönemine göre önemli ölçüde daralması. Satışlar gerilerken FAVÖK’teki düşüşün daha sert olması, kârlılık baskısının cirodan daha güçlü hissedildiğini gösteriyor.
Buna karşılık net parasal pozisyon zararının azalması, enflasyon muhasebesinin net kâr üzerindeki olumsuz etkisini hafifletmiş. Ancak net borcun yükselmesi ve özkaynakların gerilemesi, bilanço tarafında henüz tamamen rahat bir görünüm olmadığını ortaya koyuyor. Sabancı Holding için bu dönem, “zarar azalıyor” başlığından çok, operasyonel marjlar toparlanmadan net kâr iyileşmesinin kalıcı olup olmayacağı sorusunu gündeme getiriyor.
Satış Hikayesi
Holdingin satışları 108,7 milyar TL seviyesinde gerçekleşerek geçen yılın aynı dönemindeki 112,4 milyar TL’ye göre %3,3 geriledi. Nominal satış düşüşü ilk bakışta sınırlı görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında tablo daha zayıf. Satışların fiyat artışlarının gerisinde kalması, reel anlamda belirgin bir daralmaya işaret ediyor.
Burada holding yapısının önemli bir özelliğini dikkate almak gerekiyor. Sabancı Holding’in konsolide satışları, farklı sektörlerdeki iştiraklerin performansını birlikte yansıtır. Dolayısıyla satışlardaki sınırlı düşüş, tüm iş kollarının aynı ölçüde zayıfladığı anlamına gelmez; ancak toplam portföyün enflasyonun üzerinde büyüme üretemediğini gösterir.
Çeyreklik verilere bakıldığında, 2025/3’te 53,8 milyar TL olan satışlar, 2025/6 itibarıyla 108,7 milyar TL seviyesine ulaşmış. Bu veriler kümülatif dönem rakamlarıysa ikinci çeyrek satışları yaklaşık 54,9 milyar TL olarak hesaplanıyor. Böylece ikinci çeyrek, ilk çeyreğe göre yaklaşık %2 büyümüş görünüyor. Nominal olarak yatay sayılabilecek bu seyir, yüksek enflasyon ortamında gerçek bir ivmelenmeye işaret etmiyor. Çeyreklik trendin sürdürülebilir bir toparlanmaya dönüşüp dönüşmediğini görmek için sonraki dönemlerde satış büyümesinin enflasyonu aşıp aşmadığı izlenmeli.
Kârlılık
Brüt kâr 111,0 milyar TL ile geçen yılki 124,6 milyar TL’nin altında kaldı ve yıllık bazda %10,9 geriledi. Brüt kârın satışlardan daha hızlı düşmesi, maliyet yapısının baskı altında olduğunu gösteriyor. Bununla birlikte verilen rakamlarda brüt kârın satışlardan yüksek görünmesi, holdingin konsolide finansal tablolarındaki raporlama ve gelir-gider sunumunun klasik sanayi şirketlerinden farklı olabileceğine işaret ediyor. Bu nedenle brüt kâr marjını doğrudan 111,0 / 108,7 şeklinde yorumlamak sağlıklı olmaz; holding özelinde ilgili dipnotlar ve segment bazlı dağılım önem taşıyor.
FAVÖK ise 39,7 milyar TL seviyesinde gerçekleşerek geçen yılki 51,2 milyar TL’ye göre %22,4 düştü. Bu düşüş, satışlardaki %3,3’lük gerilemenin çok üzerinde. Başka bir ifadeyle, faaliyet kârlılığı cirodan daha hızlı bozulmuş durumda. FAVÖK marjı, satışlar ile FAVÖK aynı konsolidasyon kapsamını temsil ediyorsa, geçen yıl yaklaşık %45,6 seviyesinden bu dönemde yaklaşık %36,5’e gerilemiş görünüyor. Bu, yaklaşık 9 puanlık ciddi bir marj kaybı anlamına gelir.
Bu zayıflama, maliyet artışlarının fiyatlara tam yansıtılamadığını, enerji veya finansal hizmetler gibi faaliyet alanlarında kârlılık baskısı oluştuğunu ya da yüksek marjlı iş kollarının katkısının azaldığını düşündürüyor. Verilen bilgiler segment ayrıntısını içermediği için sebebi kesinleştirmek mümkün değil; ancak yatırımcı açısından izlenmesi gereken temel gösterge satıştan ziyade FAVÖK marjının yeniden toparlanması.
Net dönem zararı 1,4 milyar TL ile geçen yılki 10,3 milyar TL zarara kıyasla %86,8 azaldı. Bu iyileşme olumlu görünse de net kâr hâlâ negatif. Dolayısıyla net zarardaki daralma, operasyonel performansın güçlü olduğu anlamına gelmiyor. Operasyonel kârlılık belirgin biçimde gerilerken net zararın azalmasında net parasal pozisyon zararındaki iyileşmenin önemli rol oynadığı görülüyor.
Bilanço Sağlığı
Toplam varlıklar 3.467,6 milyar TL seviyesine gerileyerek önceki dönem sonuna göre %3,3 azaldı. Dönen varlıklar 2.019,8 milyar TL ile %5,2 düşerken duran varlıklar 1.447,8 milyar TL ile daha sınırlı, %0,5 geriledi. Bu tablo, bilanço küçülmesinin ağırlıklı olarak likit ve kısa vadeli varlıklar tarafında gerçekleştiğini gösteriyor.
Özkaynaklar 330,5 milyar TL’den 317,3 milyar TL’ye gerileyerek %4 azaldı. Özkaynakların varlıklardan daha hızlı düşmesi, sermaye tamponunun bir miktar zayıfladığını gösteriyor. Net zarar bu gerilemede etkili olurken, enflasyon muhasebesi ve iştirak değerlemeleri de holding bilançolarında özkaynak hareketlerini etkileyebilir.
Net borç 173,0 milyar TL’den 180,0 milyar TL’ye yükseldi. Artış oranı %4 ile sınırlı olsa da borcun yükseldiği, özkaynakların ise gerilediği bir dönemde bilanço kaldıraç açısından yön tersine dönmüş durumda. Net borcun dönemsel FAVÖK’e oranı yaklaşık 4,5 kat seviyesinde hesaplanıyor. Bu oran, FAVÖK’ün altı aylık dönem verisi olması nedeniyle yıllıklandırılmadan kullanıldığında ihtiyatla ele alınmalı; yine de borçluluğun düşük olmadığını gösteren önemli bir sinyal.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon zararı 49,8 milyar TL’den 24,9 milyar TL’ye gerileyerek %50 azaldı. Bu, enflasyon muhasebesi açısından önceki döneme göre daha olumlu bir görünüm. Net parasal pozisyon zararı, şirketin parasal varlıkları ile parasal yükümlülükleri arasındaki dengenin enflasyon karşısındaki etkisini yansıtır. Yüksek enflasyon ortamında net parasal yükümlülük taşıyan şirketler teorik olarak avantaj sağlayabilirken, net parasal varlık ağırlığı zarar yaratabilir.
SAHOL’de bu kalem zarar yazmaya devam ediyor; ancak zararın yarı yarıya azalması net dönem sonucunu doğrudan desteklemiş. Nitekim FAVÖK’teki sert düşüşe rağmen net zarar geçen yılın aynı dönemine göre 8,9 milyar TL azalmış. Bu durum, net kâr iyileşmesinin önemli bölümünün operasyonel büyümeden değil, enflasyon muhasebesi etkisinin hafiflemesinden kaynaklandığını gösteriyor. Gelecek dönemlerde net parasal pozisyon zararının yeniden artması, faaliyet kârındaki baskıyla birleşerek net sonucu zorlayabilir.
Yatırımcı için Ne Anlama Geliyor?
SAHOL’ün bu dönemki finansal resmi iki farklı hikâyeyi aynı anda taşıyor:
- Fırsat tarafında, net zarar ciddi biçimde daralıyor ve net parasal pozisyon kaynaklı kayıp azalıyor.
- Çeşitlendirilmiş holding yapısı, tek bir sektördeki zayıflığın tüm şirketi aynı ölçüde etkilemesini sınırlayabilir.
- Risk tarafında, satışlar enflasyonu aşamıyor, FAVÖK satışlardan çok daha hızlı geriliyor ve marjlar belirgin biçimde zayıflıyor.
- Net borcun artması ve özkaynakların azalması, bilanço esnekliğinin sınırsız olmadığını gösteriyor.
- Net kâr iyileşmesinin operasyonel değil, büyük ölçüde parasal pozisyon etkisiyle desteklenmesi kalıcılık açısından dikkat gerektiriyor.
Bu nedenle yatırımcı açısından ana takip noktası, bir sonraki dönemlerde FAVÖK marjının toparlanıp toparlanmayacağı ve net borcun yeniden kontrol altına alınıp alınmayacağı. Satışların nominal olarak artması tek başına yeterli olmayacak; büyümenin enflasyonun üzerinde gerçekleşmesi ve bu büyümenin faaliyet kârına dönüşmesi gerekiyor. SAHOL’de net zarar azalıyor, ancak yatırım tezinin güçlenmesi için operasyonel kârlılığın da aynı yönde iyileşmesi şart.
Yatırım tavsiyesi değildir.