
Açılış
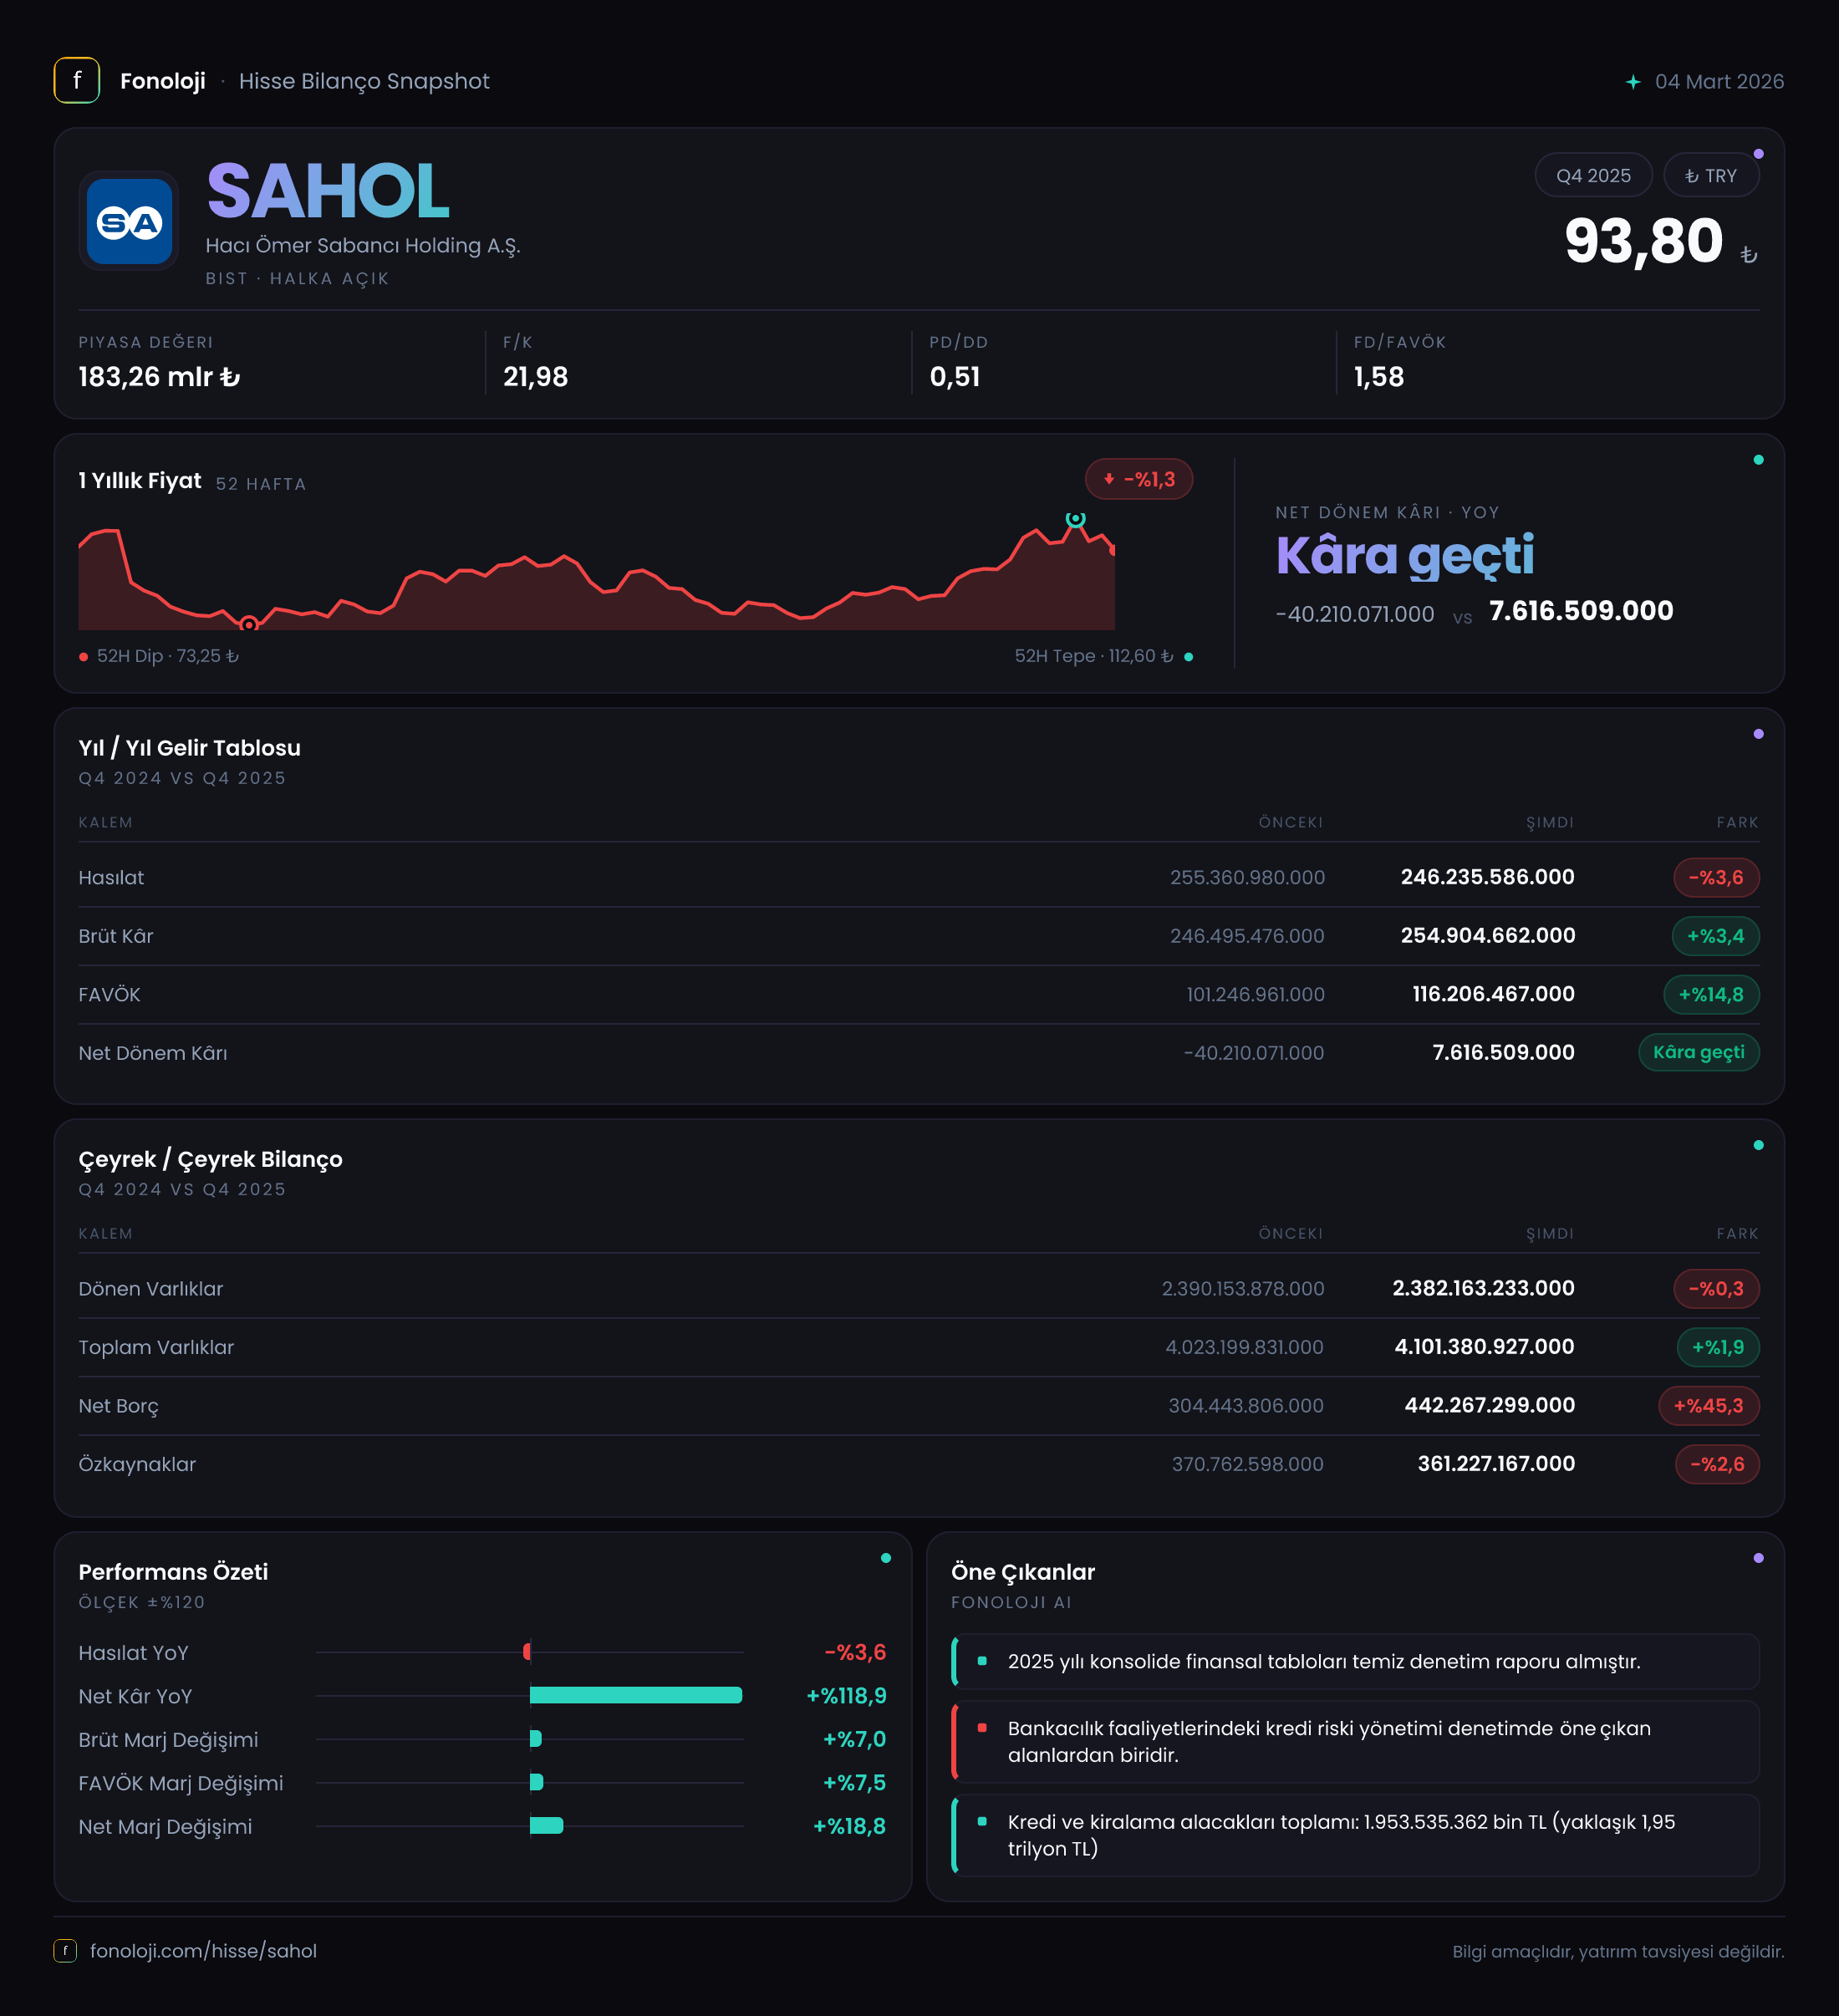
Hacı Ömer Sabancı Holding, farklı sektörlerdeki iştirak ve yatırımları üzerinden değer üreten geniş bir holding yapısına sahip. 2025/12 döneminde şirketin ana mesajı, nominal satışlardaki gerilemeye karşın kârlılığın toparlanması; ancak bu toparlanmanın bilanço tarafında artan net borçla birlikte okunması gerektiği yönünde. Net dönem kârı geçen yılki zarardan kâra dönerken, net parasal pozisyon zararının azalması da sonucu desteklemiş görünüyor. Buna karşılık 315,6 milyar TL seviyesine yükselen net borç ve 361,2 milyar TL’ye gerileyen özkaynaklar, toparlanmanın henüz risksiz bir bilanço hikâyesine dönüşmediğini gösteriyor.
| Temel gösterge | 2025/12 | Geçen yıl / önceki dönem | Yorum | |---|---:|---:|---| | Satışlar | 246,2 milyar TL | 255,4 milyar TL | Yıllık %3,6 düşüş | | Brüt kâr | 254,9 milyar TL | 246,5 milyar TL | Yıllık %3,4 artış | | FAVÖK | 97,4 milyar TL | Karşılaştırma yok | Satışlara göre yaklaşık %39,6 | | Net parasal pozisyon | -47,9 milyar TL | -83,9 milyar TL | Zarar %42,9 azaldı | | Net dönem kârı | 3,8 milyar TL | -20,3 milyar TL | Zarar döneminden kâra geçiş | | Net borç | 315,6 milyar TL | 194,1 milyar TL | %62,6 artış |
Satış Hikayesi
SAHOL’un satışları geçen yılın aynı dönemindeki 255,4 milyar TL seviyesinden 246,2 milyar TL’ye gerileyerek %3,6 düştü. İlk bakışta sınırlı görünen bu daralma, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında daha önemli bir tabloya işaret ediyor. Nominal satışların enflasyonun oldukça altında kalması, şirketin konsolide gelirlerinin reel olarak daraldığını düşündürüyor.
Burada holding yapısının önemli bir etkisi var. SAHOL’un konsolide satışları, tek bir operasyonel şirket gibi okunmamalı; farklı iş kollarının, iştiraklerin ve muhasebe sınıflandırmalarının toplamını yansıtıyor. Bu nedenle satışlardaki %3,6’lık gerileme, bütün iştiraklerde aynı ölçüde bozulma olduğu anlamına gelmez. Ancak mevcut veri, hangi iş kolunun büyümeyi taşıdığını veya hangisinin satış baskısı yarattığını göstermiyor.
Daha kritik nokta, satışlar gerilerken brüt kârın 246,5 milyar TL’den 254,9 milyar TL’ye çıkması. Bu, brüt kârda %3,4 artış anlamına geliyor ve gelir kompozisyonu, maliyet yapısı veya konsolidasyon etkilerinde değişim olabileceğini düşündürüyor. Bununla birlikte brüt kârın satışların üzerine çıkması, verilen finansal tablonun klasik sanayi şirketi gelir tablosu mantığıyla doğrudan marj hesaplamaya uygun olmadığını gösteriyor. Dolayısıyla bu kalem üzerinden “şirketin brüt marjı güçlendi” sonucunu kesin biçimde kurmak yerine, veri setinin holding muhasebesi ve sınıflandırmalarıyla birlikte değerlendirilmesi gerekir.
Çeyreklik ara dönem verileri paylaşılmadığı için yıl içindeki satış ivmesini, son çeyrekte toparlanma olup olmadığını veya satış düşüşünün dönemsel mi kalıcı mı olduğunu ölçmek mümkün değil. Çeyreklik trend için sonraki raporları beklemek gerekecek.
Kârlılık
FAVÖK 97,4 milyar TL olarak gerçekleşti. Verilen satış rakamıyla basit bir oran kurulduğunda FAVÖK marjı yaklaşık %39,6 seviyesine geliyor. Ancak brüt kârın satışlardan yüksek görünmesi gibi, FAVÖK rakamının da holding şirketlerinde faaliyet dışı ve iştirak kaynaklı kalemlerle nasıl şekillendiği ayrıca incelenmeli. Bu nedenle bu oran, tek başına operasyonel verimliliğin kesin göstergesi olarak kullanılmamalı.
Net dönem kârı tarafında ise belirgin bir iyileşme var. Şirket, geçen yılki 20,3 milyar TL net zarardan 3,8 milyar TL net kâra geçti. Bu, sonuçta 24,1 milyar TL’lik mutlak iyileşme anlamına geliyor. Satışların gerilediği bir ortamda kâra geçiş, kârlılığın yalnızca ciro büyümesine bağlı olmadığını; maliyetler, finansman giderleri, parasal pozisyon ve iştirak katkılarının sonucu önemli ölçüde etkilediğini gösteriyor.
Bununla birlikte 3,8 milyar TL net kâr, 246,2 milyar TL satışa kıyasla yaklaşık %1,5 net kâr marjına karşılık geliyor. Yani şirket zarar bölgesinden çıkmış olsa da nihai kârlılık hâlâ oldukça sınırlı. Özellikle net borçtaki hızlı artış dikkate alındığında finansman maliyetleri ve kur hareketleri, gelecek dönemlerde net kârı yeniden baskılayabilir. Geçen yılın FAVÖK verisi paylaşılmadığı için operasyonel kârlılığın tarihsel olarak güçlenip güçlenmediği konusunda kesin karşılaştırma yapılamıyor.
Bilanço Sağlığı
Toplam varlıklar önceki dönem sonundaki 4.023,2 milyar TL’den 4.101,4 milyar TL’ye çıkarak %1,9 büyüdü. Bu artışın ana kaynağı duran varlıklar oldu; duran varlıklar 1.633,0 milyar TL’den 1.719,2 milyar TL’ye yükseldi ve %5,3 arttı. Dönen varlıklar ise 2.390,2 milyar TL’den 2.382,2 milyar TL’ye gerileyerek yatay kaldı.
Varlık tabanı büyürken özkaynakların 370,8 milyar TL’den 361,2 milyar TL’ye düşmesi dikkat çekiyor. Özkaynaklarda %2,6’lık gerileme, toplam varlık artışının daha çok borçla finanse edildiğine işaret ediyor. Nitekim net borç 194,1 milyar TL’den 315,6 milyar TL’ye yükselerek %62,6 arttı. Bu, bilanço açısından net kâra geçiş kadar olumlu olmayan, yakından izlenmesi gereken bir gelişme.
Net borcun FAVÖK’e oranı yaklaşık 3,2 kat seviyesinde. Holding yapısında bu oran, tek bir operasyonel şirket için kullanılan eşiklerle birebir yorumlanmamalı; iştiraklerin borçlarının konsolidasyon kapsamı ve nakit yaratma kapasitesi önem taşıyor. Yine de borcun bir yılda 121,5 milyar TL artması, faiz ve refinansman riskini önceki döneme göre belirgin biçimde yükseltiyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon -83,9 milyar TL seviyesinden -47,9 milyar TL’ye geldi. Rakam hâlâ negatif, yani şirket enflasyon muhasebesi kapsamında net parasal pozisyon zararı yazmaya devam ediyor; fakat zarar %42,9 azalmış durumda. Bu iyileşme, net kârın geçen yılki zarardan kâra dönmesinde önemli bir destek sağlamış olabilir.
TAS 29 kapsamında negatif net parasal pozisyon, yüksek enflasyon ortamında parasal varlık ve yükümlülüklerin bileşiminin şirket aleyhine çalıştığını gösterir. Zararın azalması olumlu olsa da bu, şirketin operasyonlarının aynı oranda güçlendiği anlamına gelmez. Parasal pozisyon sonucu; borçluluk seviyesi, nakit yapısı, işletme sermayesi ve dönem içindeki fiyat hareketlerinden etkilenebilir. Bu nedenle net kârı değerlendirirken 3,8 milyar TL’lik sonucun ne kadarının operasyonel faaliyetlerden, ne kadarının enflasyon muhasebesi ve diğer finansal kalemlerden geldiği ayrıştırılmalı.
Yatırımcı için Ne Anlama Geliyor?
SAHOL’da yatırımcı açısından tablo iki yönlü. Fırsat tarafında şirket, geçen yılki 20,3 milyar TL zarardan 3,8 milyar TL kâra geçerek belirgin bir finansal toparlanma sergiledi. Net parasal pozisyon zararının azalması da bu dönüşümü destekledi. Varlık tabanının 4.101,4 milyar TL seviyesine ulaşması, holdingin uzun vadeli yatırım kapasitesinin korunduğunu gösteriyor.
Risk tarafında ise satışların enflasyonun oldukça altında kalması, reel büyüme eksikliğine işaret ediyor. Daha önemlisi, net borcun %62,6 artması ve borç/FAVÖK oranının yaklaşık 3,2 kat seviyesine yükselmesi bilanço esnekliğini azaltıyor. Özkaynakların gerilemesi de borçla büyümenin maliyetini görünür kılıyor.
Önümüzdeki dönemde yatırımcıların özellikle şu başlıklara odaklanması gerekiyor:
- Net borç artışının devam edip etmediği,
- FAVÖK’ün borç büyümesini karşılayacak hızda yükselip yükselmediği,
- Net kârın operasyonel faaliyetlerden mi, yoksa muhasebesel ve parasal kalemlerden mi geldiği,
- Satışların enflasyona karşı reel olarak toparlanıp toparlanmadığı,
- Çeyreklik verilerde kârlılığın sürdürülebilir olup olmadığı.
Bu çeyrek, SAHOL için zarar döneminden çıkış sinyali veriyor; ancak henüz güçlü ve düşük riskli bir büyüme hikâyesi sunmuyor. Kâra dönüş olumlu, fakat artan borçluluk ve sınırlı net kâr marjı nedeniyle toparlanmanın kalitesi ve sürdürülebilirliği izlenmeli.
Yatırım tavsiyesi değildir.