
Açılış
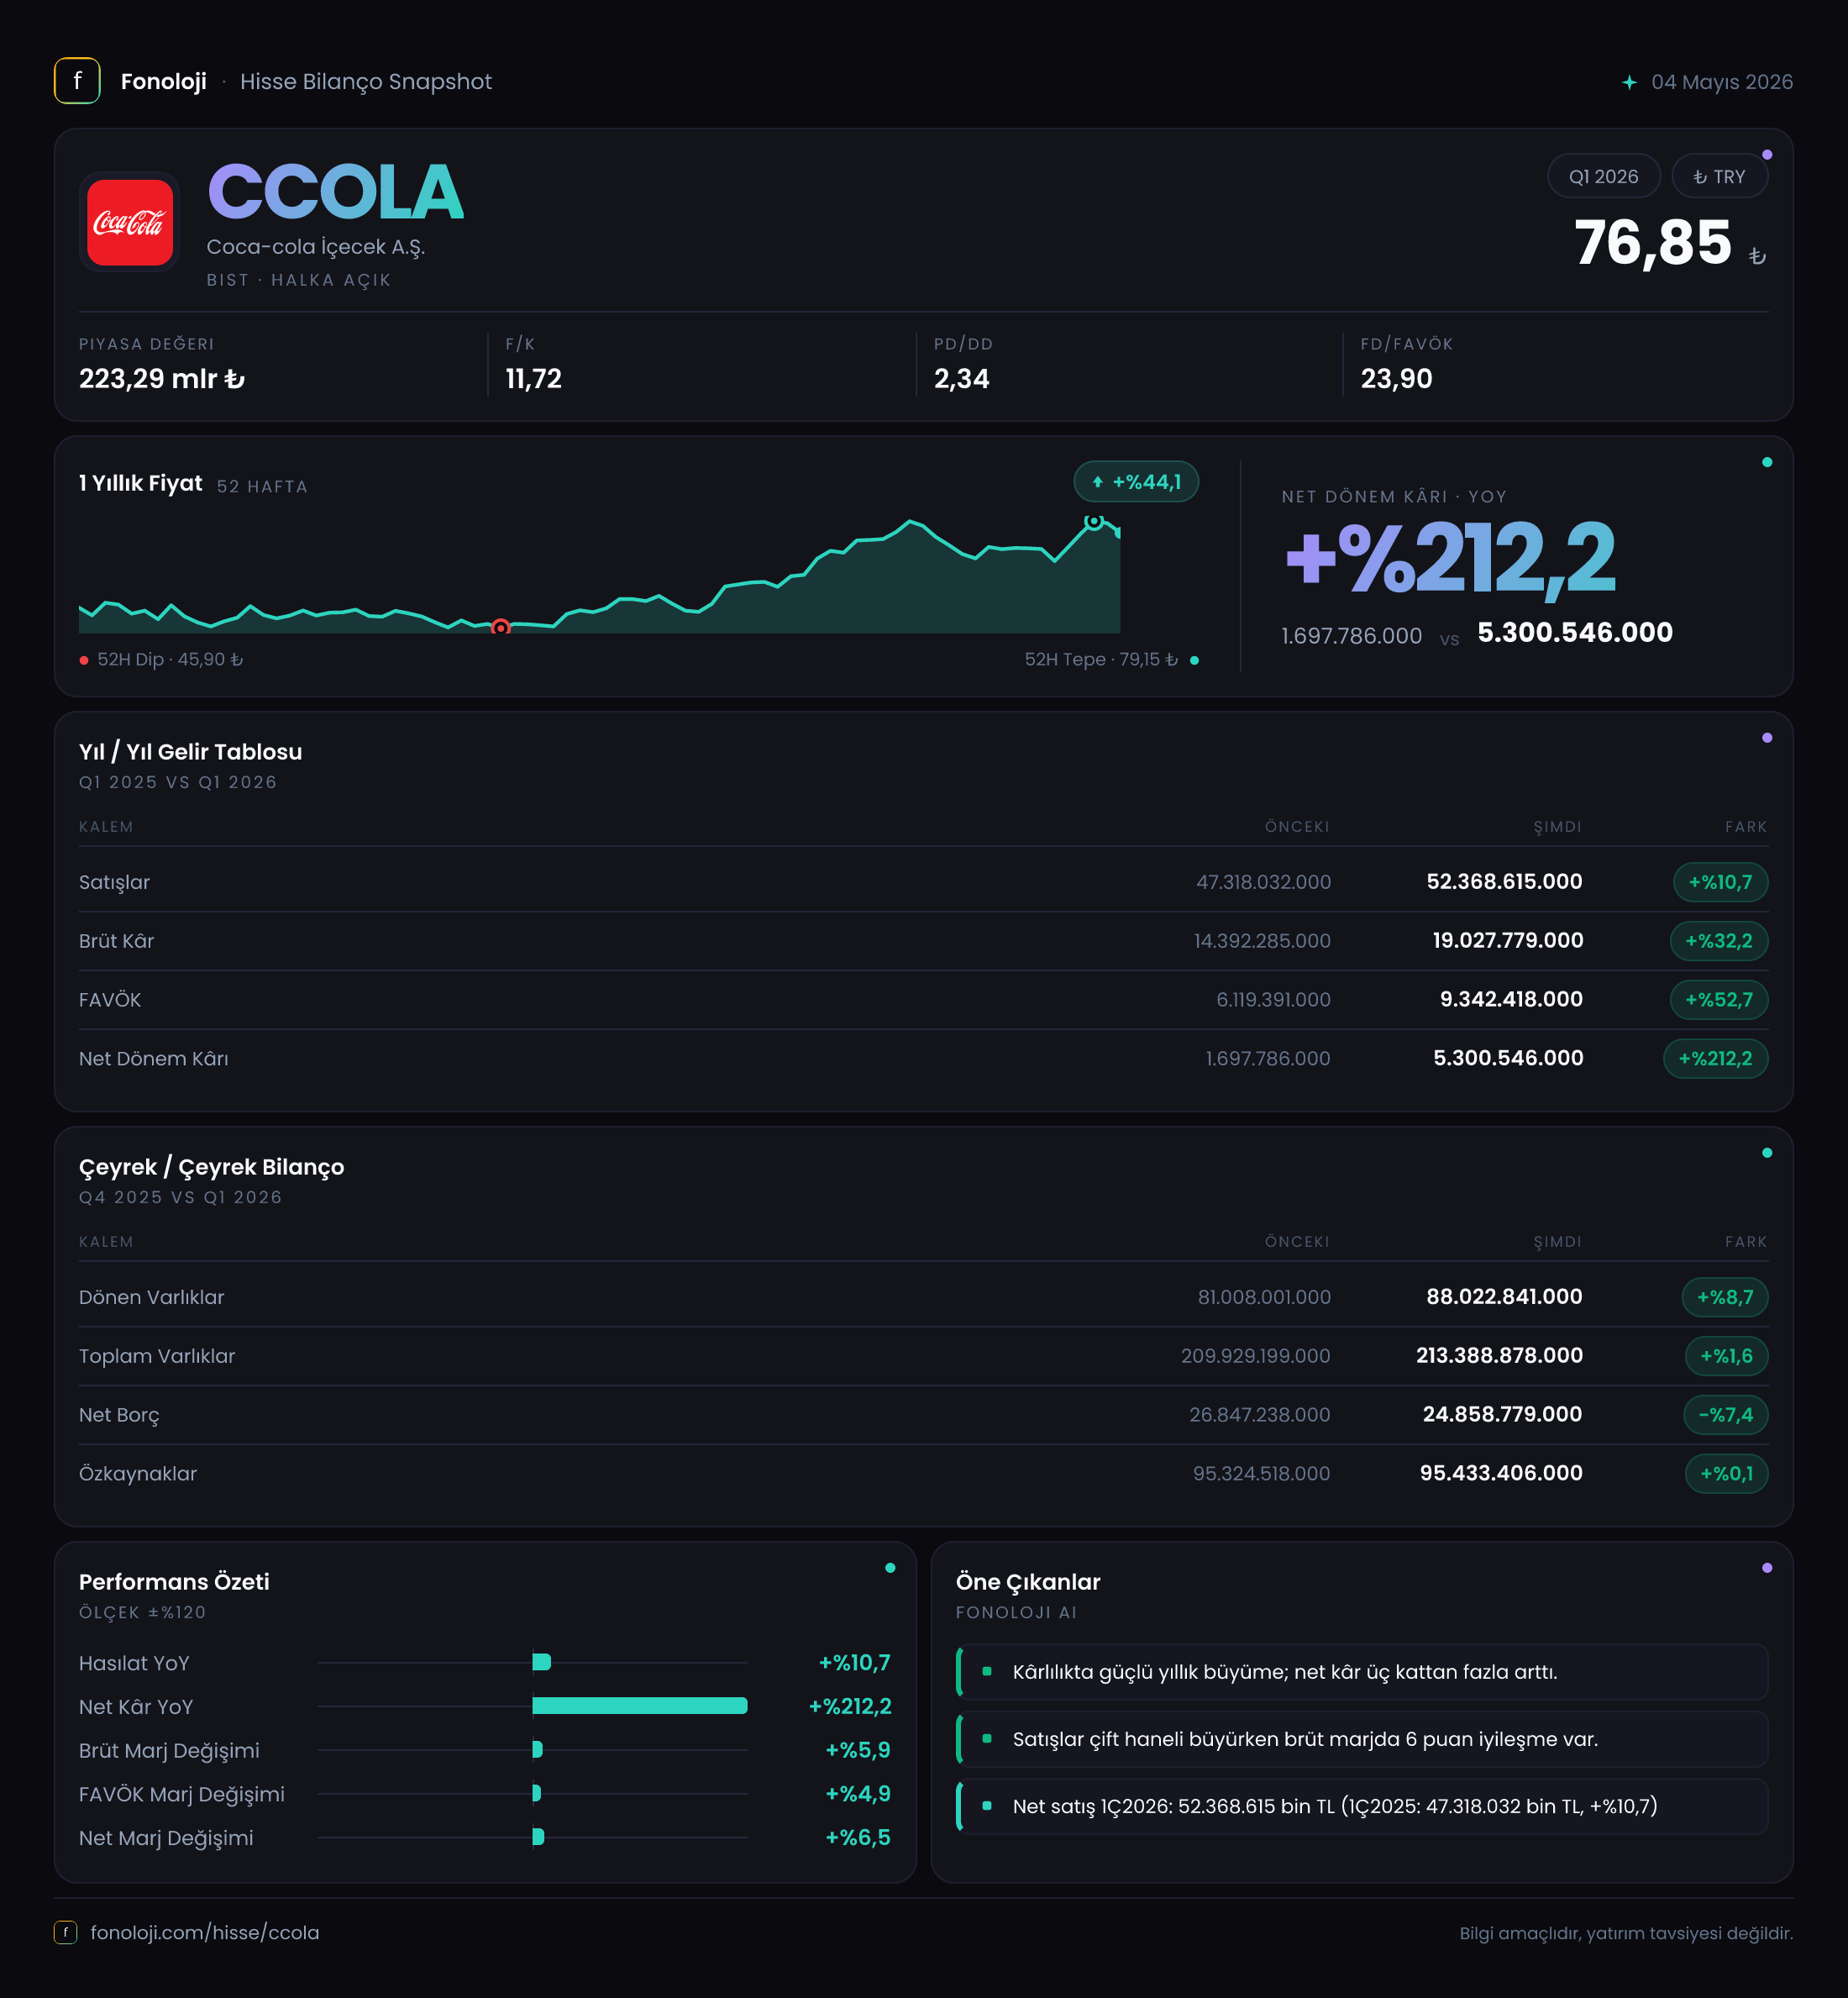
Coca-Cola İçecek’in 2026/3AB sonuçları, satış büyümesinin sınırlı kaldığı ancak marjların belirgin biçimde güçlendiği bir çeyreğe işaret ediyor. Şirketin satışları geçen yılın aynı dönemine göre %10,7 artarak 52,4 milyar TL’ye ulaşırken, FAVÖK %60,4 artışla 9,0 milyar TL’ye, net dönem kârı ise %213,8 yükselişle 5,2 milyar TL’ye çıktı. İlk bakışta kârlılık tarafındaki sıçrama güçlü; ancak Türkiye’de %30’un üzerindeki enflasyon dikkate alındığında, satış büyümesi reel açıdan aynı ölçüde etkileyici görünmüyor. Bu nedenle hikâyenin merkezinde cirodan çok operasyonel verimlilik, maliyet yönetimi ve enflasyon muhasebesinin kâr üzerindeki etkisi bulunuyor.
Satış Hikayesi
CCOLA’nın satışları 47,3 milyar TL’den 52,4 milyar TL’ye yükseldi. Yıllık bazda %10,7’lik bu artış, nominal olarak büyümeye işaret etse de Türkiye’deki yüksek enflasyonun altında kalıyor. Dolayısıyla konsolide satışlarda görülen artışın tamamını gerçek hacim büyümesi olarak okumak mümkün değil. Enflasyon etkisi arındırıldığında, özellikle Türkiye operasyonlarında fiyat artışlarının hacim gelişimini ne ölçüde telafi ettiği kritik önem taşıyor.
Burada şirketin çok ülkeli yapısı önemli bir ayrım yaratıyor. CCOLA’nın satışları yalnızca Türkiye’den değil, farklı coğrafyalardaki operasyonlardan da oluşuyor. Bu nedenle kur hareketleri, ülke bazlı enflasyon oranları ve ürün karması konsolide ciroyu etkileyebilir. Ancak paylaşılan veride hacim, fiyat ve kur katkısı ayrıştırılmadığı için satış büyümesinin ne kadarının gerçek tüketim artışından kaynaklandığını kesin olarak söylemek mümkün değil.
Çeyreklik trend açısından veri sınırlı. Sunulan karşılaştırma, esas olarak 2025/3 ile 2026/3 arasındaki yıllık değişimi gösteriyor; önceki çeyreğe ilişkin satış verisi verilmediği için yıl içinde ivmenin güçlenip güçlenmediğini değerlendirmek mümkün değil. Bu nedenle yatırımcı açısından takip edilmesi gereken başlıklar şunlar:
- Satış büyümesinin sonraki çeyreklerde enflasyonun üzerine çıkıp çıkmayacağı,
- Hacim ve fiyat artışının katkı dağılımı,
- Türkiye dışı operasyonların konsolide büyümeye etkisi,
- Yüksek marj artışının sürdürülebilir olup olmadığı.
Kârlılık
Kârlılık tablosu, satış hikâyesinden çok daha güçlü. Brüt kâr 14,4 milyar TL’den 19,0 milyar TL’ye çıkarak %32,2 arttı. Bu artış, satış büyümesinin yaklaşık üç katı seviyesinde. Buna bağlı olarak brüt kâr marjı geçen yılki yaklaşık %30,4’ten %36,3’e yükseldi. Yaklaşık 5,9 puanlık bu iyileşme, ürün fiyatlaması, maliyet kontrolü, ürün karması veya hammadde maliyetlerindeki olumlu gelişmelerin etkili olabileceğini gösteriyor; ancak veride bu unsurların ayrı katkısı bulunmuyor.
FAVÖK tarafındaki gelişme daha dikkat çekici. FAVÖK 5,6 milyar TL’den 9,0 milyar TL’ye yükselirken, FAVÖK marjı yaklaşık %11,8’den %17,2’ye çıktı. Yani şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 11,8 TL operasyonel kâr üretirken bu çeyrekte yaklaşık 17,2 TL üretmiş. Satışların yalnızca %10,7 büyüdüğü bir dönemde FAVÖK’ün %60,4 artması, faaliyet giderleri ve maliyet yapısında ciddi bir operasyonel kaldıraç oluştuğunu gösteriyor.
Bununla birlikte, verilen verilerde FAVÖK açısından bir tutarsızlık bulunuyor: Gelir tablosunda geçen yıl aynı dönem FAVÖK’ü 5,6 milyar TL, çeyreklik trend bölümünde ise 6,1 milyar TL olarak yer alıyor. Marj hesabında gelir tablosundaki 5,6 milyar TL rakamı esas alınmıştır. Yatırımcıların şirketin yayımladığı resmi finansal tablolarla bu farkı teyit etmesi gerekir.
Net dönem kârı 1,7 milyar TL’den 5,2 milyar TL’ye çıkarak üç kattan fazla arttı. Net kâr marjı da yaklaşık %3,6’dan %9,9’a yükseldi. Net kârdaki artış, FAVÖK büyümesinin de üzerinde gerçekleştiği için operasyonel iyileşmeye ek olarak net parasal pozisyon ve diğer finansal kalemlerin de katkısı olduğu anlaşılıyor. Ancak bu kâr artışının ne kadarının nakit yaratımıyla desteklendiği, yalnızca paylaşılan gelir tablosundan görülemiyor.
| KPI | 2026/3 | 2025/3 | Yorum | |---|---:|---:|---| | Satışlar | 52,4 mlr TL | 47,3 mlr TL | %10,7 artış; enflasyonun altında | | Brüt kâr marjı | %36,3 | %30,4 | Yaklaşık 5,9 puan iyileşme | | FAVÖK marjı | %17,2 | %11,8 | Yaklaşık 5,4 puan iyileşme | | Net kâr marjı | %9,9 | %3,6 | Kârlılıkta belirgin sıçrama |
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar önceki yıl sonuna göre %1,6 artarak 213,4 milyar TL’ye ulaşmış. Dönen varlıklar %8,7 artışla 88,0 milyar TL’ye çıkarken, duran varlıklar %2,8 gerileyerek 125,4 milyar TL’ye inmiş. Dönen varlıkların toplam varlıklar içindeki payının yükselmesi, bilanço yapısının kısa vadeli varlıklara doğru bir miktar kaydığını gösteriyor; ancak nakit, ticari alacak ve stok kırılımı verilmediği için likidite kalitesini ayrıntılı biçimde değerlendiremiyoruz.
Özkaynaklar 83,4 milyar TL ile önceki yıl sonundaki 83,5 milyar TL’ye yakın seviyede kalmış. Bu durum, yüksek net kâra rağmen özkaynakların henüz anlamlı biçimde büyümediğini gösteriyor. Bunun nedeni temettü, enflasyon muhasebesi kaynaklı düzeltmeler veya diğer özkaynak kalemleri olabilir; ilgili detaylar paylaşılmadığından kesin bir sonuca varılamaz.
Net borç ise 26,8 milyar TL’den 24,9 milyar TL’ye gerileyerek %7,4 azalmış. Bu, kârlılıktaki artışla birlikte bilanço riskinin sınırlı ölçüde hafiflediğini gösteriyor. Net borcun mevcut çeyreklik FAVÖK’e oranı yaklaşık 2,8 kat seviyesinde. Ancak şirketin faaliyetleri mevsimsel olabileceği için tek çeyrek FAVÖK’ünü yıllıklandırarak borçluluk değerlendirmek yanıltıcı olabilir. Yılın tamamına ilişkin kümülatif FAVÖK görülmeden net borç/FAVÖK seviyesini kesin biçimde yorumlamak için beklemek gerekir.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon 2,9 milyar TL’den 3,1 milyar TL’ye yükselmiş ve %6,3 artmış. Enflasyon muhasebesi altında pozitif net parasal pozisyon, şirketin parasal varlıklarının parasal yükümlülüklerinden yüksek olduğuna ve yüksek enflasyon ortamında bu pozisyonun gelir tablosunda kazanç yaratabildiğine işaret eder.
Bu kalem net kârı desteklemiş görünüyor; ancak temel faaliyetlerden kaynaklanan nakit üretimiyle aynı şey değil. Başka bir ifadeyle 3,1 milyar TL’lik net parasal pozisyon katkısı, şirketin satış yaparak veya operasyonel faaliyetlerinden doğrudan yarattığı bir gelir olarak değerlendirilmemeli. Net kârdaki güçlü artışın sürdürülebilirliğini analiz ederken FAVÖK gelişimi daha temel bir gösterge; TAS 29 kaynaklı kazanç ise enflasyon ortamına bağlı ve dönemler arasında değişken olabilir.
Yatırımcı için Ne Anlama Geliyor?
CCOLA’nın bu çeyrekteki ana başarısı, sınırlı kalan ciro büyümesine rağmen kârlılık seviyelerini belirgin biçimde yukarı taşıması. Brüt marjdaki ve FAVÖK marjındaki artış, şirketin maliyet baskılarını fiyatlama ve operasyonel verimlilikle dengeleyebildiğini gösteriyor. Net borcun azalması da bu olumlu tabloyu destekliyor.
Buna karşılık üç temel risk öne çıkıyor:
- Satış büyümesi enflasyonun altında: Reel hacim büyümesi henüz verilerle kanıtlanmış değil.
- Net kârın bir bölümü TAS 29 etkisi taşıyor: Bu nedenle kâr artışının tamamı operasyonel ve nakit nitelikte değil.
- Çeyreklik karşılaştırma sınırlı: Önceki çeyrek verisi olmadığı için marjların yıl içinde korunup korunamayacağı görülmüyor.
Önümüzdeki dönemlerde yatırımcıların yalnızca net kâra değil, hacim büyümesine, FAVÖK marjının %17,2 seviyesine yakın korunup korunmadığına, net borcun gerilemeye devam edip etmediğine ve faaliyetlerden yaratılan nakde odaklanması gerekir. Ayrıca FAVÖK verisindeki 5,6 milyar TL–6,1 milyar TL farkı resmi rapor üzerinden teyit edilmelidir. Mevcut tablo, bilanço riski azalan ve operasyonel marjları güçlenen bir şirkete işaret ediyor; fakat satışların enflasyonu aşan reel büyümeye dönüştüğü henüz söylenemez.
Yatırım tavsiyesi değildir.