
Açılış
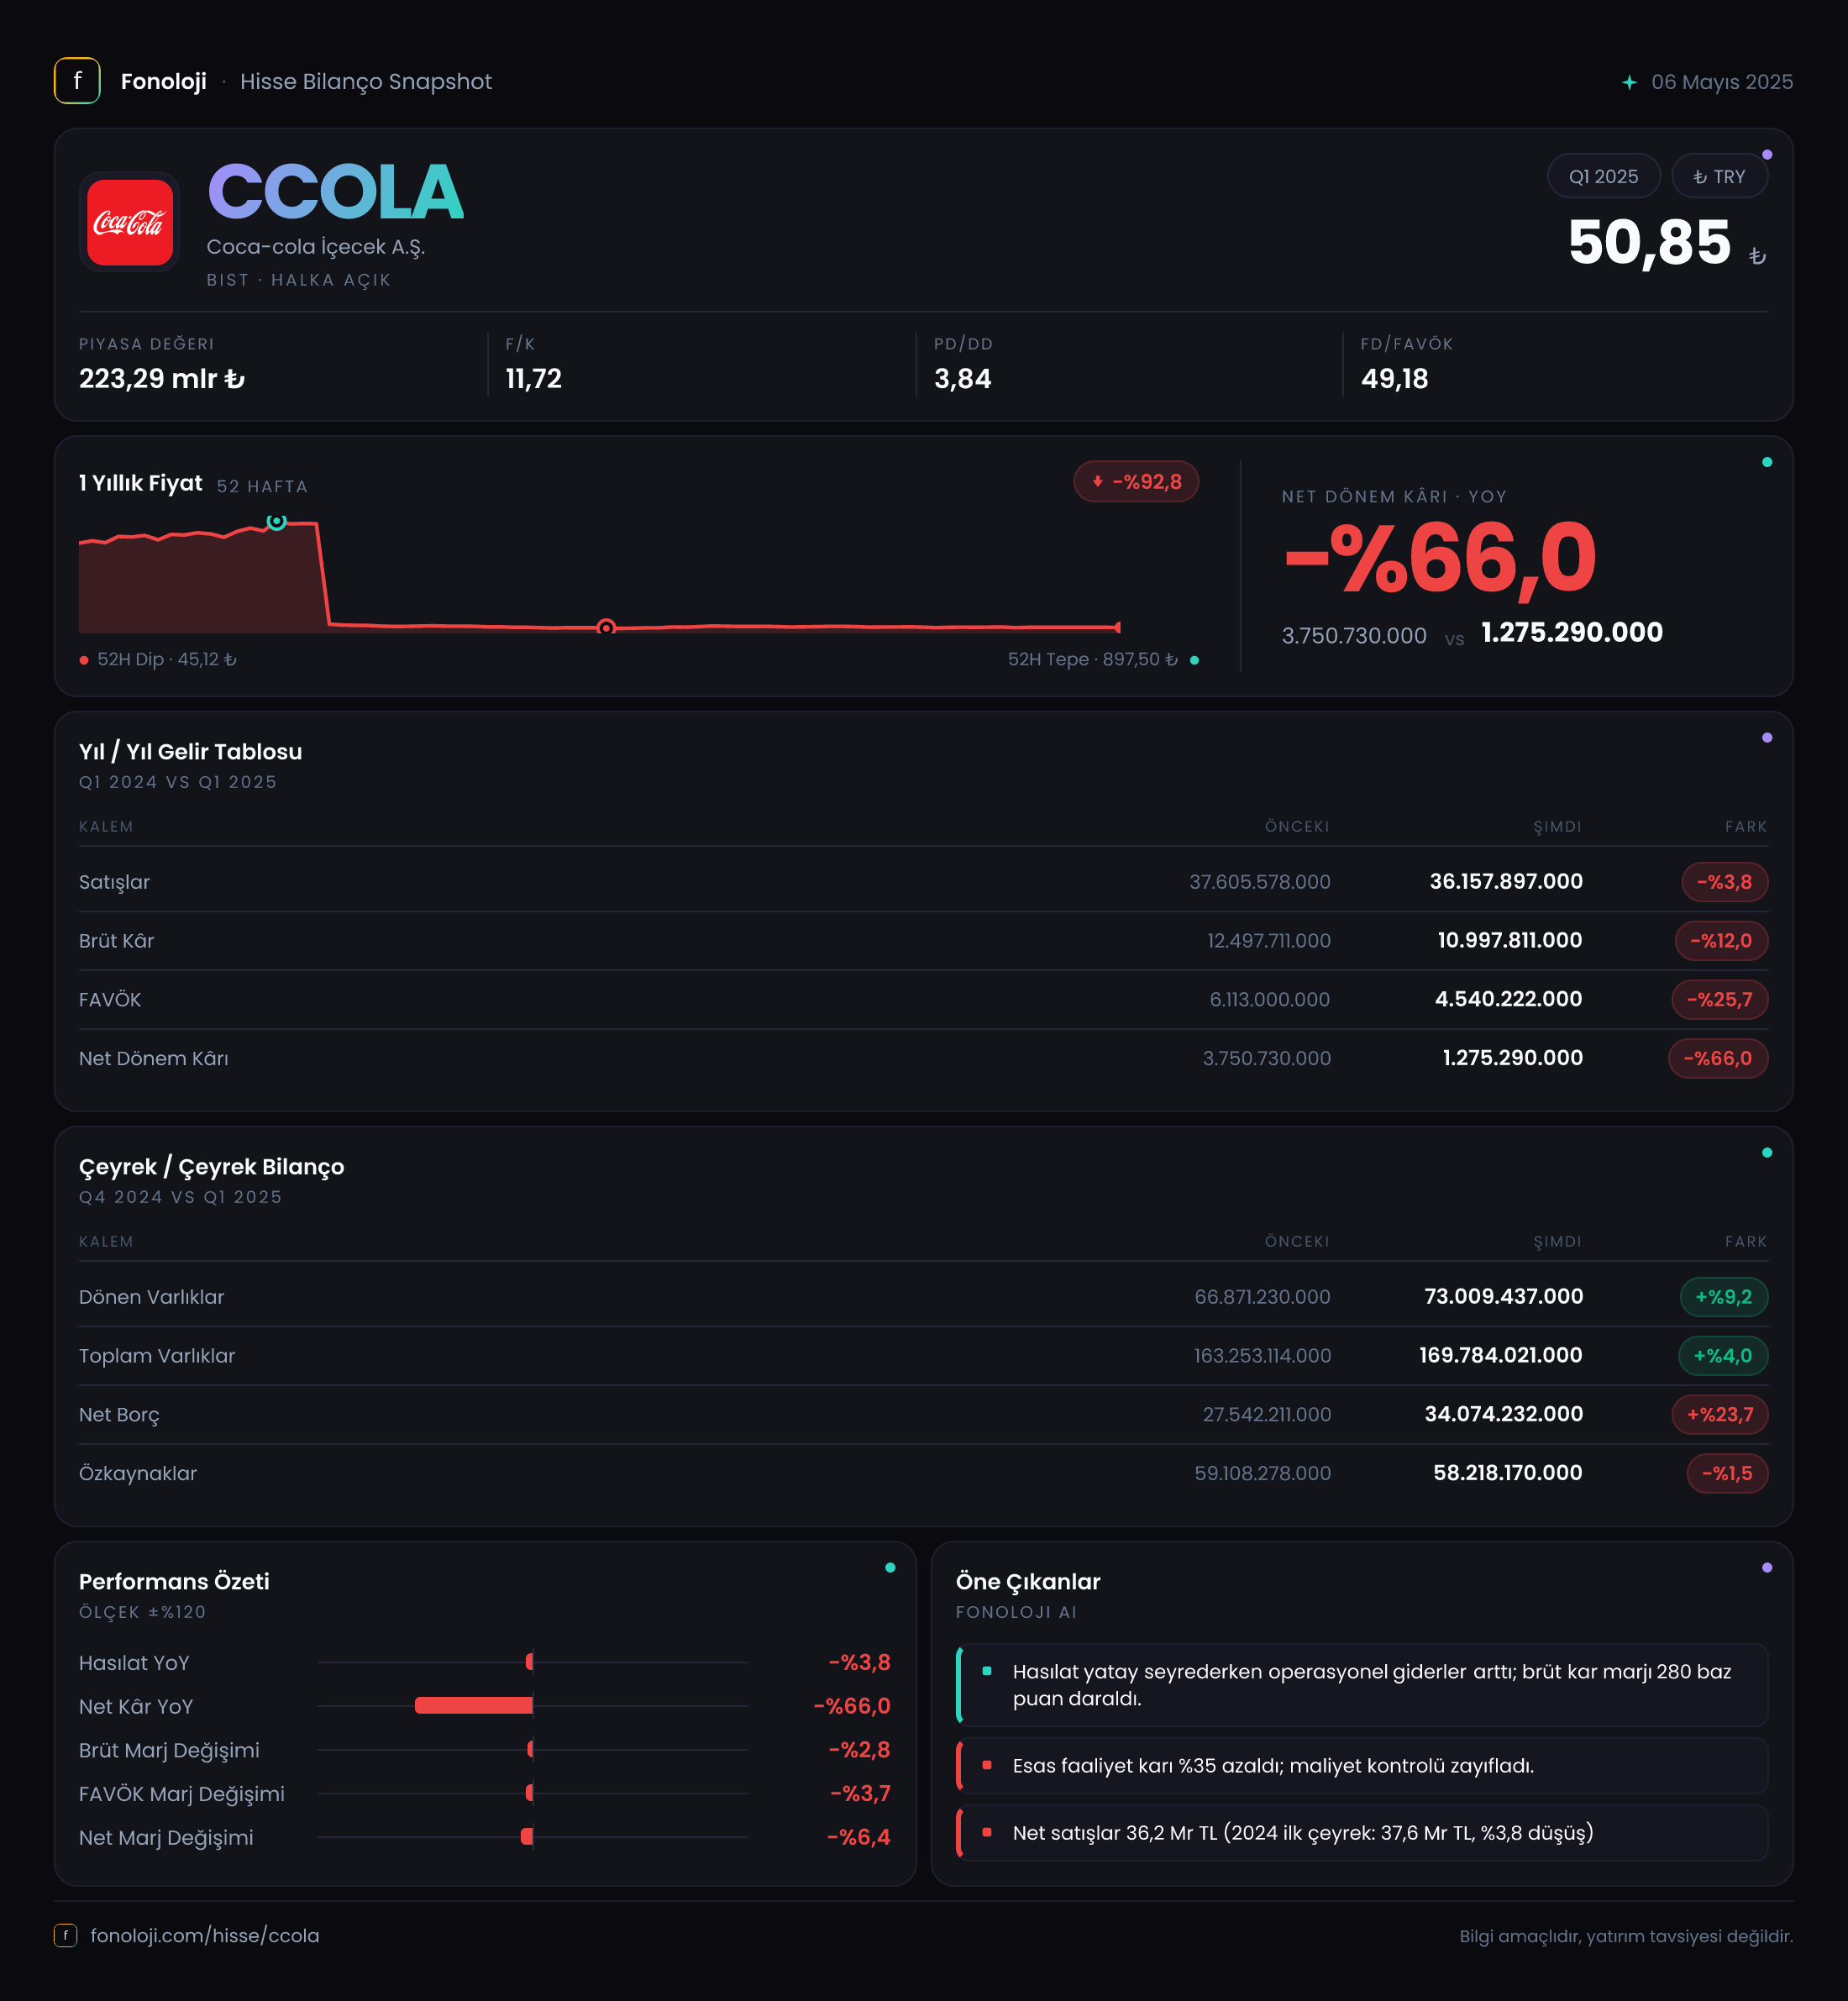
Coca-Cola İçecek, Türkiye’nin yanı sıra farklı coğrafyalarda gazlı içecek, meyve suyu, su ve benzeri içecekleri üreten ve dağıtan, ölçek avantajı yüksek bir tüketim şirketi. Ancak 2025 ilk çeyrek verileri, güçlü marka ve dağıtım ağına rağmen operasyonel kârlılığın belirgin biçimde baskı altında kaldığını gösteriyor. Satışlar geçen yılın aynı dönemine göre %3,8 gerilerken, FAVÖK’teki düşüş %29,1, net dönem kârındaki gerileme ise %66,0 oldu. Bu tablo, yalnızca satış hacmi veya cirodan değil; brüt marj, faaliyet giderleri, finansman ve enflasyon muhasebesi etkilerinden oluşan daha geniş bir kârlılık baskısına işaret ediyor.
| KPI | 2025/3 | Yıllık değişim | Yatırımcı açısından anlamı | |---|---:|---:|---| | Satışlar | 36,2 mlr TL | -%3,8 | Nominal bazda daralma, yüksek enflasyon ortamında reel olarak daha zayıf | | Brüt kâr | 11,0 mlr TL | -%12,0 | Brüt marjda belirgin gerileme | | FAVÖK | 4,3 mlr TL | -%29,1 | Operasyonel kaldıraç ve maliyet baskısı | | Net parasal pozisyon | 2,3 mlr TL | -%35,8 | Enflasyon muhasebesinden gelen katkı azalmış | | Net dönem kârı | 1,3 mlr TL | -%66,0 | Kârın alt satırda çok daha sert daraldığını gösteriyor |
Satış Hikayesi
CCOLA’nın satışları 36,2 milyar TL seviyesinde gerçekleşti; geçen yılın aynı çeyreğinde bu rakam 37,6 milyar TL idi. Yani şirketin cirosu nominal olarak 1,4 milyar TL azaldı. Türkiye’de enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak gerilemesi, reel açıdan daha ciddi bir zayıflık anlamına geliyor. Başka bir ifadeyle şirket, fiyat artışlarının etkisini tamamen yansıtamamış veya fiyat artışları hacim kaybını telafi edememiş görünüyor.
İçecek sektöründe bu durum birkaç kanaldan kaynaklanabilir: tüketicinin daha düşük fiyatlı ürünlere yönelmesi, paket boyutlarının küçülmesi, promosyonların artması veya dağıtım kanalı ve ürün karmasının marjı düşük ürünler lehine değişmesi. Veride hacim, fiyat ve coğrafi kırılım bulunmadığı için bu unsurlardan hangisinin baskın olduğunu kesin biçimde ayırmak mümkün değil. Ancak satışlardaki gerilemenin brüt kârdaki %12’lik düşüşten daha sınırlı kalması, şirketin ciroyu korumaya çalışırken kârlılıktan taviz vermiş olabileceğini düşündüren bir tablo ortaya koyuyor.
Çeyreklik trend için mevcut veri yalnızca 2025 ilk çeyreğini içeriyor. Bu nedenle önceki çeyreğe göre ivme veya mevsimsellik analizi yapmak mümkün değil. İçecek şirketlerinde yaz aylarının satışlar açısından daha güçlü olabilmesi nedeniyle özellikle ikinci ve üçüncü çeyreklerde hacim toparlanması ve fiyat geçişlerinin marjlara yansıması kritik takip noktaları olacak.
Kârlılık
Brüt kâr 11,0 milyar TL’ye gerileyerek yıllık bazda %12,0 düştü. Satışlar 36,2 milyar TL olduğuna göre brüt marj yaklaşık %30,4 seviyesinde. Geçen yıl aynı dönemde brüt marj yaklaşık %33,2 idi. Dolayısıyla şirketin brüt marjı yaklaşık 2,8 puan gerilemiş durumda. Bu, satışlardaki daralmadan daha önemli bir sinyal; çünkü ürün maliyetleri, ambalaj, hammadde, enerji, lojistik veya kur etkileri satış fiyatlarından daha hızlı artmış olabilir.
FAVÖK 4,3 milyar TL olarak veriliyor. Bu rakam üzerinden hesaplandığında FAVÖK marjı yaklaşık %11,9; geçen yılki 6,0 milyar TL FAVÖK ve 37,6 milyar TL satışa göre marj yaklaşık %16,0 idi. Böylece operasyonel marjda yaklaşık 4,1 puanlık belirgin bir gerileme oluşmuş. Brüt marjdaki düşüşün üzerine faaliyet giderlerinin de satışlara oranla daha ağır kalması, FAVÖK’ün cirodan çok daha hızlı gerilemesine neden olmuş.
Çeyreklik veri bölümünde FAVÖK 4,7 milyar TL olarak ayrıca belirtilmiş. Gelir tablosundaki 4,3 milyar TL rakamıyla bu nedenle 0,4 milyar TL’lik bir fark bulunuyor. Bu farkın tanım, sınıflandırma veya raporlama kapsamından kaynaklanıp kaynaklanmadığı açıklanmadığı için marj analizinde temkinli olmak gerekiyor. 4,7 milyar TL esas alınırsa FAVÖK marjı yaklaşık %13,0 olur; ancak her iki hesaplama da geçen yılın %16,0 seviyesinin altında kalıyor.
Net dönem kârı 1,3 milyar TL’ye düşerek geçen yılki 3,8 milyar TL’nin yaklaşık üçte birine indi. Net kâr marjı da %10,1’den %3,6’ya geriledi. FAVÖK’teki düşüş, net kârdaki sert daralmanın temel operasyonel zeminini oluşturuyor; fakat net parasal pozisyon katkısının azalması ve muhtemel finansman/vergisel etkiler alt satırdaki baskıyı artırmış görünüyor.
Bilanço Sağlığı
Toplam varlıklar yıl sonuna göre %4,0 artarak 169,8 milyar TL’ye ulaştı. Bu büyümenin ana kaynağı dönen varlıklar oldu; dönen varlıklar %9,2 artışla 73,0 milyar TL’ye yükselirken, duran varlıklar yalnızca %0,4 artarak 96,8 milyar TL seviyesinde kaldı. Dönen varlık büyümesi, işletme sermayesi ihtiyacının arttığını veya nakit, stok ve ticari alacaklarda yükseliş yaşandığını gösterebilir; ancak alt kırılım bulunmadığı için bilanço kalitesini bu başlıklarda ayrıştırmak mümkün değil.
Net borç 34,1 milyar TL’ye çıkarak yıl sonuna göre %23,7 arttı. Bu artış, toplam varlık büyümesinin oldukça üzerinde ve şirketin finansal kaldıraç kullanımının yükseldiğini gösteriyor. Özkaynaklar ise 59,1 milyar TL’den 58,2 milyar TL’ye gerileyerek %1,5 azaldı. Böylece borç artarken özkaynak tabanı küçülmüş durumda; bu, kârlılığın zayıfladığı bir dönemde bilanço açısından izlenmesi gereken bir kombinasyon.
Net borç/FAVÖK için yıllıklandırılmış bir hesap yapmak gerekiyor. Çeyreklik FAVÖK’ün 4,7 milyar TL olduğu kabul edilirse, basit dört çeyrek yıllıklandırmasıyla yaklaşık 18,8 milyar TL FAVÖK oluşur ve net borç/FAVÖK yaklaşık 1,8x seviyesine gelir. Ancak bu hesap mevsimsellik ve çeyreklik performansın yıl geneline taşınması varsayımına dayanıyor. Doğrudan tek çeyrek FAVÖK’e bölmek ise yaklaşık 7,3x gibi yanıltıcı derecede yüksek bir oran üretir. Dolayısıyla borçluluk şu aşamada yönetilebilir görünse de kâr baskısı devam ederse oran hızla bozulabilir.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon katkısı 2,3 milyar TL oldu; geçen yıl aynı dönemde bu katkı 3,5 milyar TL seviyesindeydi. Düşüş %35,8 ile oldukça belirgin. Enflasyon muhasebesinde parasal varlık ve borçların enflasyon karşısındaki etkisi finansal tablolara yansıtılıyor. Bu nedenle net parasal pozisyon gelirinin azalması, şirketin bu dönemde geçen yıla kıyasla daha düşük bir enflasyon muhasebesi katkısı elde ettiğini gösteriyor.
Bu kalemin gerilemesi, operasyonel kâr düşüşüyle birleşince net kâr üzerindeki baskıyı artırmış. Önemli nokta şu: 2,3 milyar TL, şirketin kasasına giren doğrudan nakit bir gelir değil; enflasyon muhasebesi çerçevesinde oluşan muhasebesel bir etkidir. Bu nedenle yatırımcı, net kârı değerlendirirken FAVÖK ve nakit yaratımıyla birlikte bakmalı; yalnızca dönem kârındaki değişime odaklanmamalı.
Yatırımcı için Ne Anlama Geliyor?
CCOLA’nın bu çeyreği, güçlü marka ve dağıtım altyapısının tek başına kârlılık baskısını önleyemediğini gösteriyor. Ana mesajlar şöyle özetlenebilir:
- Fırsat: Yaz sezonuyla birlikte hacimlerin toparlanması, fiyat geçişlerinin daha iyi uygulanması ve ürün karmasının iyileşmesi marjları destekleyebilir.
- Risk: Satışların yüksek enflasyon ortamında nominal olarak gerilemesi, şirketin reel büyüme açısından zorlandığını gösteriyor.
- Risk: Net borcun %23,7 artması, FAVÖK’teki daralmayla birlikte finansal kaldıraç baskısını artırıyor.
- Dikkat noktası: Brüt marjın yaklaşık 2,8 puan, FAVÖK marjının ise yaklaşık 4 puan gerilemesi geçici mi yoksa kalıcı mı, sonraki çeyreklerde izlenmeli.
- Dikkat noktası: Raporlanan 4,3 milyar TL ve çeyreklik bölümde verilen 4,7 milyar TL FAVÖK arasındaki farkın açıklığa kavuşması gerekiyor.
Özetle, şirketin bilançosu henüz alarm veren bir borçluluk görünümü sunmuyor; ancak düşen satışlar, daralan marjlar, artan net borç ve azalan TAS 29 katkısı aynı anda gerçekleşiyor. Yatırımcı açısından toparlanmanın ana göstergeleri satış hacmi, brüt marj, FAVÖK marjı ve net borç/FAVÖK oranının birlikte izlenmesi olmalı. Yatırım tavsiyesi değildir.