
Açılış
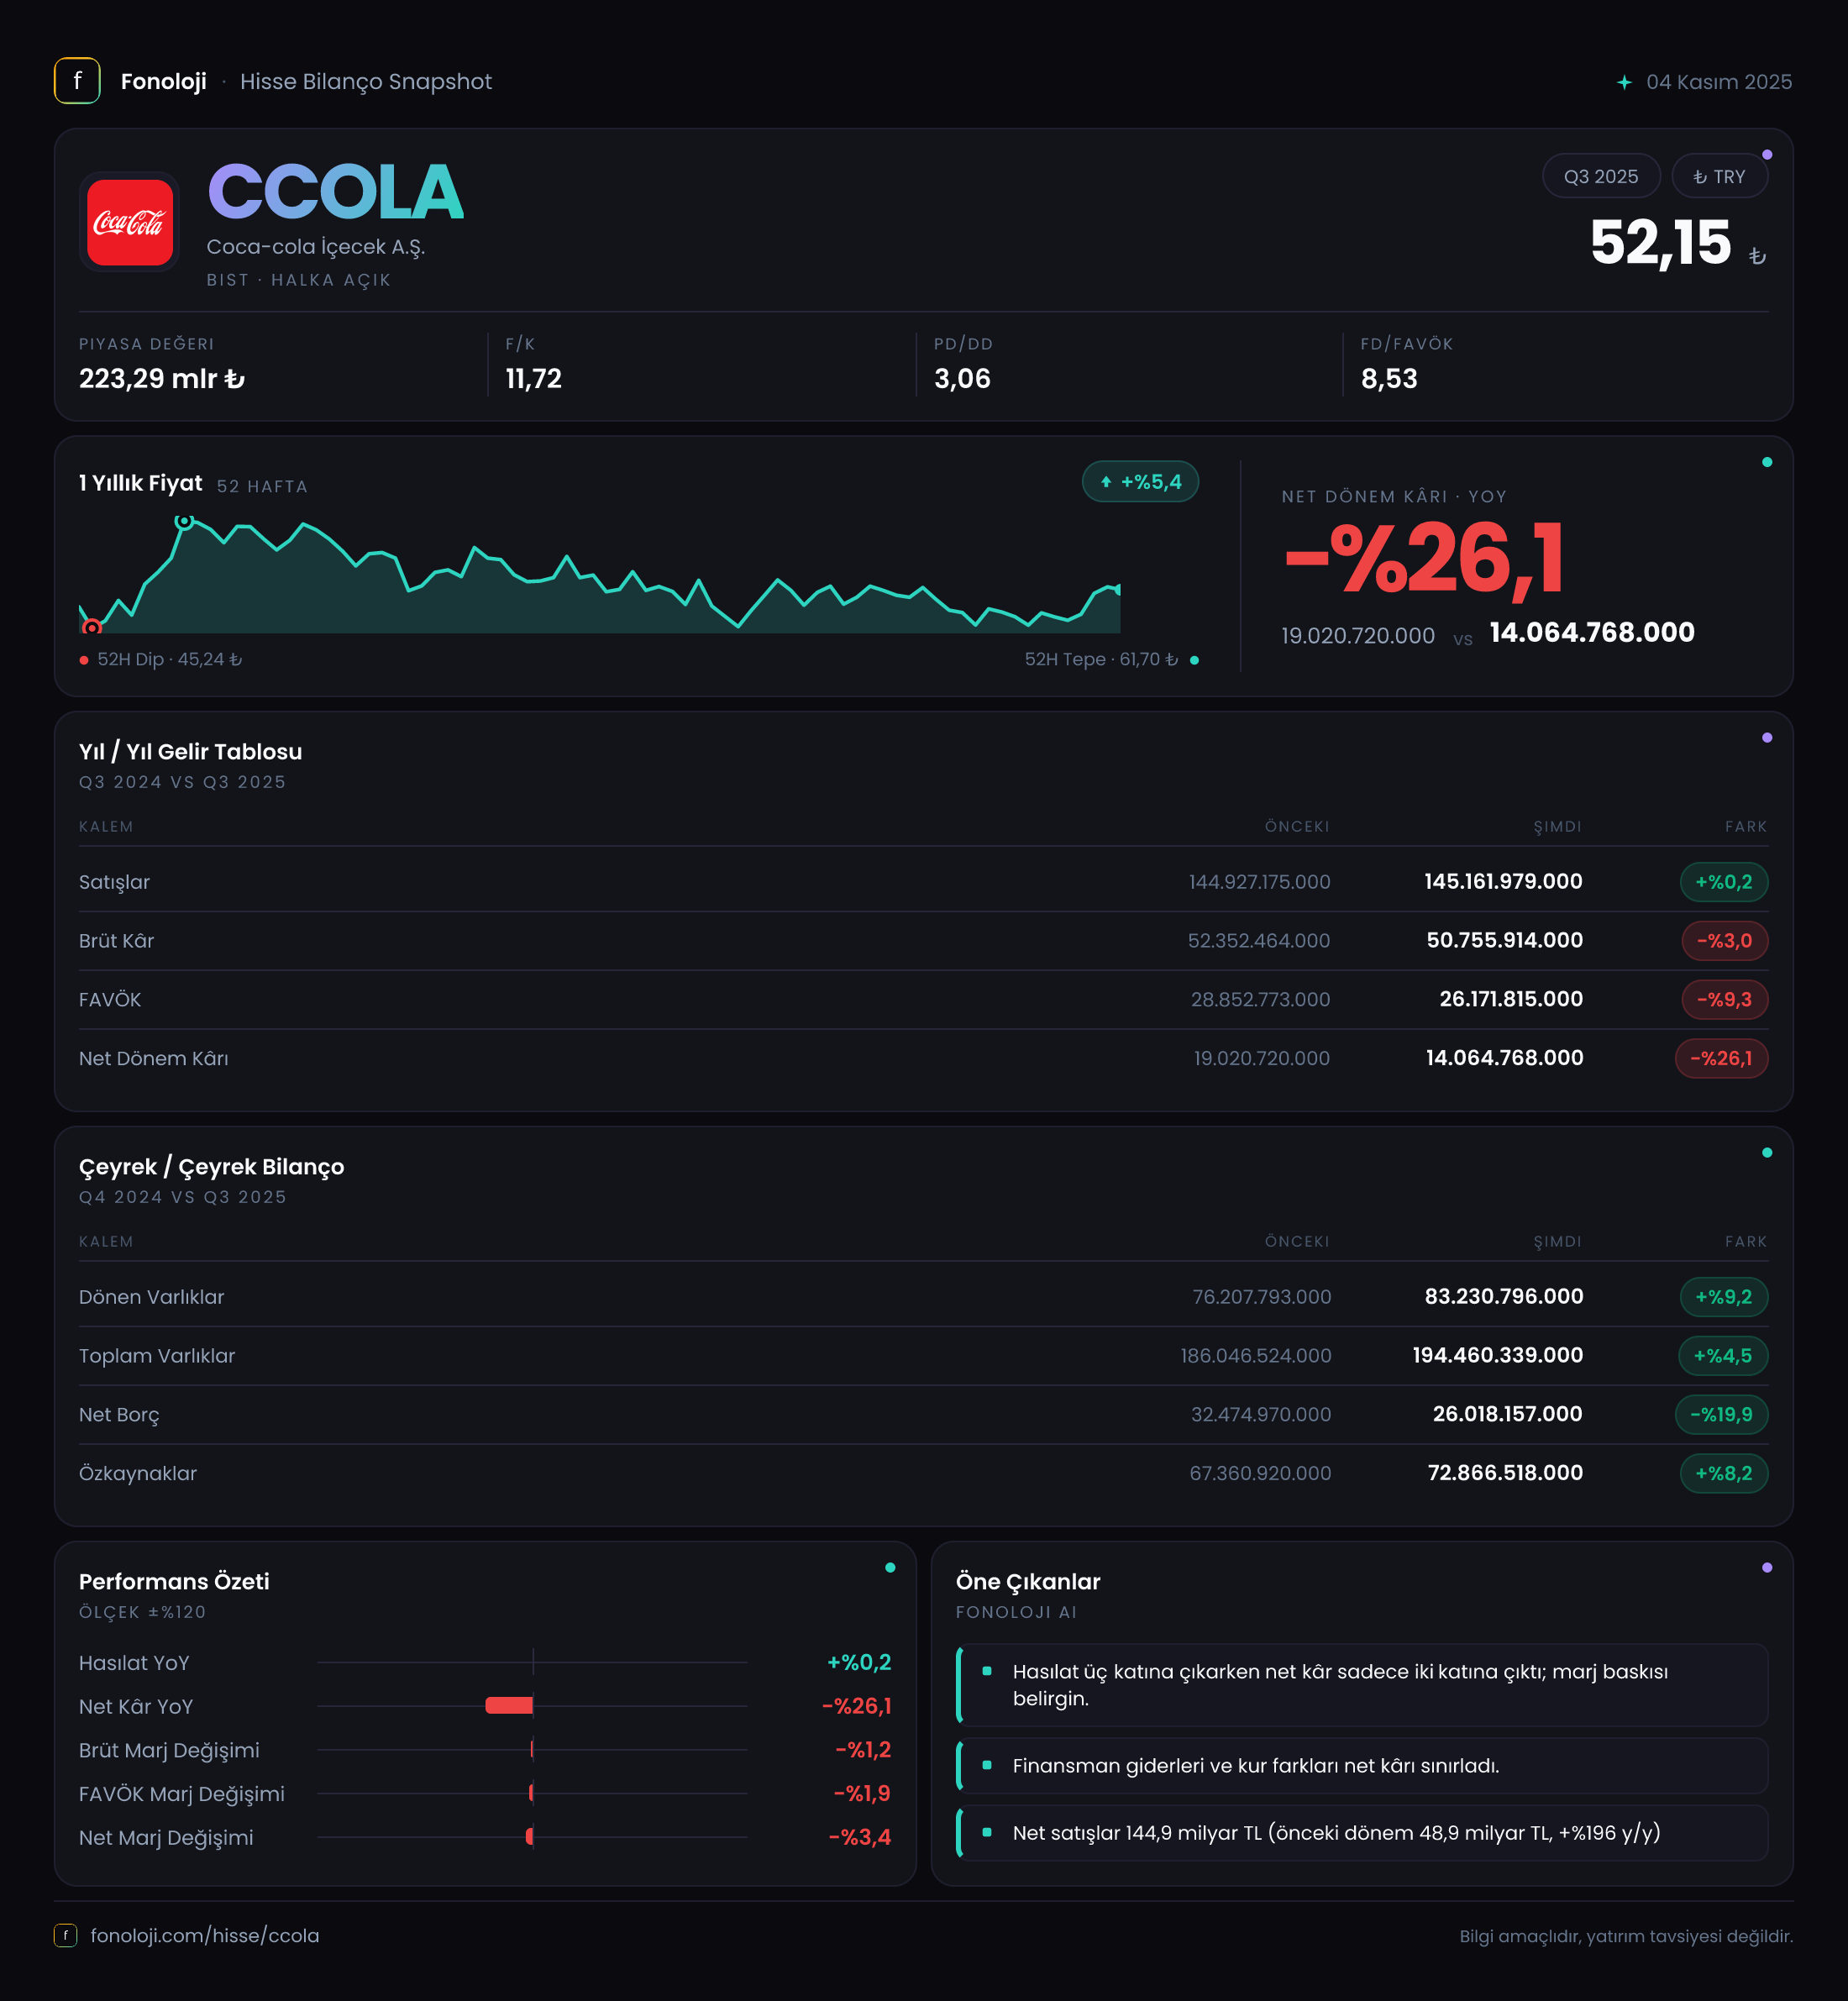
Coca-Cola İçecek, Türkiye’nin yanı sıra farklı coğrafyalarda faaliyet gösteren, gelirlerini yüksek hacimli ve tekrarlayan tüketimden elde eden bir içecek şirketi. 2025/9A finansalları şirketin satış tarafında nominal olarak yatay kaldığını, ancak kârlılıkta belirgin bir baskı oluştuğunu gösteriyor. 145,2 milyar TL’lik satışa karşın FAVÖK %7,6, net dönem kârı ise %26,1 gerilemiş durumda. Buna karşılık net borcun azalması ve özkaynakların güçlenmesi bilanço tarafında daha dengeli bir görünüm sunuyor.
Bu nedenle raporun ana mesajı, “büyüme devam ediyor”dan ziyade satışların korunmasına karşın marjların ve kârın zayıfladığı; finansal yapının ise iyileştiği şeklinde özetlenebilir.
Satış Hikayesi
CCOLA’nın satışları geçen yılın aynı dönemindeki 144,9 milyar TL’den 145,2 milyar TL’ye yükseldi. Nominal artış yalnızca %0,2 seviyesinde kaldı. Türkiye’de ve şirketin faaliyet gösterdiği piyasalarda enflasyonun %30’un üzerinde seyrettiği bir ortamda bu büyüme, reel açıdan değerlendirildiğinde güçlü bir hacim veya fiyatlama performansına işaret etmiyor. Başka bir ifadeyle şirket satışlarını korumuş olsa da, enflasyonun üzerinde büyüyen bir gelir tablosu yaratamamış.
Satışların nominal olarak yatay kalması birkaç açıdan önemli:
- Tüketici talebindeki baskı, fiyat artışlarının hacim büyümesiyle yeterince desteklenemediğini gösterebilir.
- Yüksek enflasyon ortamında fiyat artışlarının satışları korumaya yettiği, ancak gerçek tüketim büyümesinin sınırlı kaldığı anlaşılıyor.
- İçecek sektöründe marka gücü ve dağıtım ağı satışları savunmaya yardımcı olsa da, maliyet enflasyonu kârlılık üzerinde daha hızlı etkili olmuş görünüyor.
Çeyreklik veri setinde 2025/9 dönemi için 52,2 milyar TL satış bilgisi yer alıyor. Ancak önceki çeyrek veya geçen yılın aynı çeyreğiyle karşılaştırılabilir veri verilmediği için çeyreklik büyüme eğilimi hakkında kesin bir yorum yapmak mümkün değil. Bu nedenle satışların yılın son çeyreğinde nasıl seyrettiğini, özellikle hacim, fiyat/miks ve coğrafi katkı ayrımını görmek önemli olacak.
Kârlılık
Satışların yatay kalmasına rağmen brüt kâr 52,4 milyar TL’den 50,8 milyar TL’ye geriledi; düşüş %3,0 oldu. Bu gelişme brüt marjı yaklaşık %36,2’den %35,0’e indirdi. Yani şirket satış gelirini büyük ölçüde korurken, ürün maliyetleri satışlardan daha hızlı artmış ve her 100 TL’lik satıştan elde edilen brüt katkı yaklaşık 1,2 TL azalmış.
FAVÖK tarafındaki bozulma daha belirgin. FAVÖK 28,4 milyar TL’den 26,2 milyar TL’ye düşerek %7,6 geriledi. Buna göre FAVÖK marjı yaklaşık %19,6’dan %18,0’e indi. Brüt marjdaki 1,2 puanlık düşüşün FAVÖK marjına yaklaşık 1,6 puan olarak yansıması, yalnızca üretim maliyetlerinin değil, faaliyet giderlerinin de kârlılığı baskıladığını gösteriyor.
Bu tablo, şirketin maliyet artışlarını satış fiyatlarına tam olarak yansıtamadığını veya satış kompozisyonunun daha düşük marjlı ürün ve pazarlara kaydığını düşündüren net bir sinyal veriyor. Özellikle ambalaj, hammadde, enerji, lojistik ve kur hareketleri içecek üreticilerinin marjlarını etkileyen temel unsurlar. Veride bu kalemlerin ayrıntısı bulunmadığı için hangi maliyetin başlıca sorumlu olduğunu söylemek mümkün değil; ancak sonuç itibarıyla operasyonel kaldıraç şirket aleyhine çalışmış.
Net dönem kârı ise 19,0 milyar TL’den 14,1 milyar TL’ye geriledi ve düşüş %26,1 oldu. Net kâr marjı yaklaşık %13,1’den %9,7’ye indi. Net kârdaki düşüşün FAVÖK gerilemesinden çok daha sert olması, operasyonel zayıflığa ek olarak parasal pozisyon, finansman veya diğer faaliyet dışı kalemlerin de kârı etkilediğini gösteriyor.
Çeyreklik veri setinde 7,2 milyar TL net kâr ve 26,8 milyar TL FAVÖK belirtilmiş. FAVÖK rakamı, 9 aylık toplam FAVÖK olan 26,2 milyar TL’nin üzerinde olduğu için burada dönem etiketlemesi veya veri sunumu açısından bir uyumsuzluk bulunuyor. Bu nedenle çeyreklik marj hesabı yapmak yerine, ara dönem toplamları üzerinden yapılan yıllık karşılaştırma daha güvenilir kabul edilmeli.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha olumlu bir resim çiziyor. Toplam varlıklar önceki yıl sonundaki 186,0 milyar TL’den 194,5 milyar TL’ye yükseldi; artış %4,5. Dönen varlıklar %9,2 artışla 83,2 milyar TL’ye çıkarken duran varlıklar yalnızca %1,3 artarak 111,2 milyar TL’ye ulaştı. Bu dağılım, bilanço büyümesinin daha çok kısa vadeli varlıklardan geldiğini gösteriyor.
Net borç 31,4 milyar TL’den 25,1 milyar TL’ye geriledi. 6,3 milyar TL’lik ve %20,0’lik bu azalış, şirketin borçluluk baskısını azalttığına işaret ediyor. Özkaynaklar da 67,4 milyar TL’den 72,9 milyar TL’ye yükselerek %8,2 arttı. Böylece varlık büyümesine kıyasla özkaynakların daha hızlı artması, finansal yapının güçlendiğini gösteriyor.
Net borcun 9 aylık FAVÖK’e oranı yaklaşık 0,96x seviyesinde. Ancak bu hesaplama yıllıklandırılmış FAVÖK değil, verilen 9 aylık FAVÖK üzerinden yapıldığı için standart net borç/FAVÖK oranı olarak değerlendirilmemeli. Yine de mevcut veri, borcun operasyonel kârlılığa göre yüksek olmadığını ve bilançonun önemli bir finansal stres taşımadığını ortaya koyuyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon kârı 10,5 milyar TL’den 5,8 milyar TL’ye geriledi; düşüş %44,3 oldu. Enflasyon muhasebesi altında bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki net etkisini yansıtıyor. Pozitif net parasal pozisyonun azalması, şirketin enflasyon muhasebesinden kaynaklanan kâr katkısının geçen yıla göre daha düşük olduğunu gösteriyor.
Bu düşüş, net kârdaki sert gerilemenin başlıca açıklayıcı unsurlarından biri. Geçen yıl 10,5 milyar TL olan katkının bu yıl 5,8 milyar TL’ye inmesi, operasyonel kârlılıktaki gerilemeyle birleşerek net kârı daha fazla aşağı çekmiş. Burada önemli nokta, net parasal pozisyonun nakit yaratımıyla aynı anlama gelmemesi. Bu kalem, enflasyon muhasebesi kapsamında oluşan muhasebesel bir etkidir; şirketin kasasına doğrudan aynı tutarda nakit girişi sağlamaz.
Yatırımcı için Ne Anlama Geliyor?
CCOLA’nın 2025/9A sonuçları, güçlü marka ve dağıtım altyapısına rağmen yüksek enflasyon ortamında büyüme ve marj korumanın zorlaştığını gösteriyor. Satışların reel olarak zayıf kalması, brüt ve FAVÖK marjlarının gerilemesi, net kârın ise daha sert düşmesi kısa vadede dikkat edilmesi gereken noktalar.
Buna karşılık bilanço tarafında net borcun azalması ve özkaynakların artması önemli bir avantaj. Şirketin finansal yapısı, kârlılık baskısına rağmen borç çevrilebilirliği açısından kırılgan görünmüyor. Önümüzdeki dönemde yatırımcıların özellikle şu başlıklara odaklanması gerekiyor:
- Satış büyümesinin enflasyonu aşarak reel hale gelip gelmediği,
- FAVÖK marjının %18,0 seviyesinden toparlanıp toparlanamayacağı,
- Hacim büyümesi ile fiyat artışı arasındaki denge,
- Net parasal pozisyon katkısının normalleşmesi,
- Net borçtaki düşüşün korunup korunamayacağı.
Özetle, CCOLA’da fırsat bilanço direnci ve düşük borçlulukta; risk ise satışların reel olarak büyümemesi ve marjların aşınmasında yatıyor. Çeyreklik veri setindeki FAVÖK tutarsızlığı da dikkate alınarak, yıl sonu finansallarında operasyonel kârlılığın hangi seviyede stabilize olduğu görülmeden güçlü bir toparlanma varsayımı yapılmamalı. Yatırım tavsiyesi değildir.