
Açılış
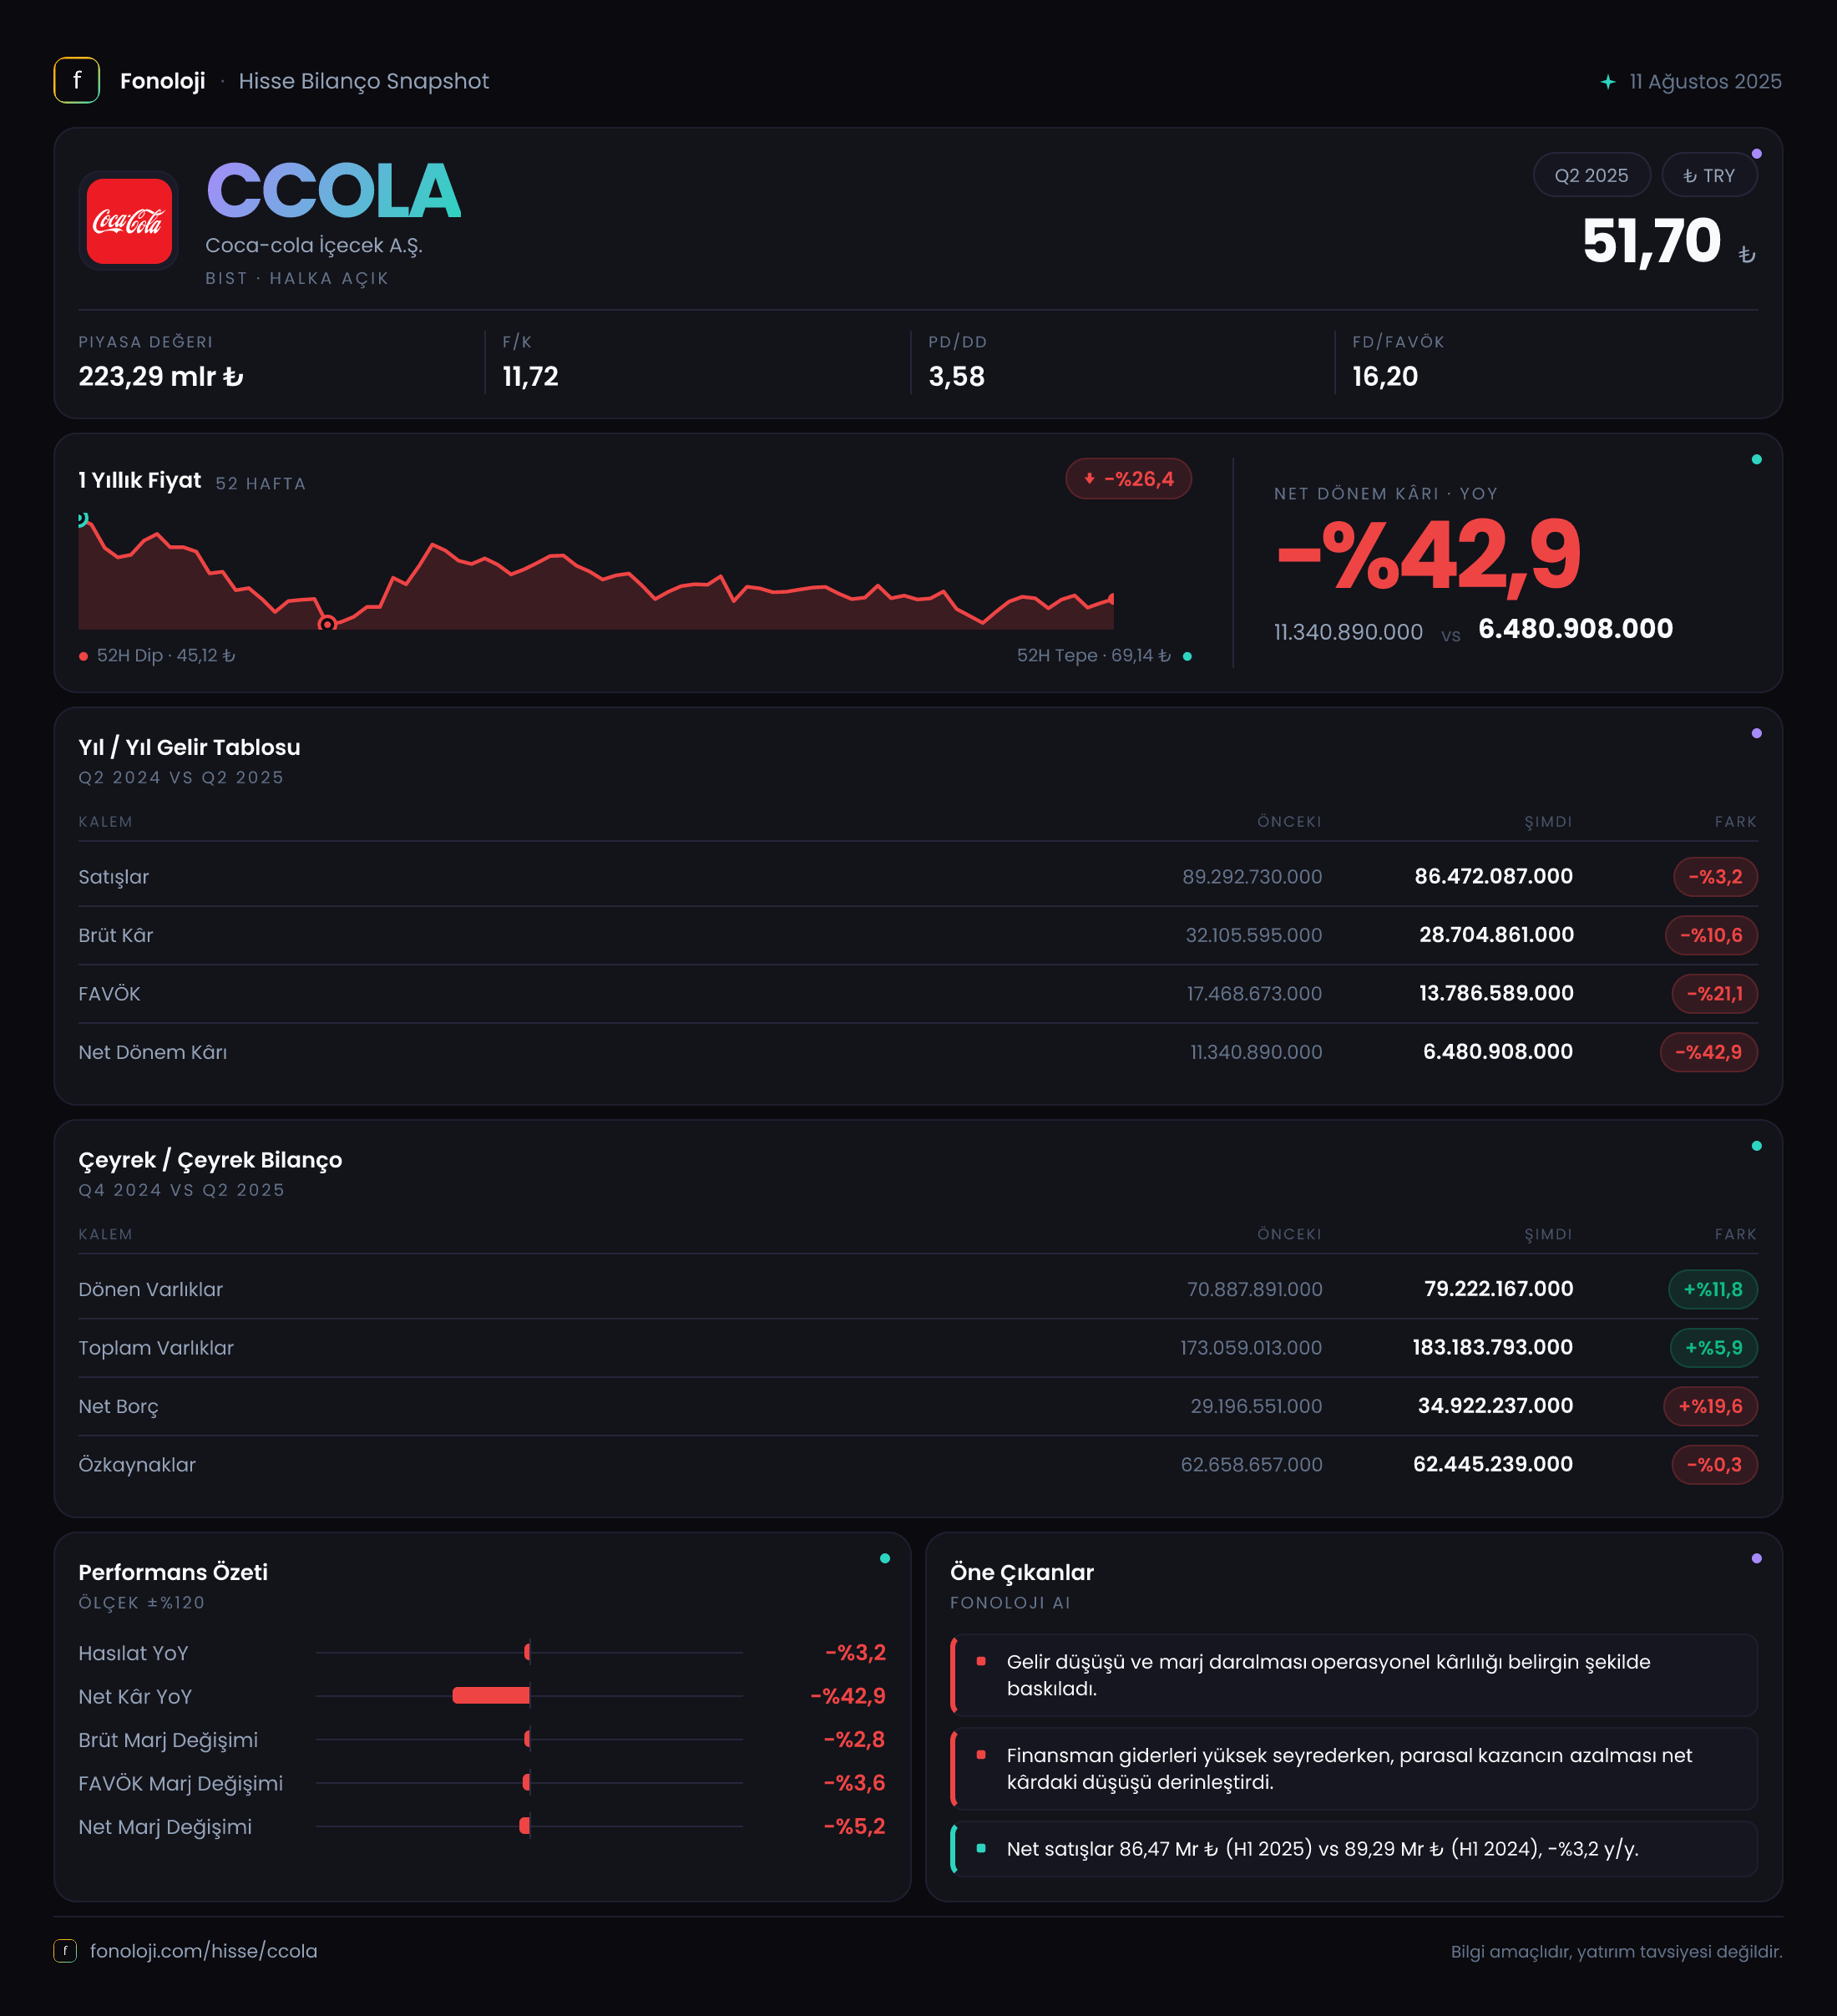
Coca-Cola İçecek’in 2025/6AB sonuçları, satış hacminden ziyade marj baskısının öne çıktığı bir döneme işaret ediyor. Şirketin satışları geçen yılın aynı dönemine göre %3,2 gerileyerek 86,5 milyar TL’ye düşerken, faaliyet kârlılığındaki zayıflama çok daha belirgin gerçekleşmiş. FAVÖK’teki %21,9’luk, net kârdaki ise %43,2’lik düşüş, maliyetlerin ve enflasyon muhasebesi dinamiklerinin sonuçlar üzerinde önemli baskı oluşturduğunu gösteriyor. Bilanço tarafında varlıklar büyürken net borcun özkaynaklardan daha hızlı artması, şirketin finansal dayanıklılığının yakından izlenmesini gerektiriyor.
Satış Hikayesi
CCOLA’nın altı aylık satışları 86,5 milyar TL seviyesinde gerçekleşti. Geçen yılın aynı döneminde satışlar 89,3 milyar TL idi; dolayısıyla nominal satışlar %3,2 geriledi. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak daralması, reel açıdan daha belirgin bir zayıflığa işaret ediyor. Başka bir ifadeyle şirket yalnızca fiyat artışlarını enflasyonun üzerinde taşıyamamış değil; toplam satış performansı nominal bazda da geçen yılın altında kalmış.
Bu tablo, içecek sektöründe fiyatlama, tüketici talebi ve hacim gelişiminin birlikte değerlendirilmesini gerektiriyor. Veride satış hacmi, ülke kırılımı veya fiyat-hacim ayrımı bulunmadığı için gerilemenin ne kadarının hacim kaybından, ne kadarının fiyatlama etkisinden kaynaklandığını kesin olarak söylemek mümkün değil. Ancak satışların enflasyonun oldukça gerisinde kalması, tüketicinin daha düşük fiyatlı ürünlere yönelmesi, tüketim sıklığının azalması veya fiyat artışlarının talebi baskılaması gibi risklerin önemini artırıyor.
Çeyreklik veride satışlar 2025/3’te 38,3 milyar TL, 2025/6 döneminde kümülatif olarak 86,5 milyar TL olarak veriliyor. Bu rakamlar ara dönem kümülatif raporlama niteliğinde olduğundan, yalnızca bu bilgilerle ikinci çeyreğin tek başına satışlarını veya çeyrekten çeyreğe büyüme oranını sağlıklı biçimde hesaplamak mümkün değil. Bu nedenle çeyreklik satış trendi için daha ayrıntılı dönemsel kırılımı beklemek gerekiyor.
Kârlılık
Kârlılık tarafındaki bozulma, satışlardaki gerilemeden daha sert. Brüt kâr 28,7 milyar TL’ye inerken geçen yılki 32,1 milyar TL’ye kıyasla %10,6 azaldı. Buna göre brüt kâr marjı yaklaşık %33,2’den %35,9’dan seviyesine gerilemiş durumda; yani marjda yaklaşık 2,7 puanlık bir daralma var. Satışlar yalnızca %3,2 düşerken brüt kârın %10,6 gerilemesi, ürün maliyetlerinin satışlardan daha hızlı arttığını gösteriyor.
FAVÖK ise 13,5 milyar TL seviyesinde gerçekleşerek geçen yılki 17,3 milyar TL’ye göre %21,9 düştü. FAVÖK marjı yaklaşık %15,6 olurken önceki yıl aynı dönemde bu oran %19,4 seviyesindeydi. Böylece faaliyet marjında yaklaşık 3,8 puanlık bir gerileme oluştu. Brüt kârdaki baskıya ek olarak pazarlama, dağıtım, lojistik veya genel yönetim giderlerinin de faaliyet kârını aşağı çekmiş olması muhtemel; ancak gider kalemleri paylaşılmadığı için bu etkinin büyüklüğünü veriyle ayrıştırmak mümkün değil.
Net dönem kârı 6,4 milyar TL ile geçen yılki 11,3 milyar TL’nin oldukça altında kaldı ve %43,2 geriledi. Net kâr marjı yaklaşık %7,4’ten %12,7 seviyesine düşmüş görünüyor. Bu, FAVÖK marjındaki daralmanın net kâra daha sert yansıdığını ortaya koyuyor. Finansman giderleri, amortisman, vergi ve enflasyon muhasebesi etkileri net kârı aşağı çekmiş olabilir; fakat mevcut veri bu kalemlerin katkısını ayrı ayrı göstermiyor.
Çeyreklik kâr tarafında net kârın 2025/3’te 1,4 milyar TL’den altı aylık dönemde 6,4 milyar TL’ye yükselmesi, yılın ikinci çeyreğinde kâr katkısının arttığını düşündürüyor. Ancak burada da altı aylık kümülatif rakam kullanıldığı için ikinci çeyrek net kârı yaklaşık olarak hesaplanabilir; yine de dönemsel muhasebe etkileri nedeniyle bu rakamı tam bir operasyonel trend göstergesi olarak yorumlamamak gerekir. Ayrıca çeyreklik trend bölümünde FAVÖK 14,1 milyar TL olarak verilirken gelir tablosunda altı aylık FAVÖK 13,5 milyar TL gösteriliyor. Bu tutarsızlık nedeniyle marj ve borçluluk analizinde gelir tablosundaki 13,5 milyar TL rakamı esas alınmıştır.
Bilanço Sağlığı
Şirketin toplam varlıkları önceki dönem sonuna göre %5,9 artarak 183,2 milyar TL’ye yükseldi. Bu büyümenin ana kaynağı dönen varlıklar oldu; dönen varlıklar 70,9 milyar TL’den 79,2 milyar TL’ye çıkarak %11,8 büyüdü. Duran varlıklar ise %1,8 artışla 104,0 milyar TL’ye ulaştı. Bu görünüm, kısa vadeli varlıkların bilanço içindeki ağırlığının arttığını gösteriyor; ancak nakit, ticari alacak ve stok dağılımı verilmediği için likidite kalitesini ayrıntılı değerlendirmek mümkün değil.
Net borç 29,2 milyar TL’den 34,9 milyar TL’ye yükselerek %19,6 arttı. Bu artış, toplam varlık büyümesinin oldukça üzerinde. Özkaynaklar ise 62,7 milyar TL’den 62,4 milyar TL’ye gerileyerek yatay kaldı. Dolayısıyla bilanço büyümesi büyük ölçüde özkaynaklarla değil, borçluluk artışıyla desteklenmiş görünüyor.
Net borcun gelir tablosundaki 13,5 milyar TL’lik FAVÖK’e oranı yaklaşık 2,6x seviyesinde. Bu oran tek başına alarm seviyesi olarak yorumlanmamalı; ancak satış ve marj baskısının devam ettiği bir ortamda borçluluk artışının yakından izlenmesi gerekiyor. FAVÖK’ün yeniden büyümemesi halinde net borç/FAVÖK oranı daha da yükselebilir.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon katkısı 3,9 milyar TL oldu; geçen yıl aynı dönemde bu rakam 7,0 milyar TL idi. Böylece enflasyon muhasebesinden gelen katkı %44 azaldı. Net parasal pozisyonun pozitif olması, TAS 29 kapsamında şirketin parasal varlık ve yükümlülük yapısının ilgili dönemde net parasal kazanç oluşturduğunu gösteriyor. Ancak bu katkı, şirketin operasyonel performansını temsil etmiyor; esas faaliyetlerdeki marj daralmasını telafi eden muhasebesel bir unsur niteliğinde.
Katkının azalması, bu yıl net kârın daha az ölçüde enflasyon muhasebesi desteği aldığını gösteriyor. Nitekim FAVÖK düşüşü ile net parasal pozisyon katkısındaki gerileme birleşince, net kâr %43,2 oranında daraldı. Bu nedenle yatırımcıların yalnızca enflasyon muhasebesi sonrası net kâra değil, brüt kâr ve FAVÖK marjlarının yönüne odaklanması daha sağlıklı olacaktır.
Yatırımcı için Ne Anlama Geliyor?
CCOLA’nın 2025/6AB sonuçlarında ana mesele satışlardan çok, satışların kâra dönüşme kapasitesindeki zayıflama. Veriler şu noktaları öne çıkarıyor:
- Satışlar %3,2 gerileyerek enflasyonun belirgin biçimde altında kaldı; bu, reel büyüme açısından zayıf bir tablo.
- Brüt marj yaklaşık 2,7 puan, FAVÖK marjı ise yaklaşık 3,8 puan daraldı.
- Net kâr 6,4 milyar TL’ye düşerek operasyonel baskı ve daha düşük parasal kazanç etkisini yansıttı.
- Net borç %19,6 artarken özkaynaklar yatay kaldı; borçluluk artışı satış ve FAVÖK performansından daha hızlı ilerledi.
- Pozitif net parasal pozisyon katkısı sürüyor, ancak geçen yıla göre belirgin biçimde azaldı.
Önümüzdeki dönemde yatırımcıların özellikle fiyat artışlarının hacim üzerindeki etkisini, brüt marjın toparlanıp toparlanmadığını, FAVÖK marjının yeniden %19 seviyelerine yaklaşıp yaklaşmadığını ve net borç artışının durup durmadığını izlemesi gerekiyor. Şirketin güçlü marka ve dağıtım yapısı önemli bir fırsat alanı yaratabilir; ancak mevcut sonuçlar, bu avantajların yüksek maliyet ve zayıf reel talep ortamında henüz finansal tablolara tam olarak yansımadığını gösteriyor.
Yatırım tavsiyesi değildir.